Principais Conclusões
- A ação da Snowflake caiu 13% na semana até 2 de novembro sem nenhuma notícia ruim própria, já que os gastos com IA da Amazon e da Oracle e um resultado abaixo do esperado da ServiceNow atingiram as ações de software, incluindo a Datadog.
- A Snowflake aluga sua capacidade computacional, então essas contas de capex de IA não são dela.
- A venda em massa reduziu seu P/L projetado para 121x na sexta-feira, abaixo de sua média de três anos de 165x.
- 2 de dezembro é o teste: a previsão para o ano inteiro implica cerca de US$ 1,65 bilhão de receita de produto no trimestre de janeiro.
A ação da Snowflake (SNOW) caiu 13% na última semana, e todas as notícias ruins vieram de outras empresas.
A Amazon (AMZN) e a Oracle (ORCL) reacenderam as preocupações sobre quem paga pela IA, a ServiceNow (NOW) arrastou as ações de software para baixo, e a Datadog (DDOG) caiu ainda mais antes de seu relatório de 4 de novembro.
As contas de IA de outras pessoas
Após o fechamento em 29 de outubro, a Amazon disse que seu fluxo de caixa livre dos últimos 12 meses havia se tornado uma saída de US$ 42,4 bilhões, principalmente porque a IA elevou seus gastos líquidos de capital em US$ 94,8 bilhões nesse período. Antes da abertura na segunda-feira, a Oracle registrou uma oferta para captar US$ 20 bilhões em ações e títulos para sua expansão, e suas ações fecharam em queda de 8,8%.
A Snowflake aluga essa capacidade em vez de construí-la. Este ano, ela assinou um compromisso de compra de cinco anos e US$ 6 bilhões com a AWS, e em 27 de outubro a Oracle disse que a Snowflake também funcionará como um serviço nativo na nuvem da Oracle.
A ServiceNow, em queda de 33%, ficou abaixo do esperado no LPA ajustado em 28 de outubro e previu um crescimento mais lento na receita contratada. A própria carteira de pedidos contratados da Snowflake também recuou, de US$ 9,77 bilhões em janeiro para US$ 9,00 bilhões em julho, embora ainda estivesse 30% acima do ano anterior.
A Datadog caiu 23%, ainda assim as estimativas de lucro dos analistas permaneceram estáveis durante outubro.
O crescimento da Snowflake continua acelerando
A Snowflake gastou apenas 2,2% da receita em capex no ano encerrado em janeiro de 2026. A conta da IA chega até ela através da margem bruta: a administração agora espera uma margem bruta de produto ajustada de 74% este ano, ante 75%.
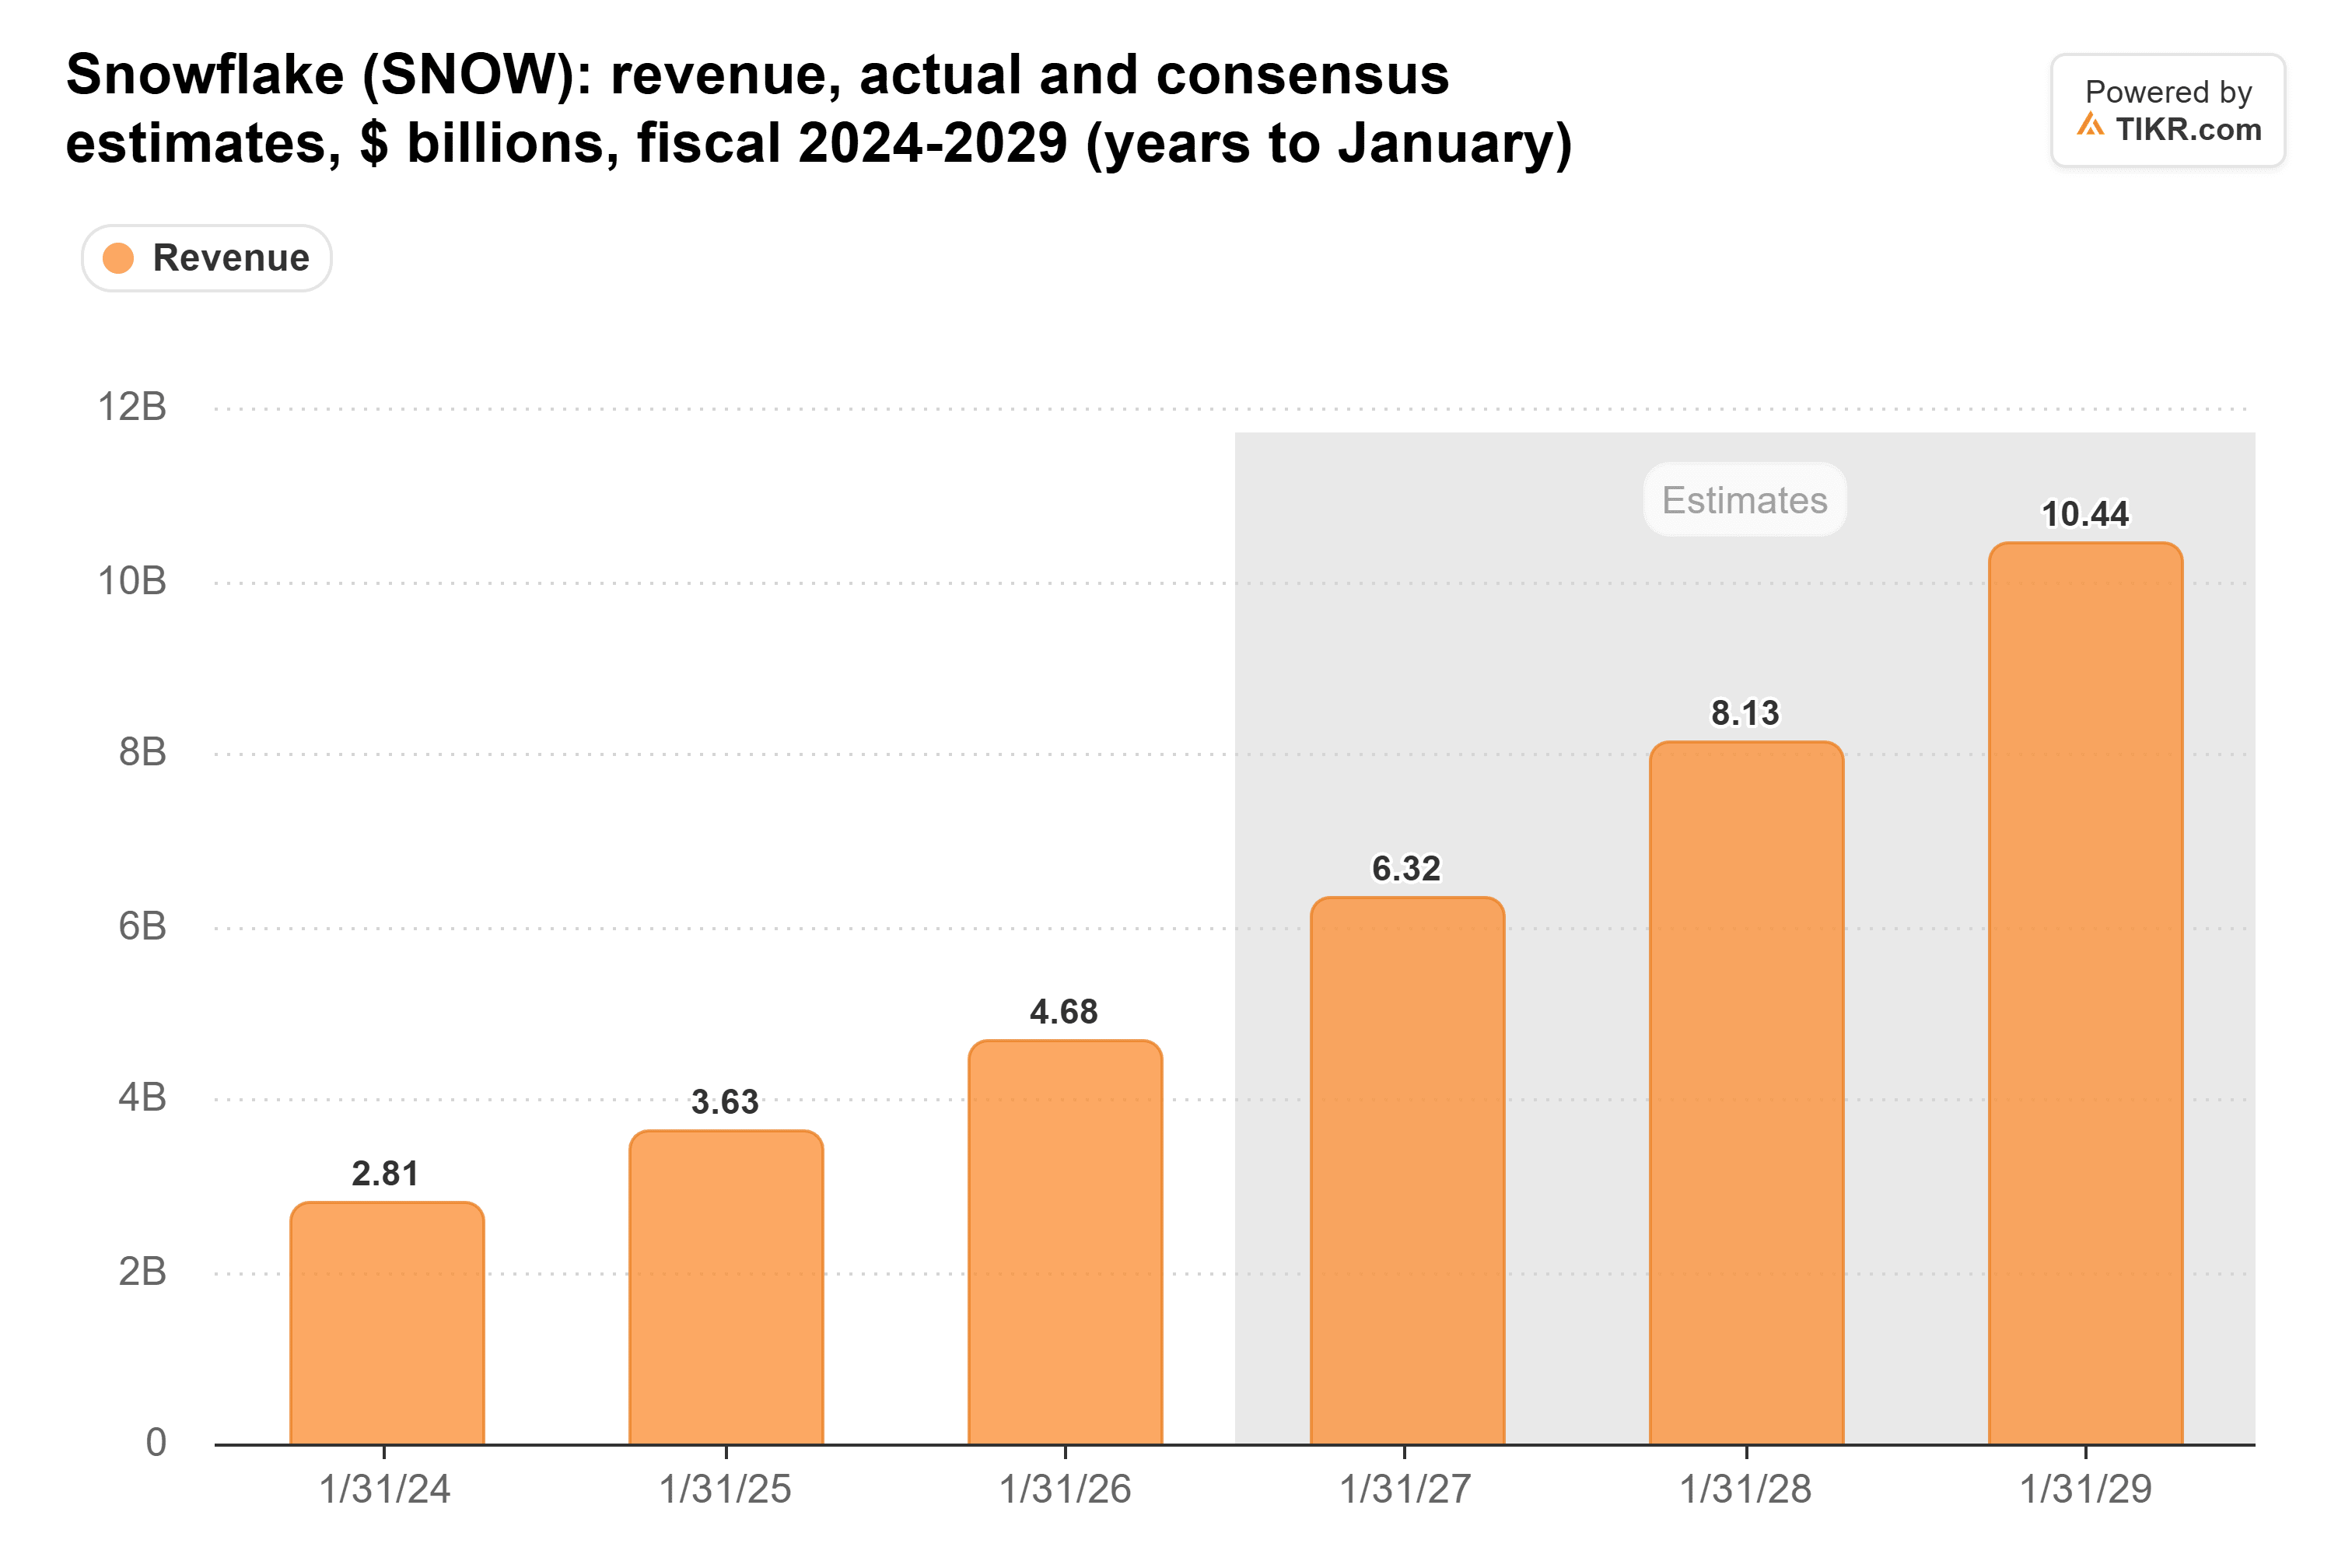
A receita de produto subiu 37% para US$ 1,49 bilhão no trimestre de julho, o terceiro trimestre consecutivo em que o crescimento acelerou. Os analistas veem a receita subindo de US$ 4,68 bilhões no ano encerrado em janeiro de 2026 para US$ 8,13 bilhões dois anos depois:
Nada nesta semana dá a eles um motivo para cortar esses números.
O TIKR acompanha 52 analistas na Snowflake. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Venda na Snowflake, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Snowflake
Uma barra baixa em 2 de dezembro
A Snowflake reporta após o fechamento em 2 de dezembro. A previsão para o ano inteiro implica cerca de US$ 1,65 bilhão de receita de produto no trimestre de janeiro, uma barra que já parecia baixa após dois trimestres de superação do topo de sua previsão em mais de 5%.
O que mudou esta semana é o preço. A ação era negociada a 121x o lucro projetado na sexta-feira, ante cerca de 134x em 27 de outubro e abaixo de sua média de três anos de 165x. A queda de 5% de segunda-feira a levou ainda mais para baixo. O preço-alvo de consenso subiu de US$ 229 no final de maio para US$ 427:
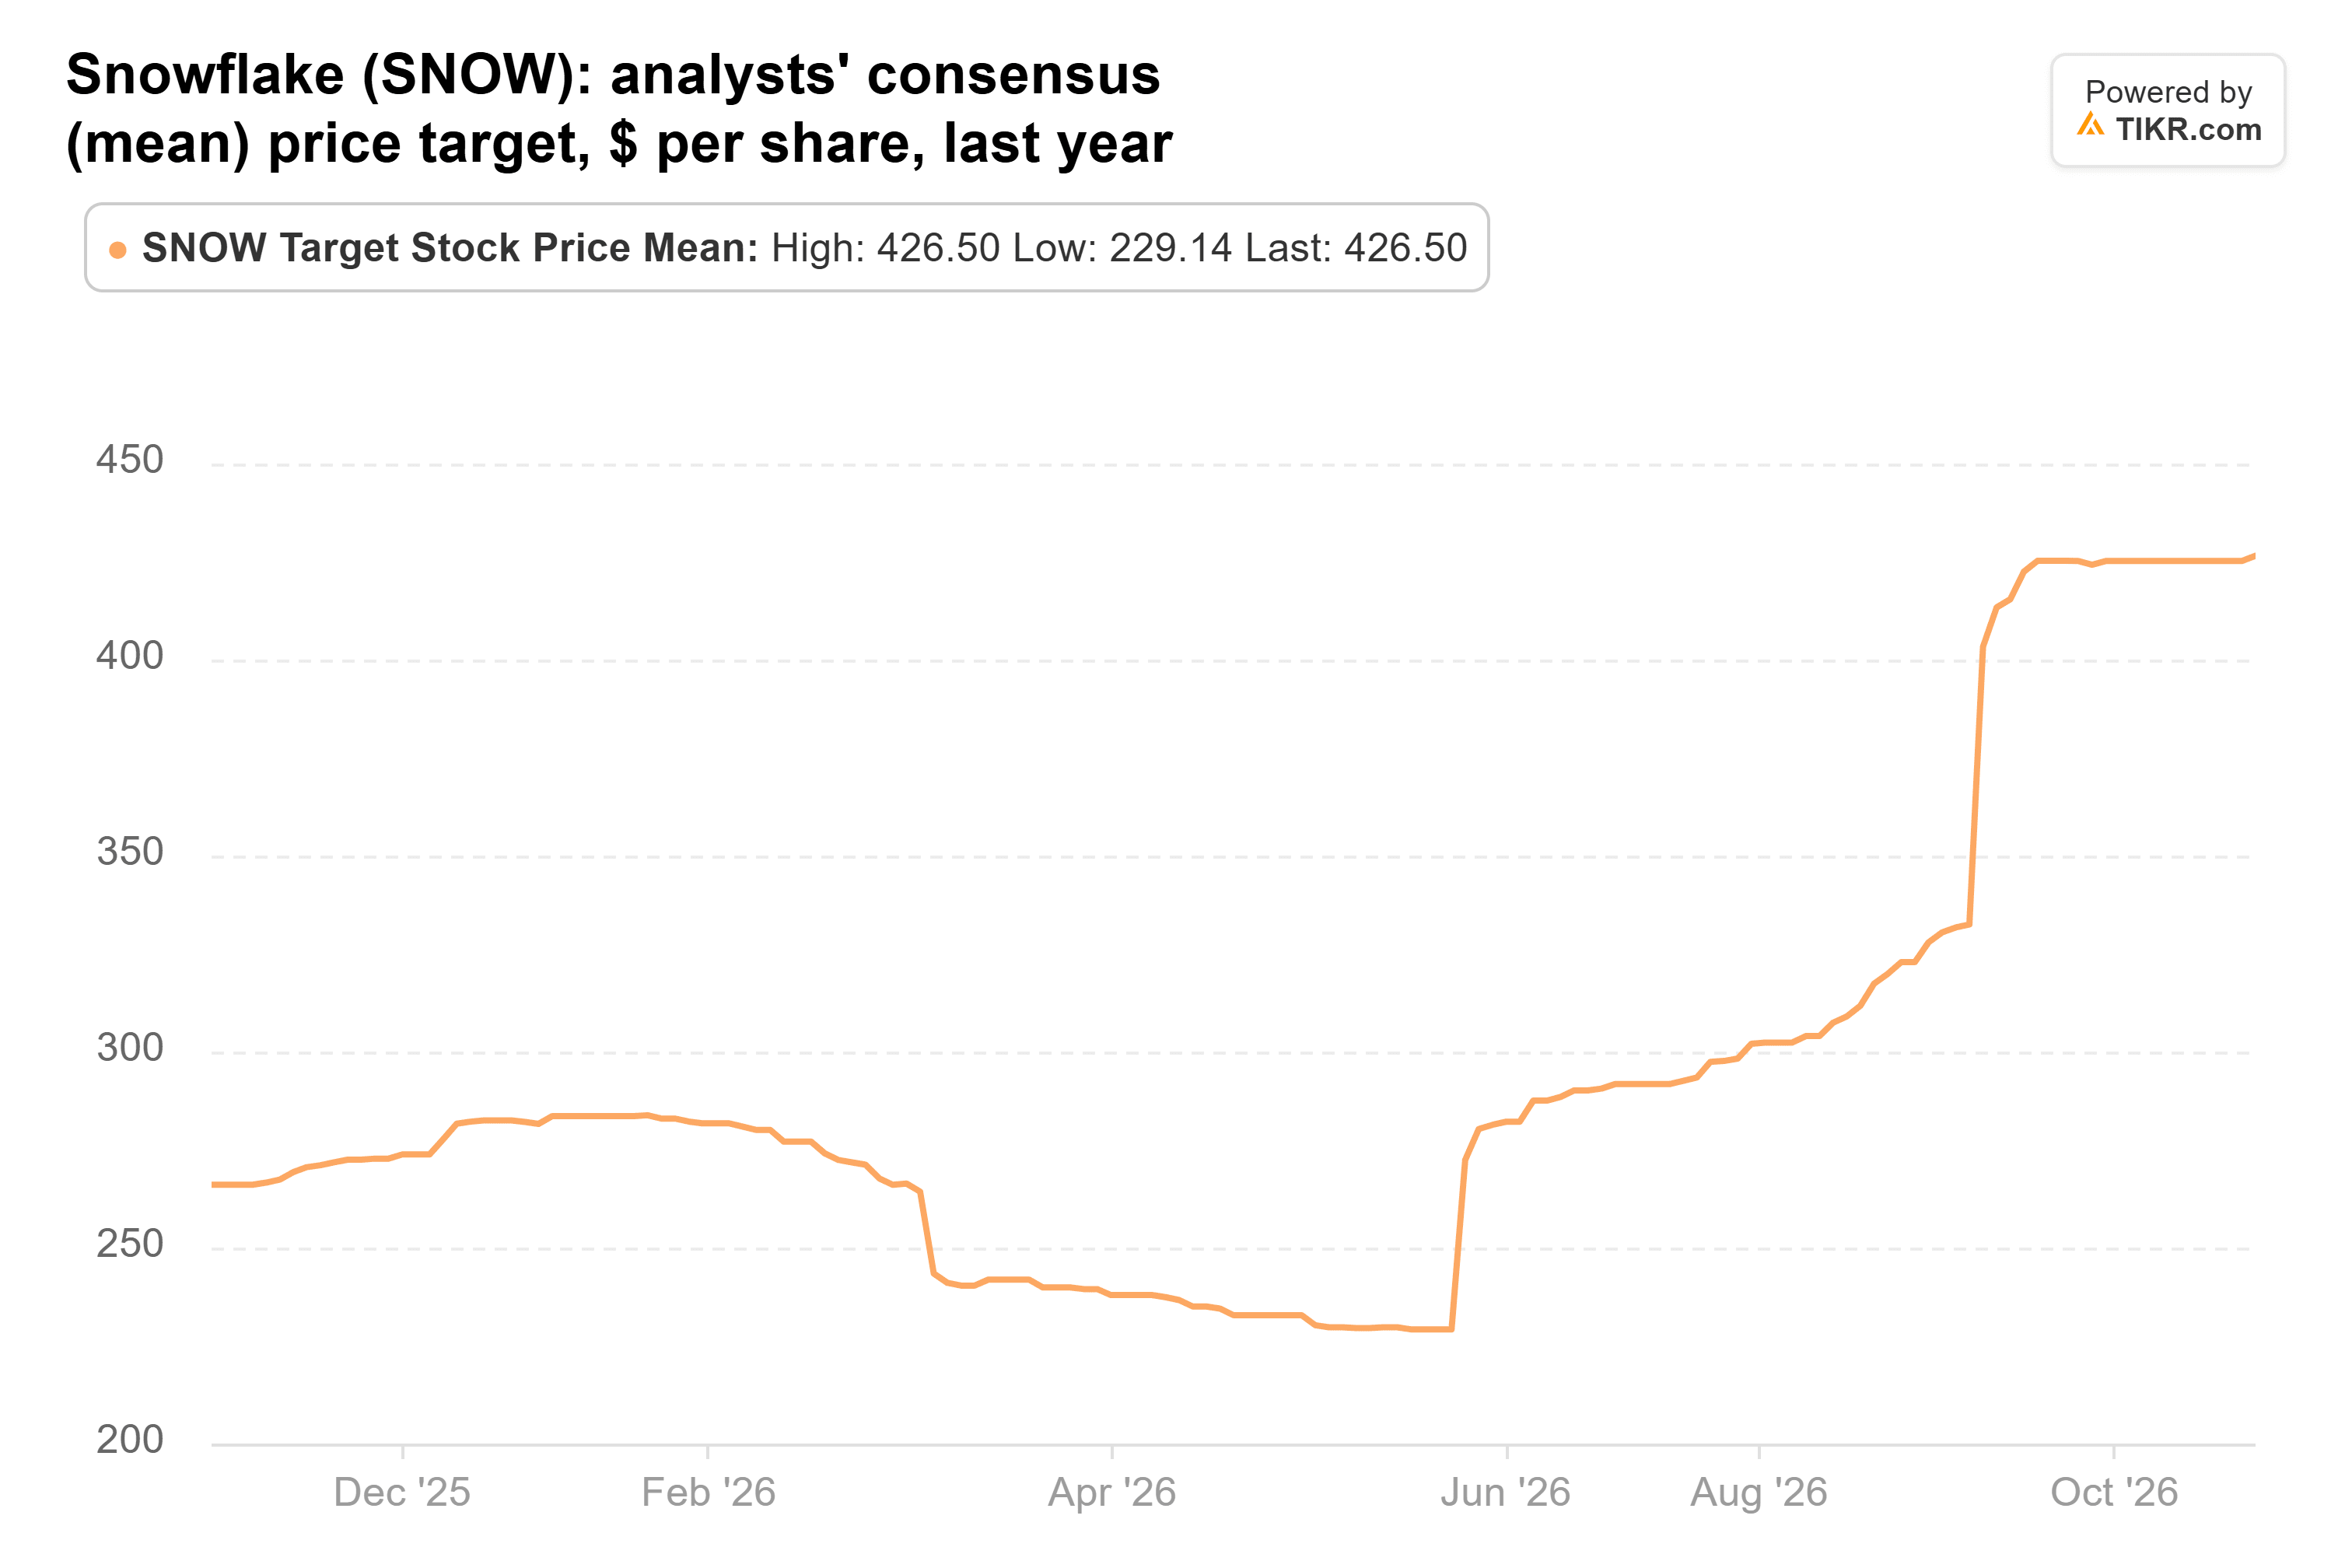
Isso está 47% acima do fechamento de segunda-feira de US$ 290,68.
Os riscos são um prejuízo operacional GAAP de US$ 263 milhões no trimestre de julho e US$ 3,75 bilhões em títulos conversíveis a 0% que poderiam diluir os acionistas.
Em equilíbrio, a venda em massa parece uma oportunidade de compra: o crescimento está acelerando e a ação está mais barata que o habitual. Se a previsão de dezembro vier fraca, porém, lembre-se de dezembro de 2025, quando a Snowflake superou as estimativas de receita e ainda caiu 11,6% devido a uma perspectiva fraca.
Então, quanto vale realmente a ação da Snowflake?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Snowflake poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Snowflake gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!