Principais Conclusões
- As ações da Dell caíram quase 11% na sexta-feira, 30 de outubro, depois que a Intel alertou que os preços da memória e a escassez de oferta estão desacelerando a demanda por PCs.
- Dan Niles, fundador do Satori Fund, afirma que o estoque da Dell, quase triplicado em relação ao ano passado, mostra que a oferta de chips está muito mais próxima da demanda do que os fabricantes de chips pensam, e o balanço patrimonial da Dell apoia sua tese.
- A maior parte dos US$ 21,3 bilhões em estoque da Dell são componentes que ainda não foram montados em produtos acabados, o que sugere que os fornecedores tinham mais para vender do que uma verdadeira escassez permitiria.
- A margem bruta da NVIDIA se manteve próxima de 75% por três trimestres, e esse tipo de precificação é o que está em risco se a oferta continuar a alcançar a demanda.
A Dell Technologies (DELL) afundou quase 11% na sexta-feira, 30 de outubro, um dia depois que a Intel (INTC) alertou que a escassez de memória está começando a custar vendas aos fabricantes de PCs.
"Nas últimas semanas, nossos clientes começaram a sinalizar uma desaceleração dos PCs com base nos preços e na disponibilidade da memória", disse o CEO da Intel, Lip-Bu Tan, na teleconferência de resultados do terceiro trimestre da empresa. A Intel agora espera que os embarques globais de PCs caiam 12% este ano e outros 10% em 2027.
Portanto, os compradores de PCs já estão recuando diante dos preços de escassez. Na sexta-feira, Dan Niles, fundador do Satori Fund, foi um passo além e questionou se a escassez é tão severa quanto todos dizem. Isso importa tanto para os fabricantes de chips como a NVIDIA (NVDA) quanto para a Dell.
Um investidor no X perguntou a Niles se ele investiria na Alphabet (GOOGL), Amazon (AMZN), Intel ou Meta (META) depois de seus relatórios trimestrais decepcionantes. Niles respondeu que entraria em mais detalhes em uma nota no domingo, e acrescentou:
"Também acho que a oferta versus demanda em semicondutores está muito mais próxima do que a maioria das empresas pensa. A Dell, por exemplo, não teria conseguido triplicar seus estoques em relação ao ano anterior, enquanto as receitas cresceram apenas 40%+, se não houvesse muito mais oferta do que todos esses supostos acordos de longo prazo implicam."
Se ele estiver certo, a precificação de escassez por trás do rally dos chips deste ano não durará tanto quanto a indústria espera.
O Balanço Patrimonial da Dell Apoia a Tese de Niles
Niles está certo sobre o estoque. A Dell mantinha US$ 21,3 bilhões em estoque em 31 de julho de 2026, o final de seu segundo trimestre do ano fiscal de 2027, ante US$ 7,2 bilhões um ano antes. Isso é quase três vezes mais.
A receita realmente cresceu mais rápido do que Niles disse: US$ 47,0 bilhões no trimestre, um aumento de 58% em relação aos US$ 29,8 bilhões. Ainda assim, está longe do ritmo do acúmulo de estoque.
A memória já era uma grande parte da história de crescimento da Dell. Quando o Barclays rebaixou a ação em 14 de outubro, o analista Tim Long atribuiu a maior parte do crescimento da receita da Dell aos preços mais altos da memória.
A TIKR Acompanha 29 Analistas na Dell Technologies. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para a Dell Technologies, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Dell Technologies
Um Estoque Ainda É Oferta
A maior parte desse estoque são componentes. Os materiais de produção representavam US$ 15,9 bilhões dele em 31 de julho, contra US$ 4,7 bilhões um ano antes. A Dell tem um backlog de IA de US$ 95 bilhões para preencher, e Michael Dell disse à CNBC em 13 de outubro que a escassez de memória poderia durar cerca de quatro anos. Se você acredita nisso, comprar antecipadamente faz sentido.
Os fornecedores também têm ficado felizes em enviar a crédito. As contas a pagar da Dell aumentaram US$ 16,2 bilhões no primeiro semestre do ano fiscal de 2027, mais do que os US$ 10,9 bilhões que ela adicionou ao estoque.
Esse é o ponto de Niles. Você não pode colocar US$ 15,9 bilhões em componentes na prateleira se esses componentes estiverem realmente esgotados.
Isso também deixa a Dell exposta se os preços se inverterem. A margem bruta de produto da Dell subiu para 17,3% no segundo trimestre, ante 12,1% um ano antes, à medida que ela reajustou os preços para componentes escassos. Se a oferta alcançar a demanda, esse impulso desaparece, e uma prateleira cheia de memória comprada a preços de escassez pressionaria as margens na queda.
Os Fabricantes de Chips Têm Mais a Perder
Niles seguiu com sua posição. Ele está "mais positivo com as hiperescaladoras, cujas ações estão ~estáveis no ano até o momento após este ajuste" do que com as ações de chips, que ele diz ainda estarem cerca de 50% acima neste ano, e ele ainda não gosta dos neoclouds como modelos de negócio.
A NVIDIA mostra que tipo de precificação está em jogo:
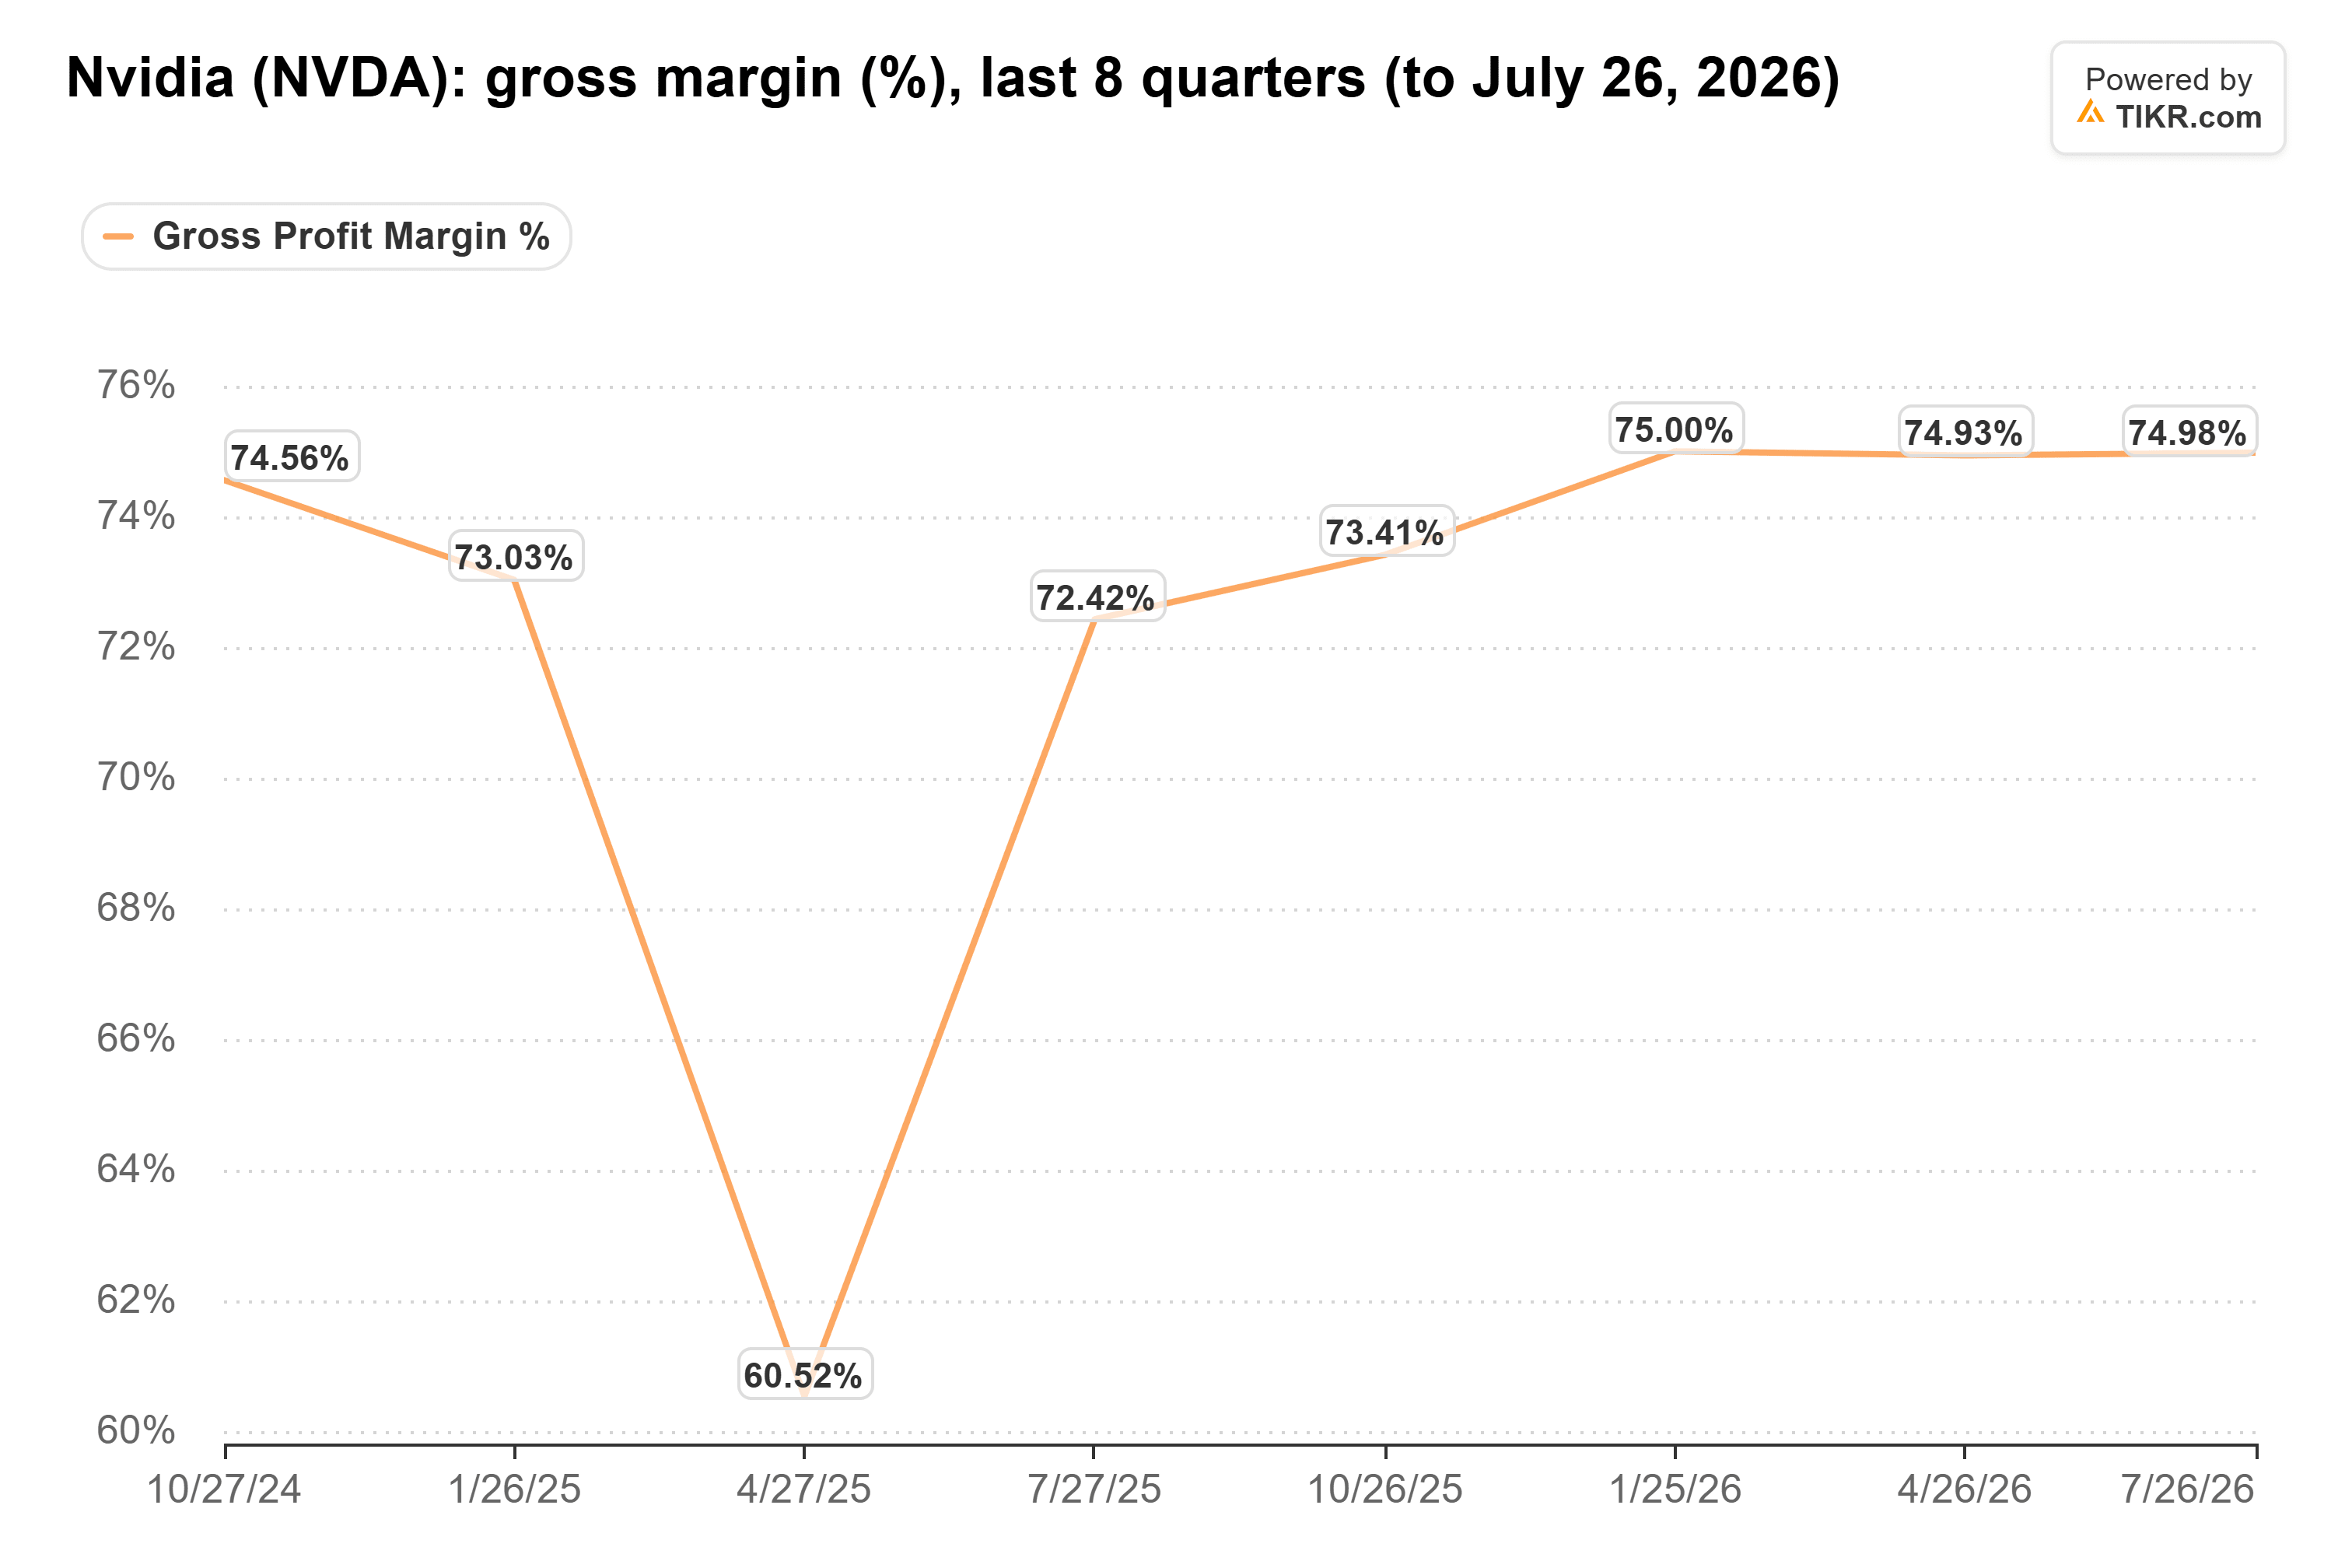
A margem bruta da NVIDIA foi de 75,0% no trimestre encerrado em 26 de julho de 2026, e tem estado dentro de um décimo de ponto disso por três trimestres. (A queda para 60,5% no trimestre encerrado em 27 de abril de 2025 veio de uma provisão de cerca de US$ 4,5 bilhões em chips H20 após as restrições de exportação dos EUA.) Margens como essas dependem de compradores que não conseguem o suficiente do que a NVIDIA vende. Se Niles estiver certo de que a oferta em todos os semicondutores está alcançando a demanda, essa é a precificação em risco.
O Que o Relatório de 24 de Novembro da Dell Vai Definir
O estoque da Dell diz que os chips estavam lá para quem quisesse pagar, e a Intel diz que os compradores de PCs estão começando a recusar o preço. Juntos, eles apontam para uma precificação de escassez que está mais perto do fim do que do início. Isso me torna mais cauteloso com os fabricantes de chips ainda precificados como se tudo estivesse esgotado do que com as empresas que compram deles.
O outro lado é que o backlog de US$ 95 bilhões da Dell consome cada componente dessa prateleira. O relatório do terceiro trimestre da Dell em 24 de novembro mostrará qual leitura está correta. Se o estoque começar a cair à medida que os racks de IA forem enviados, o estoque era uma aposta na demanda que deu certo. Se continuar subindo além de US$ 21,3 bilhões, a leitura de Niles fica muito mais difícil de contestar.
Então, qual é o valor real da ação da Dell?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Dell poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Observe que os artigos da TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!