Principais Conclusões
- A Seagate Technology (STX) fechou a $593.76 em 2 de novembro, queda de 30% em relação ao fechamento de 2 de outubro, enquanto as ações de hardware de IA eram vendidas e a Sandisk (SNDK) caiu 13,5% em 30 de outubro, apesar de ter superado as estimativas.
- A queda veio em cima de uma queda de 10,2% em 2 de outubro, quando um relatório disse que a Toshiba planeja dobrar sua capacidade de discos rígidos para data centers de IA.
- O primeiro trimestre fiscal da Seagate superou as estimativas e suas previsões para dezembro foram melhores. A maioria dos analistas ainda reduziu seus preços-alvo, e o Wells Fargo disse que os embarques de unidades nearline cresceram menos do que o esperado.
- Os analistas aumentaram suas estimativas de lucro após o relatório, mesmo com a queda da ação. O risco que justificaria o preço atual é o de que o novo suprimento chegue mais rápido do que a demanda.
A Seagate Technology (STX) perdeu 30% em um mês, e o momento importa. A contagem começa no fechamento de 2 de outubro de $848,99, que já refletia uma queda de 10,2% com a notícia sobre capacidade da Toshiba. A ação então caiu 21% até seu relatório de 27 de outubro, enquanto as ações de hardware de IA eram vendidas, e mais 11% após um trimestre recorde e previsões mais altas.
O resto do grupo de armazenamento caiu junto. A Sandisk caiu 13,5% no dia seguinte ao seu próprio resultado positivo, e em 2 de novembro a Seagate perdeu mais 7,9% enquanto a Western Digital, Sandisk e Micron também recuavam.
O TIKR acompanha 26 analistas na Seagate Technology. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Venda da Seagate Technology, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Seagate Technology
Um trimestre recorde com um ponto fraco
O primeiro trimestre fiscal da Seagate terminou em 2 de outubro. A receita subiu 61% em relação ao ano anterior para $4,23 bilhões, acima dos $4,14 bilhões esperados pelos analistas consultados pela LSEG. O LPA ajustado de $7,68 superou os $7,42 deles. O fluxo de caixa livre de $1,5 bilhão foi o mais alto da história da empresa.
A Seagate resgatou $1,2 bilhão de dívida no trimestre e mais $750 milhões desde então, reduzindo a dívida bruta para $1,6 bilhão. Ela também aumentou seu dividendo trimestral em cerca de 3% para $0,76. Para o trimestre de dezembro, ela projetou $4,8 bilhões de receita e $9,20 de LPA ajustado.
Os analistas esperam que os lucros continuem subindo até o ano fiscal de 2029:
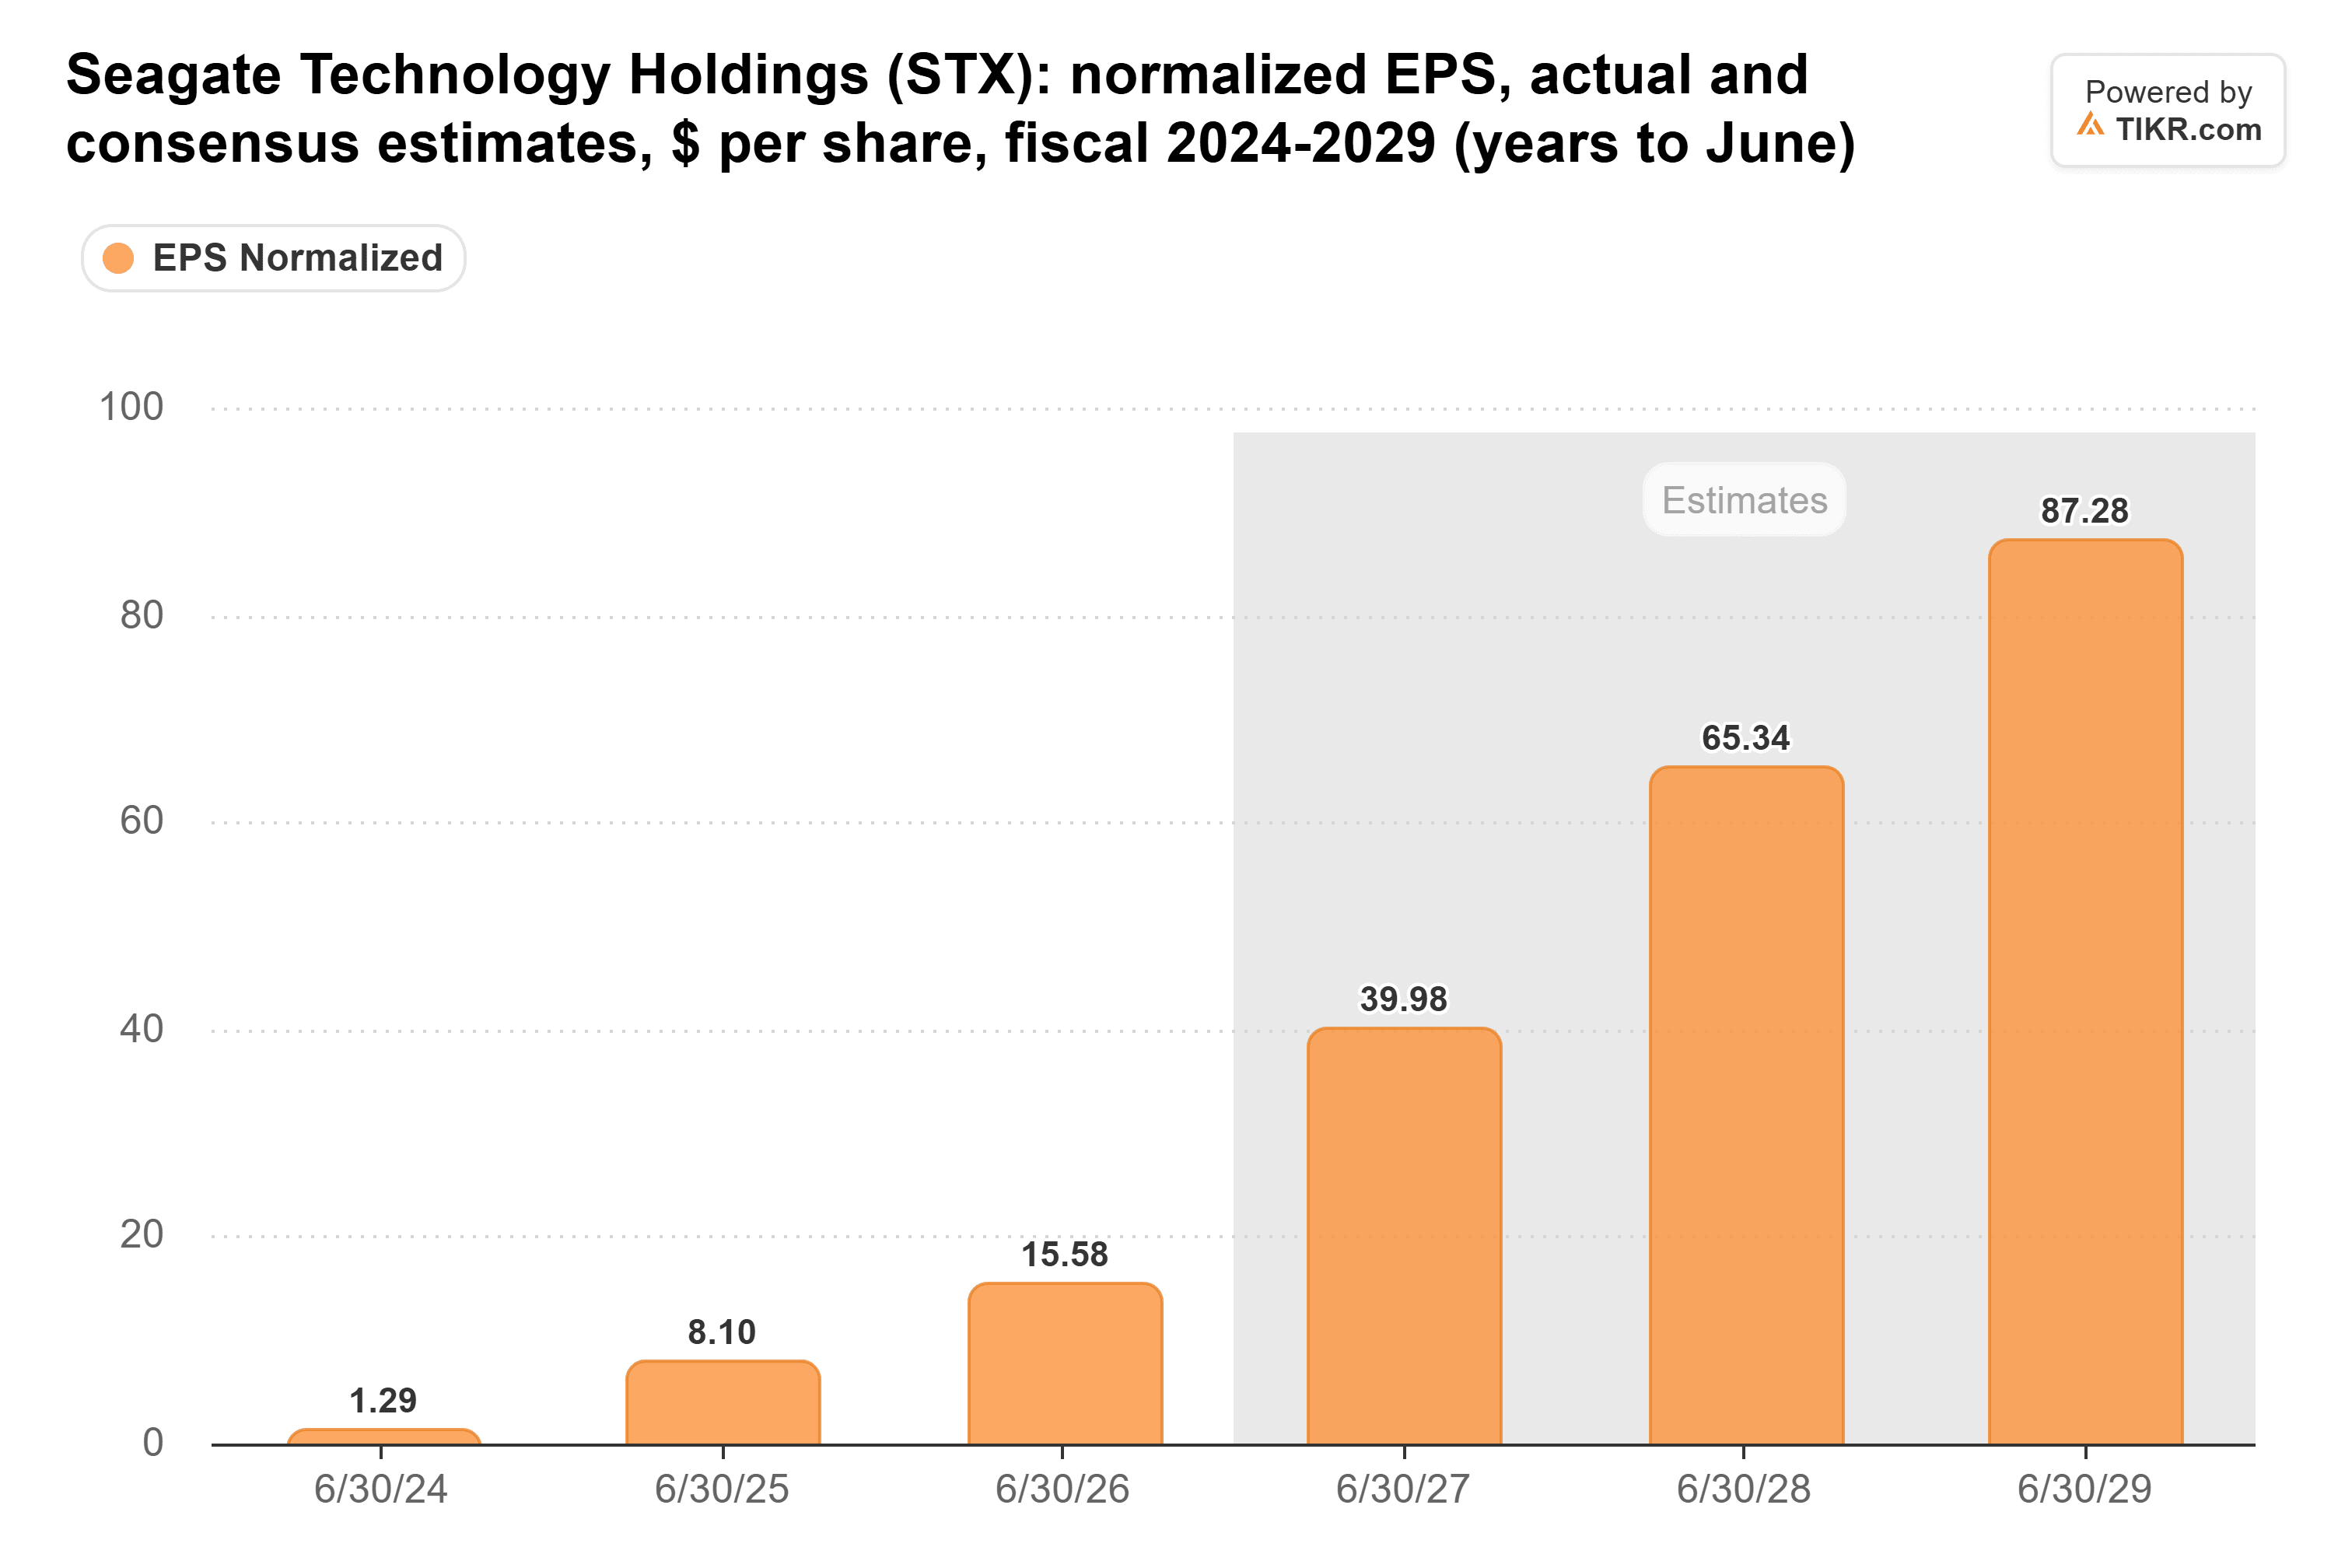
Essas estimativas subiram após o relatório, não caíram. O consenso do TIKR para o ano fiscal de 2027 estava em $36,66 quando o trimestre saiu e $39,98 em 31 de outubro. No ponto médio da previsão, os trimestres de setembro e dezembro somam $16,88 de LPA ajustado. Isso é mais do que os $15,53 que a Seagate lucrou em todos os quatro trimestres do ano fiscal de 2026.
O ponto fraco foi o nearline, as unidades de alta capacidade que os data centers compram. O Wells Fargo disse que os embarques de capacidade nearline cresceram menos do que o esperado, e a maioria dos analistas cortou seus alvos em 28 de outubro. O Citi foi para $1.050 de $1.300, o Mizuho para $900 de $1.090 e o TD Cowen para $900 de $1.000. A Summit Insights rebaixou a ação para Manter, enquanto a Baird elevou seu alvo para $1.350 de $1.080.
A Toshiba quer dobrar sua produção
O susto de oferta veio primeiro. Em 2 de outubro, a Nikkei informou que a Toshiba planeja dobrar sua capacidade para discos rígidos usados em data centers de IA até seu ano fiscal de 2027, em parte expandindo sua fábrica nas Filipinas. A Seagate caiu 10,2% naquele dia.
A oferta apertada é o que permitiu à Seagate aumentar os preços. O presidente e CEO Dave Mosley disse no comunicado do primeiro trimestre fiscal que o roteiro HAMR da Seagate permite que ela atenda à crescente demanda por exabytes "por meio de ganhos de densidade de área, mantendo a disciplina de oferta". A Seagate cresce compactando mais armazenamento em cada unidade, não construindo mais unidades.
O próprio anúncio da Toshiba enquadra seu objetivo da mesma forma. Sua unidade filipina visa quase dobrar a capacidade anual com base na capacidade de armazenamento até o ano fiscal de 2027, que para a Toshiba termina em março de 2028. Isso é uma meta, não oferta enviada, e parte dela pode vir de unidades mais densas, e não de mais unidades.
A margem bruta da Seagate subiu de 19% no ano fiscal de 2023 para 35% no ano fiscal de 2025:
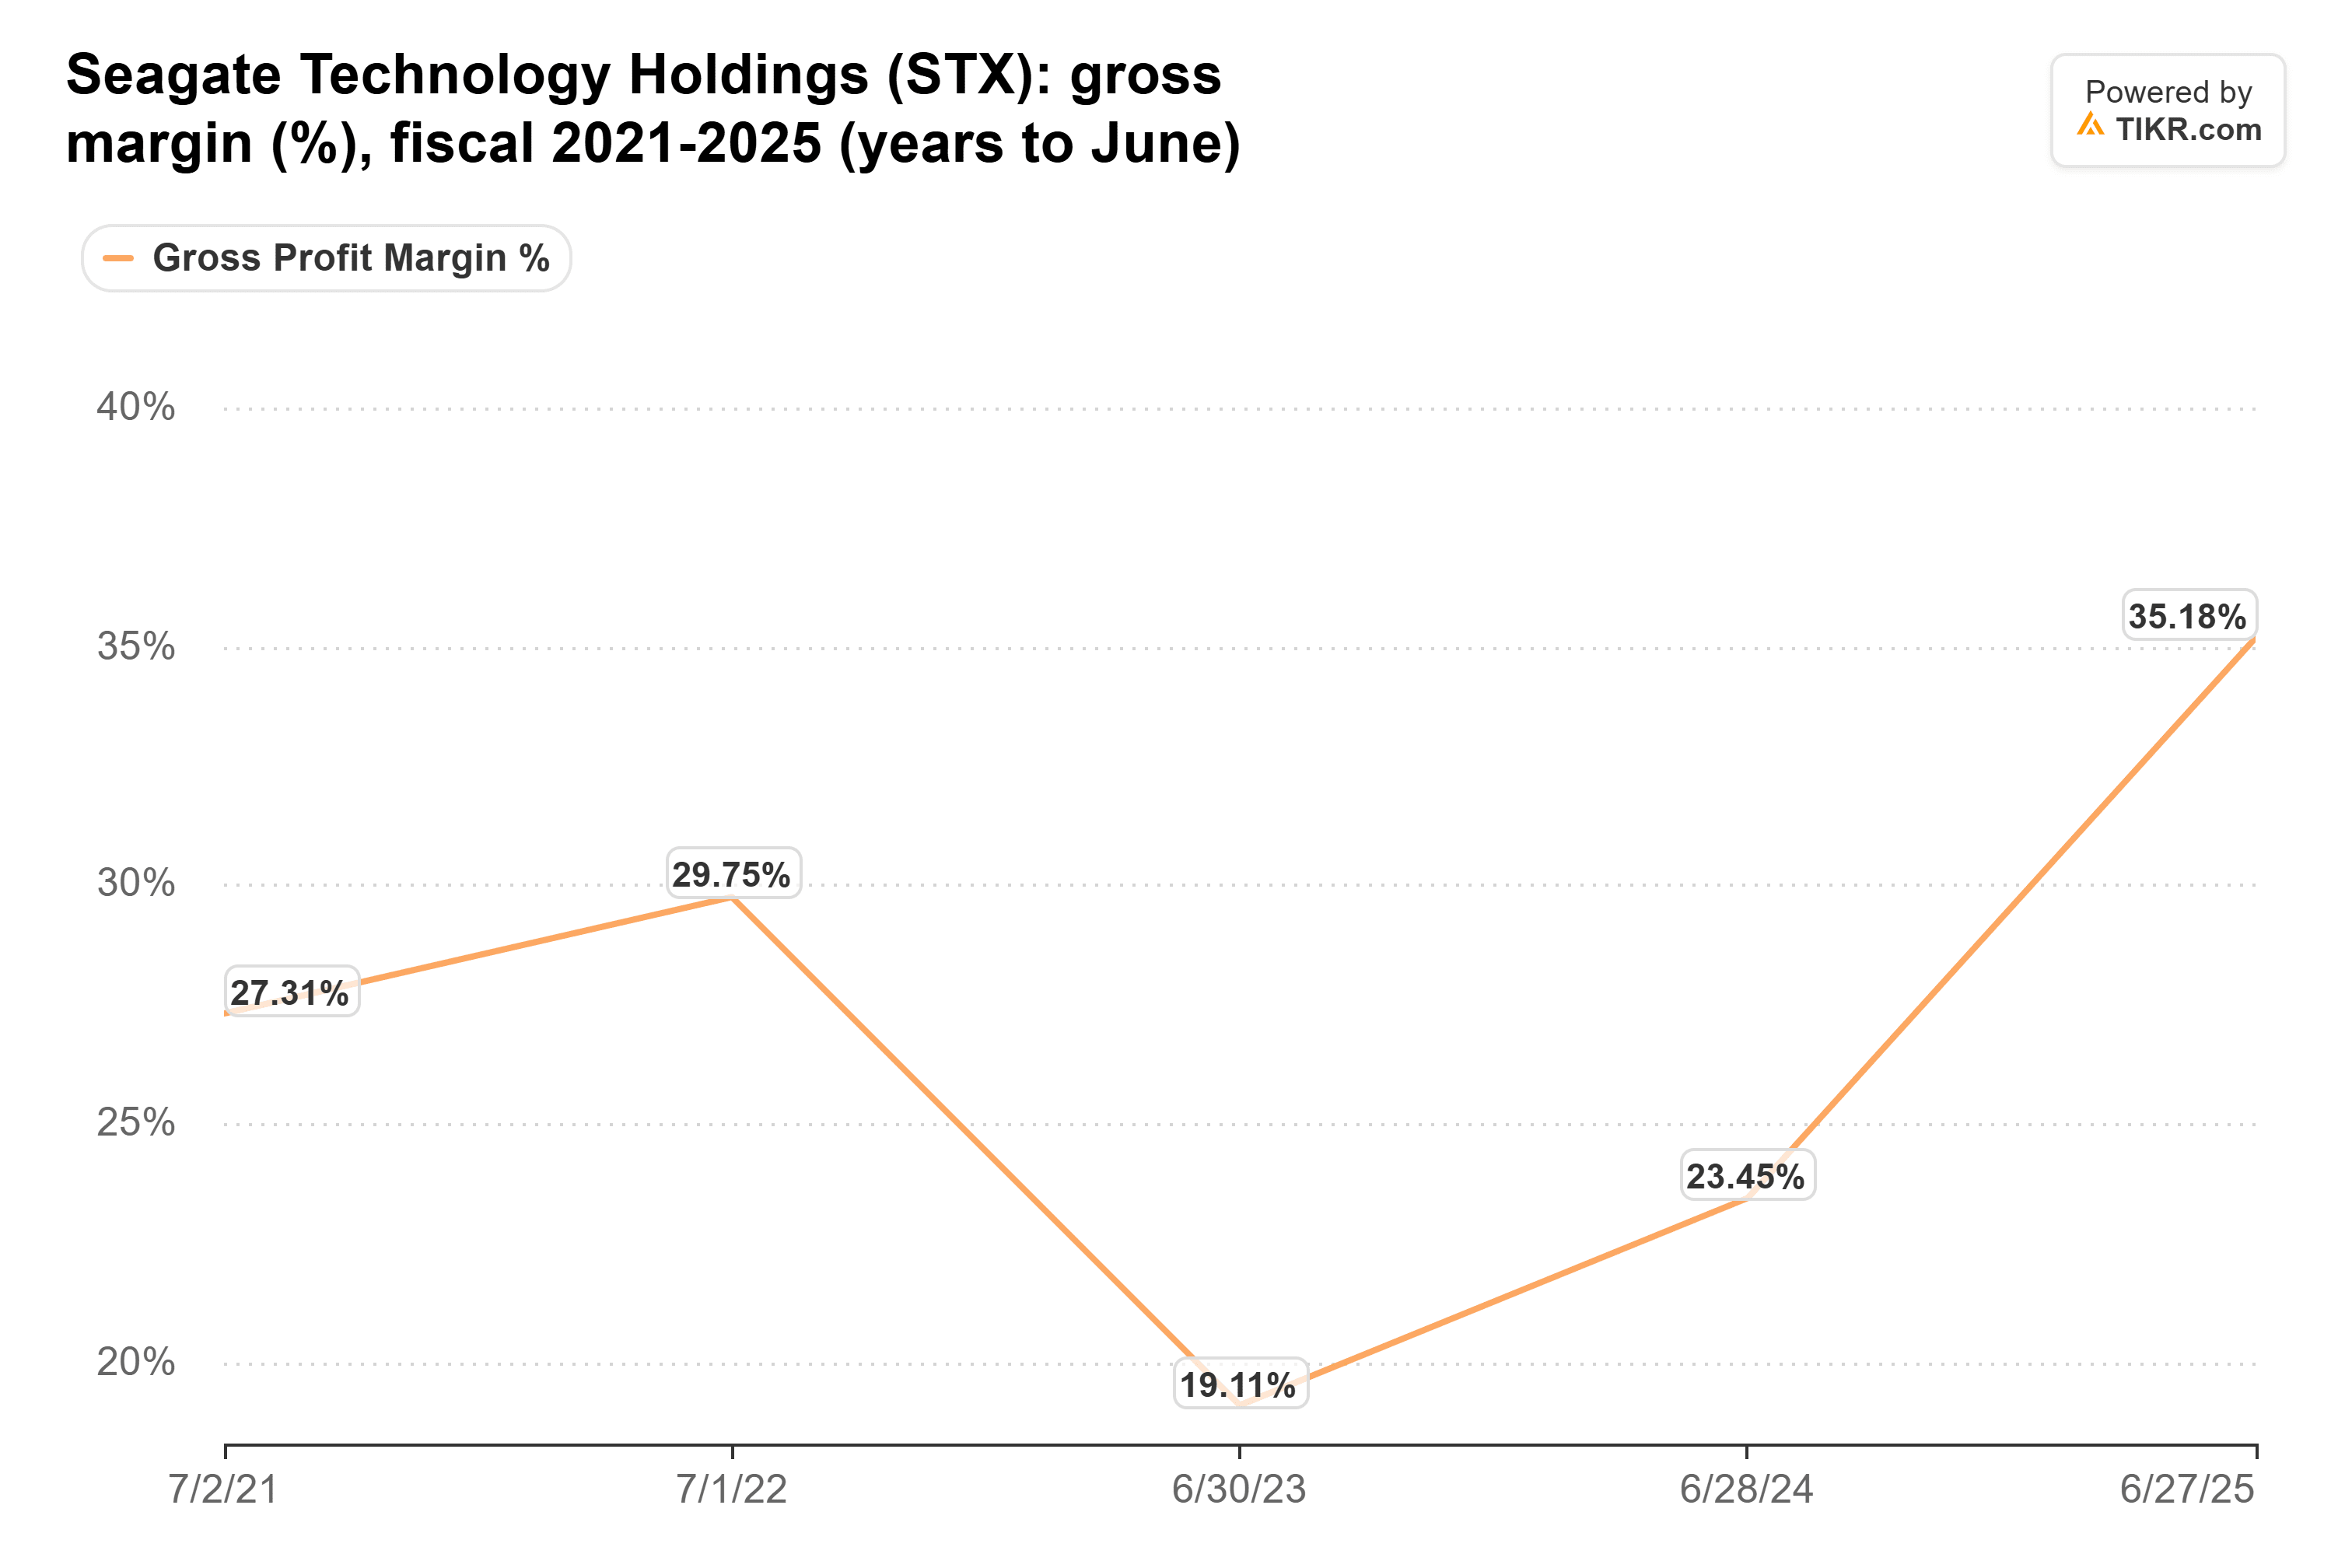
No último trimestre, ela atingiu 57,8% em base ajustada, acima dos 40,1% de um ano antes. Se a capacidade da Toshiba chegar mais rápido do que a demanda cresce, essa margem é a primeira a ceder.
Todo o trade de hardware de IA foi vendido
A Seagate não caiu sozinha. Antes de seu relatório, Wells Fargo, JPMorgan e Rosenblatt já haviam cortado seus alvos, com Rosenblatt citando compressão múltipla em todo o setor. Em 22 de outubro, ações de chips e memória caíram após a perspectiva da Lam Research na noite anterior e o corte da Tesla em sua meta de gastos de capital para 2026. Em 30 de outubro, a Seagate caiu 8,0% e a Sandisk 13,5% enquanto o Nasdaq tinha seu pior dia desde junho. Em 2 de novembro, o Philadelphia Semiconductor Index perdeu mais 3,4%.
Quando uma empresa que acabou de projetar números mais altos negocia em sincronia com todo o grupo, a venda parece direcionada ao tema de hardware de IA, e não aos números da Seagate.
Compre, com um olho na oferta
Mesmo após a queda, a Seagate está valorizada em 116% em 2026. No entanto, ela negociava a cerca de 13,7x os lucros futuros no fechamento de 30 de outubro, abaixo de aproximadamente 18x logo antes do relatório:
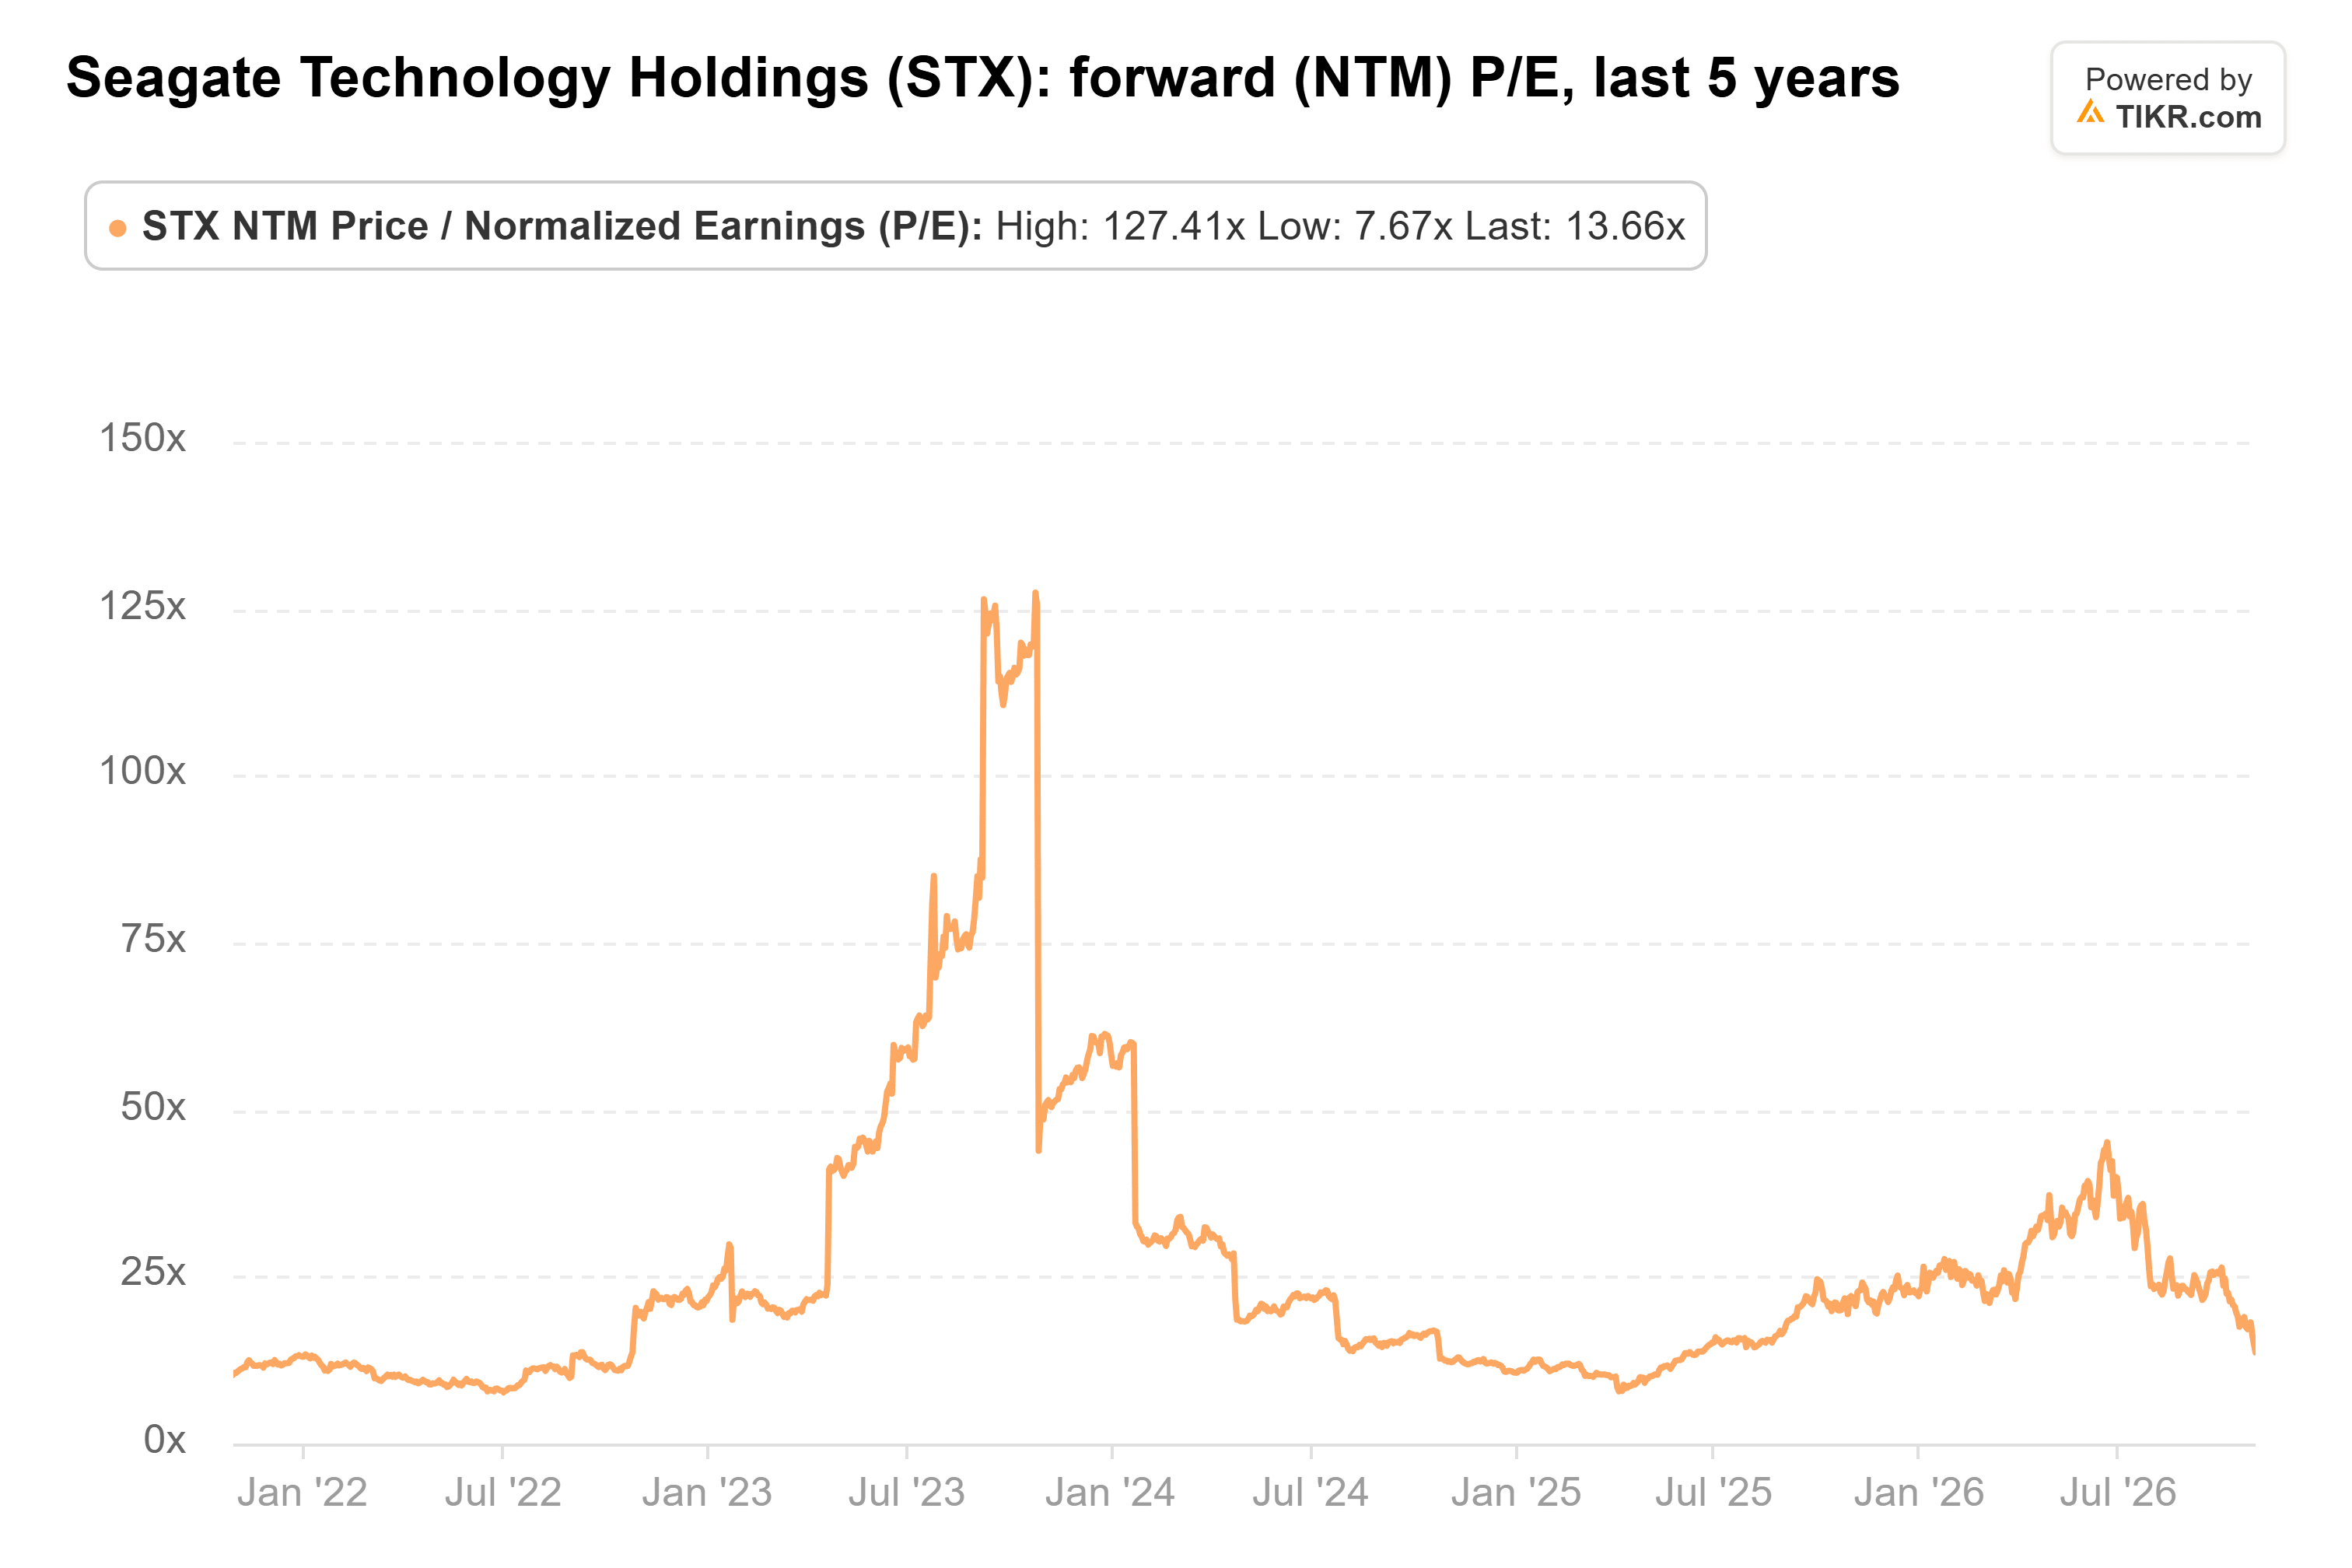
A queda de 7,9% em 2 de novembro empurrou o múltiplo ainda mais para baixo. O alvo de $1.050 do Citi está cerca de 77% acima do fechamento de 2 de novembro, e a média de 26 alvos de analistas compilados pela StockAnalysis é de cerca de $1.045. Até a UBS e a Susquehanna, ambas com classificação Neutra, têm alvos de $750 e $765, acima de onde a ação negocia.
O mercado está precificando a Seagate como se a escassez de unidades já estivesse terminando, enquanto a Seagate acabou de projetar vendas e lucros mais altos para dezembro. Essa lacuna argumenta a favor de comprar em vez de vender, para investidores que aguentam as oscilações.
O relatório do trimestre de dezembro, esperado para o final de janeiro, é o teste. Receita próxima da projeção de $4,8 bilhões com margem bruta ajustada em ou acima de 57,8% confirmaria a história de preços. Embarques ou preços mais fracos de unidades nearline à medida que a capacidade da Toshiba aumenta a quebrariam.
Então, quanto vale realmente a ação da Seagate?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Seagate poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Seagate gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!