Principais Conclusões
- A Amazon arranjou até US$ 80 bilhões em financiamento garantido a fornecedores para infraestrutura de tecnologia, após um trimestre em que seu fluxo de caixa livre foi uma saída de US$ 34,8 bilhões.
- A facilidade é uma forma razoável de financiar o crescimento da AWS, mas mostra que a expansão de IA da Amazon precisa de mais dinheiro do que seus números de dívida indicam.
- Chamath Palihapitiya diz que o dinheiro que as empresas de IA precisam captar até o final de 2027 equivale a 30% do que o Tesouro emitirá no mesmo período, então grandes tomadores como a Amazon podem pagar mais por dinheiro daqui para frente.
- A perspectiva de capex da Amazon para 2027, a ser divulgada com seus resultados do quarto trimestre no início de fevereiro, mostrará quanto mais empréstimos a expansão precisará.
A Amazon (AMZN) acaba de conseguir uma nova forma de pagar por sua expansão em IA, e isso diz muito sobre o tamanho que essa expansão atingiu.
No episódio de 30 de outubro do Bloomberg Tech, Ed Ludlow, da Bloomberg, resumiu o 10-Q que a Amazon arquivou após seus resultados do terceiro trimestre: "A Amazon arranjou cerca de US$ 80 bilhões em financiamento a fornecedores para infraestrutura de tecnologia a partir do próximo ano."
Quando ele perguntou ao CEO da AWS, Matt Garman, por que a Amazon precisava disso, Garman disse: "Quando vemos uma oportunidade realmente grande à nossa frente, buscamos maneiras de também financiar isso de forma responsável para que possamos ir o mais longe possível para nossos clientes."
Ir o mais longe possível exige muito dinheiro emprestado, e a Amazon não é a única que está tomando empréstimos. O co-apresentador do All-In, Chamath Palihapitiya, descreveu as necessidades de financiamento do setor desta forma em um clipe que o podcast postou no X:
"Quando você olha para essas empresas de IA, a quantidade de dinheiro que elas precisam captar até o final de 2027 é 30% de tudo o que o Tesouro está prestes a emitir no mesmo período."
São muitos títulos novos competindo pelos mesmos compradores.
A Conta da Amazon É Maior Que Sua Dívida
A facilidade é garantida. A Amazon pode tomar empréstimos contra o hardware que compra a partir do início de 2027 até o terceiro trimestre de 2028, e os credores obtêm direitos de garantia sobre alguns desses ativos. (O 10-Q não diz quais.) Até agora, a Amazon pagou por seus data centers e chips com caixa de seus negócios e suas maiores emissões de títulos de dívida da história. Ela havia se mantido principalmente longe dos arrendamentos de chips e acordos de financiamento conjunto que alguns concorrentes usaram.
Mas suas operações não cobrem mais os gastos. O fluxo de caixa livre foi uma saída de US$ 34,8 bilhões apenas no terceiro trimestre, já que o capex atingiu US$ 77,3 bilhões. Os analistas esperam que a Amazon continue queimando caixa este ano e no próximo antes que o fluxo de caixa livre se torne positivo em 2028:
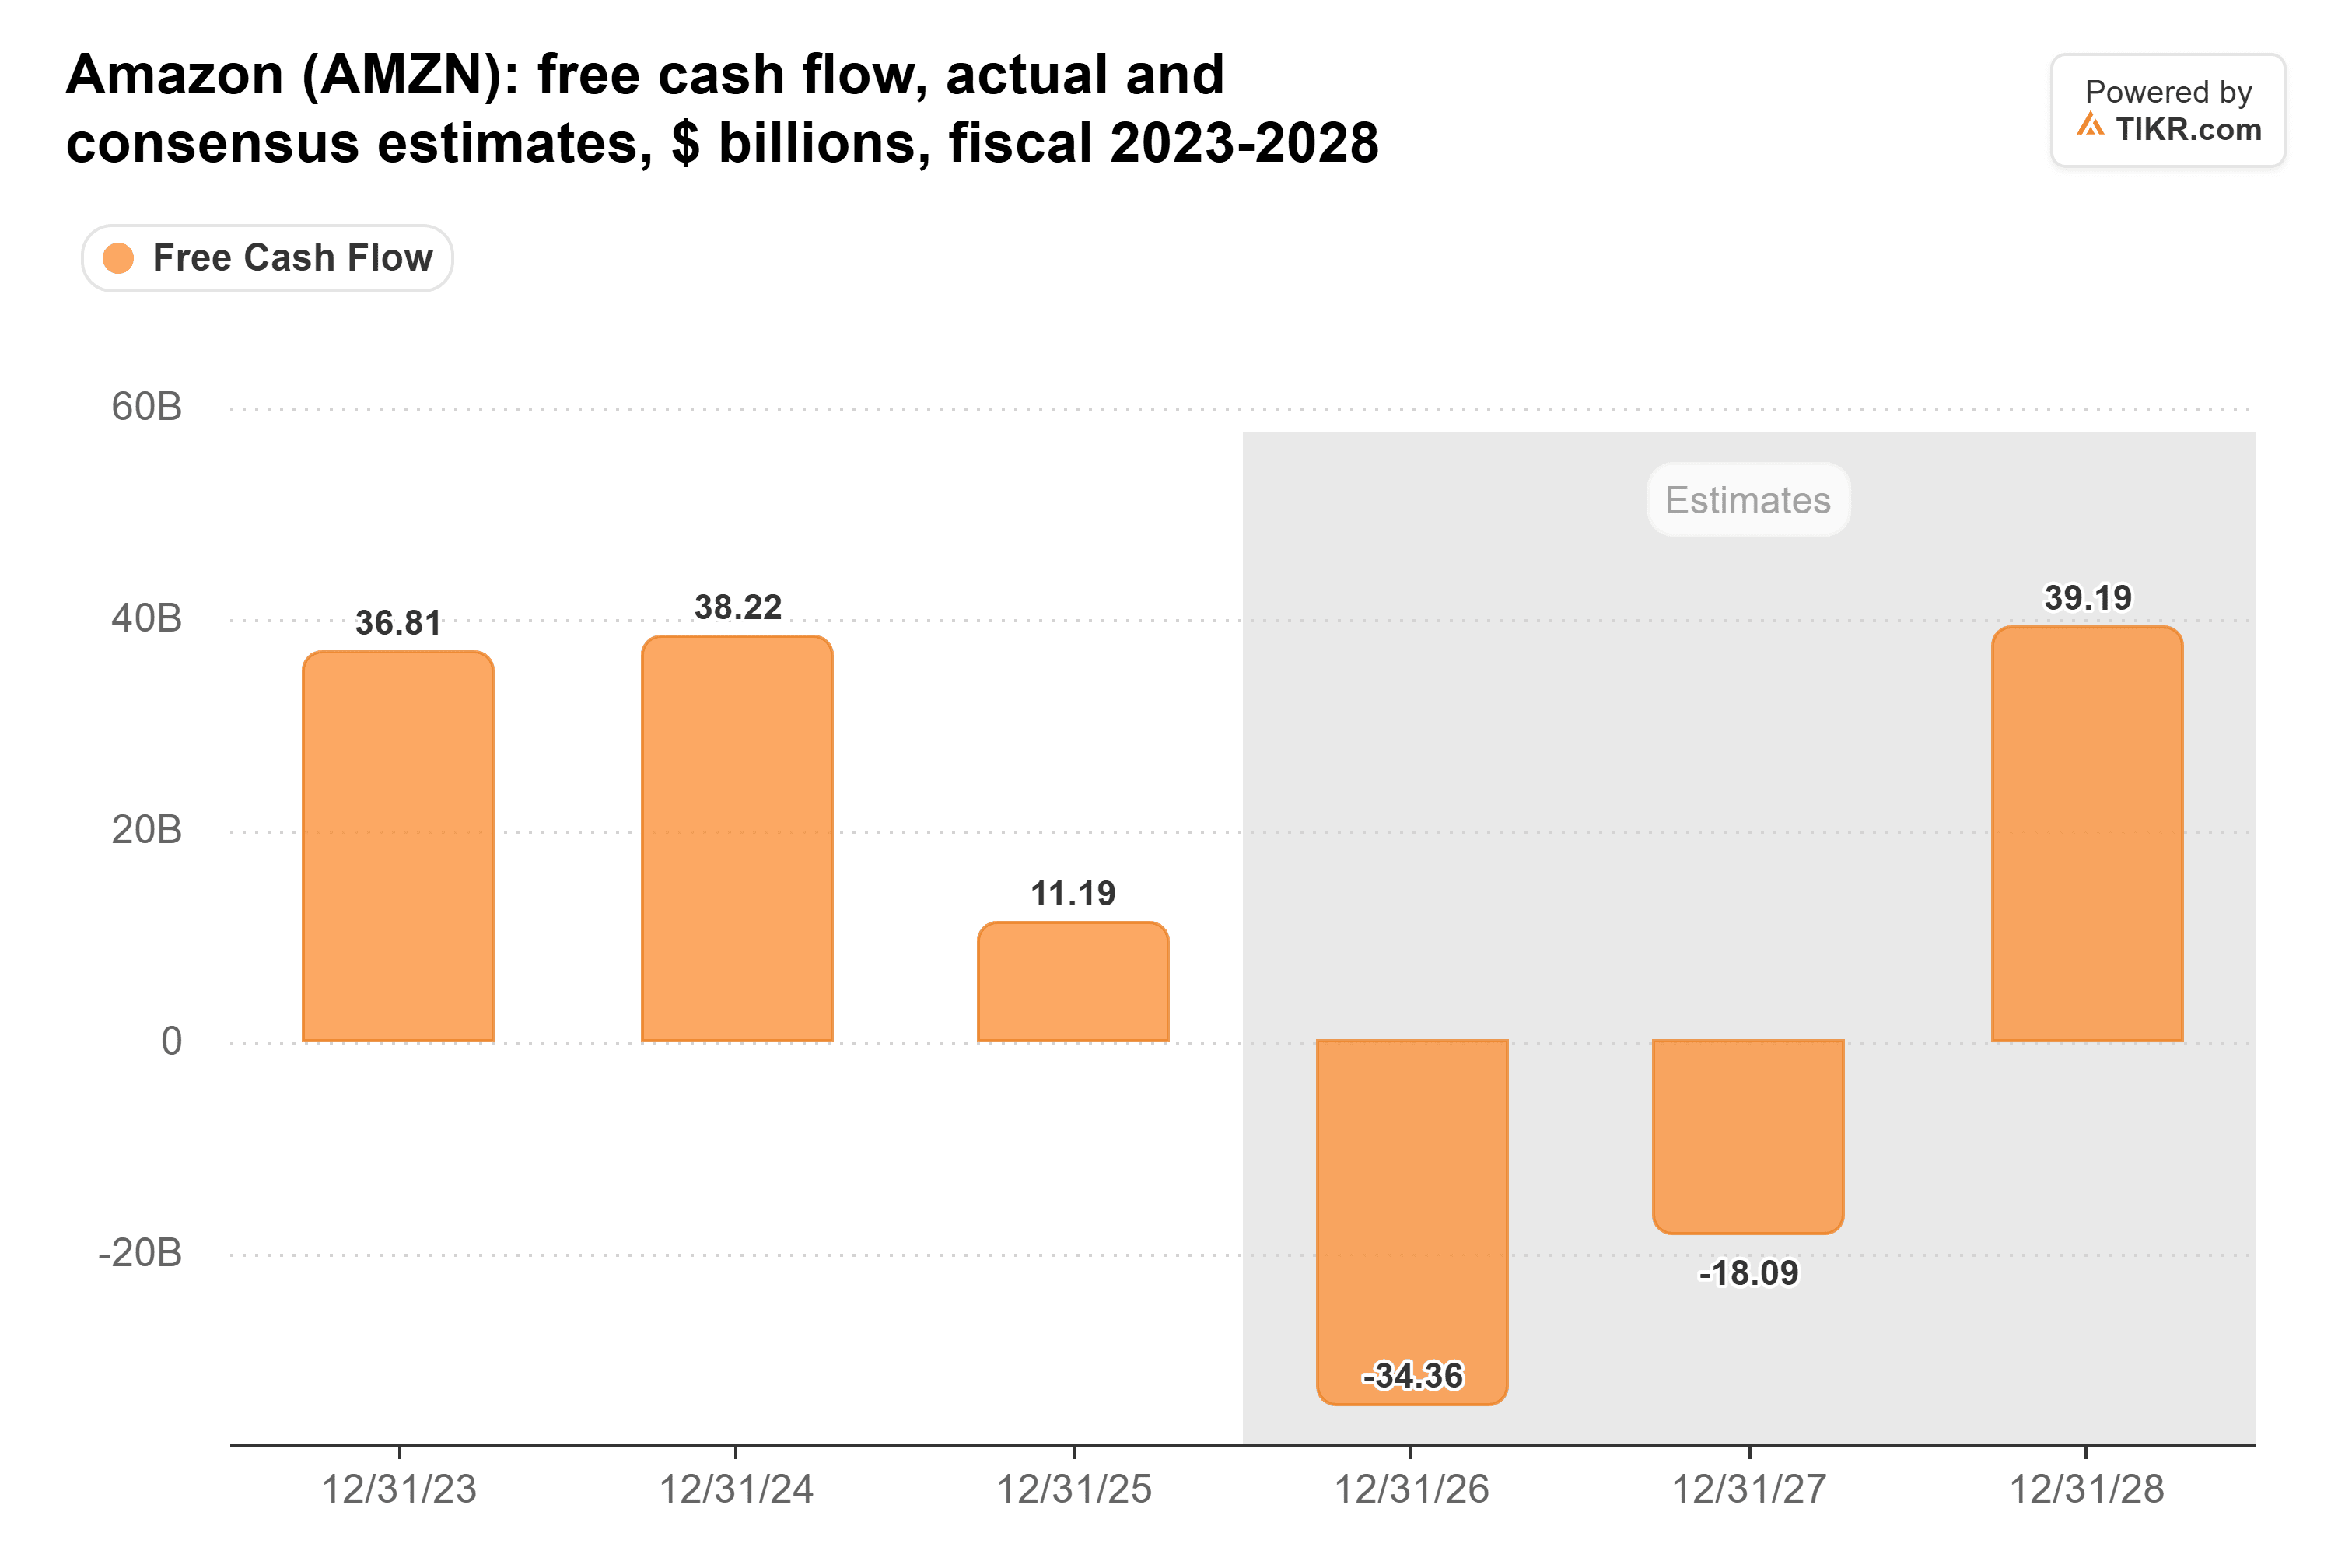
Isso soma cerca de US$ 53 bilhões em saídas ao longo de 2026 e 2027. E o CEO Andy Jassy disse que a Amazon espera "gastar significativamente mais em 2027" do que os aproximadamente US$ 220 bilhões que planeja gastar este ano.
O TIKR Acompanha 60 Analistas na Amazon. Quantos Dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Venda na Amazon, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Amazon
Quanto a Amazon Já Tomou Emprestado
A Amazon tomou empréstimos para preencher a lacuna. Sua dívida total, que inclui arrendamentos, quase dobrou no último ano, chegando a US$ 305 bilhões no final de setembro:
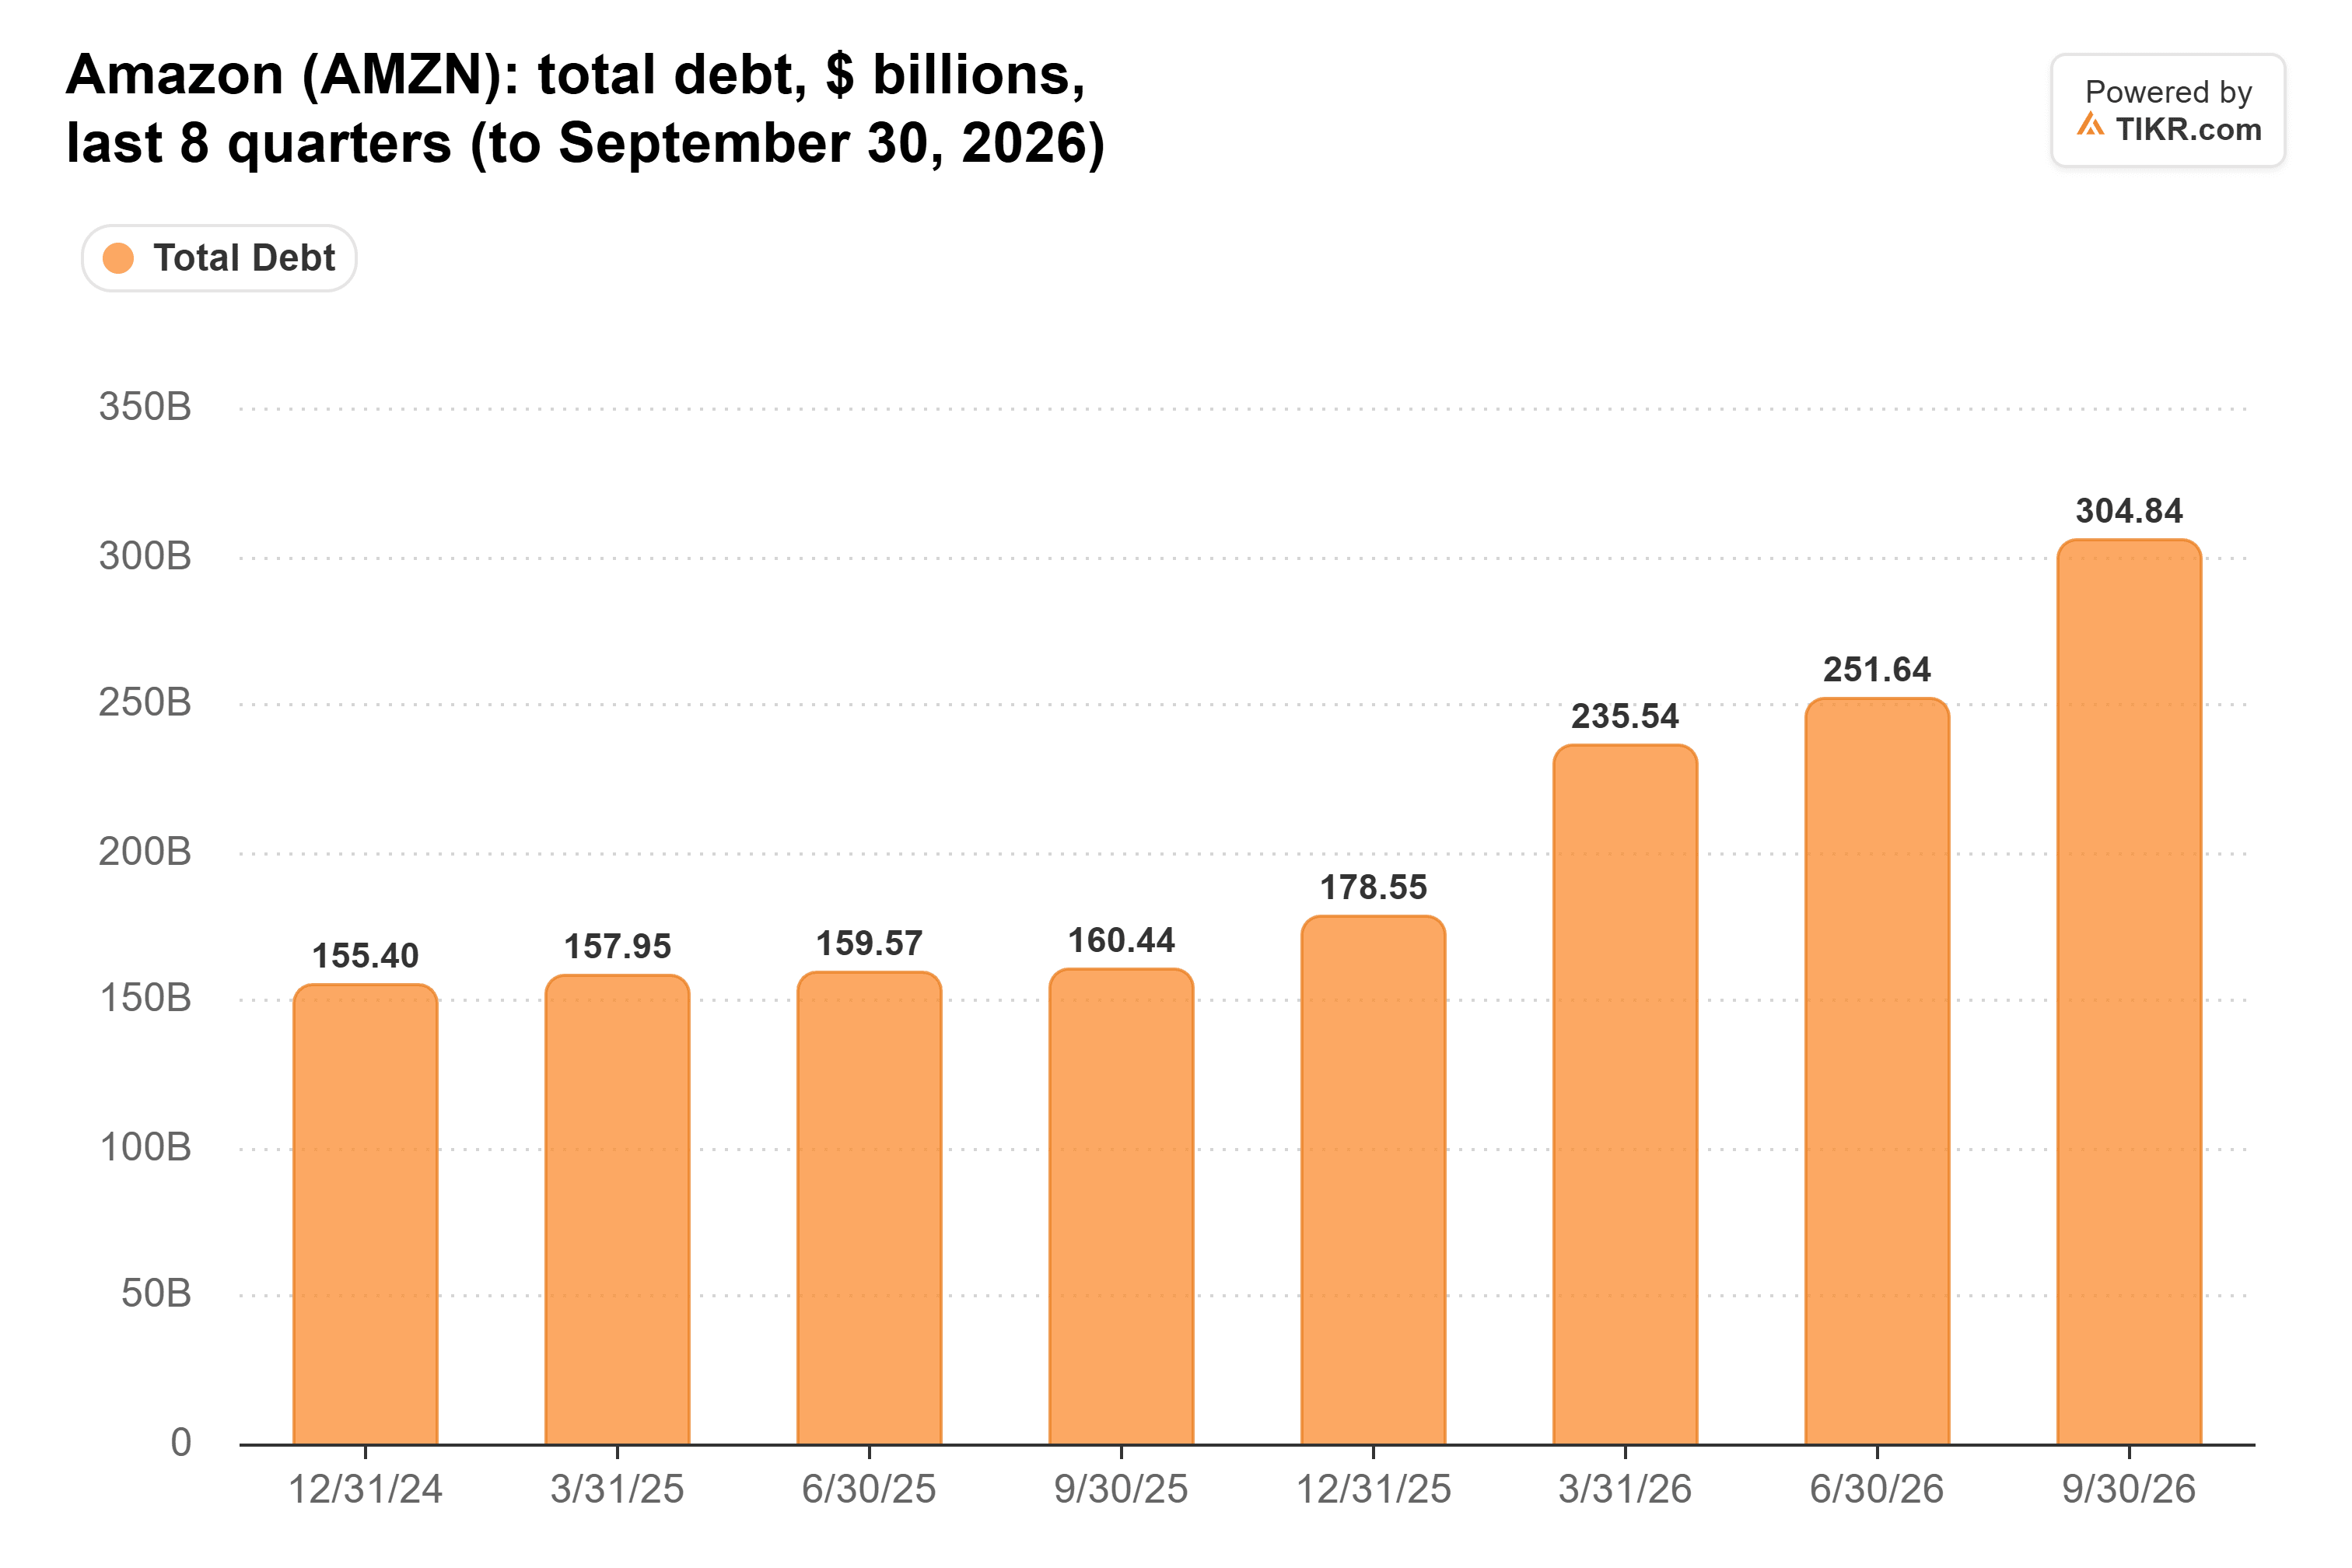
As emissões de títulos são mais claras por si só: a dívida de longo prazo pelo valor de face saltou de US$ 68,8 bilhões no final de 2025 para US$ 180,9 bilhões nove meses depois. Nenhum dos US$ 80 bilhões está em nenhuma das cifras ainda, porque a Amazon não pode sacar da facilidade até 2027, e o 10-Q diz que esses saques contarão como dívida de longo prazo. O arquivamento também coloca os compromissos totais da Amazon em US$ 883 bilhões no final de setembro, mais que o dobro de um ano antes, uma vez que arrendamentos que não começaram e equipamentos que a Amazon concordou em comprar são adicionados à sua dívida e juros.
Os Títulos do Tesouro São a Concorrência da Agora
A preocupação de Palihapitiya é que os investidores possam preferir dívida do governo a dívida de IA. Se o fizerem, disse ele no episódio, os hiperescaladores e laboratórios de IA pagarão taxas mais altas para tomar empréstimos. Tomadores menores, como as neoclouds, pagarão ainda mais, e os mais fracos poderão entrar em default mais cedo.
A Amazon está longe de ser uma das fracas. Mas os traders de títulos notaram o endividamento: o custo de segurar a dívida da Amazon contra inadimplência por cinco anos subiu cerca de 50% desde o início de agosto, de acordo com dados da Bloomberg.
A AWS Está Se Pagando
Os credores estão oferecendo US$ 80 bilhões por um motivo. A AWS cresceu 39% para US$ 46,0 bilhões no último trimestre com uma margem operacional de 38,7%, e seu backlog atingiu US$ 578 bilhões. Jassy projeta crescimento da AWS acima de 40% tanto em 2027 quanto em 2028, e a administração diz que os compromissos dos clientes já cobrem grande parte da capacidade que está sendo construída. Tomar empréstimos contra os servidores que fornecem essa capacidade distribui seu custo ao longo dos anos em que os clientes pagam por eles, o que é um casamento sensato.
O Que os Investidores da Amazon Devem Contar
A Amazon pode pagar por isso. Os US$ 80 bilhões ainda pertencem à conta de IA, no entanto, e o caso da ação depende do fluxo de caixa livre se tornar positivo em 2028. Até que isso aconteça, a Amazon está competindo com o Tesouro e todos os outros gigantes da IA pelos mesmos compradores de títulos, e seu custo do dinheiro é o risco. Eu gostaria de ver essa virada chegar no prazo antes de chamar a Amazon de máquina de caixa novamente.
O primeiro teste vem no início de fevereiro, quando a Amazon apresentará sua perspectiva de capex para 2027 com os resultados do quarto trimestre. A Morgan Stanley já espera US$ 355 bilhões, cerca de 60% a mais do que os US$ 220 bilhões deste ano. Uma previsão (guidance) perto disso significa mais endividamento e uma virada mais tardia.
Então, quanto vale realmente a ação da Amazon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Amazon poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Observe que os artigos do TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!