


Principais Estatísticas da Ação da Capital One
- Faixa de 52 Semanas: $174.24 a $259.64
- Média de Preço-Alvo do Mercado: ~$258
- Preço-Alvo do Modelo TIKR (Cenário Médio): ~$321
- Capitalização de Mercado: ~$127.1 bilhões
- ROE dos Últimos 12 Meses: 9.0%
- P/L Próximos 12 Meses: ~9.5x
- Dividend Yield: 1.6%
- CAGR de Receita Próximos 2 Anos: ~13%
- CAGR de EPS Próximos 2 Anos: ~11%
Avalie suas ações favoritas como a Capital One com 5 anos de previsões de analistas usando o novo Modelo de Valuation do TIKR (É grátis) >>>
A Capital One Comprou a Discover. Agora Está Construindo Algo que Parece um Desafiante da Visa.
Quando a Capital One (COF) adquiriu a Discover Financial Services em maio de 2025 por US$ 35,3 bilhões, o negócio parecia uma grande fusão bancária. Tornou-se muito mais estratégico. A Capital One não comprou apenas os portadores de cartão da Discover. Ela comprou a rede de pagamento da Discover, a infraestrutura que processa transações entre comerciantes e portadores de cartão.
Ao possuir essas "rails" (infraestrutura), a Capital One pode rotear suas próprias transações de cartão sem pagar taxas à Visa ou Mastercard, capturando a receita que antes ia para outros. Os cartões de débito já foram totalmente convertidos para a rede Discover, com as sinergias de receita associadas agora em seu ritmo anualizado (run-rate) trimestral total.
Os testes de cartões de crédito da marca Capital One na rede, incluindo Savor, Quicksilver e VentureOne, estão em andamento, com a transição completa de novas origens de conta esperada para o final de 2026 e as conversões de contas existentes a serem concluídas até o início de 2027.
No 2º trimestre de 2026, o CEO Richard Fairbank descreveu a integração como indo bem, com aproximadamente um terço das sinergias de despesas operacionais já realizadas. A meta total de sinergia de US$ 2,5 bilhões é esperada até meados de 2027, com a administração fornecendo previsões (guidance) de um aumento de aproximadamente 15% no lucro ajustado em 2027, uma vez que o trabalho de integração estiver substancialmente completo.
A receita líquida total cresceu 4% para US$ 15,9 bilhões, a margem de juros líquida expandiu 14 pontos base para 8,01%, e a provisão para perdas com crédito diminuiu US$ 1,1 bilhão para US$ 3,0 bilhões, à medida que a qualidade de crédito em toda a carteira combinada melhorou. O EPS ajustado ficou em US$ 5,81 por ação diluída.
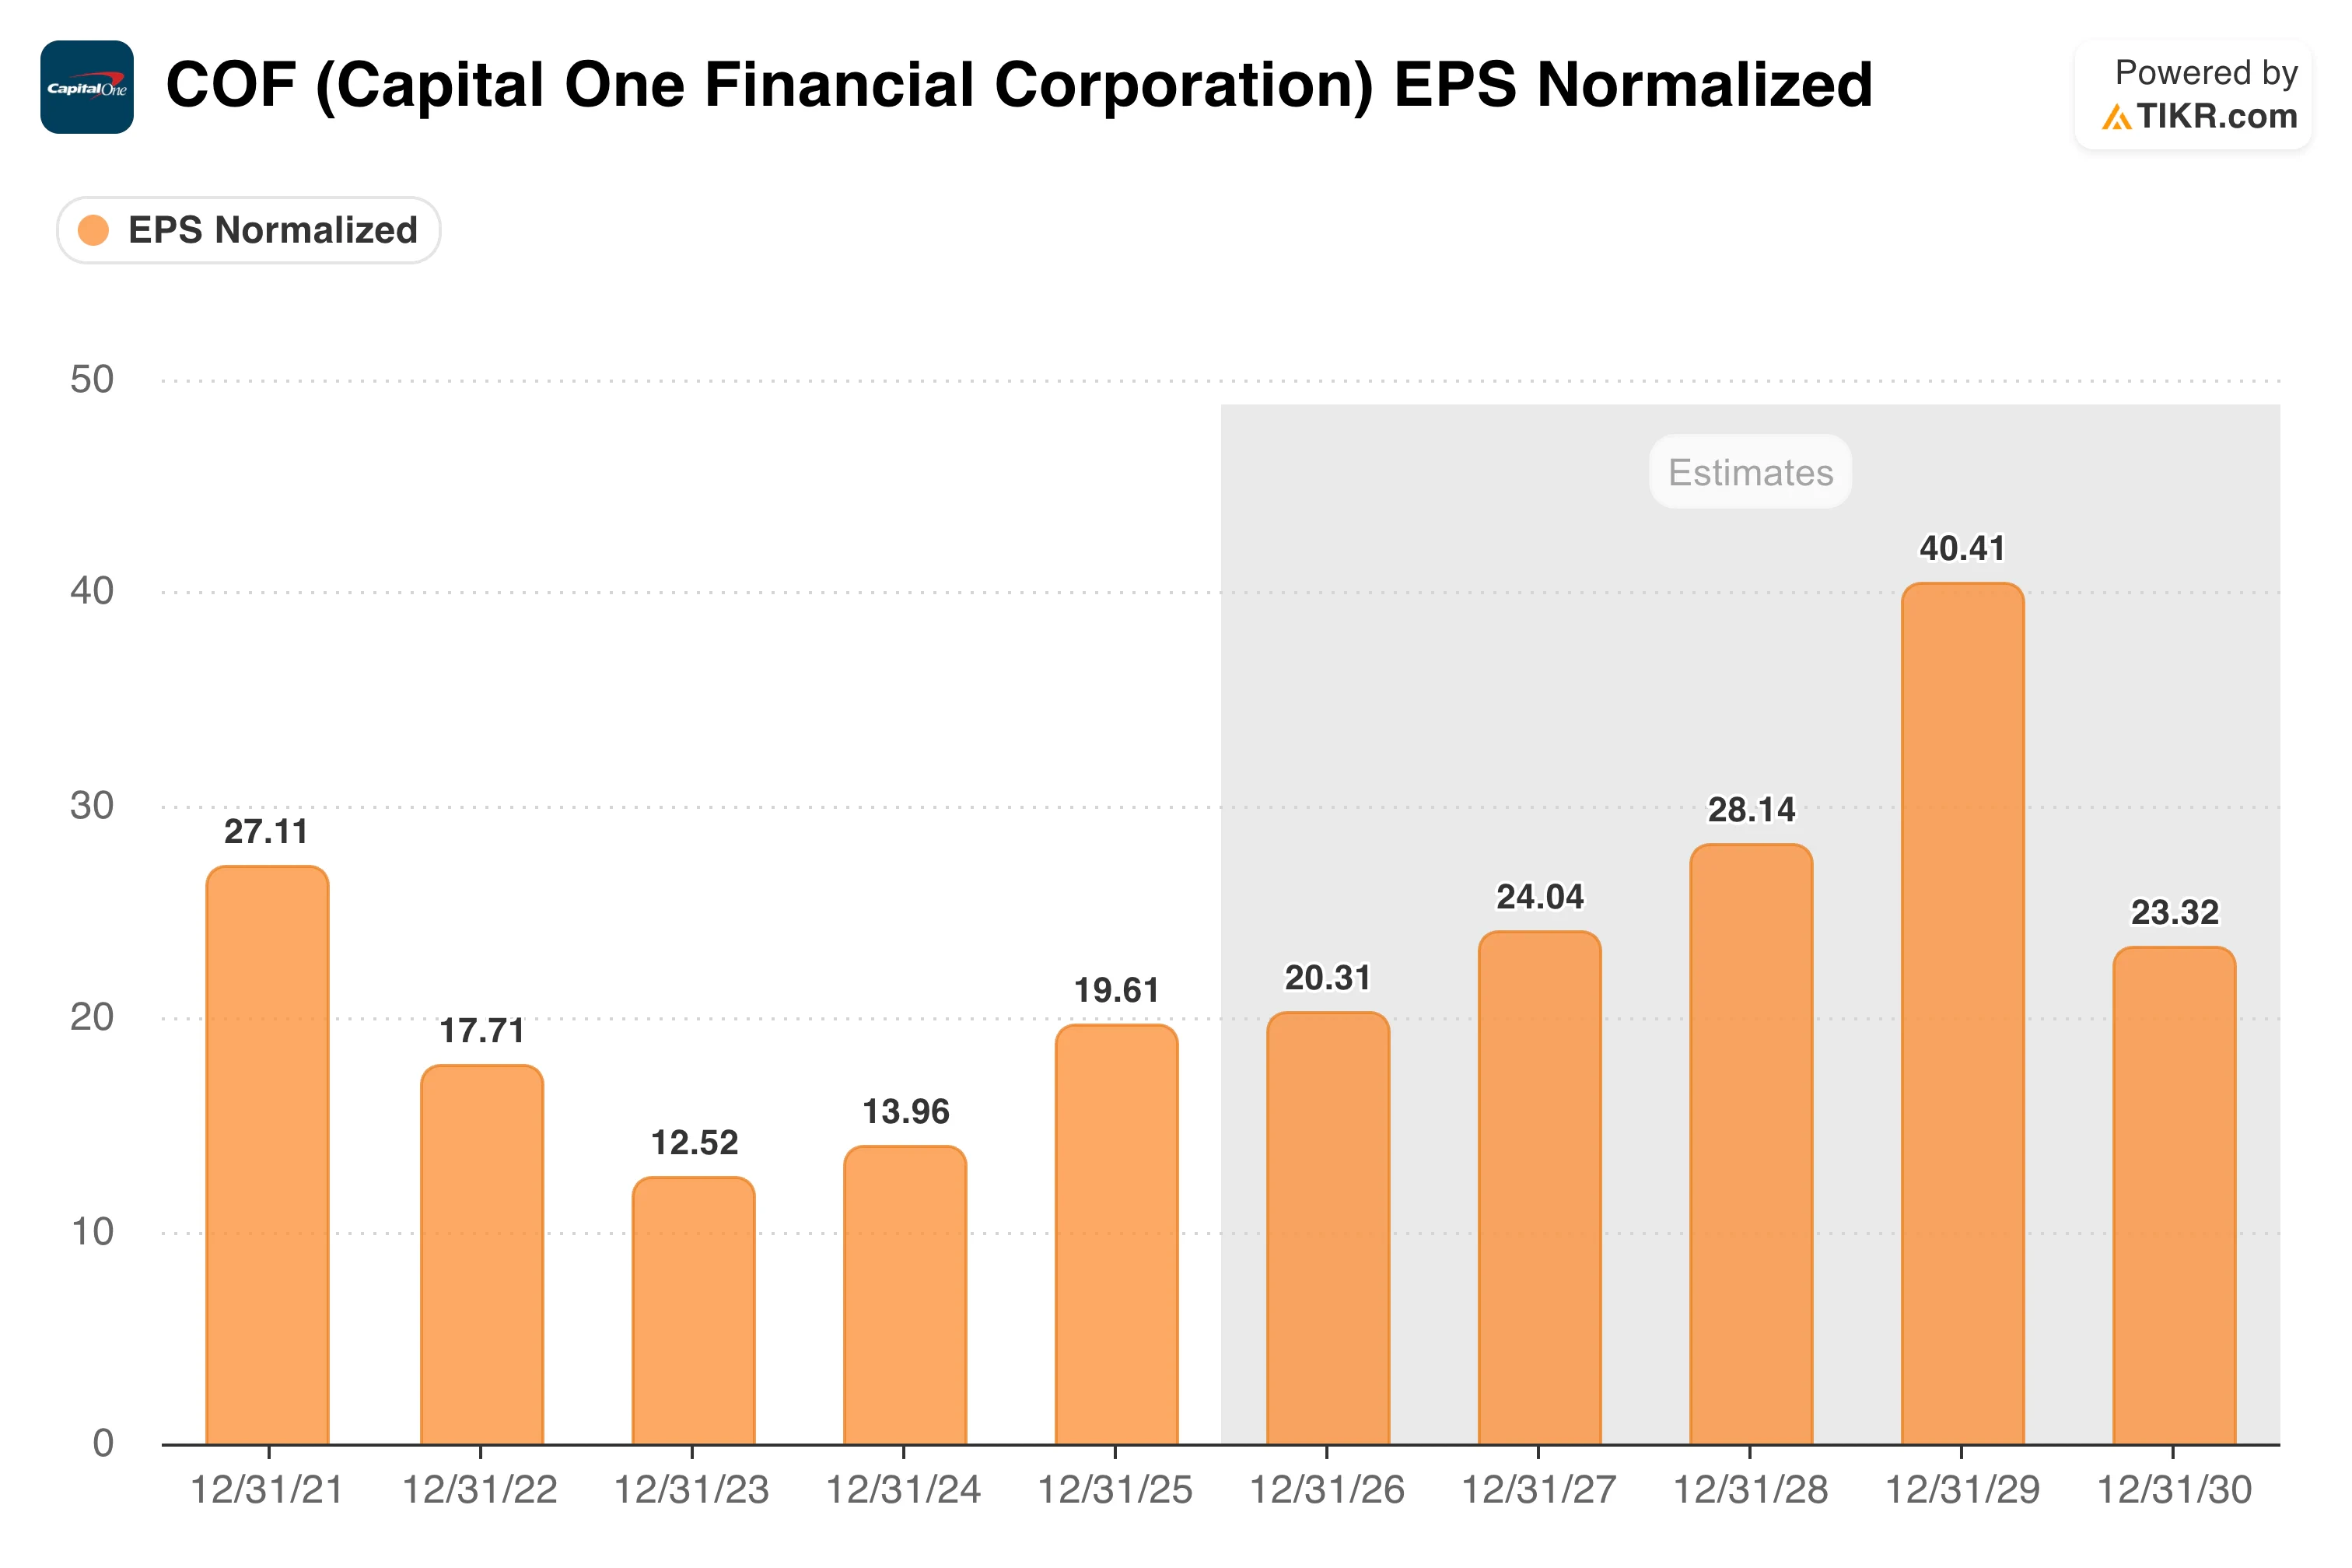
O gráfico do EPS requer algum contexto. O pico de 2021 em torno de US$ 27 refletiu liberações de reservas da era pandêmica, e não o poder de geração de lucro anualizado (run-rate), e a compressão até 2023 refletiu um aperto deliberado de crédito à medida que as tendências de inadimplência se normalizaram.
A partir da base de US$ 19,61 em 2025, as estimativas de consenso projetam um EPS de cerca de US$ 20 em 2026, acelerando para aproximadamente US$ 24 em 2027 e US$ 28 em 2028, à medida que as sinergias fluem e a carteira de empréstimos da Discover retoma o crescimento.
As cifras estimadas para 2029 e 2030 mostram uma volatilidade incomum que provavelmente reflete suposições de modelagem, portanto, a leitura mais confiável é a trajetória de 2026 a 2028.
Veja estimativas históricas e futuras para a ação da Capital One (É grátis!) >>>
O Motor de Receita Tem Aumentado Silenciosamente
A receita de juros líquida é o principal motor de receita da Capital One: o spread entre o que a empresa ganha em seus empréstimos e o que paga em depósitos e empréstimos. O gráfico abaixo mostra que o valor quase dobrou em cinco anos, de US$ 24,17 bilhões em 2021 para US$ 42,88 bilhões em 2025.
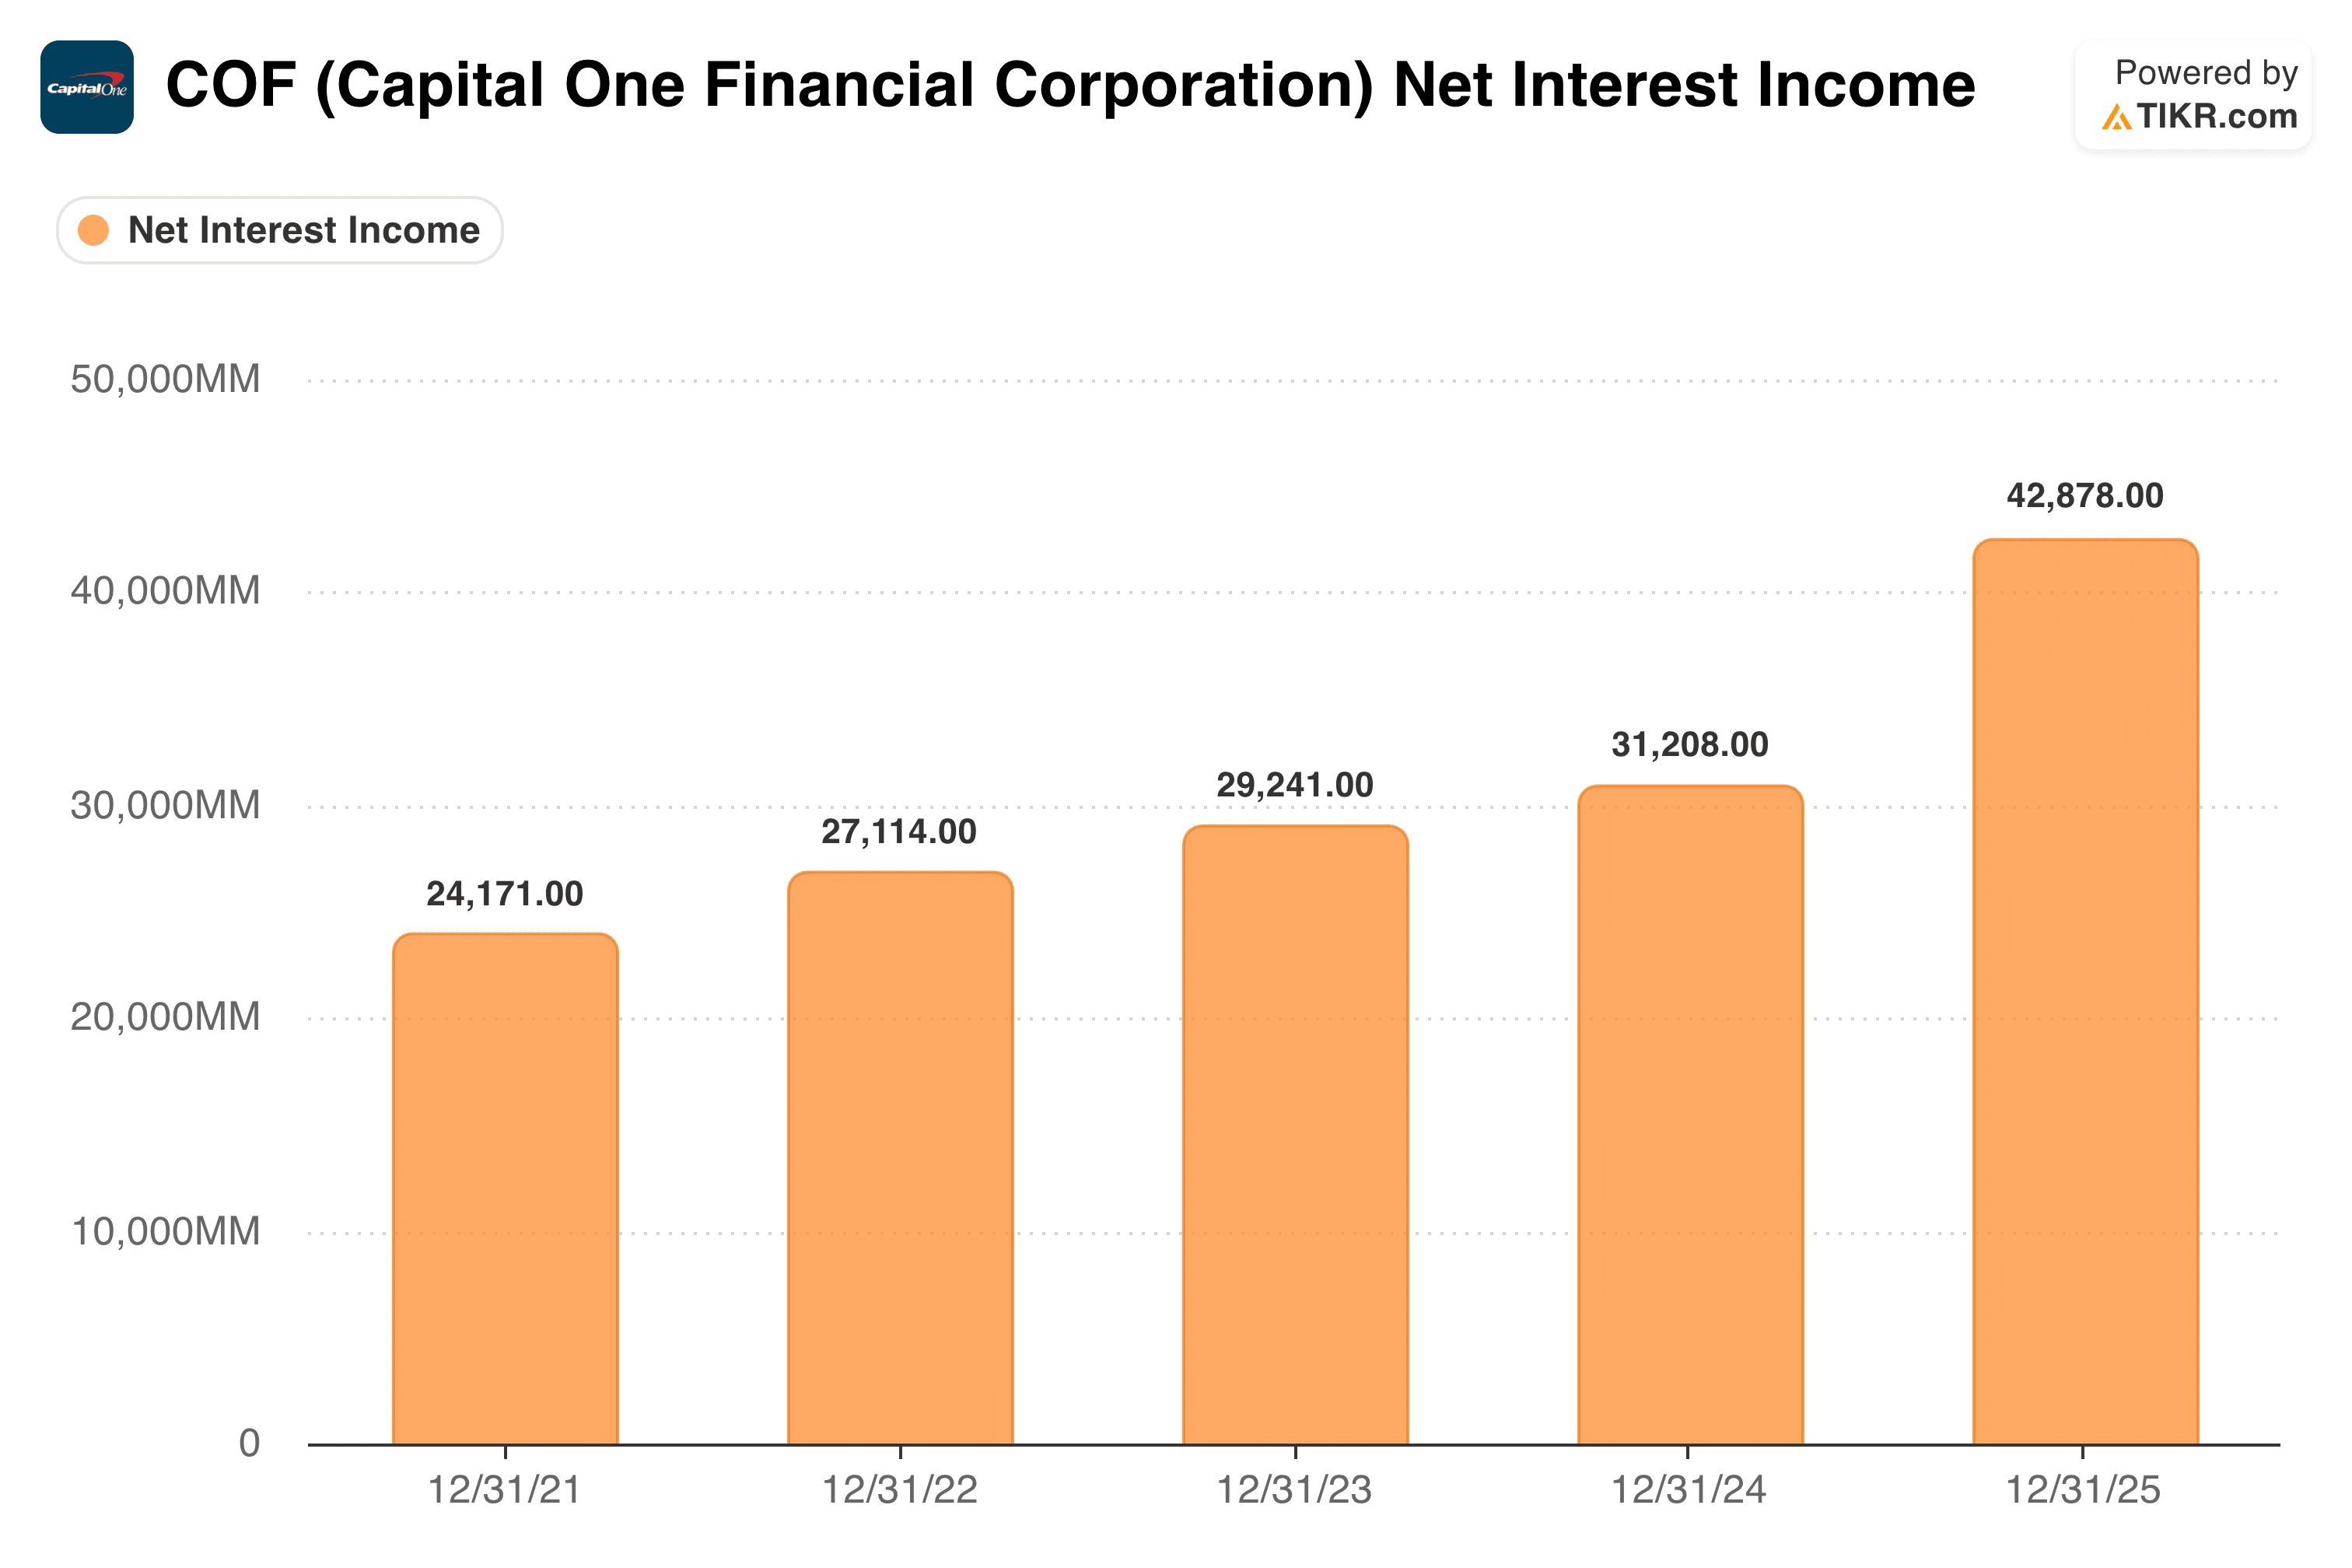
O salto de 37% de 2024 para 2025 reflete a carteira de empréstimos da Discover se juntando à entidade combinada, adicionando um grande portfólio de recebíveis de cartão de crédito.
O volume de compras com cartão de crédito atingiu US$ 253,8 bilhões no 2º trimestre de 2026, um aumento de 26% em relação ao ano anterior, com o volume de transações da Rede Global de Pagamentos atingindo aproximadamente US$ 190 bilhões, um aumento de 9% sequencialmente, à medida que mais volume é roteado através das "rails" da Discover.
A aquisição da Brex, concluída no início de 2026 por US$ 5,15 bilhões, estende a plataforma ainda mais para os gastos corporativos e de pequenas empresas com cartões, adicionando um segmento B2B de rápido crescimento ao lado do negócio de consumo.
Veja como a Capital One se sai em comparação com seus pares no TIKR (É grátis!) >>>
O que Diz o Modelo de Valuation?
O modelo de valuation do TIKR aplica um crescimento de receita anual de aproximadamente 6% até 2030 com margens líquidas de lucro próximas a 20%, chegando a um preço-alvo de cenário médio de cerca de US$ 321 por ação, implicando um retorno total de aproximadamente 55% a uma TIR anualizada de cerca de 11% ao ano.
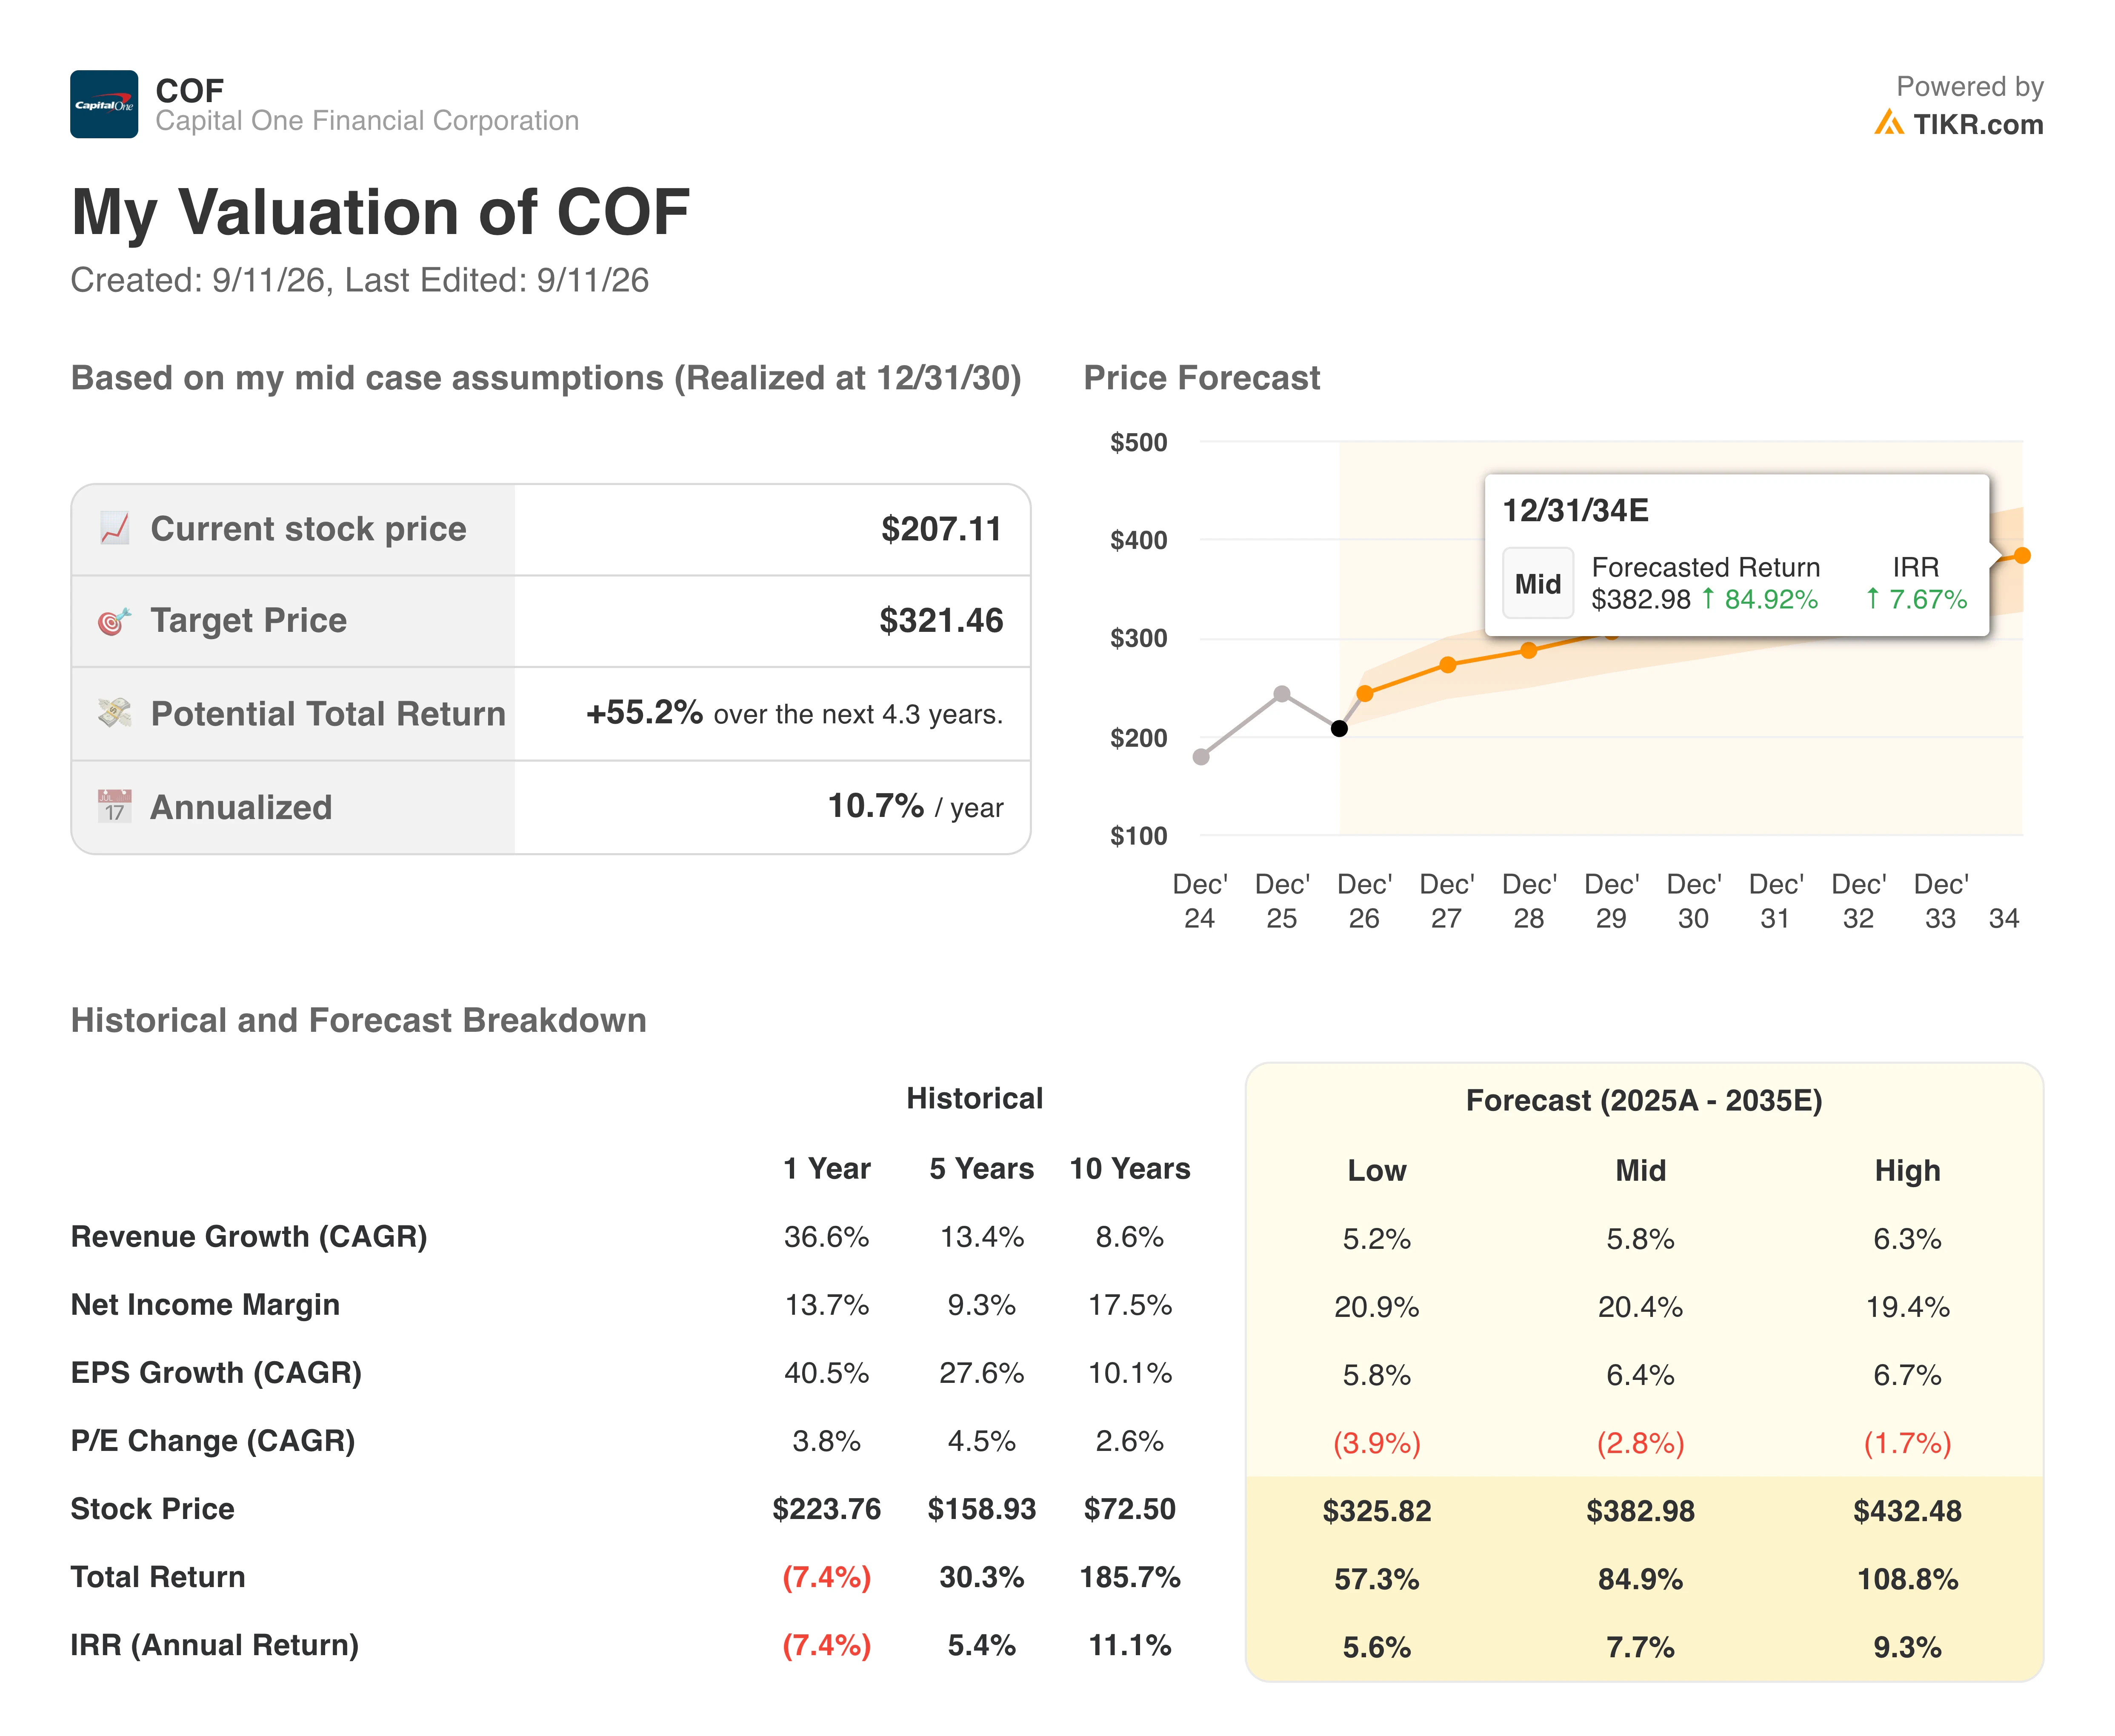
Com menos de 10 vezes o lucro futuro e uma média de preço-alvo do mercado de cerca de US$ 258, implicando uma valorização de quase 24%, a COF é um dos nomes mais atraentes em termos de valuation em serviços financeiros no momento.
Adicionando o dividend yield de 1,6% ao retorno de preço do modelo, o retorno anual total no cenário médio fica próximo a 12%, o que reflete o ceticismo atual do mercado sobre se a integração entregará o que a administração está projetando.
Você Deve Comprar a Ação da Capital One?
O caso otimista é a integração da Discover atingindo suas metas. Se os US$ 2,5 bilhões em sinergias se materializarem até meados de 2027 conforme previsto, e a Capital One se tornar uma genuína terceira rede ao lado da Visa e Mastercard, o poder de geração de lucro da entidade combinada será substancialmente maior do que o múltiplo atual reflete.
Com aproximadamente 9,5 vezes o lucro futuro, a ação está precificada para incerteza contínua, e não para sucesso, o que significa que a valorização é significativa se a administração executar.
O caso pessimista centra-se no risco de crédito ao consumidor e de execução. A Capital One tem exposição significativa a mutuários de cartão de crédito subprime e near-prime, um segmento que tende


