Principais Estatísticas da Ação da NextEra Energy
- Preço Atual: $82.31
- Preço-Alvo (Médio): ~$135
- Alvo do Mercado: ~$98
- Retorno Total Potencial: ~65%
- TIR Anualizada: ~12% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation da TIKR (É grátis) >>>
O Que Aconteceu?
A NextEra Energy (NEE) acabou de receber o tipo de notícia que costumava fazer sua ação subir. Em 8 de setembro, o Departamento de Energia dos EUA fechou um empréstimo de até US$ 1,9 bilhão para ajudar a reiniciar a usina nuclear Duane Arnold em Iowa, e o Google concordou em comprar a maior parte dessa energia por 25 anos. O financiamento está fechado, embora a usina ainda precise da licença da Comissão Reguladora Nuclear antes de operar. As ações fecharam a semana a $82.31, praticamente onde começaram e bem abaixo da máxima de 52 semanas de $98.75.
A NextEra perdeu a receita do segundo trimestre por uma margem ampla, sua fusão com a Dominion Energy ainda enfrenta anos de revisão regulatória, e uma concessionária com mais de US$ 107 bilhões em dívida líquida é exatamente o tipo de empresa que os investidores vendem quando ficam nervosos com as taxas de juros. A questão é se essa cautela empurrou uma empresa que está se reconstruindo em uma plataforma de energia abaixo de um preço que seus próprios números justificam.
Um Reinício Nuclear que o Governo Federal Está Pagando para Reduzir o Risco
Duane Arnold é uma usina de 615 megawatts que parou de funcionar em 2020, quando um derecho forçou uma aposentadoria já planejada a ocorrer mais cedo. O plano de reinício em si remonta a outubro passado, então o novo incremento aqui é o financiamento: o empréstimo do DOE, feito por meio de seu Escritório de Financiamento de Dominância Energética, reduz o custo de capital do projeto e compartilha seu risco com o governo. A NextEra mira a operação comercial o mais tardar no primeiro trimestre de 2029, sujeito à aprovação da NRC.
O que faz o projeto ser viável é o comprador. O Google tem um contrato de 25 anos para a maior parte da produção da usina, recebendo a eletricidade como um suprimento livre de carbono 24 horas por dia para suas operações de nuvem e IA. Esse contrato transforma uma reforma especulativa em uma financiada, com um comprador contratado por décadas.
Na teleconferência de julho, o CEO John Ketchum vinculou o projeto a uma ideia maior: "A reativação de nossa usina nuclear Duane Arnold é um exemplo perfeito de combinar carga elétrica com geração de energia." Esse princípio é o mesmo por trás das ordens de demonstração de causa da FERC emitidas em junho, e Ketchum passou 18 meses posicionando a empresa para vendê-lo. Uma usina financiada com um contrato de hiperescalador torna esse posicionamento real.

Veja dados históricos e estimativas futuras para a ação da NextEra Energy (É grátis!) >>>
A Melhoria que o Mercado Não Precificou
A receita do T2 da NextEra foi de US$ 7.534 milhões contra um consenso próximo de US$ 8.168 milhões, uma diferença de quase 8%, mesmo com o LPA ajustado de US$ 1,15 superando a estimativa do mercado de US$ 1,11 e subindo cerca de 9,5% ano a ano. Para uma concessionária intensiva em capital, essa lacuna de receita parece mais um problema de timing do ciclo de construção do que de demanda perdida, e o motor de lucros que financia o dividendo continuou girando: a Florida Power & Light aumentou o capital regulatório empregado em cerca de 9,3%, a administração reafirmou a previsão de LPA ajustado anual de US$ 3,92 a US$ 4,02 no limite superior, e o dividendo subiu para US$ 0,62 com um índice de distribuição que deixa margem.
Em seu recente arquivamento S-4, a NextEra divulgou que o EBITDA ajustado da Energy Resources para 2032 agora está cerca de US$ 4 bilhões acima do que foi projetado em sua conferência de investidores de dezembro, impulsionado por retornos melhores que o previsto na origem de renováveis e armazenamento. Isso é um aumento concreto na base de lucros futuros, não uma narrativa. A demanda que a alimenta é ampla: a NextEra agora conta com 30 potenciais hubs de data centers e espera 40 até o final do ano, enquanto a FPL elevou sua meta de carga grande de 6 para 8 gigawatts até 2032, com aproximadamente 21 gigawatts de interesse e 12 em negociações avançadas. Cada gigawatt atendido sob a tarifa da FPL significa cerca de US$ 2 bilhões de despesas de capital ganhando um retorno regulado, e a recontratação está sendo feita com um prêmio de aproximadamente US$ 20 por megawatt-hora em prazos de 15 anos.
Dívida líquida acima de US$ 107 bilhões e um fluxo de caixa livre profundamente negativo significam que a história do capital próprio depende dessa conversão de gastos em ativos contratados no prazo, embora um programa de hedge de taxa de juros de US$ 46 bilhões amorteça a exposição às taxas. A fusão com a Dominion adiciona uma segunda variável: os acionistas de ambas as empresas aprovaram o acordo de US$ 66,8 bilhões totalmente em ações em 3 de setembro, mas ele precisa de reguladores estaduais e federais, não deve ser concluído até o segundo semestre de 2027, e o governador da Virgínia moveu-se para intervir na revisão. Em comparação com pares regulados, o EV/EBITDA da NEE próximo de 14,5 vezes está acima de onde a maioria negocia, com a Portland General em torno de 8 vezes, a OGE Energy perto de 10 vezes e a IDACORP próxima de 14 vezes, um prêmio defensável apenas se a demanda se concretizar.

Veja como a NextEra Energy se sai contra seus pares na TIKR (É grátis!) >>>
Análise do Modelo Avançado da TIKR
- Preço Atual: $82.31
- Preço-Alvo (Médio): ~$135
- Retorno Total Potencial: ~65%
- TIR Anualizada: ~12% / ano
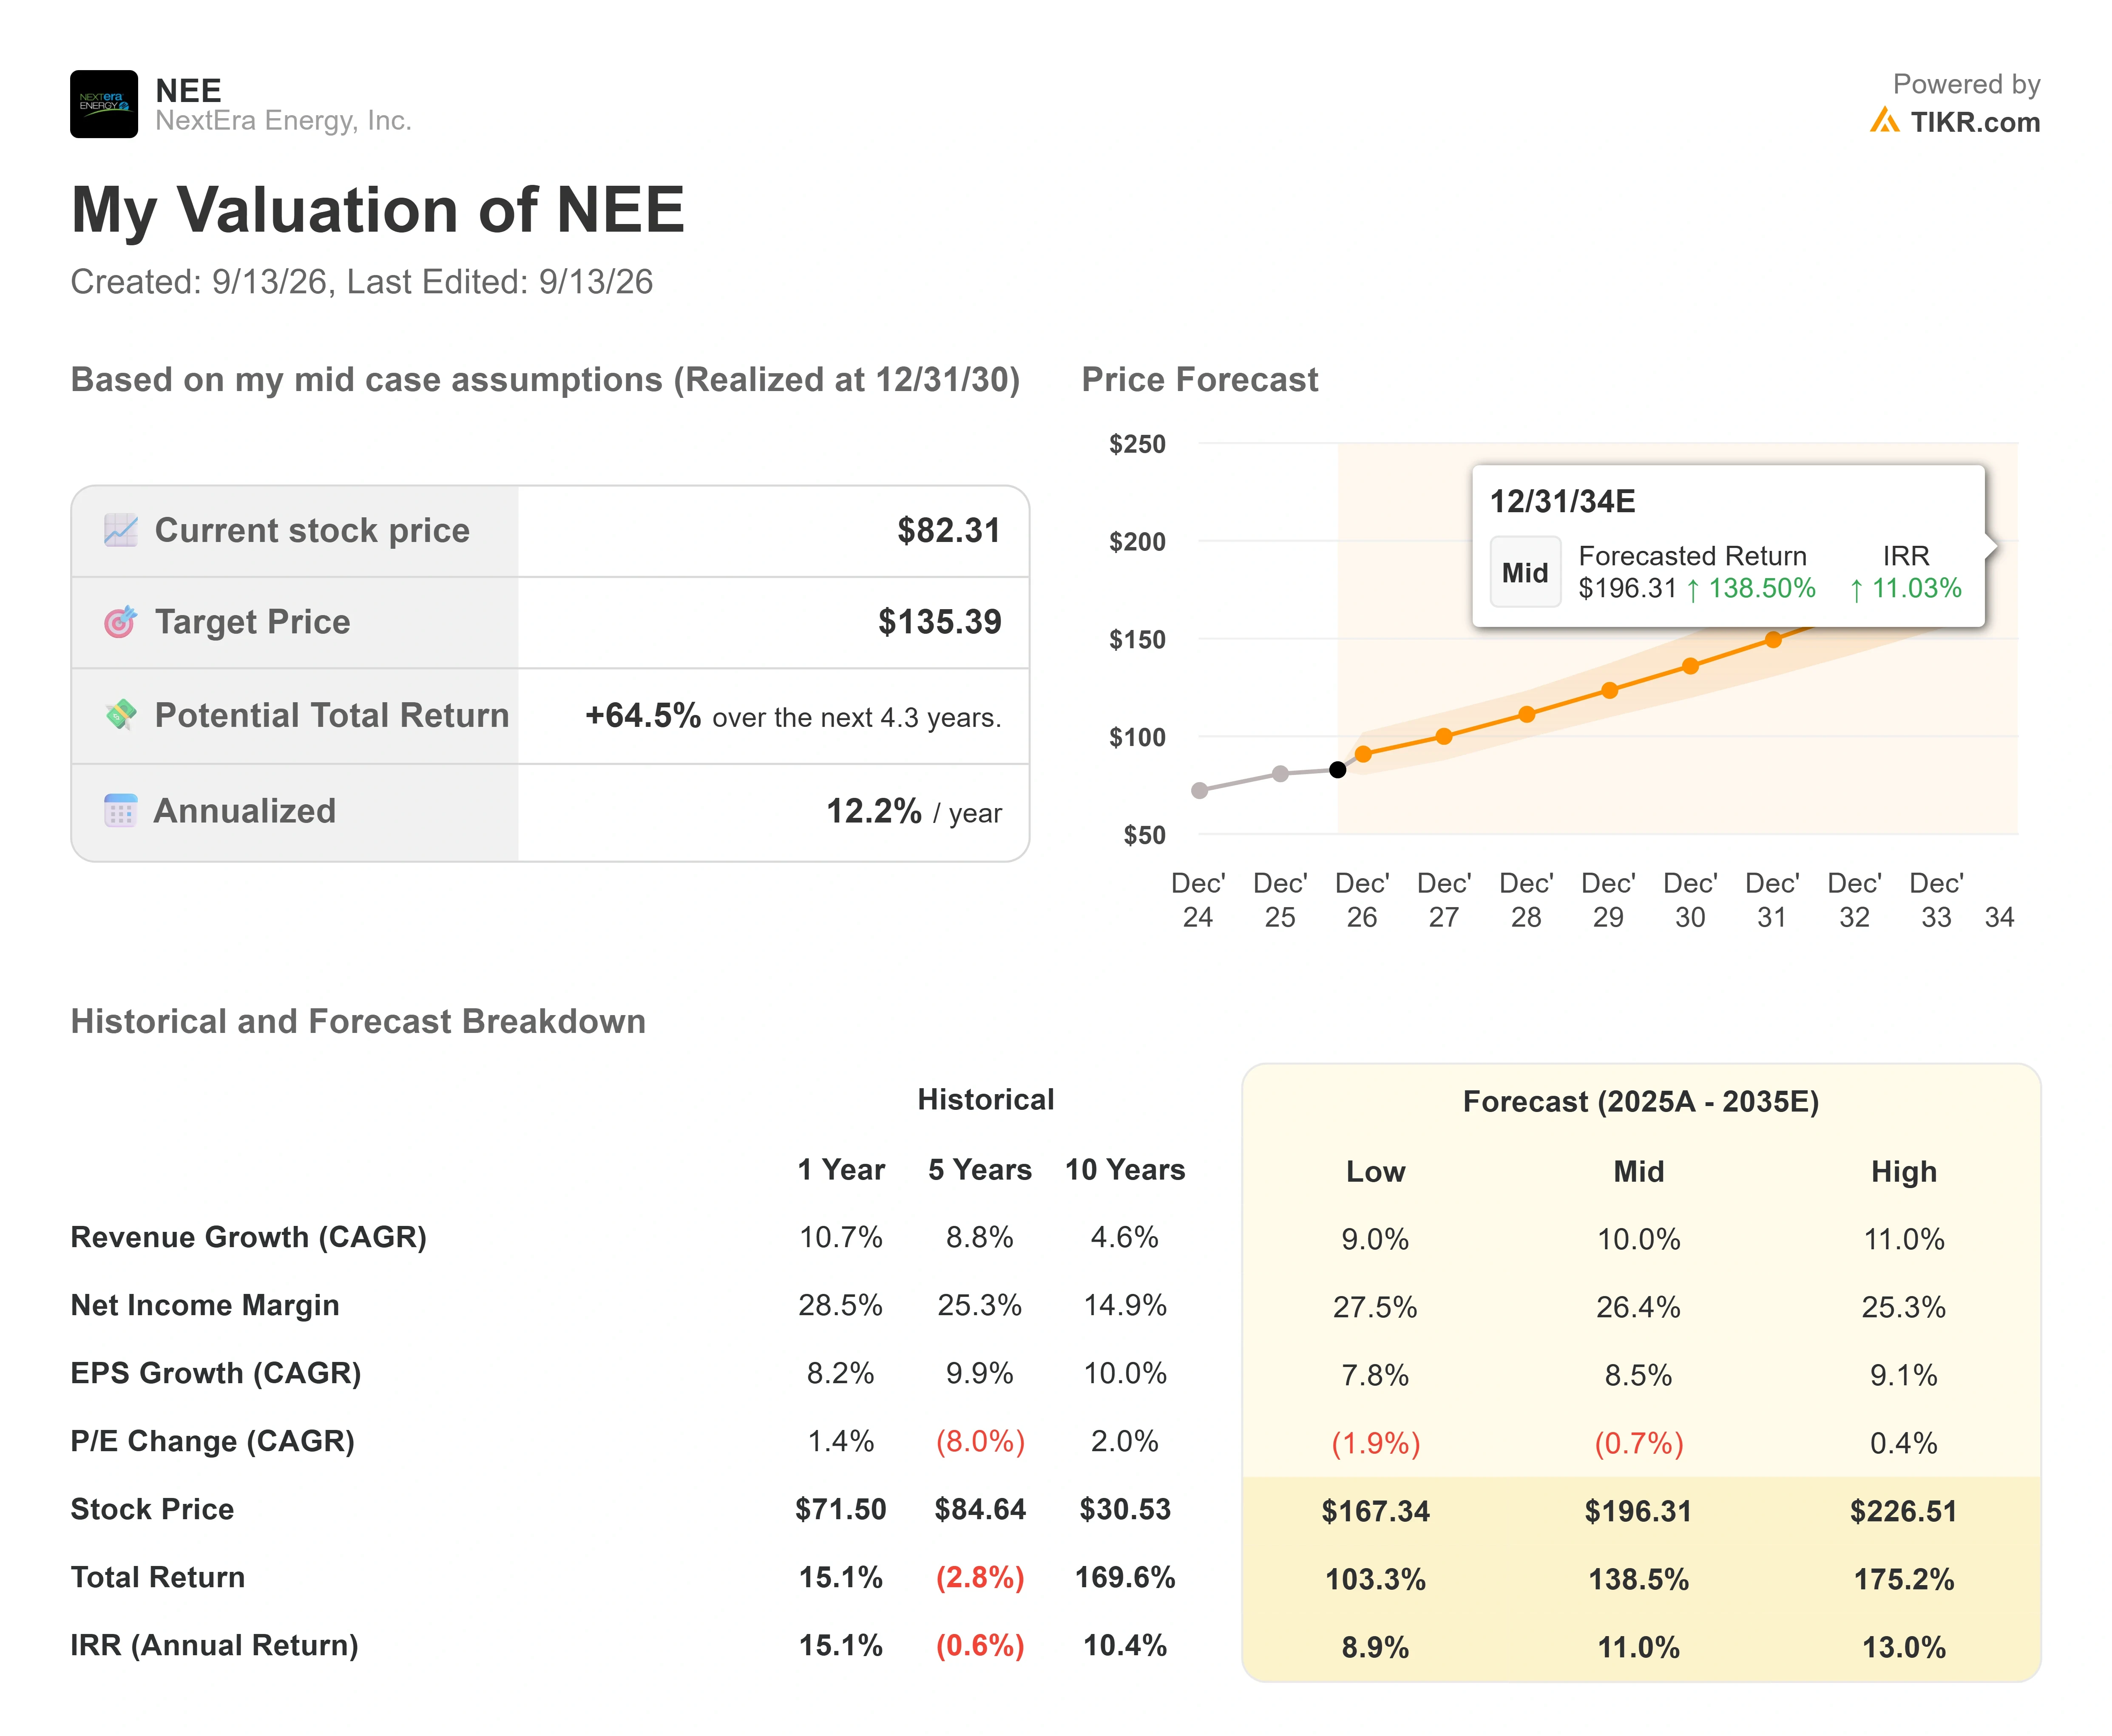
O modelo de caso médio da TIKR valora a NextEra perto de US$ 135, implicando um retorno total de aproximadamente 65% e uma TIR anualizada de cerca de 12% a partir dos atuais US$ 82,31. Ele usa o caso médio porque segue a própria orientação da administração: crescimento de receita em torno de 10% ao ano e uma margem de lucro líquido próxima de 26%.
Dois fatores impulsionam a receita. O primeiro é a construção regulada da FPL, ancorada pelo capital de carga grande que gera um retorno em cada gigawatt adicionado. O segundo é o backlog contratado da Energy Resources, onde os prêmios de recontratação e o pipeline de hubs elevam o preço realizado. O fator de margem é a escala: os custos operacionais não relacionados a combustível da FPL são mais de 70% abaixo da média do setor, protegendo a lucratividade à medida que a empresa cresce.
O principal risco é a compressão do múltiplo. O modelo já assume que o múltiplo de lucros se desloca ligeiramente para baixo, então o retorno depende do crescimento dos lucros, não de uma valorização mais rica; uma concessionária altamente endividada sofre uma desvalorização rápida se as taxas permanecerem altas ou a demanda recuar. O lado positivo: o pipeline de hubs se converte mais rápido do que o modelado e os lucros se capitalizam no limite superior da meta de mais de 8%. O lado negativo: atritos regulatórios com a Dominion ou um estancamento na assinatura de contratos de carga grande deixam a ação perto de onde ela negocia, coletando seu dividendo enquanto espera.
Conclusão
O teste mais claro vem antes do final do ano, quando a administração espera anunciar pelo menos um grande acordo de data center de carga grande sob a tarifa da FPL. Um acordo assinado confirmaria que os 21 gigawatts de interesse estão se convertendo em capital regulado e daria ao mercado a prova de demanda que ele espera. Silêncio até 2027 sugeriria que o pipeline é mais fraco do que o comentário implica, e o desconto pareceria merecido. Por enquanto, a NextEra tem um reinício nuclear financiado federalmente, um contrato de 25 anos com o Google e uma ação que agiu como se nenhum dos dois tivesse acontecido.
Você Deve Investir na NextEra Energy?
A única maneira de realmente saber é olhar os números você mesmo. A TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a NextEra Energy e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a NextEra Energy junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a NextEra Energy na TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com a TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos na TIKR não pretendem servir como conselho de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!