


Principais Conclusões
- O quarto trimestre fiscal da Applied Digital trouxe os números que os investidores queriam ver: receita subindo 407% para $258,7 milhões, EBITDA ajustado passando para $42,4 milhões contra $1 milhão, e o valor contratado de arrendamento triplicando para $36 bilhões.
- A dívida total quadruplicou de $700 milhões para $5,1 bilhões em nove meses, enquanto o consumo de caixa livre atingiu $1,16 bilhão nesse mesmo trimestre recorde, o pior trimestre isolado já registrado e o quarto trimestre consecutivo de perdas aceleradas.
- A ação da APLD perdeu aproximadamente um quarto de seu valor desde o pico do início de maio perto de $50, com a maior parte dessa queda ocorrendo antes da chamada de resultados de 27 de julho, não depois dela.
- A administração forneceu previsões de cerca de $600 milhões em gastos de capital apenas para o próximo trimestre, mesmo que apenas uma fração da capacidade contratada de 1,41 gigawatts da empresa esteja realmente gerando receita hoje.
- Quase $20 bilhões do total de $36 bilhões do backlog, adicionados neste único trimestre, estão vinculados a uma única contraparte hiperscaler.
Um Backlog de $36 Bilhões Construído Sobre uma Conta de Dívida de $5 Bilhões
O Presidente e CEO da Applied Digital (APLD), Wes Cummins, chamou o trimestre de "transformador", e os números no papel apoiam essa narrativa. O valor total contratado de arrendamento saltou de aproximadamente $16 bilhões para $36 bilhões em três meses, distribuídos por cinco campi e 1,41 gigawatts de capacidade crítica de TI contratada. Três desses contratos, valendo cerca de $20 bilhões combinados, foram assinados com o que a empresa descreve apenas como "o mesmo hiperscaler de alto grau de investimento".
Por trás desse backlog está uma agressiva busca por financiamento. No espaço de cerca de quatro meses, a Applied Digital fechou $2,15 bilhões em notas sênior garantidas a 6,75% para seu campus Polaris Forge 2, uma facilidade de ponte de $300 milhões liderada pelo Goldman Sachs, uma linha de crédito rotativo de até $550 milhões, e $1,59 bilhão em notas sênior garantidas a 7% para um quarto prédio no Polaris Forge 1. O CFO Saidal Mohmand disse que as notas mais recentes foram precificadas 225 pontos-base abaixo da primeira emissão da empresa, que veio a aproximadamente 9,25%.
Essa queda no custo de capital é uma conquista genuína. Ela não muda o que os próprios dados financeiros da TIKR mostram por baixo dela.

A dívida total da Applied Digital era de $700 milhões em agosto de 2025. Em maio de 2026, ela havia atingido $5,1 bilhões, um aumento de mais de sete vezes em nove meses.
Veja o histórico completo da estrutura de dívida e capital da Applied Digital na TIKR.
Por que um EBITDA Positivo Ainda Deixa a Matemática do Caixa Não Resolvida
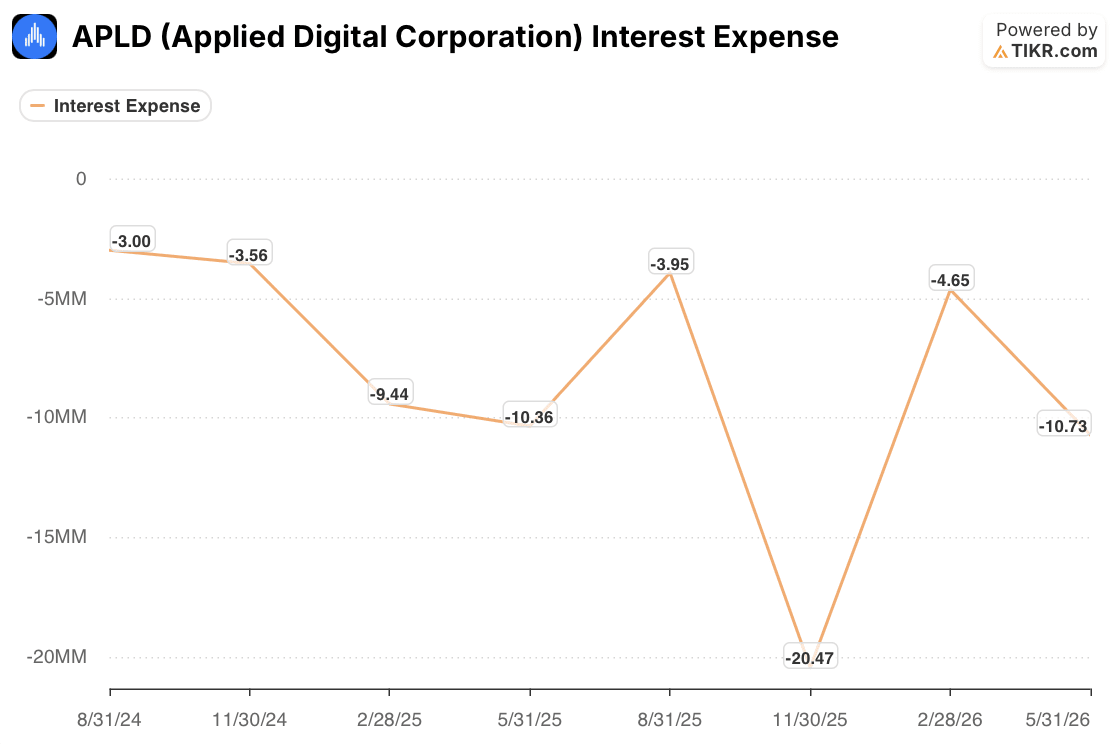
Aqui está a desconexão que vale a pena refletir. Mesmo com a dívida total ultrapassando $5 bilhões, a despesa com juros reportada pela Applied Digital mal se moveu, ficando em apenas $10,7 milhões para o trimestre que incluiu a maior parte dos empréstimos deste ano.
Essa lacuna é consistente com o tratamento contábil padrão para uma empresa em meio à construção. Os juros sobre dívida usada para construir ativos de vida longa qualificados normalmente são capitalizados no custo desses ativos, em vez de contabilizados como despesa na demonstração de resultados até que o ativo entre em operação.
Esse tratamento não é inadequado. Significa, porém, que as cifras de EBITDA ajustado e lucro líquido ajustado destacadas pela administração estão sendo comparadas com uma linha de despesa com juros que ainda não reflete o custo econômico total de $5 bilhões em dívida.
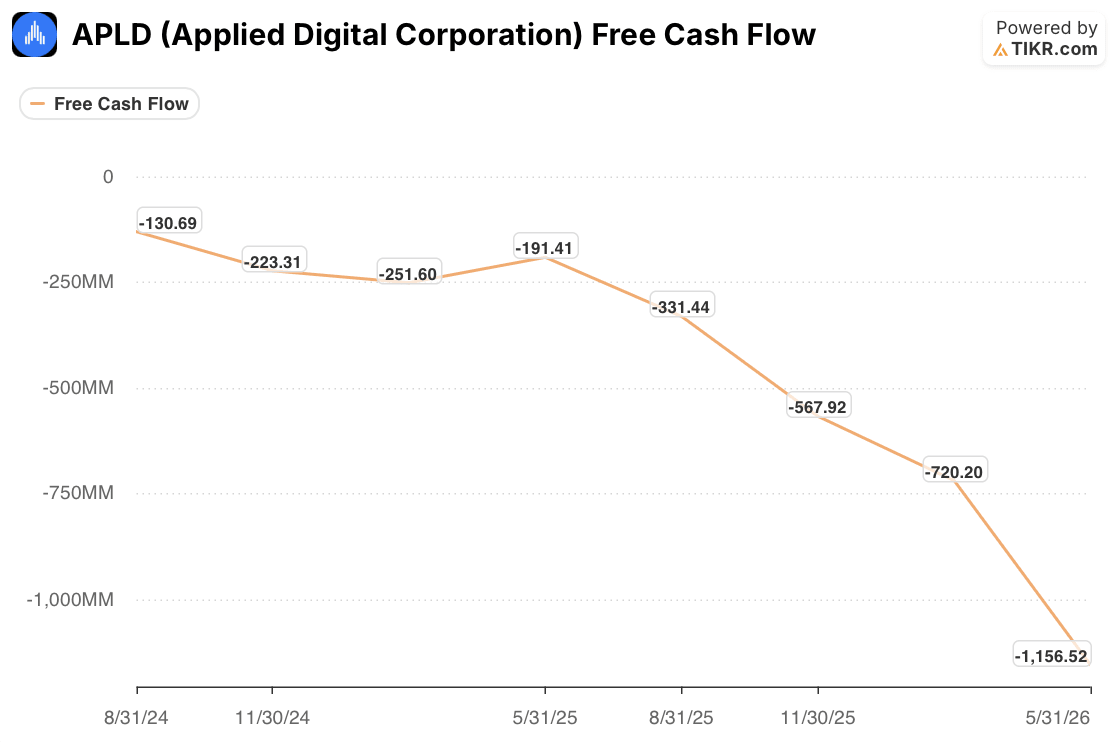
O fluxo de caixa livre não tem esse ponto cego, e conta uma história mais dura. A Applied Digital queimou $191 milhões no trimestre encerrado em maio de 2025. Esse consumo aumentou para $331 milhões, depois $568 milhões, depois $720 milhões, e atingiu $1,16 bilhão no trimestre recém-reportado. O consumo de caixa piorou a cada trimestre por um ano inteiro, mesmo com a receita e o EBITDA ambos virando para cima.
A Applied Digital terminou o trimestre com $4,2 bilhões em caixa contra aqueles $5 bilhões em dívida, então o colchão de liquidez de curto prazo é real. No ritmo atual de consumo, porém, esse colchão cobre aproximadamente três a quatro trimestres antes que a empresa precise de outra rodada de financiamento, além dos cerca de $600 milhões em gastos de capital que a administração já previu apenas para o próximo trimestre.
A Ação da APLD Começou a Cair Antes dos Resultados
As ações da Applied Digital atingiram o pico perto de $50 no início de maio de 2026, impulsionadas por uma série de anúncios de contratos com hiperscalers, incluindo o acordo do Polaris Forge 2 e um contrato de 15 anos que, segundo relatos, elevou a ação quase 24% em uma única sessão. No final de junho, antes da chamada de resultados de 27 de julho, a ação havia recuado para cerca de $28, perdendo a maior parte da alta da primavera por conta própria.

O resultado explosivo do quarto trimestre produziu apenas um breve salto. As ações subiram novamente em meados de agosto, junto com uma alta mais ampla da infraestrutura de IA que também elevou CoreWeave e Super Micro Computer, tocando os baixos $30 na mesma semana em que um diretor da empresa vendeu 75.000 ações a $31,15. Essa alta também se dissipou. A APLD fechou a $26,42 em 11 de setembro, queda de 7% em seis meses, mesmo com a receita, o EBITDA e o backlog contratado todos subindo acentuadamente.
Os preços-alvo do lado da venda não se moveram com a ação. A B. Riley elevou seu alvo para $75 após o trimestre, quase três vezes o valor em que as ações agora negociam, destacando o quão distantes estão a leitura do backlog pelo Wall Street e o preço real da ação pelo mercado.
Parte dessa lacuna pode refletir o risco de concentração que a cifra do backlog oculta. Quase $20 bilhões dos $36 bilhões em valor total contratado, adicionados neste único trimestre, estão com um único cliente hiperscaler. A administração chama esse cliente de alto grau de investimento, e a qualidade de crédito é um mitigante genuíno, mas a durabilidade de mais da metade do backlog da empresa agora depende do apetite contínuo de expansão de uma única contraparte.
O Verdadeiro Teste Não é o Backlog. É se o Consumo de Caixa Atinge o Pico Antes do Balanço Ficar Apertado
A inflexão contábil da Applied Digital é real. A receita está crescendo rápido, o EBITDA ficou positivo, e o histórico da administração de entregar campi no prazo dá mais credibilidade às suas previsões de construção do que a maioria dos pares de infraestrutura pode reivindicar.
Nada disso ainda torna este um negócio autossustentável. O consumo de fluxo de caixa livre aumentou a cada trimestre por um ano e atingiu um recorde no mesmo trimestre que a empresa aponta como prova de que seu modelo funciona, porque o reconhecimento da receita está muito atrás do capital já comprometido com cinco campi em construção. Apenas uma fração dos 1,41 gigawatts sob contrato está realmente online e gerando aluguel hoje.
A questão não resolvida para os acionistas é se a receita operacional líquida proveniente da capacidade recém-entregue, aproximadamente 175 megawatts ativos até agora contra mais de um gigawatt ainda em construção, começa a fechar essa lacuna de caixa antes que o buffer de caixa de $4,2 bilhões e o acesso contínuo da Applied Digital aos mercados de dívida e de capital de joint ventures sejam testados. Uma desaceleração nos gastos de capital dos hiperscalers, um alargamento dos spreads de crédito ou um tropeço da única contraparte por trás de $20 bilhões dos novos contratos deste ano pressionariam esse cronograma de maneiras diferentes.
A próxima divulgação que mais importa não é outro anúncio de contrato. É se o consumo de fluxo de caixa livre desacelera nos trimestres à medida que os megawatts recém-entregues este ano começam a contribuir com receita, e quanto dos próximos $600 milhões em gastos de capital previstos será financiado pela pilha de caixa existente, em vez de outra ida aos mercados de dívida.
Você Deve Investir na Applied Digital Corporation?
A única maneira de realmente saber é olhar para os números você mesmo. A TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação APLD e você verá anos de dados financeiros históricos, o que os analistas do Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a APLD ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação APLD na TIKR de Graça →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, carteiras dos principais investidores globais e mais com a TIKR.
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler, e bons investimentos!


