


Principais Conclusões
- O relatório do Q2 do ano fiscal 27 da Snowflake (divulgado em 2 de setembro) superou as estimativas em todas as métricas e elevou a previsão de receita de produto para o ano todo para US$ 6,07 bilhões, ante US$ 5,84 bilhões, com a previsão de crescimento subindo para 36% de 31%.
- A margem operacional GAAP melhorou por seis trimestres consecutivos, de -29,72% há um ano para -17,00% agora, um ritmo aproximadamente consistente com a meta do CFO Brian Robins de lucratividade GAAP até o quarto trimestre do ano fiscal de 2028.
- A margem de fluxo de caixa livre para o mesmo trimestre de julho mal se moveu, 5,09% há um ano contra 5,42% agora, mesmo com a margem operacional GAAP tendo saltado quase 13 pontos nesse período.
- Robins disse na conferência Citi TMT que a Snowflake agora padroniza contratos de um ano em vez de compromissos de três anos, uma mudança que pode estar desacelerando a cobrança de caixa antecipada que normalmente permite que o fluxo de caixa livre de SaaS supere a receita.
A Elevação da Previsão da Snowflake Não É a Verdadeira História Por Trás da Alta
Os resultados do segundo trimestre fiscal da Snowflake, referentes ao período encerrado em 31 de julho de 2026 e divulgados em 2 de setembro, superaram as estimativas em todas as métricas.
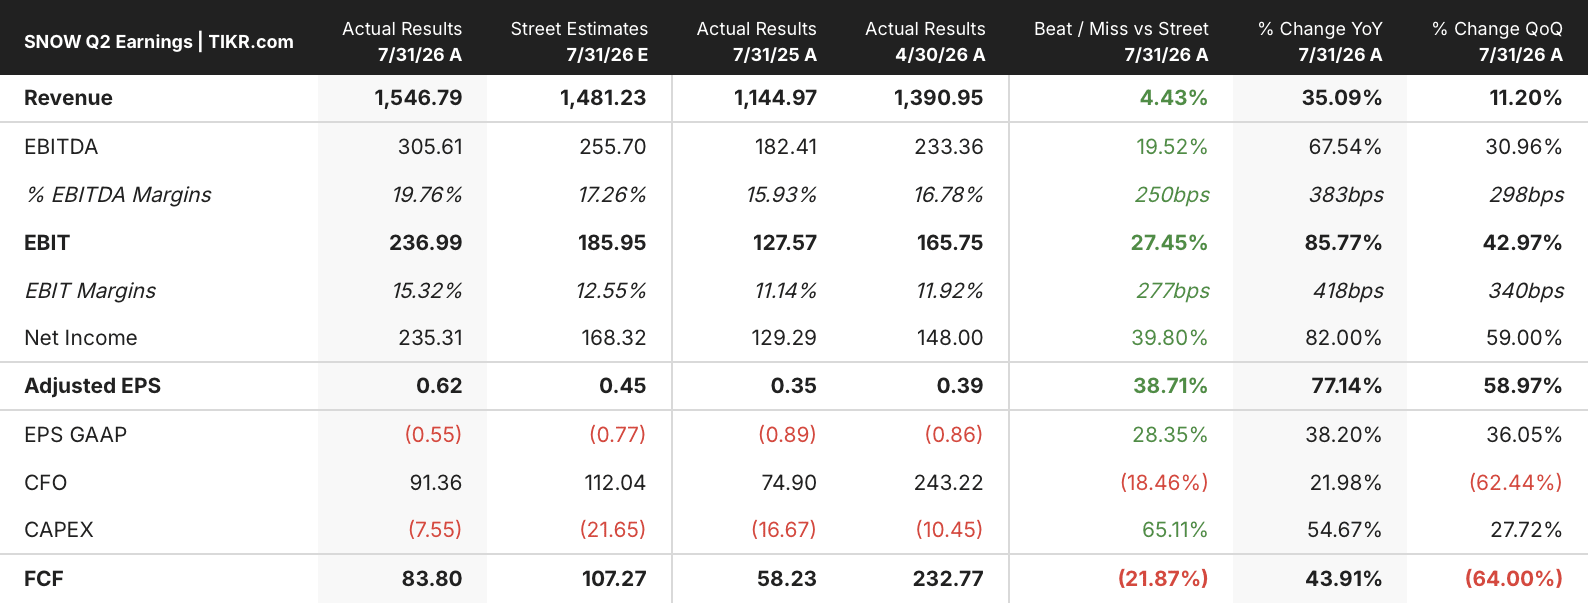
A receita atingiu US$ 1,5 bilhão, alta de 35% ano a ano, enquanto a receita de produto subiu 37% para US$ 1,49 bilhão. O lucro ajustado por ação ficou em US$ 0,62 contra uma estimativa do mercado de US$ 0,45. A administração elevou a previsão de receita de produto para o ano todo para US$ 6,07 bilhões, ante US$ 5,84 bilhões, aumentando a taxa de crescimento implícita para 36% de 31%, a segunda elevação trimestral consecutiva da previsão. As ações saltaram até 24% no dia do relatório e desde então se estabilizaram perto de US$ 329, ainda confortavelmente acima do fechamento pré-resultados.
A maior parte da cobertura enquadrou isso como uma história de IA. O assistente de codificação Cortex Code passou de 9.100 contas e a ferramenta empresarial CoWork atingiu 5.800, e o CEO Sridhar Ramaswamy disse que os produtos de IA impulsionaram "aproximadamente metade" da aceleração do crescimento. Mas na Citi Global TMT Conference em 10 de setembro, o CFO Brian Robins apontou para um motor mais mensurável: disciplina no quadro de funcionários. A Snowflake adicionou aproximadamente 330 funcionários líquidos no primeiro semestre do ano fiscal, contra cerca de 950 no ano anterior, com 180 dos 330 vindos da aquisição da Observe, e não de contratações orgânicas. Robins vinculou essa contenção a um compromisso específico: lucratividade GAAP até o quarto trimestre do ano fiscal de 2028, o que ele chamou de "pouco mais de um ano à frente".
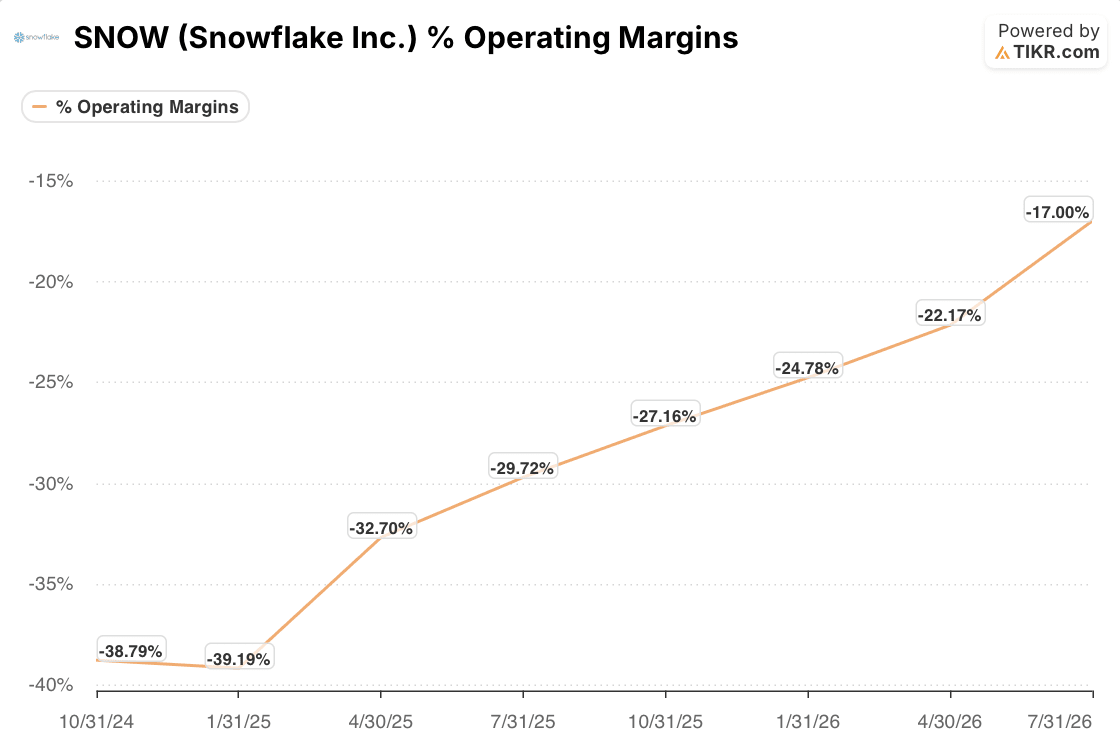
Essa afirmação se sustenta frente à linha de tendência da própria Snowflake. A margem operacional GAAP tem se ampliado em direção ao ponto de equilíbrio por seis trimestres consecutivos, de -29,72% no trimestre de julho de 2025 para -17,00% no trimestre de julho de 2026 recém-divulgado, uma melhoria de quase 13 pontos em um único ano. Fechar a lacuna restante de 17 pontos até o ponto de equilíbrio dentro de aproximadamente cinco a seis trimestres, o que está próximo da janela descrita por Robins, não é uma extrapolação agressiva do ritmo já registrado.
Onde o Fluxo de Caixa da Snowflake Ainda Não Concorda Com Sua Tendência de Margem
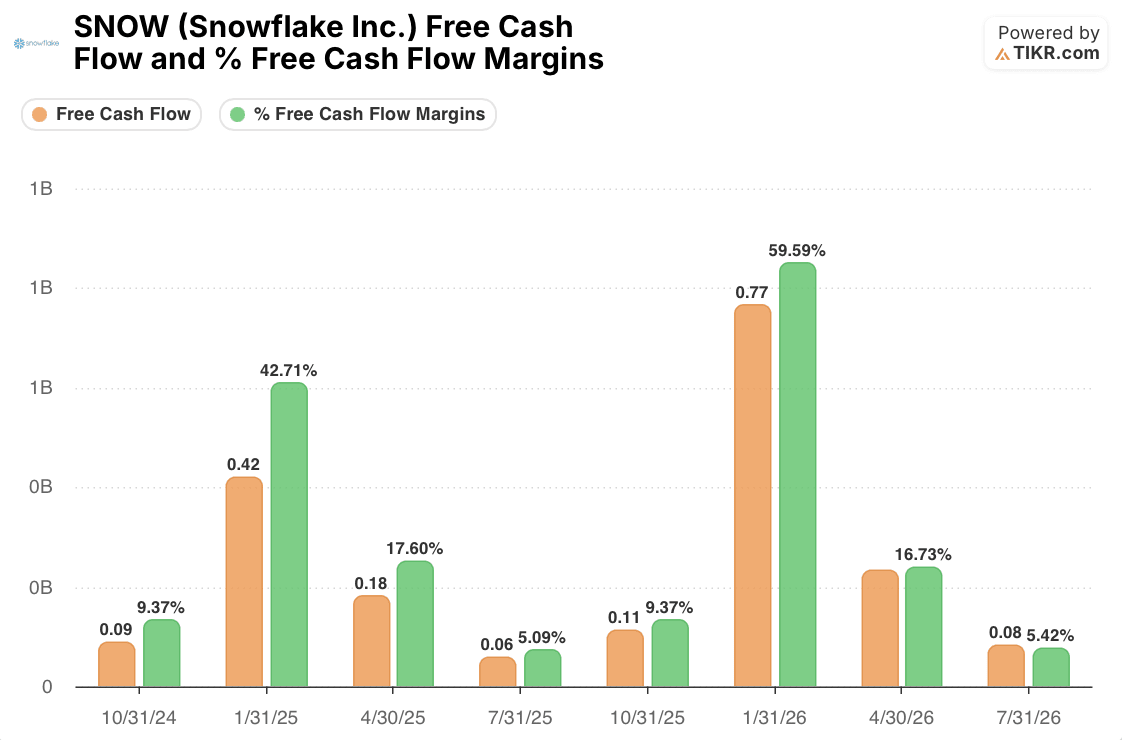
A tendência da margem não aparece da mesma forma no caixa. A margem de fluxo de caixa livre da Snowflake é fortemente sazonal, disparando no quarto trimestre fiscal, que termina em janeiro e concentra as faturas e renovações anuais, depois diminuindo ao longo do ano: 59,59% no trimestre de janeiro de 2026, caindo para 16,73% em abril, e para 5,42% no trimestre de julho de 2026 recém-divulgado. Por causa dessa sazonalidade, o teste mais justo é ano a ano dentro do mesmo trimestre, e lá a imagem é muito menos encorajadora. A margem de FCF foi de 5,09% em julho de 2025 e 5,42% em julho de 2026, um ganho de apenas 0,33 pontos, contra o salto de quase 13 pontos na margem operacional GAAP no mesmo período.
Essa lacuna vale a pena ser considerada porque a margem operacional GAAP já reflete a despesa com remuneração baseada em ações, então a divergência não é simplesmente um efeito de adição contábil. Algo na forma como o caixa realmente se move pelo negócio não está acompanhando o que a demonstração de resultados agora mostra.
Por Que a Ação da Snowflake Está Apostando em Contratos Mais Curtos
Robins deu uma pista na mesma aparição, ao discutir aquisições em vez de produto. Ele disse que a Snowflake agora padroniza contratos de fornecedor de um ano em vez de compromissos de três anos, porque "as coisas estão mudando tão rapidamente" que travar prazos mais longos parece arriscado. Ele enquadrou isso como a própria postura da Snowflake em relação ao software que compra, mas a mesma lógica molda plausivelmente o que a Snowflake vende: em um mercado sendo remodelado trimestre a trimestre por novos modelos de IA, tanto a Snowflake quanto seus clientes provavelmente têm menos apetite por compromissos plurianuais do que há dois anos.
Essa distinção importa para o caixa, não apenas para a receita. As empresas de SaaS normalmente coletam caixa antecipado em negócios plurianuais e reconhecem a receita associada de forma rateada ao longo da vida do contrato, e é por isso que o fluxo de caixa livre pode superar a receita em anos fortes. Uma mudança para contratos mais curtos, renovados com mais frequência, funciona no sentido oposto: menos caixa coletado antecipadamente, mesmo quando a receita subjacente eventualmente é reconhecida da mesma forma. Robins também observou que a Snowflake mantém sua plataforma deliberadamente aberta, usando tabelas Iceberg que permitem aos clientes mover dados livremente para dentro e para fora, o que aumenta a importância da fidelidade do produto, mas não faz nada para mudar como funciona o momento da faturação.
O Número Que Realmente Testa o Caso de Lucratividade da Snowflake
Nada disso torna o crescimento da Snowflake menos real. A retenção líquida de receita de 126%, as obrigações de desempenho remanescentes subindo 30% para US$ 9 bilhões, e 828 clientes agora gastando mais de US$ 1 milhão por ano, todos apontam para uma demanda genuína e em expansão.
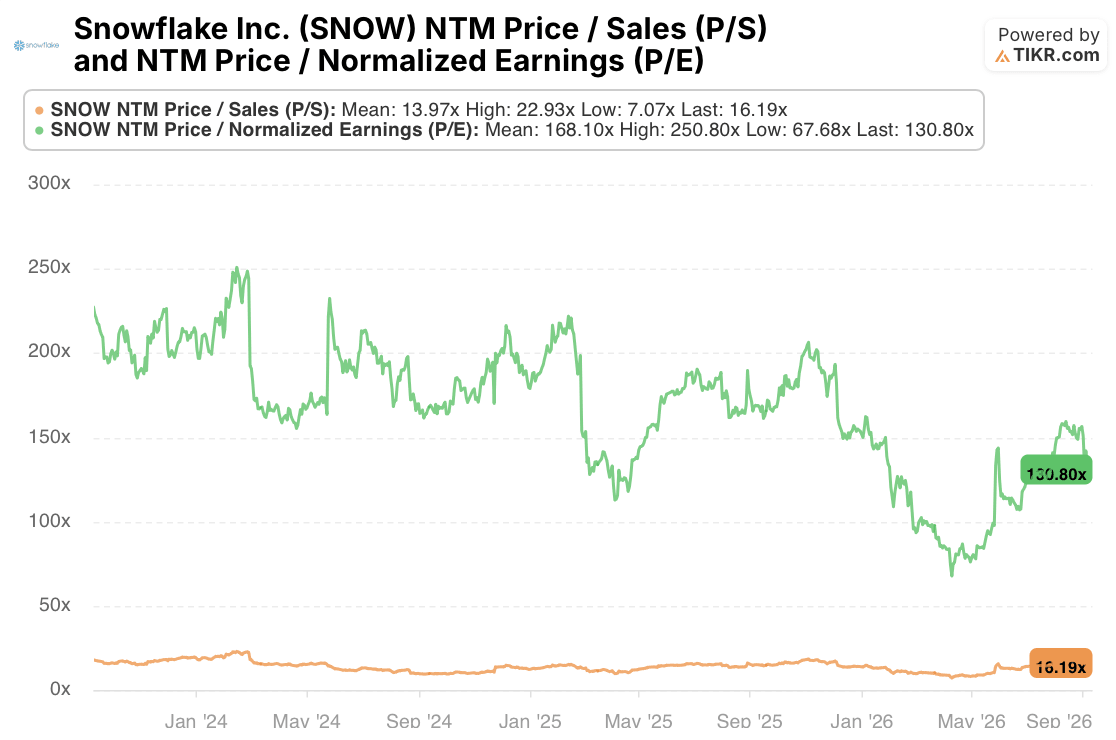
Nem a ação está precificada como se o caso de alavancagem já estivesse comprovado além de qualquer dúvida: a 130,8x o lucro futuro, a SNOW negocia abaixo de seu próprio múltiplo médio de três anos de 168,1x, mesmo após a alta pós-resultados. Seu múltiplo preço/vendas futuro, 16,19x contra uma média de três anos de 13,97x, está apenas modestamente acima de sua norma histórica. Esta não é uma ação precificada para uma execução impecável. Está precificada em algum lugar no meio de sua faixa recente.
Um diretor e um vice-presidente executivo venderam juntos aproximadamente US$ 27 milhões em ações nos dias imediatamente antes, durante e após o relatório. Isso vale a pena ser notado, mas prova pouco por si só; a diversificação de rotina após uma alta desse tamanho é comum e não distingue um insider que duvida da tese de um que simplesmente queria liquidez.
A coisa mais útil para os acionistas observarem é mais estreita: se a margem de fluxo de caixa livre reacelera em direção ao ritmo da margem operacional GAAP nos próximos um a dois trimestres, ou permanece plana como fez neste julho. O próprio quadro de Robins, mais personas adotando IA, migrações mais rápidas e agora contratos mais curtos, dá uma razão plausível para o caixa continuar atrasado em relação à lucratividade contábil por mais algum tempo. Se a margem de FCF não começar a fechar essa lacuna em breve, a meta de lucratividade GAAP para 2028 dirá menos sobre a economia de caixa da Snowflake do que a previsão implica.
Você Deve Investir na Snowflake Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação da Snowflake Inc. e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucro nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a Snowflake Inc. ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação SNOW no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!





