

Principais Conclusões
- O fluxo de caixa livre da Microsoft caiu para US$ 19,64 bilhões no quarto trimestre fiscal, uma queda de 23% em relação aos US$ 25,57 bilhões do ano anterior, mesmo com o fluxo de caixa operacional crescendo 30% para US$ 55,44 bilhões e a receita crescendo 18%.
- Os gastos de capital em caixa praticamente dobraram entre o segundo semestre do ano fiscal de 2025 e o segundo semestre do ano fiscal de 2026, de cerca de US$ 34 bilhões combinados para quase US$ 67 bilhões, e essa lacuna explica quase toda a queda do fluxo de caixa livre.
- A partir do ano fiscal de 2027, a Microsoft está estendendo a vida útil de seus data centers e edifícios corporativos de 15 para 25 anos, uma mudança que reduz o valor dos gastos de capital para o qual a gestão dá previsões sem reduzir o caixa real saindo da empresa.
- O fluxo de caixa operacional ainda está crescendo mais rápido que a receita, o que argumenta contra um problema de demanda, mas os gastos de capital têm crescido ainda mais rápido, e a margem de fluxo de caixa livre caiu da faixa alta de 20% para aproximadamente 20% a 22%.
- A Microsoft continua com fluxo de caixa livre positivo, ao contrário da Oracle, mas também está entre as hiperescaladoras que contribuíram para os cerca de US$ 220 bilhões em dívida relacionada à IA emitidos no último ano, o que complica a ideia de que sua expansão é totalmente autofinanciada.
O Slide das Previsões Diz Uma Coisa. A Demonstração do Fluxo de Caixa Diz Outra.
Em 29 de julho, a Microsoft (MSFT) encerrou o ano fiscal de 2026 com receita trimestral de US$ 90 bilhões, alta de 18%. O Azure cresceu 43%, acelerando em relação aos 41% do trimestre anterior. A gestão previu que o Azure cresceria aproximadamente 45% no primeiro trimestre do ano fiscal de 2027, citando uma demanda que continua a exceder a capacidade disponível.
O Microsoft 365 Copilot ultrapassou 30 milhões de assentos pagos, com os acréscimos líquidos de assentos mais que dobrando sequencialmente. A CFO Amy Hood descreveu uma empresa ainda adicionando capacidade tão rápido quanto consegue construí-la, e as previsões para o ano fiscal de 2027 completo indicam crescimento de dois dígitos na receita e no lucro operacional.
Nada disso está em disputa. Mas, mais adiante em seus comentários, veio uma divulgação menor e mais técnica. A partir do ano fiscal de 2027, a Microsoft está estendendo a vida útil de seus data centers e edifícios corporativos de 15 para 25 anos. Hood disse que essa mudança "afeta apenas o momento da depreciação futura" e teria um "benefício mínimo" para o lucro operacional.
O efeito maior está em outro lugar. A mudança transfere mais dos futuros contratos de arrendamento de data centers da Microsoft de arrendamentos financeiros, que contam como gastos de capital, para arrendamentos operacionais, que não contam. Isso é parte do motivo pelo qual Hood revisou sua previsão de gastos de capital para o ano civil de 2026 para aproximadamente US$ 175 bilhões, mesmo dizendo que o gasto subjacente em infraestrutura não mudou.

Essa distinção importa para qualquer pessoa usando as previsões de CapEx da Microsoft como um indicador do que a expansão de IA realmente custa. O número reportado pode se mover por razões contábeis mesmo quando o gasto em caixa não se move.
Para Onde o Caixa Realmente Foi

A demonstração do fluxo de caixa, que não está sujeita à mesma reclassificação de arrendamentos, conta uma história mais limpa. O caixa pago por propriedade e equipamento foi de US$ 14,92 bilhões no trimestre de setembro de 2024, depois US$ 15,80 bilhões, US$ 16,75 bilhões e US$ 17,08 bilhões nos três trimestres seguintes, uma escalada gradual ao longo do ano fiscal de 2025.
Então disparou. O trimestre de setembro de 2025 ficou em US$ 19,39 bilhões, ainda um aumento modesto. O trimestre de dezembro de 2025 saltou para US$ 29,88 bilhões, um aumento sequencial de 54%, e os gastos se mantiveram próximos desse nível nos dois trimestres seguintes, com US$ 30,88 bilhões e US$ 35,80 bilhões.
Em outras palavras, a Microsoft gastou cerca de US$ 34 bilhões em gastos de capital em caixa nos trimestres de março e junho do ano fiscal de 2025 combinados. Os mesmos dois trimestres no ano fiscal de 2026 custaram quase US$ 67 bilhões combinados. Isso não é um artefato contábil. É caixa saindo do negócio a aproximadamente o dobro da taxa anterior.
O Fluxo de Caixa Operacional Ainda É Forte. Só Não Está Mantendo o Ritmo.
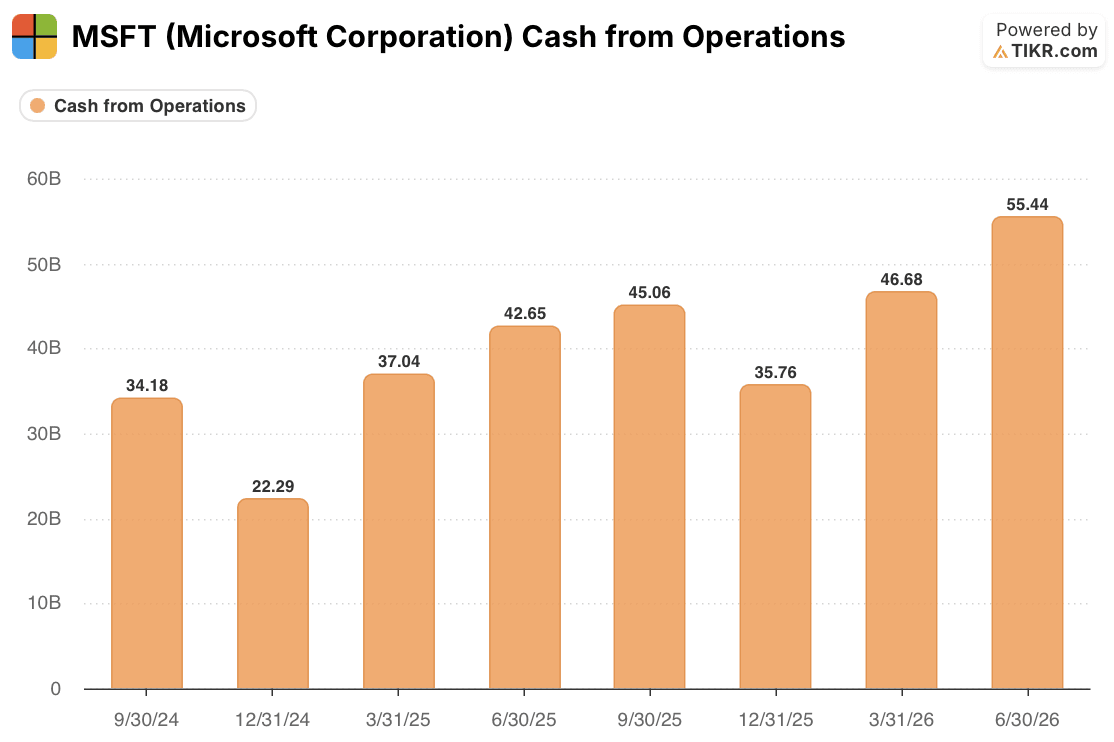
O motor de receita por trás desses gastos parece saudável. O fluxo de caixa operacional foi de US$ 22,29 bilhões no trimestre de dezembro de 2024 e US$ 35,76 bilhões no trimestre de dezembro de 2025, um aumento de 60% no que normalmente é o trimestre de fluxo de caixa mais fraco da Microsoft no ano. Todos os outros trimestres nesta janela de dois anos mostram um ganho ano a ano similar ou maior.
Esse padrão argumenta contra a leitura da queda do fluxo de caixa livre como um problema de demanda. As reservas do Azure, o crescimento de assentos do Copilot e a mudança do GitHub Copilot para preços baseados em uso estão se convertendo em caixa operacional real, em um ritmo mais rápido do que a própria receita está crescendo.
A questão é que os gastos de capital cresceram ainda mais rápido. A margem de fluxo de caixa livre caiu de 28,97% no trimestre de março de 2025 para 19,07% no trimestre de março de 2026, uma queda de quase 10 pontos percentuais. Caiu de 9,32% para 7,24% no trimestre de dezembro nos mesmos dois anos. A margem está se comprimindo em ambos os trimestres para os quais o TIKR mostra uma comparação limpa ano a ano, não apenas o valor em dólares.
O trimestre de junho mostra o mesmo padrão em dólares, mesmo sem uma margem do ano anterior confirmada para comparar. O fluxo de caixa livre caiu 23%, de US$ 25,57 bilhões para US$ 19,64 bilhões, enquanto o fluxo de caixa operacional subiu 30% no mesmo período. Essa é uma história de margem, não de crescimento, e rastreia diretamente para os gastos de capital superando o caixa que o negócio gera.
A Questão da Dívida Anexada a uma Empresa com Fluxo de Caixa Positivo
A posição da Microsoft ainda parece mais forte do que a de vários de seus pares em infraestrutura de IA. A Oracle reportou fluxo de caixa livre negativo de US$ 5,40 bilhões em seu trimestre mais recente e disse que levantará US$ 40 bilhões em dívida e capital próprio neste ano fiscal para financiar sua expansão. Operadores de neocloud como a CoreWeave carregam dezenas de bilhões em passivos contra um modelo de negócios que o vendedor a descoberto Jim Chanos argumenta não poder gerar seu custo de capital.
A Microsoft não está nessa categoria. Ela gerou US$ 55,44 bilhões de fluxo de caixa operacional em um único trimestre e permanece solidamente com fluxo de caixa livre positivo. Mas também não está totalmente separada das dinâmicas de financiamento que estão remodelando o setor.
Uma análise recente da Reuters descobriu que aproximadamente US$ 220 bilhões em dívida foram emitidos por hiperescaladoras dos EUA no último ano, incluindo Alphabet, Amazon, Meta, Microsoft e Oracle, e que o tamanho de algumas dessas emissões de títulos começou a distorcer como o mercado precifica dívida de outra forma similar. A Microsoft está entre as emissoras nessa onda, mesmo que sua força de balanço não esteja em questão da mesma forma que a da Oracle.
O ponto não é que a Microsoft enfrente risco financeiro. É que "autofinanciada" é uma afirmação mais fraca do que parece quando a empresa que dá previsões para um plano de capital de US$ 175 bilhões também está acessando os mesmos mercados de dívida dos quais seus pares mais alavancados dependem.
O Que Realmente Mudaria Este Veredicto
As evidências apoiam um julgamento mais estreito do que tanto o caso otimista, de que a aceleração do crescimento do Azure resolve tudo, quanto o caso pessimista, de que a Microsoft está silenciosamente se tornando outra neocloud financiada por dívida. O negócio operacional da Microsoft está se capitalizando mais rápido do que sua receita, um sinal genuinamente forte. Mas a margem de fluxo de caixa livre caiu em até 10 pontos percentuais em trimestres comparáveis, e essa compressão acompanha um aumento real, baseado em caixa, que dobrou os gastos de capital, em vez de uma mudança contábil.
A questão em aberto é se isso é um fundo do poço ou um novo normal. A própria estruturação de Hood, de que a Microsoft "permanecerá com fluxo de caixa livre positivo" no ano fiscal de 2027, é uma barra mais baixa do que os investidores normalmente ouvem desta empresa, e deixa espaço para maior erosão da margem se as adições de capacidade do Azure mantiverem o ritmo com a linguagem de "demanda excede oferta" que a gestão continua repetindo.
O próximo ponto de dados que aguçaria este chamado é a demonstração do fluxo de caixa do primeiro trimestre do ano fiscal de 2027 da Microsoft, esperada no final de outubro. Duas coisas valem a pena observar. Primeiro, se o crescimento dos gastos de capital em caixa desacelera para o ritmo implícito pela previsão de US$ 175 bilhões para o ano civil completo, em vez de continuar na taxa em que subiu no segundo semestre do ano fiscal de 2026. Segundo, se o fluxo de caixa operacional, auxiliado pela faturação baseada em uso do Copilot e pela mudança de preços do GitHub Copilot pós-junho, cresce rápido o suficiente para fechar a lacuna por conta própria.
Até que isso apareça, a leitura mais honesta sobre a Microsoft no momento é a de uma empresa cuja história de crescimento está intacta e cuja história de conversão de caixa está sob pressão real e mensurável, não uma empresa silenciosamente ficando sem espaço.
Você Deve Investir na Microsoft Corporation?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação MSFT e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode construir uma lista de observação gratuita para acompanhar a MSFT junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação MSFT no TIKR de Graça →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!





