

Principais Conclusões
- A receita da CoreWeave no 2T de 2026 mais do que dobrou em relação ao ano anterior, atingindo US$ 2,6 bilhões, e o backlog atingiu US$ 104,2 bilhões. No entanto, o lucro operacional ajustado de US$ 128 milhões ficou abaixo dos US$ 200 milhões que a CoreWeave registrou um ano antes, com uma receita muito menor.
- A despesa com juros mais do que dobrou na comparação anual, para US$ 640 milhões no 2T, e a previsão (guidance) para o 3T é de US$ 860 milhões a US$ 940 milhões, crescendo mais rápido do que o lucro operacional que a CoreWeave aponta como prova da inflexão de margem.
- A dívida total praticamente triplicou em cada um dos dois últimos anos fiscais, chegando a US$ 29,82 bilhões no final de 2025; o consumo de caixa (free cash flow burn) se aprofundou a cada ano desde 2022, para negativo US$ 7,25 bilhões; e a cobertura de EBITDA sobre juros caiu de 5,21x para 2,86x nesse período.
- A administração afirma que a CoreWeave concentra o consumo de caixa (burn) de propósito e já garantiu quase 300 pontos-base de custos de empréstimo mais baixos, mas os números anuais ainda não mostraram essa tese dando certo. Esse teste chega quando as primeiras coortes de contratos amadurecem.
Os próprios números da CoreWeave mostram que o lucro operacional ainda está atrás da conta de juros, mesmo com o backlog crescendo. Veja como as tendências de margem e cobertura da CoreWeave se comparam no TIKR gratuitamente →
Backlog Recorde, Dívida Recorde: Os Números do 2T da CoreWeave
O segundo trimestre da CoreWeave (CRWV), à primeira vista, pareceu exatamente o tipo de resultado que justifica a expansão da infraestrutura de IA. A receita atingiu US$ 2,6 bilhões, alta de 112% em relação ao ano anterior e de 24% sequencialmente, superando os US$ 2,56 bilhões modelados pelos analistas. O backlog fechou o trimestre em US$ 104,2 bilhões, alta de 246% em relação ao ano anterior, e esse número exclui mais de US$ 25 bilhões em novos compromissos com clientes assinados nas primeiras semanas do 3T. A administração afirma que contratos com entrega já em andamento representam mais da metade desse backlog e espera que essa participação chegue a dois terços até o final do ano.
A história da margem também parecia encorajadora, pelo menos sequencialmente. O lucro operacional ajustado saltou de US$ 21 milhões no 1T de 2026 para US$ 128 milhões no 2T, e o CFO Nitin Agrawal disse aos analistas que as margens de contribuição dos contratos assinados neste trimestre ficaram de 5 a 10 pontos percentuais acima dos trimestres recentes, ajudadas pela nova geração de GPUs Vera Rubin. A CoreWeave elevou sua previsão (guidance) de receita para o ano inteiro para US$ 12,4 bilhões a US$ 13,2 bilhões e agora espera encerrar 2026 com um ritmo anualizado (run rate) de US$ 18,5 bilhões a US$ 19,5 bilhões.
A História de Crescimento da CoreWeave Encontra uma Conta de Juros que Cresce Mais Rápido
Mas o mesmo trimestre que produziu esse lucro operacional ajustado de US$ 128 milhões também produziu US$ 640 milhões em despesas com juros, mais que o dobro dos US$ 267 milhões que a CoreWeave pagou no 2T de 2025. O prejuízo líquido aumentou para US$ 626 milhões, ante US$ 290 milhões um ano antes, e o prejuízo líquido ajustado aumentou para US$ 567 milhões, ante US$ 130 milhões.
Medido em relação a um ano atrás, o lucro operacional ajustado na verdade caiu, de US$ 200 milhões para US$ 128 milhões, mesmo com a receita mais do que dobrando, porque financiar um negócio muito maior e muito mais endividado custou ainda mais. A previsão (guidance) aponta para mais do mesmo no curto prazo: a CoreWeave espera despesas com juros de US$ 860 milhões a US$ 940 milhões no 3T, contra um lucro operacional ajustado projetado de apenas US$ 200 milhões a US$ 260 milhões.
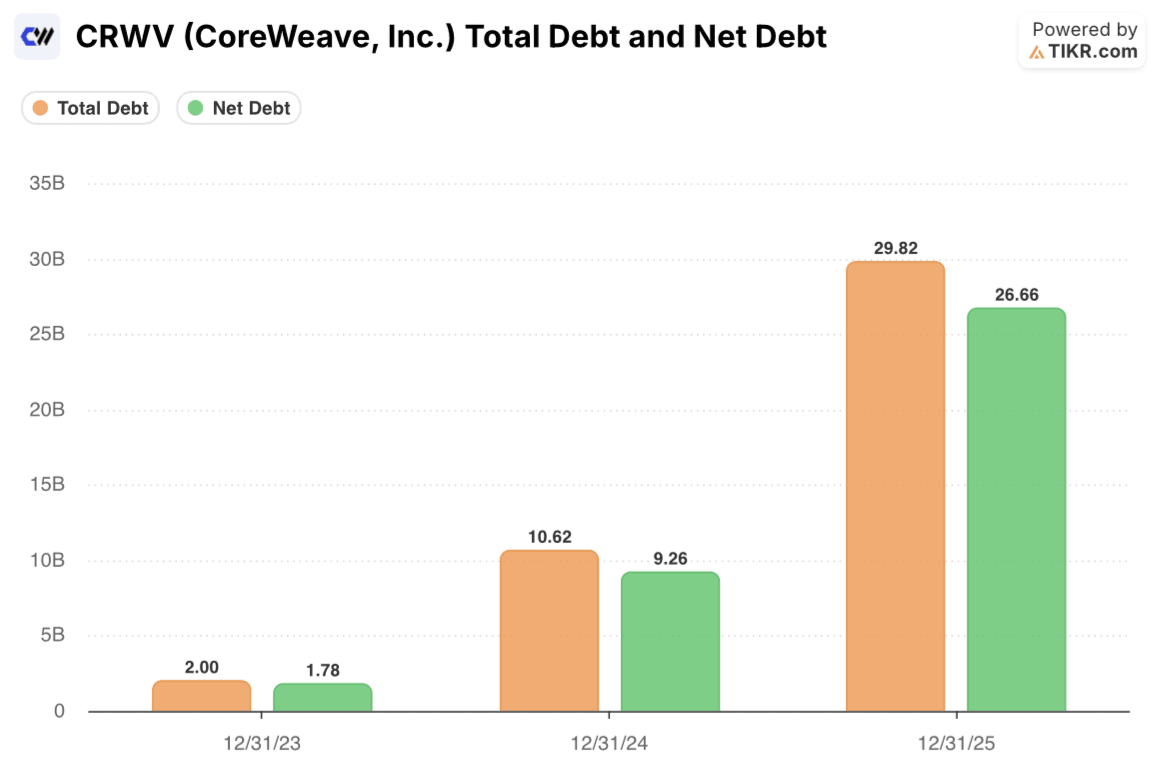
A dívida total da CoreWeave cresceu de US$ 2,00 bilhões no final de 2023 para US$ 10,62 bilhões no final de 2024 e para US$ 29,82 bilhões no final de 2025, praticamente triplicando em cada um dos dois últimos anos, com a dívida líquida seguindo o mesmo caminho até US$ 26,66 bilhões.
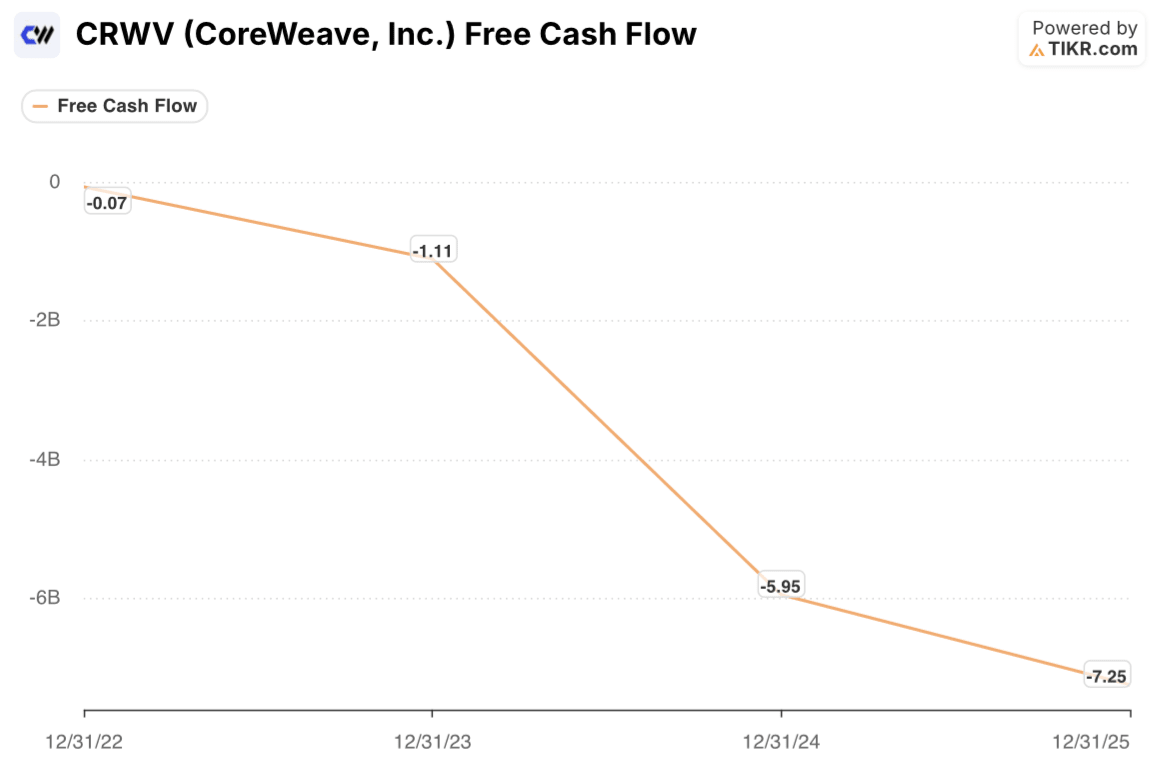
O fluxo de caixa livre (free cash flow) tem se movido na direção errada a cada ano registrado: negativo US$ 70 milhões em 2022, negativo US$ 1,11 bilhão em 2023, negativo US$ 5,95 bilhões em 2024 e negativo US$ 7,25 bilhões em 2025.
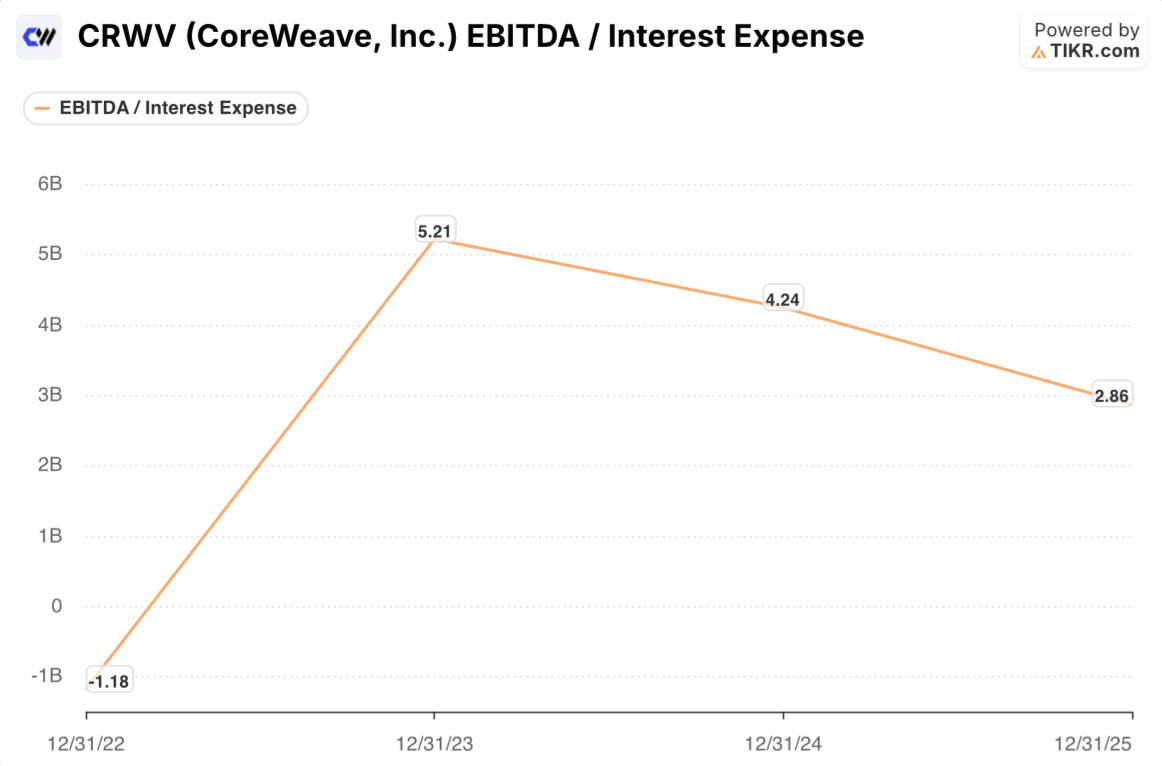
Enquanto isso, a cobertura de EBITDA sobre juros caiu de 5,21x em 2023 para 4,24x em 2024 e para 2,86x em 2025, mesmo com o EBITDA em si crescendo substancialmente em termos monetários.
A CoreWeave gera mais lucro operacional a cada ano. Ela também assume dívidas e custos com juros rápido o suficiente para que a margem de segurança em torno desse lucro tenha encolhido por dois anos seguidos.
A cobertura de EBITDA sobre juros da CoreWeave caiu de 5,21x para 2,86x em dois anos, mesmo com o EBITDA crescendo. Acompanhe esse índice e a tendência de alavancagem da CoreWeave no TIKR gratuitamente →
Por que a CoreWeave Diz que o Consumo de Caixa com Dívida Não Deve Preocupar os Detentores da Ação CRWV
A administração da CoreWeave tem uma resposta específica para isso. Na conferência do 2T, Agrawal explicou como a empresa subescreve cada cluster. O gasto de capital (capex) é concentrado no início, financiado com uma mistura de dívida no nível do ativo, pagamentos antecipados de clientes e capital corporativo, e a receita só se torna previsível e geradora de caixa uma vez que um cluster é entregue e seu contrato de cinco anos começa a acelerar. Grande parte da dívida da CoreWeave está no nível do veículo de propósito específico (SPV), garantida pelo crédito da contraparte de offtake, o que Intrator descreveu na conferência da Goldman como os credores subescrevendo efetivamente a Microsoft, e não o balanço patrimonial da própria CoreWeave. Uma vez que a dívida no nível do ativo de um cluster é paga, disse Agrawal, a CoreWeave está livre para recontratar ou revender essa capacidade desalavancada para obter retornos incrementais além do que já ganhou.
Há também uma melhoria genuína enterrada nos números. A CoreWeave afirma ter reduzido seu custo médio ponderado da dívida em quase 300 pontos-base no último ano, valendo aproximadamente US$ 1,1 bilhão em economia anualizada de juros, e seu term loan mais recente foi o primeiro subscrito contra contratos empresariais mais curtos, de dois a três anos, em vez do acordo padrão de cinco anos com hyperscalers. Isso amplia o pool de clientes que a CoreWeave pode financiar e deve eventualmente reduzir seu custo médio ponderado de capital. Nada disso aparece ainda nas figuras anuais de fluxo de caixa livre (free cash flow) ou cobertura acima, porque essas coortes ainda são jovens. É um mitigador real, mas uma afirmação sobre a forma futura da curva de custos, não uma evidência de que a curva já se curvou.
O Verdadeiro Teste Ainda Está Por Vir, Não Para Trás
A CoreWeave não é uma empresa cuja demanda está em questão. O backlog, os acordos com Anthropic e Perplexity, as conquistas com Caterpillar e Isomorphic Labs, e um resultado do 2T que superou tanto em receita quanto em margem, tudo isso apoia isso. O que é genuinamente não resolvido é a corrida entre dois números crescentes: o lucro operacional, que a administração mostrou que pode infletir trimestre a trimestre à medida que contratos mais novos e de margem mais alta amadurecem, e a despesa com juros, que deve continuar subindo pelo menos até o 3T, já que aproximadamente US$ 35 bilhões a US$ 39 bilhões de gastos de capital do ano inteiro são financiados. Dois anos seguidos de queda na cobertura de EBITDA sobre juros e aprofundamento do consumo de caixa (free cash flow burn) são as evidências mais claras de que, até agora, o segundo número cresceu mais rápido que o primeiro.
A condição que resolveria isso a favor da CoreWeave é específica e verificável. O lucro operacional ajustado precisa continuar se expandindo em direção à margem de baixa casa dos dois dígitos em porcentagem que a administração previu (guidance) para o 4T, enquanto o crescimento das despesas com juros desacelera à medida que o custo decrescente da dívida se consolida e clusters mais antigos e desalavancados começam a gerar fluxo de caixa livre em vez de consumi-lo.
Se o 3T e o 4T mostrarem que o crescimento do lucro operacional finalmente supera o crescimento das despesas com juros, a história de subscrição que a administração descreve se torna visível nos números, não apenas na previsão (guidance). Se as despesas com juros continuarem superando o lucro operacional até 2027, a lacuna entre o crescimento da receita da CoreWeave e o que chega aos acionistas continuará aumentando, não importa o quão grande o backlog se torne.
O próximo sinal a observar é simples: o crescimento do lucro operacional da CoreWeave finalmente supera sua conta de juros em ascensão. Acompanhe a tendência trimestral de margem e alavancagem da CoreWeave no TIKR gratuitamente →
Você Deve Investir em X?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação X e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar X junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a ação X no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as principais carteiras de investidores globais e muito mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!






