


Principais Conclusões
- A ação da Arm caiu quase 7% no after-market em 29 de julho, apesar da receita recorde do primeiro trimestre fiscal de US$ 1,29 bilhão, alta de 22% em relação ao ano anterior, depois que o CFO Jason Child reduziu as previsões de crescimento de royalties para o ano todo de aproximadamente 20% para o patamar mais alto da casa dos 10% e projetou o crescimento de royalties do segundo trimestre em apenas 13%.
- As ações desde então se recuperaram junto com o setor de chips mais amplo, fechando a US$ 264,79 em 11 de setembro, mas isso ainda representa cerca de 25% abaixo do nível de US$ 354,57 que a Arm atingiu em 30 de junho, o dia em que seu trimestre reportado foi encerrado.
- Os preços-alvo do mercado (Street) mal se moveram durante essa oscilação. A média consensual dos alvos subiu apenas de US$ 286,41 para US$ 289,21 entre 30 de junho e 11 de setembro, mesmo com a ação caindo um quarto, e a cobertura com recomendação de compra aumentou de 19 para 20 analistas.
- Quase um terço dos US$ 574 milhões em receita de licenças da Arm no Q1, US$ 193 milhões, veio de um único acordo de licenciamento de tecnologia com o controlador majoritário SoftBank, um negócio com parte relacionada que a administração espera que continue contribuindo com aproximadamente US$ 200 milhões por trimestre.
- O múltiplo forward de EV/Receita da Arm caiu de um recorde de 78x para cerca de 43x, ainda quase o dobro do múltiplo de aproximadamente 20x que carregava um ano antes.
O Prêmio de IA da Arm Superou Até os Próprios Alvos de Wall Street
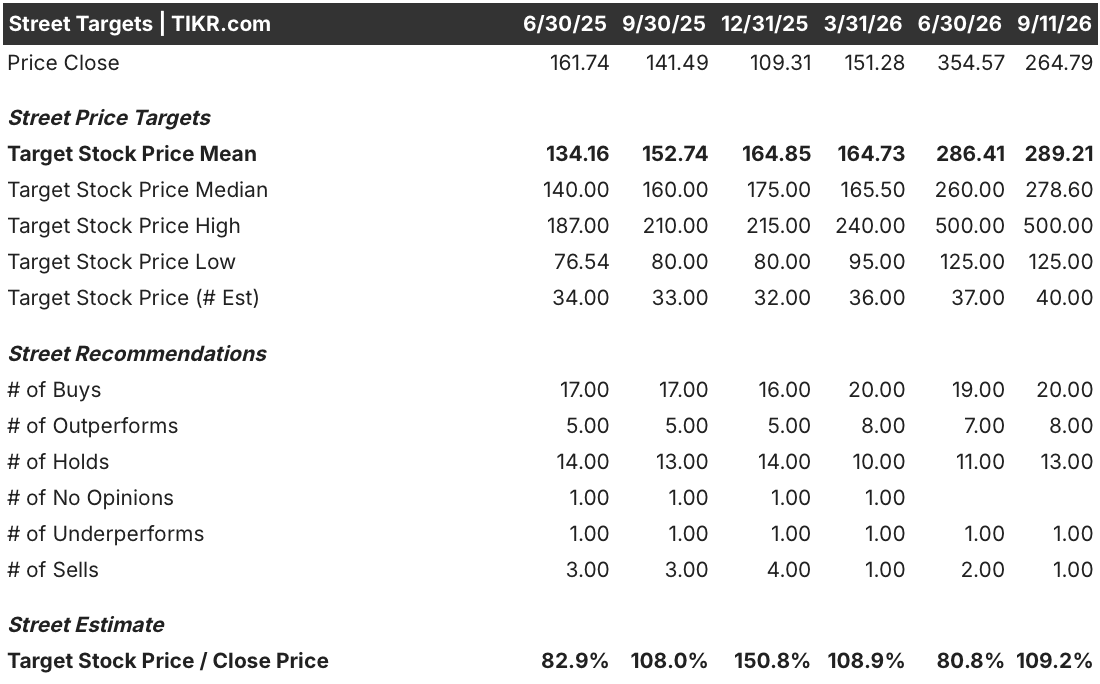
A ação da Arm fechou a US$ 354,57 em 30 de junho, o último dia do trimestre fiscal que seria reportado em 29 de julho. A esse preço, a Arm estava negociando quase um quarto acima da própria média de preço-alvo do mercado (Street) de US$ 286,41, uma relação alvo/fechamento de apenas 80,8%.
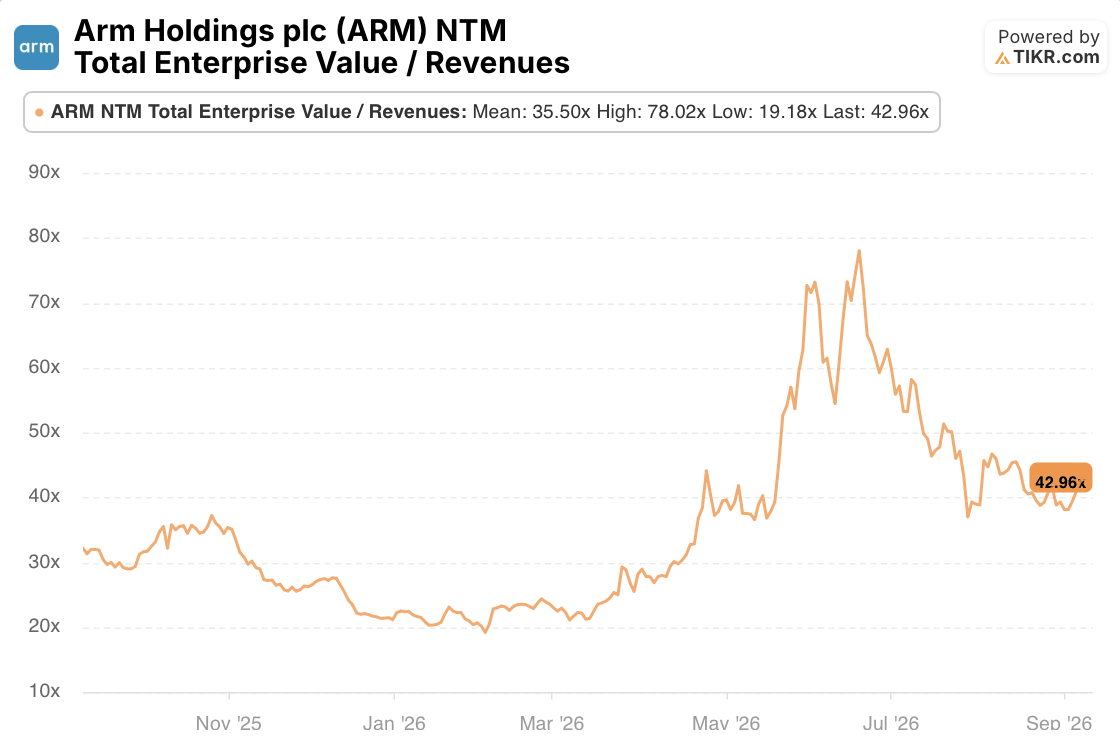
Seu múltiplo forward de EV/Receita atingiu um recorde de 78x aproximadamente no mesmo período, mais que o dobro do múltiplo de aproximadamente 35x que teve em média no último ano e quase quatro vezes o nível abaixo de 20x ao qual era negociada em janeiro de 2026. Em outras palavras, o mercado já havia precificado a Arm bem além do que seus próprios analistas de cobertura achavam que ela valia antes que uma única palavra dos resultados do trimestre de junho fosse pública.
Essa lacuna importa porque prepara o terreno para o que aconteceu em seguida. Uma ação negociando 24% acima dos alvos consensuais tem muito pouco espaço para um resultado misto, e o próximo relatório de resultados da Arm deu exatamente isso.
O Corte de Royalties em Smartphones da Arm Disparou a Venda
O primeiro trimestre fiscal de 2027 da Arm, reportado em 29 de julho, foi, pelos números, um trimestre recorde. A receita atingiu US$ 1,29 bilhão, alta de 22% em relação ao ano anterior. A receita de royalties cresceu 22% para US$ 715 milhões e a receita de licenças cresceu 23% para US$ 574 milhões, ambos recordes para o primeiro trimestre, e o lucro por ação não GAAP de US$ 0,45 superou a extremidade superior das previsões. As ações ainda caíram quase 7% no after-market.
O motivo foram as previsões, não o trimestre em si. O CFO Jason Child disse aos analistas que o crescimento de royalties para o ano todo, que a Arm esperava que fosse em torno de 20%, agora provavelmente ficaria mais próximo do patamar mais alto da casa dos 10%, e ele projetou o crescimento de royalties do segundo trimestre em apenas 13%.
O culpado foram os smartphones. A inflação de custos dos chips de memória levou os fabricantes de celulares a aumentarem os preços, o que levou os compradores a optarem por telefones mais baratos e mais antigos, e Child observou que a fraqueza se espalhou além da faixa baixa neste ciclo para afetar também alguns dispositivos de nível superior e médio, um arrasto mais amplo do que a Arm havia modelado ao entrar no ano.
Se a "Compensação na Nuvem" é Real ou Apenas Ótica Contábil
O contra-argumento da administração é que a demanda por data centers está mais do que compensando a diferença. Child disse que a receita de royalties de data centers "mais que dobrou ano a ano novamente" no trimestre, e o CEO Rene Haas apontou para os embarques de núcleos Neoverse ultrapassando 1,5 bilhão, com 500 milhões desses enviados apenas nos últimos nove meses contra seis anos para o primeiro bilhão.
O problema é que essa afirmação atualmente não pode ser verificada contra os próprios relatórios da Arm. A Arm não detalha a receita de royalties por mercado final, e a administração disse na chamada que não adicionará uma linha separada de receita de silício até que as vendas de chips AGI CPU atinjam 10% da receita total, um limite que não espera atingir antes do ano fiscal de 2028. Até lá, "royalties de data centers mais que dobraram" é uma afirmação qualitativa que os investidores têm que aceitar por fé.
O lado das licenças do balanço merece um escrutínio semelhante. Dos US$ 574 milhões em receita de licenças do Q1, US$ 193 milhões, aproximadamente um terço, vieram de um único acordo de licenciamento de tecnologia e serviços de design com a SoftBank, controladora majoritária da Arm, e Child projetou que esse relacionamento continuaria contribuindo com cerca de US$ 200 milhões por trimestre pelo resto do ano.
Esse é um acordo com parte relacionada sustentando uma parcela significativa do crescimento de licenças no headline. A métrica que a própria administração destaca como a leitura subjacente mais limpa, o valor anualizado dos contratos, cresceu um mais modesto 13% em relação ao ano anterior, alinhado com a meta de crescimento de licenças de longo prazo da Arm, em vez de evidência da aceleração que a narrativa da nuvem implica.
A Avaliação da Arm Ainda Assume que a Compensação Funciona
Em 11 de setembro, a Arm havia caído para US$ 264,79, cerca de 25% abaixo de sua máxima de 30 de junho, enquanto o setor de chips mais amplo se recuperou com os resultados da Nvidia e uma previsão otimista do mercado de CPUs do Citi. No entanto, o mercado (Street) mal piscou durante esse ciclo. O alvo consensual na verdade subiu ligeiramente, de US$ 286,41 para US$ 289,21, e a cobertura classificada ficou mais otimista, com recomendações de compra subindo de 19 para 20 e recomendações de venda caindo de 2 para 1. A relação alvo/fechamento inverteu de 80,8% no pico de junho para 109,2% agora, significando que a ação negocia aproximadamente 9% abaixo de onde os analistas, em média, acham que ela deveria estar.
Esse padrão parece menos com o mercado descobrindo uma tese quebrada e mais com um reset de valuation após um excesso. Os analistas nunca realmente acreditaram no preço de US$ 354, e também não cortaram estimativas de forma significativa com a notícia dos smartphones. Mas a correção não voltou totalmente ao chão.
O múltiplo forward de EV/Receita da Arm está próximo de 43x, ainda aproximadamente o dobro de onde era negociada um ano atrás, o que significa que o mercado continua a subscrever a história de royalties de data centers dobrando, mesmo que a Arm não forneça números para verificá-la e mesmo que sua própria métrica preferida de licenças esteja crescendo a menos da metade desse ritmo. O próximo teste real chegará com o relatório do segundo trimestre fiscal da Arm, esperado por volta do final de outubro, quando a projeção de crescimento de royalties de 13% e a prometida atualização sobre o fornecimento de AGI CPU confirmarão se a compensação está fazendo o trabalho que a administração diz que está, ou mostrarão que o arrasto dos smartphones está mais profundo do que a revisão para o patamar mais alto da casa dos 10% assumiu.
Até que esse resultado seja divulgado, a ação da Arm está precificada para a versão otimista dessa resposta, não para a prova dela.
Você Deve Investir na Arm Holdings plc?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Ao acessar a ação ARM, você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a ARM ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação ARM no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!




