


Principais Conclusões
- Colapso da Oferta Remove o Piso: A Bloomberg informou no final de agosto que o consórcio Advent-Stripe havia abandonado sua proposta de US$ 60,50 por ação, cerca de US$ 53 bilhões, pela PayPal, e a ação caiu quase 13% na sessão seguinte conforme a especulação sobre o negócio evaporou.
- Os Motores da Reestruturação Estão Divergindo: O Venmo cresceu seu TPV em 14% e o Braintree acelerou para 13% no 2T, mas o checkout com marca, ainda o principal motor de lucro da PayPal, acabou de ter suas previsões reduzidas novamente para o 3T devido a um impacto de tarifas europeias que a administração diz ser pior do que inicialmente modelado.
- A Convicção dos Analistas Está Diminuindo Mesmo com a Recuperação das Metas em Dólar: As classificações equivalentes a "comprar" caíram de cerca de metade da cobertura do mercado em meados de 2025 para apenas 7 de 45 classificações agora, mesmo com a meta média de preço subindo de volta para US$ 57,07 a partir de um mínimo de US$ 51,57 em junho.
A Oferta de US$ 53 Bilhões Desapareceu, e a PYPL Precisa Se Provar Sozinha
A PayPal estava sendo negociada por volta de US$ 54 em 11 de setembro, um nível que conta sua própria história sobre as últimas seis semanas.
No final de agosto, a Bloomberg News informou que um consórcio formado pela empresa de private equity Advent International e pela processadora de pagamentos Stripe havia desistido de sua tentativa de adquirir a PayPal. O grupo havia oferecido US$ 60,50 por ação, valorizando a empresa em mais de US$ 53 bilhões, um preço que a Reuters havia reportado em julho citando pessoas familiarizadas com o assunto.
O conselho da PayPal supostamente considerou esse preço inadequado, e era uma fração da avaliação de cerca de US$ 360 bilhões que a PayPal carregava em seu pico na era pandêmica em 2021.
Uma vez confirmado o colapso, as ações caíram quase 13% em uma única sessão, fechando em torno de US$ 54 após serem negociadas perto de US$ 61 antes da notícia. A ação praticamente não saiu do lugar desde então.
Esse reset é importante porque um prêmio de aquisição vinha trabalhando silenciosamente no preço das ações. Com a Advent e a Stripe fora do cenário, a avaliação da PayPal precisa se sustentar em resultados operacionais em vez da opcionalidade de um negócio.
Venmo e BNPL Estão Acelerando Enquanto o Checkout com Marca Continua a Perder Sua Própria Barra
O CEO Enrique Lores, com cerca de seis meses no cargo na época da apresentação da PayPal na conferência de tecnologia da Goldman Sachs em 9 de setembro, está conduzindo sua reestruturação em cinco frentes: serviços financeiros, aceleração do Venmo e do Braintree, uma mudança para consumidores de alto valor em vez de comerciantes, uma estrutura organizacional mais simples e tecnologia modernizada.
As evidências até agora são genuinamente divididas. O Venmo entregou seu sétimo trimestre consecutivo de crescimento de dois dígitos no volume total de pagamentos (TPV) no 2T, com alta de 14% em relação ao ano anterior, com o "Pagar com Venmo" subindo 44% e a adoção do cartão de débito crescendo a partir de uma base pequena. O volume processado pelo Braintree acelerou para um crescimento de 13%, ante 11% no 1T, seu nono trimestre consecutivo de crescimento lucrativo. O volume de "compre agora, pague depois" (BNPL) saltou para um crescimento de 26%, auxiliado por novas parcerias com comerciantes, incluindo uma aliança de crédito ao consumidor com a Amazon sendo lançada na Alemanha e na Áustria.
O checkout com marca é uma história diferente. Esse negócio, ainda a fonte da maior parte da margem de transação da PayPal, cresceu seu volume total de pagamentos apenas 2% em base neutra em relação a moedas no 2T, igualando a estabilização do trimestre anterior. Na chamada de 9 de setembro, Lores disse que o crescimento do checkout com marca no 3T agora está projetado para apenas 1% a 2%, porque mudanças tarifárias e de *de minimis* cortaram mais fundo no comércio transfronteiriço europeu ligado a vendedores chineses do que o impacto de 0,5 a 1 ponto que a administração havia modelado originalmente.
Essa é a tensão no centro desta ação. A PayPal está financiando a reestruturação com um programa que visa economias brutas de *run-rate* de pelo menos US$ 1,5 bilhão ao longo de dois a três anos, a maior parte destinada ao reinvestimento em serviços financeiros, marketing e tecnologia. Esse reinvestimento só gera retornos compostos se o checkout com marca parar de surpreender negativamente, e após dois trimestres, ele ainda está.
Parte do corte de custos já é visível. Uma fonte disse à Reuters que a PayPal cortou cerca de 220 empregos na Índia em 3 de setembro, e o presidente de soluções de checkout, Frank Keller, vendeu 4.612 ações no mesmo dia, reduzindo sua participação para 41.567.
O Desconto É Real. A Dúvida Por Trás Dele Também É.
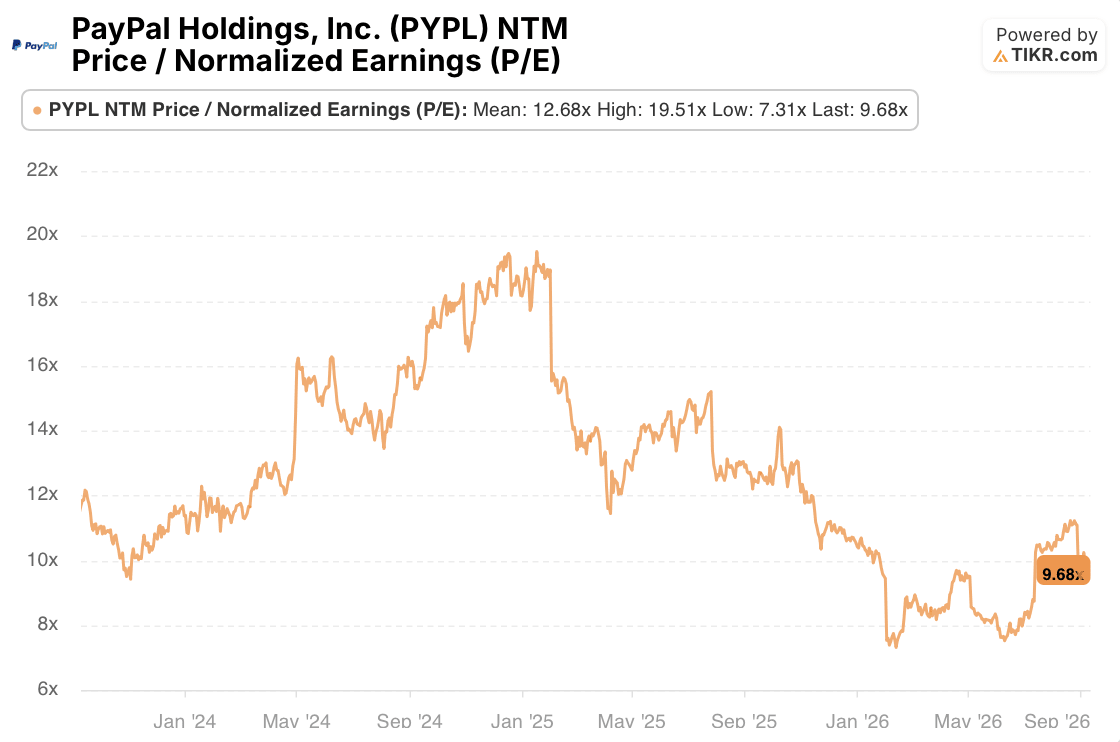
O múltiplo preço/lucro normalizado futuro da PayPal está em 9,68 vezes, mostram os dados do TIKR, abaixo de sua própria média de dois anos de 12,68 vezes e bem distante dos 19,51 vezes que a ação atingiu no início de 2025. A compressão antecede tanto a transição do CEO quanto a aquisição fracassada, o que significa que o desconto não é simplesmente um resquício do negócio.

O histórico de Metas dos Analistas do Mercado adiciona detalhes. A meta média recuperou para US$ 57,07 a partir de um vale de US$ 51,57 em junho, mas ainda está cerca de 30% abaixo dos US$ 81,74 que os analistas carregavam em meados de 2025. A convicção diminuiu mais rápido do que o valor em dólar sugere, com as classificações de compra e outperform caindo de cerca de metade da cobertura do mercado em meados de 2025 para apenas 7 de 45 classificações agora, e 33 "manter".
A relação meta-preço mostra o efeito líquido. Em 106,2%, a diferença entre a meta média e o preço da PayPal é a menor das seis capturas trimestrais que o TIKR acompanha, abaixo de 133,5% em dezembro de 2025. Clear Street, Mizuho e Truist cortaram suas metas dentro de dias do colapso do consórcio Advent-Stripe, e o agregado só se recuperou parcialmente desde então. A meta mediana de US$ 57 implica cerca de 6% de potencial de alta em relação ao fechamento da PayPal em US$ 53,72, a margem mais estreita nesse histórico.
A leitura justa não é que a reestruturação falhou. Venmo, Braintree e BNPL estão produzindo números reais e acelerando, e a administração elevou a previsão para o ano inteiro duas vezes este ano. Mas o negócio que gera a maior parte do lucro da PayPal perdeu sua própria barra de crescimento por dois trimestres consecutivos, e o último erro é atribuído a um fator, tarifas europeias, que a administração já subestimou uma vez.
O próximo teste é o relatório do terceiro trimestre da PayPal em outubro. Observe se o checkout com marca fica nessa faixa de 1% a 2% ou escorrega ainda mais, se as economias de custo aparecem nas despesas operacionais do quarto trimestre conforme prometido, e se as classificações de compra continuam encolhendo mesmo que a meta em dólar se mantenha. Até que o checkout pare de perder suas próprias previsões, um múltiplo de 9,68 vezes parece menos com uma pechincha e mais com o mercado precificando a incerteza que permanece.
Você Deve Investir na PayPal Holdings, Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Ao acessar a ação da PayPal Holdings, Inc., você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se as metas de preço estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a PayPal Holdings, Inc. ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação PYPL no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as principais carteiras de investidores globais e muito mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!



