


Principais Conclusões
- A Atlassian caiu de $203,09 em junho de 2025 para $68,25 no final de março de 2026, à medida que os temores da "vibe coding" assolaram as ações de software, mesmo que nenhum analista do lado da venda tenha mantido uma recomendação de Venda ou Underperform durante toda a queda.
- Os resultados do quarto trimestre fiscal, com receita em nuvem subindo 31% em relação ao ano anterior e obrigações de desempenho remanescentes aumentando 44%, além de um rali de monetização de IA em todo o setor impulsionado por Snowflake e Salesforce, ajudaram a ação a subir para $179,70 até 11 de setembro, quase o triplo de sua mínima de 2026.
- A média dos preços-alvo da Street passou de uma negociação 247,5% acima da ação em março para apenas 109,2% acima agora, mas o múltiplo EV/receita forward da Atlassian de 6,08x ainda está abaixo de sua própria média de dois anos de 8,43x.
- A previsão da administração para o ano fiscal de 2027 projeta que o crescimento da ARR de assinaturas desacelere para 18%, ante 23%, uma lacuna que analistas em três calls separados pressionaram sem obter uma resposta totalmente definida.
A Queda da Atlassian que a Wall Street Nunca Rebaixou
A Atlassian (TEAM) era negociada a $203,09 em 30 de junho de 2025. Em 31 de março de 2026, fechou a $68,25, um colapso de dois terços. A causa imediata foi o temor mais amplo da "vibe coding" que dominou o software corporativo no final de 2025 e início de 2026, o medo de que agentes de codificação de IA e ferramentas autônomas permitissem que as empresas construíssem seus próprios substitutos para plataformas como Jira e Confluence, cortando completamente os incumbentes.
A Reuters Breaking views descreveu investidores tratando o setor como se enfrentassem uma ameaça existencial durante grande parte do ano. O medo se aprofundou em meados de julho quando a IBM alertou que os gastos dos clientes estavam migrando do software para chips, servidores e armazenamento mais rápido do que o esperado, um choque que arrastou ServiceNow, Atlassian e Adobe para baixo junto com a queda de 25% em um dia da própria IBM.

O que torna a queda notável é que a cobertura do lado da venda nunca refletiu o pânico. Os dados de Street Targets do TIKR mostram que a Atlassian carregou de 19 a 21 recomendações de Compra e de cinco a oito de Manutenção em todos os trimestres desde meados de 2025 até o fundo, com zero Underperforms ou Vendas registrados em qualquer momento. Os analistas mantiveram sua meta média próxima de $140 a $169 mesmo com a ação perto de $68 a $78, implicando um upside de 180% a 247% que o mercado simplesmente não estava comprando. A ação do preço foi uma chamada de sentimento que os avaliadores não fizeram.
O Trimestre que Virou a Narrativa da Atlassian
A virada começou com os próprios números da Atlassian. A receita do quarto trimestre fiscal, divulgada em 6 de agosto, cresceu 28% em relação ao ano anterior para $1,77 bilhão, com receita em nuvem subindo 31%, o quinto trimestre consecutivo de aceleração da nuvem, de acordo com analistas na aparição da empresa na KeyBanc, uma tendência que o CFO James Chuong mais tarde confirmou na conferência TMT da Citi, citando o crescimento da nuvem subindo de 26% para 31% nos últimos quatro trimestres.
As obrigações de desempenho remanescentes, uma medida da receita futura contratada, saltaram 44% para $4,82 bilhões. O lucro líquido GAAP mudou para $139,08 milhões, ante uma perda de $98,4 milhões no trimestre anterior. A tração corporativa também se destacou: a coorte de clientes gastando mais de $3 milhões anualmente cresceu 50% em relação ao ano anterior para 164 contas, e a coorte acima de $5 milhões cresceu 70% para 69 contas.
Métricas de adoção de IA corroboraram o enquadramento da administração de que a inteligência artificial é um fator a favor, e não uma ameaça. O Rovo, o assistente de IA da empresa, alcançou mais de 80% da Fortune 500, e as chamadas do Model Context Protocol para o Teamwork Graph da Atlassian subiram 400% em relação ao trimestre anterior.
Os resultados chegaram dias antes do próprio resultado positivo da Snowflake, impulsionado por IA, que enviou aquela ação para cima 25% e elevou os pares de software em geral, e semanas após o anúncio do Claudeforce da Salesforce ter impulsionado seu melhor ganho em um único dia em seis anos. A Atlassian surfou na mesma onda, quase triplicando desde sua mínima de março para fechar a $179,70 em 11 de setembro.
A Lacuna de Sentimento da Ação TEAM Está Quase Fechada, Seu Múltiplo Não
O rali fez a maior parte do trabalho de fechar a lacuna entre o preço e as metas da Wall Street. Os dados mostram que a meta média da Street era negociada 247,5% acima do preço da Atlassian em 31 de março e 180,4% acima dele em 30 de junho. Em 11 de setembro, com a meta média em $196,23 contra um fechamento de $179,70, esse prêmio havia encolhido para 109,2%, próximo à menor lacuna em cinco trimestres. Sentimento e preço convergiram efetivamente.
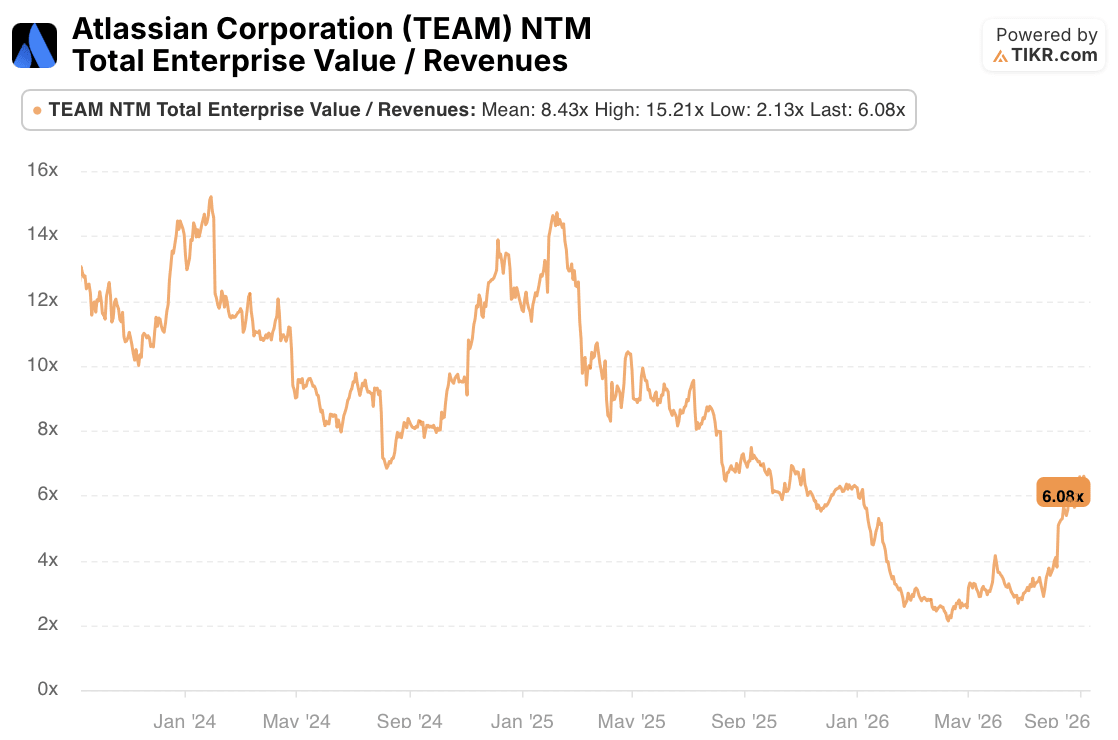
A avaliação conta uma história mais mista. O múltiplo forward de valor da empresa sobre receita da Atlassian está em 6,08x. Isso está abaixo da própria média de dois anos da ação de 8,43x, e bem abaixo da faixa de 11x a 15x que ela comandou ao longo de 2024 e início de 2025, embora também esteja muito acima do patamar de cerca de 2x que tocou durante o pior da venda de 2026.
Em outras palavras, a ação se reavaliou na maior parte do caminho de volta do pessimismo de nível de crise, mas não todo o caminho de volta para onde o mercado valorizava o crescimento da Atlassian antes que o temor da "vibe coding" se instalasse. Se essa lacuna restante fecha ainda mais, ou se 6,08x se revela o novo normal, depende menos do sentimento do que se os próprios números de crescimento da Atlassian continuam a sustentar um múltiplo premium, que é onde a própria previsão da empresa se torna a questão central.
Por Que a Previsão de ARR de Assinaturas da Atlassian É o Número que Mais Importa
É nessa previsão que os casos bull e bear realmente divergem. O próprio quadro fiscal de 2027 da Atlassian projeta que a ARR de assinaturas, a métrica que a administração introduziu este ano para normalizar sua transição para a nuvem, cresça 18% em relação ao ano anterior, abaixo dos 23% no ano fiscal de 2026. Isso fica estranhamente ao lado do crescimento de RPO de 44% e da retenção líquida de receita em nuvem acima de 120%.
Analistas na call de resultados da Atlassian, na KeyBanc e novamente na Citi levantaram a mesma questão, e a resposta da administração tem sido consistente: aproximadamente um ponto do crescimento do ano fiscal de 2026 veio da aquisição da DX que será comparada, o comportamento de compra trimestre a trimestre fica distorcido à medida que a empresa escala uma força de vendas corporativa que ainda tem apenas 400 representantes com cotas, e a liderança está optando pela prudência diante da incerteza macroeconômica e de política fiscal.
Essa explicação é plausível e consistente com uma empresa que superou e elevou as expectativas em transições anteriores, incluindo a dinâmica de antecipação que sinalizou entre seu terceiro e quarto trimestres fiscais deste ano. Mas permanece não comprovada, e é o número específico que o múltiplo atual precisa continuar validando. Se o crescimento da ARR de assinaturas se aproximar mais de 23% do que de 18% nos próximos dois trimestres, o caso para uma expansão adicional do múltiplo em direção à própria média de dois anos da Atlassian se fortalece.
Se ele se estabilizar mais perto de 18%, o múltiplo forward da ação pode já refletir um preço justo para essa trajetória. Os próximos pontos de verificação que valem a pena observar são o resultado do primeiro trimestre fiscal da Atlassian, projetado para $1,705 bilhão a $1,715 bilhão em receita, e dezembro, quando a empresa começa a aplicar limites de consumo nos créditos do Rovo pela primeira vez, uma leitura inicial sobre se sua monetização de IA pode se sustentar uma vez que a pista de decolagem de créditos gratuitos se estreita.
Você Deve Investir na Atlassian Corporation?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Abra a ação TEAM e você verá anos de dados financeiros históricos, o que os analistas da Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a TEAM ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação TEAM no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as principais carteiras de investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


