


Principais Conclusões
- Os resultados do Q2 do ano fiscal 27 da Salesforce e uma onda de aparições executivas construíram um argumento de que os temores de um SaaSpocalypse impulsionado por IA acabaram, ancorado na receita recorrente anual (ARR) do Agentforce atingindo US$ 1,5 bilhão e em um novo produto construído pela Anthropic, o Claudeforce.
- O crescimento da receita acumulada, o teste mais direto de reaceleração, desacelerou para 10,8% em relação ao ano anterior no último trimestre, após atingir 13,2% no trimestre anterior, mesmo com a Obrigação de Desempenho Restante Contratual (cRPO) baseada em bookings crescendo mais rápido, a 14%.
- A margem operacional GAAP contraiu-se ano a ano no mesmo trimestre que a gestão apresenta como prova da reaceleração, e o CFO disse que os gastos internos com IA são parte do motivo pelo qual a previsão de margem não foi elevada.
- Os próprios preços-alvo de Wall Street não acompanharam a alta: a meta média agora fica apenas cerca de 10% acima do preço atual da ação, o menor prêmio do último ano, contra prêmios acima de 150% durante o auge da venda em massa.
Do SaaSpocalypse ao Claudeforce
No mesmo dia em que a Salesforce (CRM) reportou os resultados do segundo trimestre fiscal, Marc Benioff foi ao CNBC com Dario Amodei, da Anthropic, para revelar o Claudeforce, um produto que sobrepõe o raciocínio do Claude ao motor de dados e fluxo de trabalho da Salesforce. Ambos os momentos fizeram o mesmo ponto: a narrativa de que agentes de IA autônomos permitiriam que empresas contornassem softwares como a Salesforce, o SaaSpocalypse, não se concretizou. Benioff citou o crescimento do valor anual de novos pedidos líquidos em seu ritmo mais forte em quatro anos, a rotatividade de clientes quase recorde, a receita recorrente anual do Agentforce atingindo US$ 1,5 bilhão, Dados e IA combinados perto de US$ 3,9 bilhões, e um salto de seis vezes no uso de unidades de trabalho agentivas.
Essas são cifras reais e divulgadas, e os depoimentos de clientes na teleconferência de resultados, da Xero, Legora e Replit, descrevem implantações genuínas, e não projetos-piloto. A questão para um investidor não é se a Salesforce está encontrando casos de uso de IA. É se a reaceleração que está sendo vendida ao mercado já é visível nos números que mais importam: a receita realmente reconhecida, a margem que a financia, e se os analistas mais próximos da empresa acreditam na história o suficiente para moverem seus preços-alvo.
O que a Tendência de Receita e Margem da Salesforce Realmente Mostra
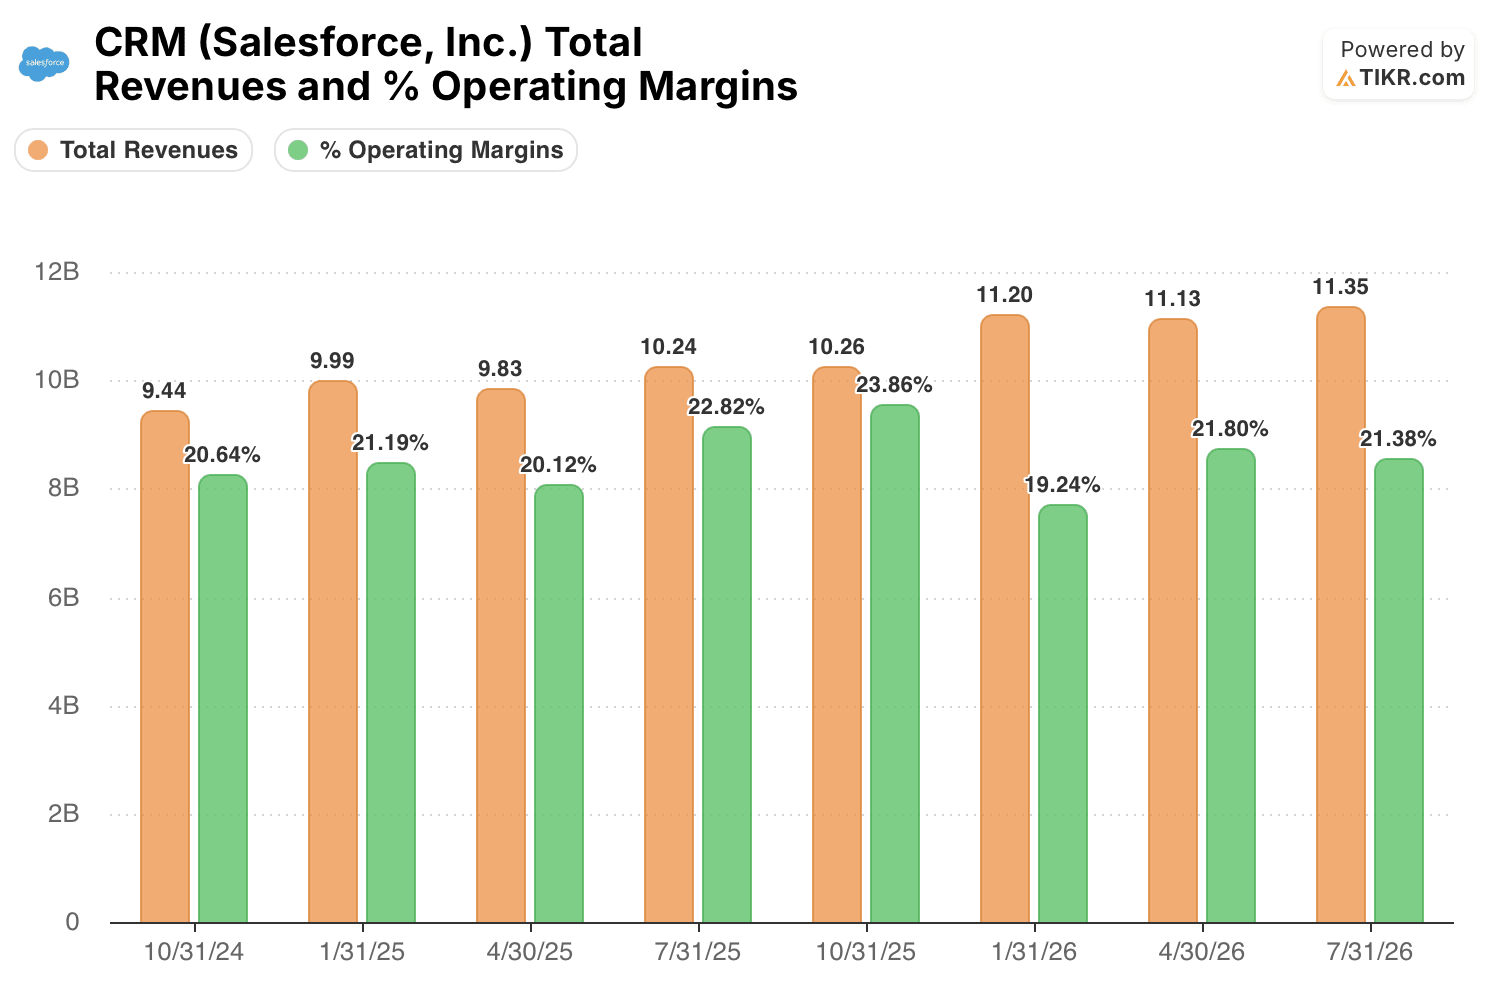
A receita total da Salesforce nos últimos oito trimestres fiscais subiu de forma constante de US$ 9,44 bilhões no trimestre encerrado em outubro de 2024 para US$ 11,35 bilhões no trimestre encerrado em julho de 2026. Medido ano a ano, porém, o crescimento não acelerou em linha reta. Ele passou de 8,7% para 12,1% para 13,2%, depois desacelerou para 10,8% no último trimestre, o período exato que a gestão apresenta como evidência de que a virada foi dada.
Isso não é necessariamente contraditório. A Obrigação de Desempenho Restante Contratual, ou cRPO, o valor da receita contratada e não reconhecida esperada nos próximos doze meses, cresceu 14% em moeda constante no último trimestre, à frente do crescimento de 11% da receita reportada. Como o cRPO se converte em receita ao longo do tempo, bookings mais aquecidos do que a receita reconhecida é um indicador antecedente legítimo, consistente com o argumento da gestão de que a reaceleração ainda está no pipeline, e não totalmente reportada. Mas significa que a afirmação de "maior crescimento de bookings em quatro anos" é, por enquanto, um ponto de dados de um trimestre sobreposto a uma taxa de crescimento de receita que acabou de desacelerar sequencialmente. Os investidores estão sendo solicitados a confiar no indicador antecedente em vez do indicador passado.
A margem adiciona uma segunda complicação. A margem operacional GAAP foi de 21,38% no último trimestre, abaixo dos 22,82% de um ano antes, embora a margem do trimestre anterior, de 21,80%, tivesse sido superior ano a ano. O vice-CFO Mike Spencer disse aos analistas na conferência do Deutsche Bank que a previsão de margem não foi elevada este ano em parte porque a Salesforce está absorvendo custos de tokens com a implantação do Claude em toda sua própria organização de P&D.
A margem operacional não-GAAP, que exclui compensação baseada em ações e encargos relacionados a aquisições, manteve-se em 34,1% para o trimestre, e a previsão anual para essa métrica está essencialmente inalterada em 34,3%. Portanto, a erosão aparece mais na cifra GAAP do que no número pelo qual a gestão se guia, mas a admissão de que o investimento em IA é um arrasto real na margem é reveladora por si só: crescimento e rentabilidade estão atualmente em tensão, não subindo juntos.
O Mercado Também Não Comprou Totalmente
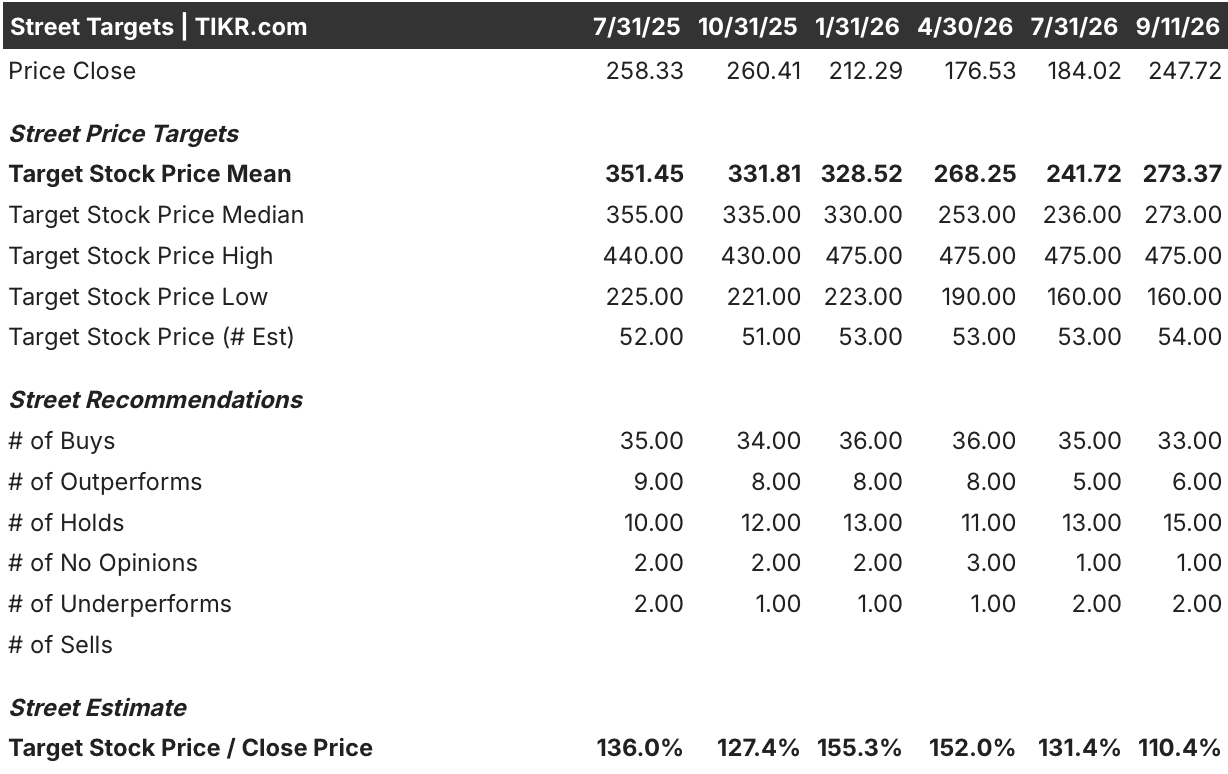
Se o caso de reaceleração fosse irrefutável, os preços-alvo do sell-side deveriam estar alcançando a alta da ação. Eles não o fizeram, pelo menos não proporcionalmente. As ações da Salesforce caíram de US$ 258,33 em julho de 2025 para US$ 176,53 em abril de 2026, o fundo do poço da venda em massa que Benioff continua mencionando, antes de se recuperarem para US$ 247,72 em 11 de setembro de 2026, uma recuperação de aproximadamente 40% em relação à mínima. Nesse mesmo período, a meta média dos analistas moveu-se na direção oposta na maior parte do tempo: de US$ 351,45 para baixo até US$ 241,72 em julho de 2026, subindo apenas para US$ 273,37 em 11 de setembro.
O resultado é que a relação entre o preço-alvo e o preço atual, uma medida aproximada de quanto upside o sell-side ainda vê, comprimiu-se de 155% em janeiro de 2026, quando a ação estava barata e o medo era maior, para apenas 110% agora, o menor gap em toda a série. As recomendações de compra também diminuíram, de 36 em abril de 2026 para 33 hoje, enquanto as recomendações de manutenção subiram de 11 para 15 no mesmo período. Nada disso significa que os analistas estão certos e Benioff está errado. Significa que as pessoas cujo trabalho é endossar exatamente essa história de reaceleração elevaram seus preços-alvo em cerca de 13% enquanto a ação subia quase 35%, e uma parcela crescente delas está optando por ficar à margem em vez de afirmá-la.
A Reaceleração da Salesforce Já Está Precificada Antes de Ser Comprovada?
Nada disso invalida a tese de IA da Salesforce. Agentforce e Data Cloud combinados estão se capitalizando a mais de 200% ano a ano, o cRPO está crescendo mais que a receita, e uma empresa com apenas 5% de penetração de edições premium em sua base instalada tem uma grande pista de monetização em grande parte inexplorada se mesmo uma fração de sua base fizer upgrade. Mas um investidor que compra a ideia de que o SaaSpocalypse acabou hoje está pagando por essa história antes que ela apareça claramente no crescimento da receita reportada, enquanto a margem GAAP se comprime por causa do mesmo investimento em IA que a gestão aponta como a solução, e enquanto os analistas mais próximos da empresa elevaram seus preços-alvo a cerca de um terço do ritmo em que a ação se moveu.
A próxima divulgação que realmente resolveria isso é direta. O crescimento da receita do Q3 do ano fiscal 27 precisa mostrar a aceleração que o cRPO implicava, em vez de outra desaceleração sequencial, e o próprio crescimento do cRPO precisa se manter perto de 14%, em vez de recuar em direção à taxa de crescimento da receita reportada. Se ambos se concretizarem, a história liderada por bookings se converte em uma liderada por lucros, e a avaliação de hoje parece mais o início de um re-rating do que o fim de um. Se qualquer um deles estagnar, o gap entre a narrativa que os investidores estão ouvindo no Dreamforce este mês e os números já registrados fica mais difícil de explicar.
Você Deve Investir na Salesforce, Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação CRM e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a CRM ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a ação CRM no TIKR de Graça →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


