


Principais Conclusões
- O Barclays reiterou sua classificação Overweight e preço-alvo de $252 para a Oracle em 26 de outubro. Esse alvo está 100% acima do último fechamento da ação.
- A tese do Barclays é que o crescimento da infraestrutura de nuvem da Oracle continua acelerando e seu financiamento melhorou, respaldado por um backlog de $664 bilhões.
- A Oracle é negociada a 15x os lucros futuros, contra uma média de cinco anos de 21x, e o fluxo de caixa livre ainda é negativo.
- Os $252 do Barclays exigem cerca de 30x os lucros dos próximos doze meses, o que parece fora de alcance dentro de um ano, embora esteja próximo do que o múltiplo médio da Oracle dá nas estimativas para o ano fiscal de 2028.
A Oracle (ORCL) caiu 56% desde seu fechamento máximo em outubro passado. O Barclays ainda acredita que ela pode dobrar a partir daqui.
Na segunda-feira, 26 de outubro, o analista do Barclays, Raimo Lenschow, reiterou sua classificação Overweight e preço-alvo de $252, 100% acima do último fechamento da Oracle.
O custo da construção
No ano fiscal de 2026 (o ano até 31 de maio de 2026), os gastos de capital da Oracle atingiram $55,7 bilhões e seu fluxo de caixa livre foi negativo em $23,7 bilhões. Para pagar por seus data centers de IA, a Oracle vendeu $25 bilhões em títulos, $5 bilhões em ações preferenciais e $20 bilhões em ações ordinárias entre fevereiro e agosto.
Em seguida, o relatório de 10 de setembro da Oracle mostrou outros $5 bilhões de fluxo de caixa livre negativo, com $90 bilhões a $95 bilhões de capex planejados para o ano. Questionada sobre quando o fluxo de caixa livre se tornará positivo, a CFO Hilary Maxson disse: "Ainda não demos um prazo específico para isso, e não esperamos dar isso hoje."
Como o Barclays chega a $252
A tese do Barclays é que o crescimento da Oracle deu uma guinada e deve continuar acelerando, e que o financiamento melhorou. O trimestre até 31 de agosto respalda a primeira parte: a receita da infraestrutura de nuvem subiu 121% para $7,4 bilhões, e seu backlog atingiu $664 bilhões. A administração espera que cerca de metade disso se torne receita dentro de 36 meses.
Sobre o financiamento, a Oracle registrou mais de $30 bilhões em novos contratos de IA que, segundo a administração, não exigirão mais capital da Oracle.
O TIKR acompanha 43 analistas na Oracle. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Compra, Manter e Vender para a Oracle, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Oracle
Os $252 fazem sentido?
O consenso de preço-alvo caiu de cerca de $350 há um ano para $237.
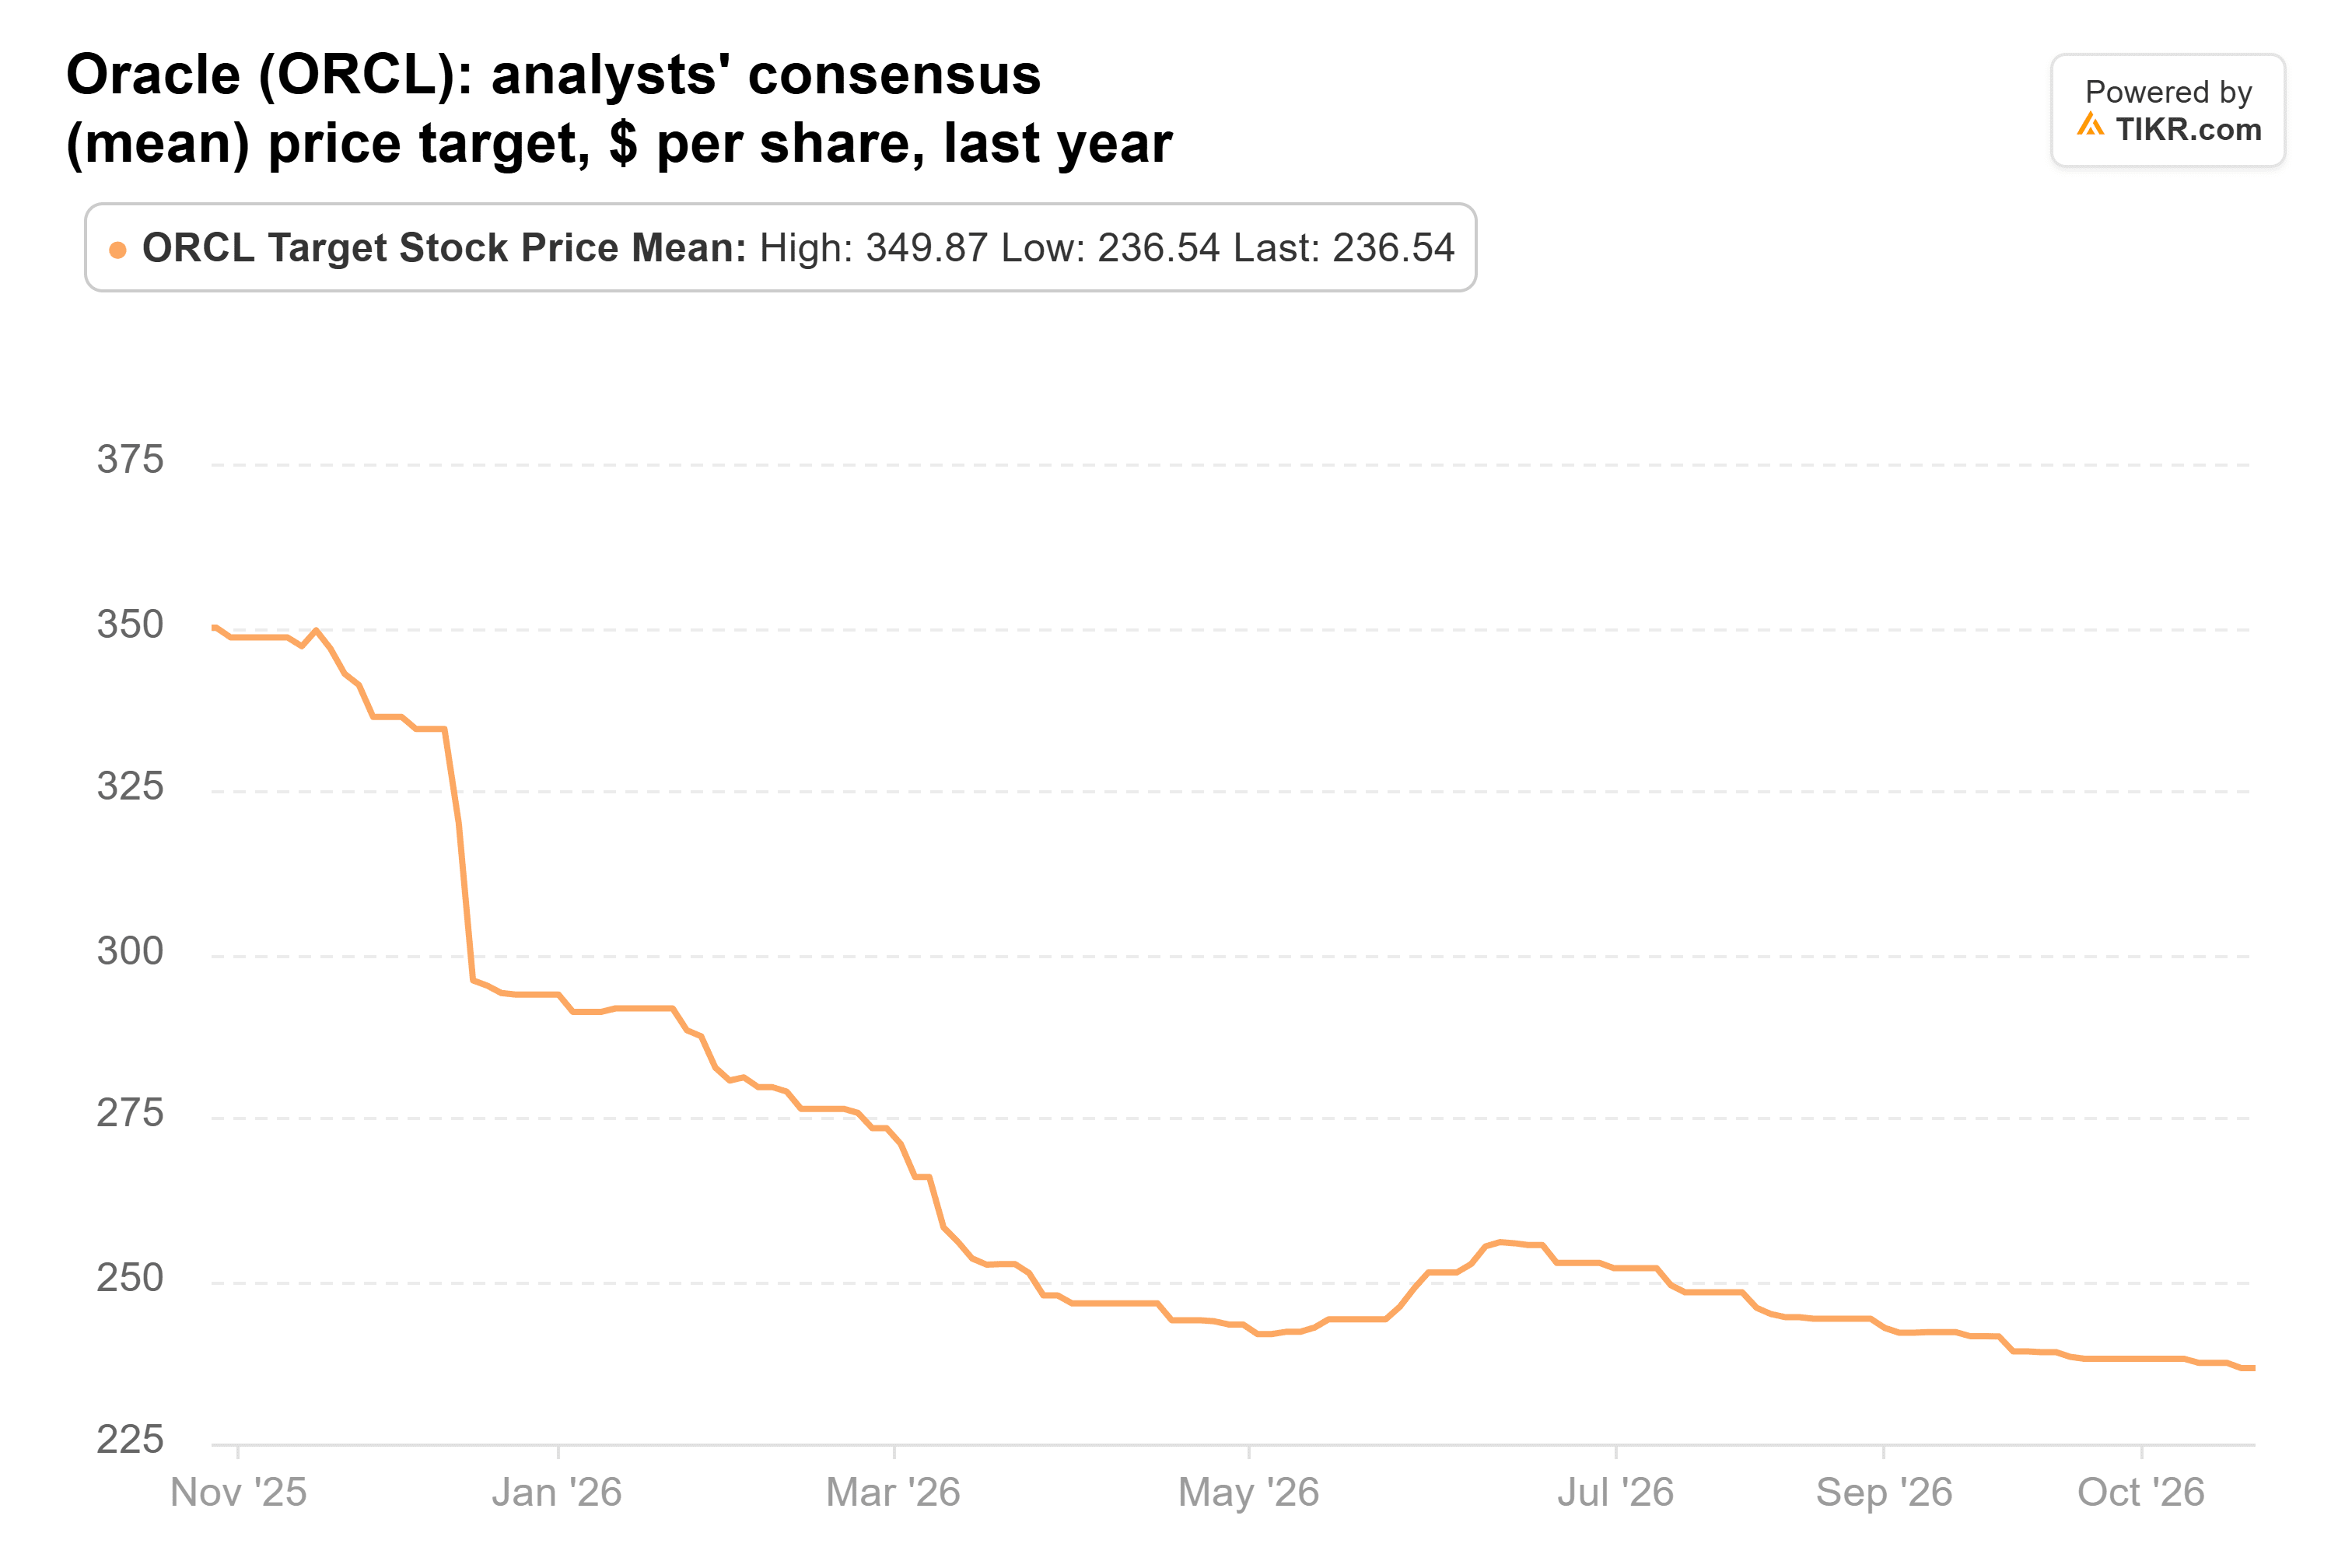
Os alvos variam de $110 a $400, e o do Barclays está apenas 7% acima da média.
As estimativas de lucro estão se mantendo. Os analistas esperam $8,14 de EPS normalizado no ano fiscal de 2027 e $10,99 no ano fiscal de 2028, ambos um pouco mais altos do que há 90 dias.

Mas a Oracle é negociada a 15x os lucros futuros, contra uma média de cinco anos de 21x.

Os $252 do Barclays equivalem a cerca de 30x os lucros dos próximos doze meses. Na média de 21x, os $10,99 do ano fiscal de 2028 levam você a cerca de $235.
Um alvo justo, um ano antes
O maior risco é quem paga. A S&P disse que a OpenAI responde por cerca de metade do backlog da Oracle, e a dívida total, incluindo arrendamentos, atingiu $169,1 bilhões em 31 de agosto.
Minha opinião: $252 é um preço justo para o que a Oracle deveria lucrar no ano fiscal de 2028, se esse backlog for pago. Mas alcançá-lo dentro de um ano significa que o mercado pagaria cerca de 30x, e não vejo isso acontecer até que a administração diga quando o fluxo de caixa livre se tornará positivo. O Dia do Investidor de 28 de outubro é a próxima chance da administração de dar uma data.
Então, quanto vale realmente a ação da Oracle?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Oracle poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


