Principais Conclusões
- Jim Cramer diz que a nova receita em nuvem da Microsoft está "refém da OpenAI", e Cameron Dawson, da NewEdge Wealth, afirma que a OpenAI representa 40% do backlog da Microsoft.
- A Microsoft pode lidar com essa exposição muito melhor do que a Oracle, mas, negociando a 27x os lucros futuros, a ação não está precificada para muito risco de um único cliente.
- Os gastos de capital da Microsoft aumentaram de US$ 23,9 bilhões no ano fiscal de 2022 para US$ 116 bilhões no ano fiscal de 2026, então o fluxo de caixa livre acabou em US$ 67 bilhões, pouco acima de onde começou.
- A Microsoft divulga seus resultados em 28 de outubro, e a questão a observar é quanto da demanda por seu Azure vem de clientes que não sejam a OpenAI.
Microsoft (MSFT) divulga os resultados do trimestre de setembro em 28 de outubro, e Jim Cramer já sabe qual número o preocupa.
No episódio de 19 de outubro do Mad Money, o apresentador da CNBC chamou os resultados dos hiperescaladores de nuvem de o próximo grande teste para o complexo de data centers de IA. Em seguida, ele especificou:
"A nova receita em nuvem da Microsoft está refém da OpenAI."
(Ele colocou Amazon (AMZN) e Alphabet (GOOG) na mesma situação com a Anthropic.)
É uma palavra forte para uma empresa com classificação de crédito AAA. Mas ela surge com as ações de IA já em alerta. Oracle (ORCL) caiu em 8 de outubro, junto com outros nomes de IA, após um relatório sobre a receita da OpenAI.
O TIKR acompanha 56 analistas da Microsoft. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Venda para a Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Microsoft
Um quarto de trilhão de dólares em um único cliente
Cameron Dawson, diretor de investimentos da NewEdge Wealth, quantificou o problema no Bloomberg Surveillance em 14 de outubro:
"... você olha para um nome como Microsoft, 40% do backlog deles é OpenAI."
O backlog comercial da Microsoft estava em US$ 678 bilhões no final de junho, um aumento de 84% em relação ao ano anterior. Se os 40% de Dawson se mantiverem, são aproximadamente US$ 270 bilhões dependendo de um único cliente.
O que, uau.
E a receita desse cliente acabou de encolher, pelo menos no papel. Steve Eisman, o investidor famoso por The Big Short, disse isso no The Compound and Friends:
"... na semana passada, a OpenAI divulgou que sua receita anualizada no final de setembro era de 50 bilhões. Um mês atrás, eles disseram 70."
A maior parte dessa diferença é contábil. O número de US$ 50 bilhões, relatado pela primeira vez pelo Financial Times, supostamente exclui a receita bruta dos parceiros da OpenAI que o número maior contabilizava.
Mesmo assim, o backlog parece pesado em comparação. Aproximadamente US$ 270 bilhões são mais de cinco anos da receita da OpenAI em seu ritmo anualizado atual. A questão de Dawson é quanto dos gastos da OpenAI depende da captação de mais dinheiro. Portanto, parte do crescimento da Microsoft agora depende da próxima rodada de financiamento da OpenAI.
Wall Street está contando com tudo isso
Os analistas esperam que a receita da Microsoft suba de US$ 332 bilhões no ano fiscal de 2026 (o ano encerrado em junho de 2026) para US$ 391 bilhões no ano fiscal de 2027 e US$ 468 bilhões no ano fiscal de 2028, com o crescimento acelerando para quase 20%.
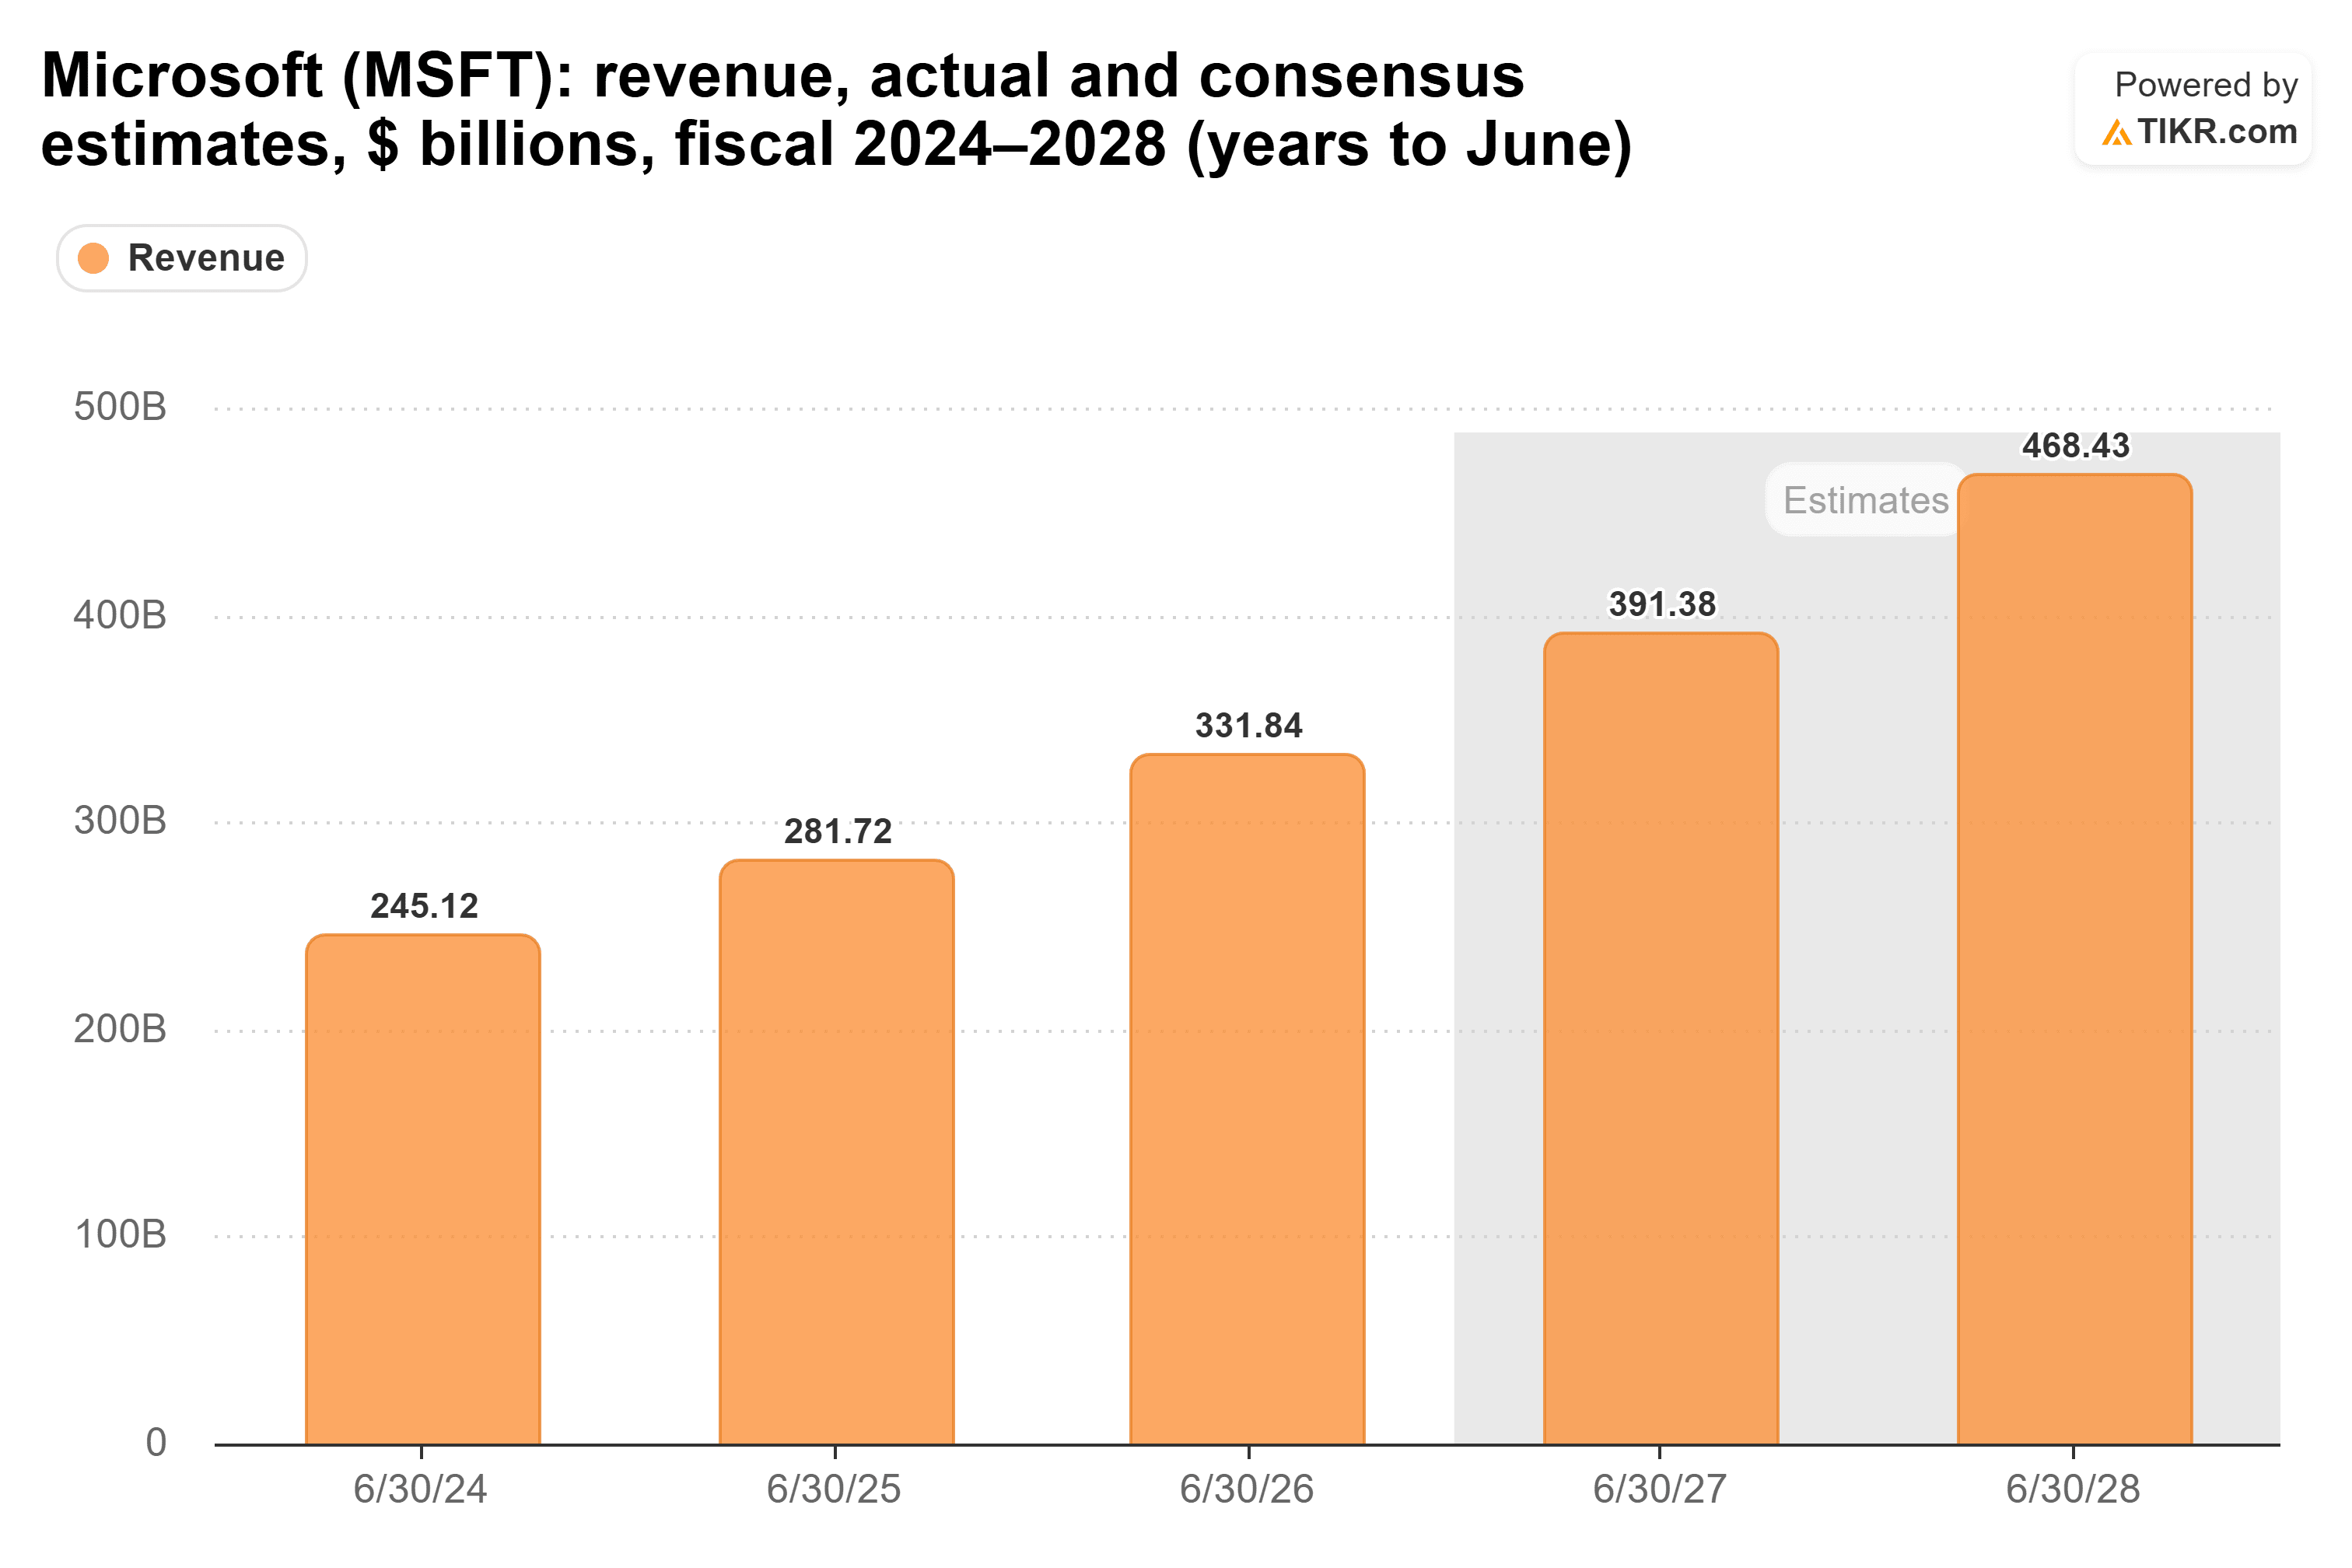
Essas estimativas assumem que o backlog se transforma em receita aproximadamente conforme o cronograma. O ritmo anualizado mais baixo da OpenAI é principalmente uma mudança contábil, então não espero que isso mova esses números antes de 28 de outubro. O maior risco para eles é se a OpenAI pode continuar pagando.
Enquanto isso, a Microsoft está gastando o dinheiro antecipadamente. As despesas de capital aumentaram de US$ 23,9 bilhões no ano fiscal de 2022 para US$ 116 bilhões no ano fiscal de 2026, quase 5x, enquanto o caixa das operações aproximadamente dobrou para US$ 183 bilhões.
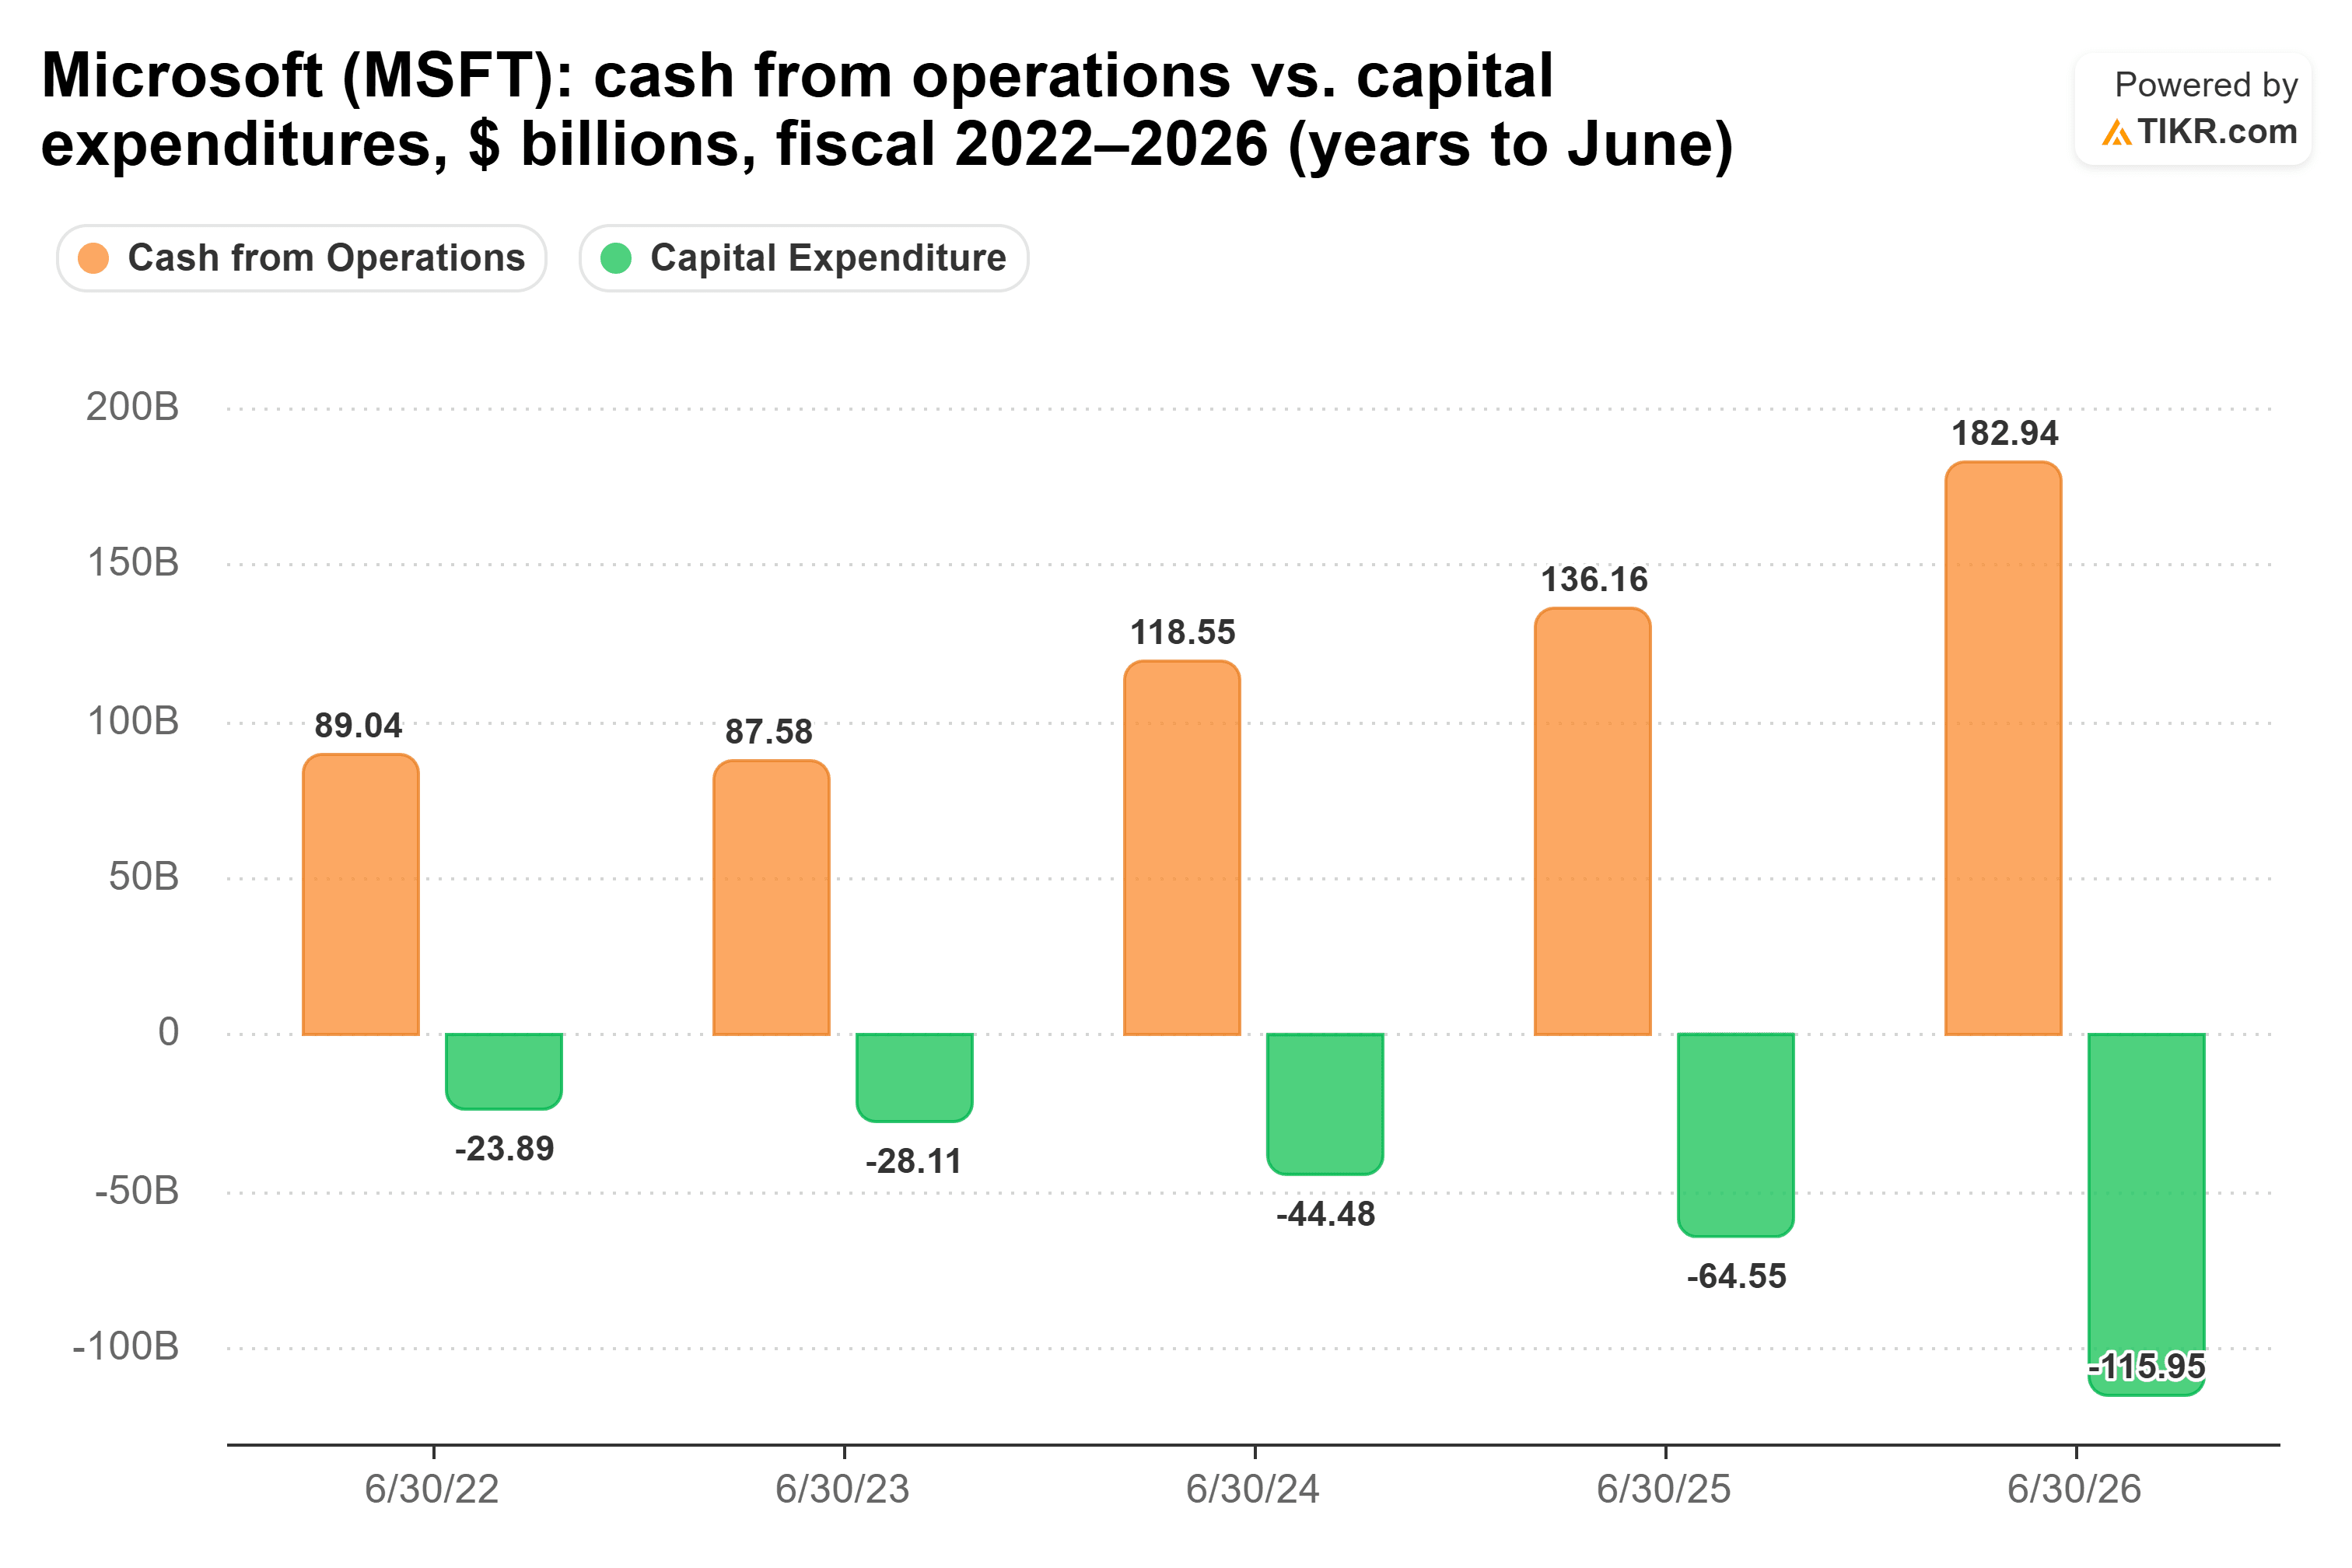
Isso deixou um fluxo de caixa livre de US$ 67 bilhões no ano fiscal de 2026, pouco acima dos US$ 65 bilhões do ano fiscal de 2022.
A Microsoft pode bancar isso
Nada disso coloca a Microsoft na mesma situação da Oracle. Eisman diz que "metade do backlog da Oracle é apenas OpenAI." A Microsoft tem US$ 183 bilhões por ano de caixa operacional e uma classificação AAA para absorver um tropeço.
O negócio principal da Microsoft também continua forte. A receita do Microsoft Cloud atingiu US$ 59,3 bilhões no trimestre de junho, um aumento de 27%. Ted Mortonson, da Baird, espera mais do mesmo: "Se você olhar para a Microsoft, acho que eles vão ter um número espetacular."
Um preço normal para um risco incomum
A Microsoft negocia a 27,0x os lucros futuros. Isso é um pouco abaixo de sua média de cinco anos de 29,4x e bem acima dos 19,1x mínimos que atingiu em junho.
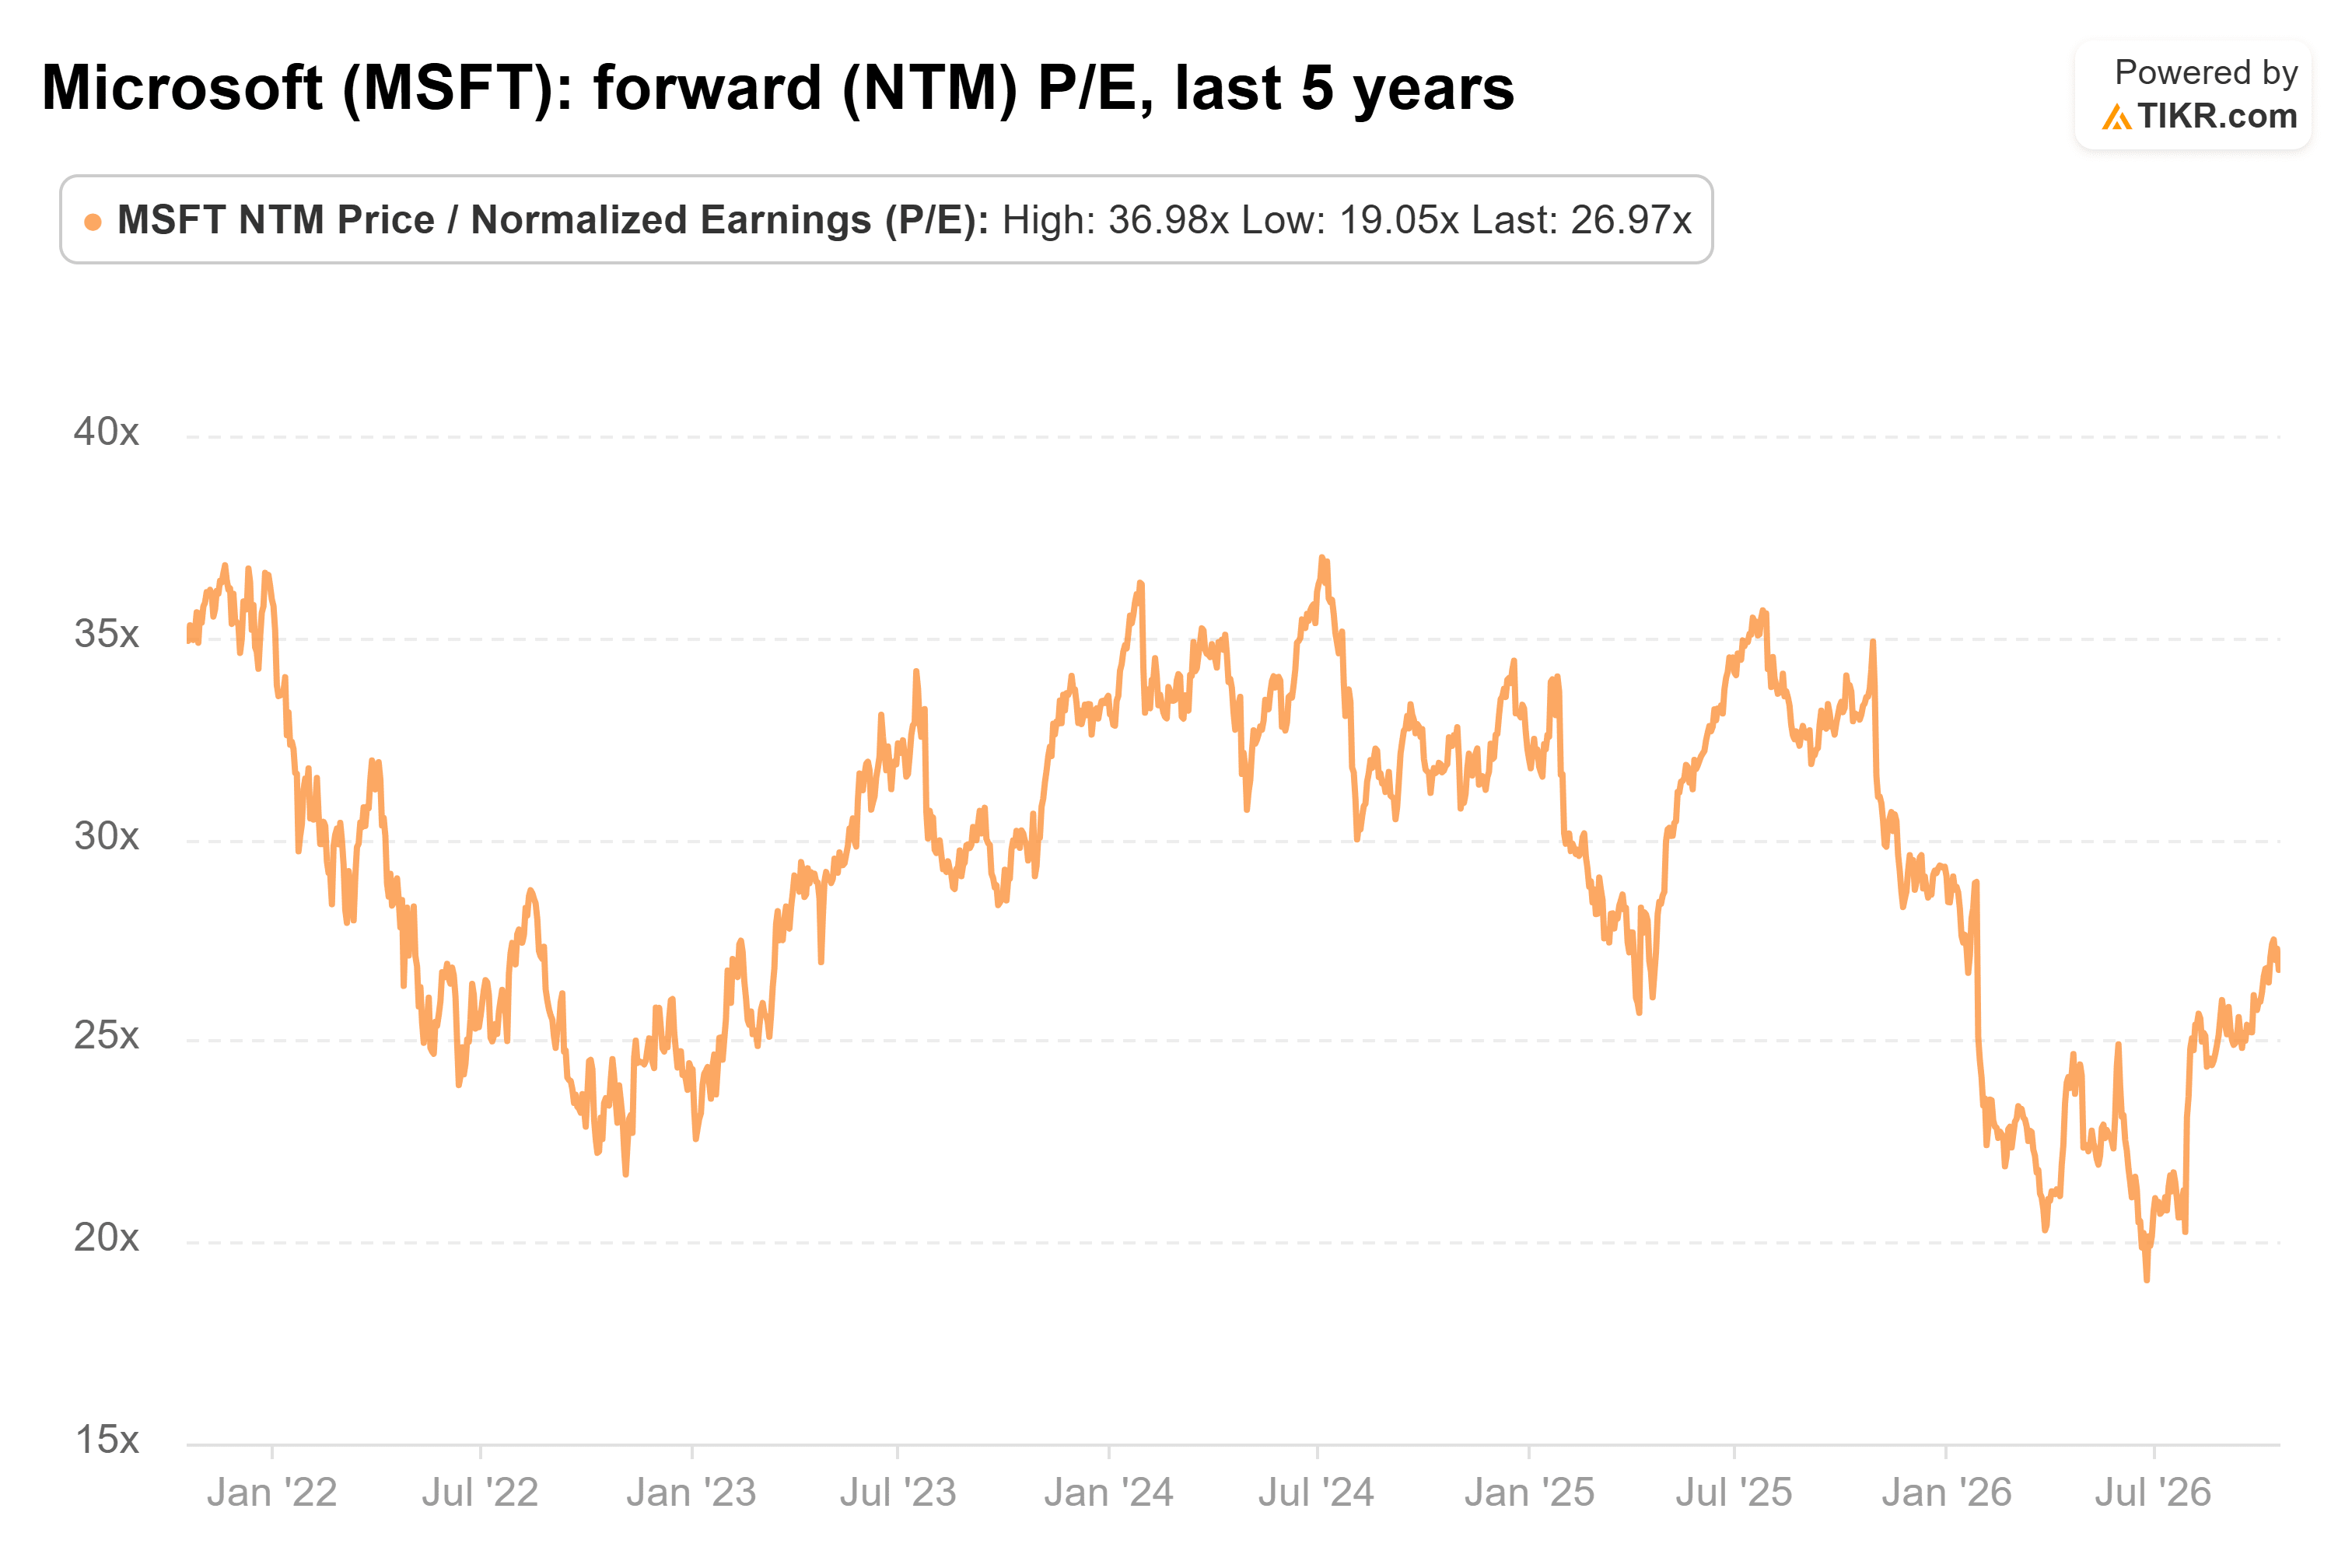
Isso está próximo do que os investidores pagaram pela Microsoft durante a maior parte dos últimos cinco anos, mesmo que um cliente agora esteja por trás de uma grande parte de seu backlog.
Minha opinião: Cramer está certo. A Microsoft pode lidar com sua exposição à OpenAI muito melhor do que a Oracle, mas a 27x a ação não está cobrando muito por isso. Eu gostaria que o relatório de 28 de outubro mostrasse uma demanda pelo Azure que não dependa da OpenAI antes de pagar esse preço.
Claro, a OpenAI espera atingir US$ 70 bilhões ou mais de receita anualizada até o final do ano, de acordo com a Bloomberg. Se ela chegar lá e continuar captando dinheiro, esses US$ 270 bilhões parecem muito mais seguros. Alphabet e Amazon divulgam seus resultados na mesma semana, então saberemos em breve quanto do boom da nuvem depende de dois laboratórios de IA.
Então, quanto vale realmente a ação da Microsoft?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Microsoft poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Microsoft gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!