Principais Conclusões
- As ações da Polaris subiram 11% após o EPS ajustado do terceiro trimestre de $1,08 superar amplamente os 59 centavos esperados pelos analistas, com vendas de $2,04 bilhões.
- Excluindo os reembolsos tarifários, a Polaris elevou sua previsão de EPS operacional anual para $2,40-$2,50, ante $2,05-$2,15, portanto a maior parte do aumento veio do próprio negócio.
- A Polaris ganhou participação de mercado no segmento off-road pelo sexto trimestre consecutivo, enquanto as vendas no varejo da indústria norte-americana ficaram estáveis.
- Os lucros ainda são cerca de um quarto dos de 2023, então o próximo teste é se as margens continuam subindo sem a ajuda dos reembolsos.
A ação da Polaris (PII) está em alta de 11% hoje após a fabricante de veículos off-road superar as estimativas do terceiro trimestre e elevar novamente suas perspectivas.
O CEO Mike Speetzen disse que o foco da empresa no estoque dos revendedores, nas operações e em novos produtos está "impulsionando ganhos contínuos de participação de mercado e melhor desempenho financeiro, permitindo-nos elevar nossa previsão anual pela terceira vez este ano."
O TIKR acompanha 18 analistas da Polaris. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Polaris, juntamente com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Polaris
O que exatamente aconteceu
A Polaris divulgou seus resultados após o fechamento de segunda-feira.
- Vendas: $2,04 bilhões, alta de 11% em relação ao ano anterior, contra os $1,9 bilhões esperados pelos analistas
- EPS Ajustado: $1,08, ante $0,41, contra um consenso de 59 centavos
- Previsão de EPS Ajustado Anual: $3,50 a $3,60, ante $3,00 a $3,10 e bem acima do consenso de $3,14
A maior parte do aumento veio do negócio
Os reembolsos tarifários inflam esses números: $0,13 por ação no trimestre e cerca de $1,09 da previsão anual.
Mas excluindo-os, a Polaris ainda lucrou $0,95 por ação, bem acima dos 59 centavos esperados. Na teleconferência de resultados, a administração disse que agora espera um EPS operacional ajustado, excluindo reembolsos, de $2,40 a $2,50, ante $2,05 a $2,15. Isso representa cerca de $0,35 dos $0,50 de aumento.
O crescimento veio da conquista de participação de mercado. As vendas de Powersports saltaram 18% para $1,82 bilhão, e a Polaris ganhou participação no segmento off-road pelo sexto trimestre consecutivo: suas vendas no varejo off-road norte-americano subiram em um percentual de baixo dígito único, enquanto as da indústria ficaram estáveis.
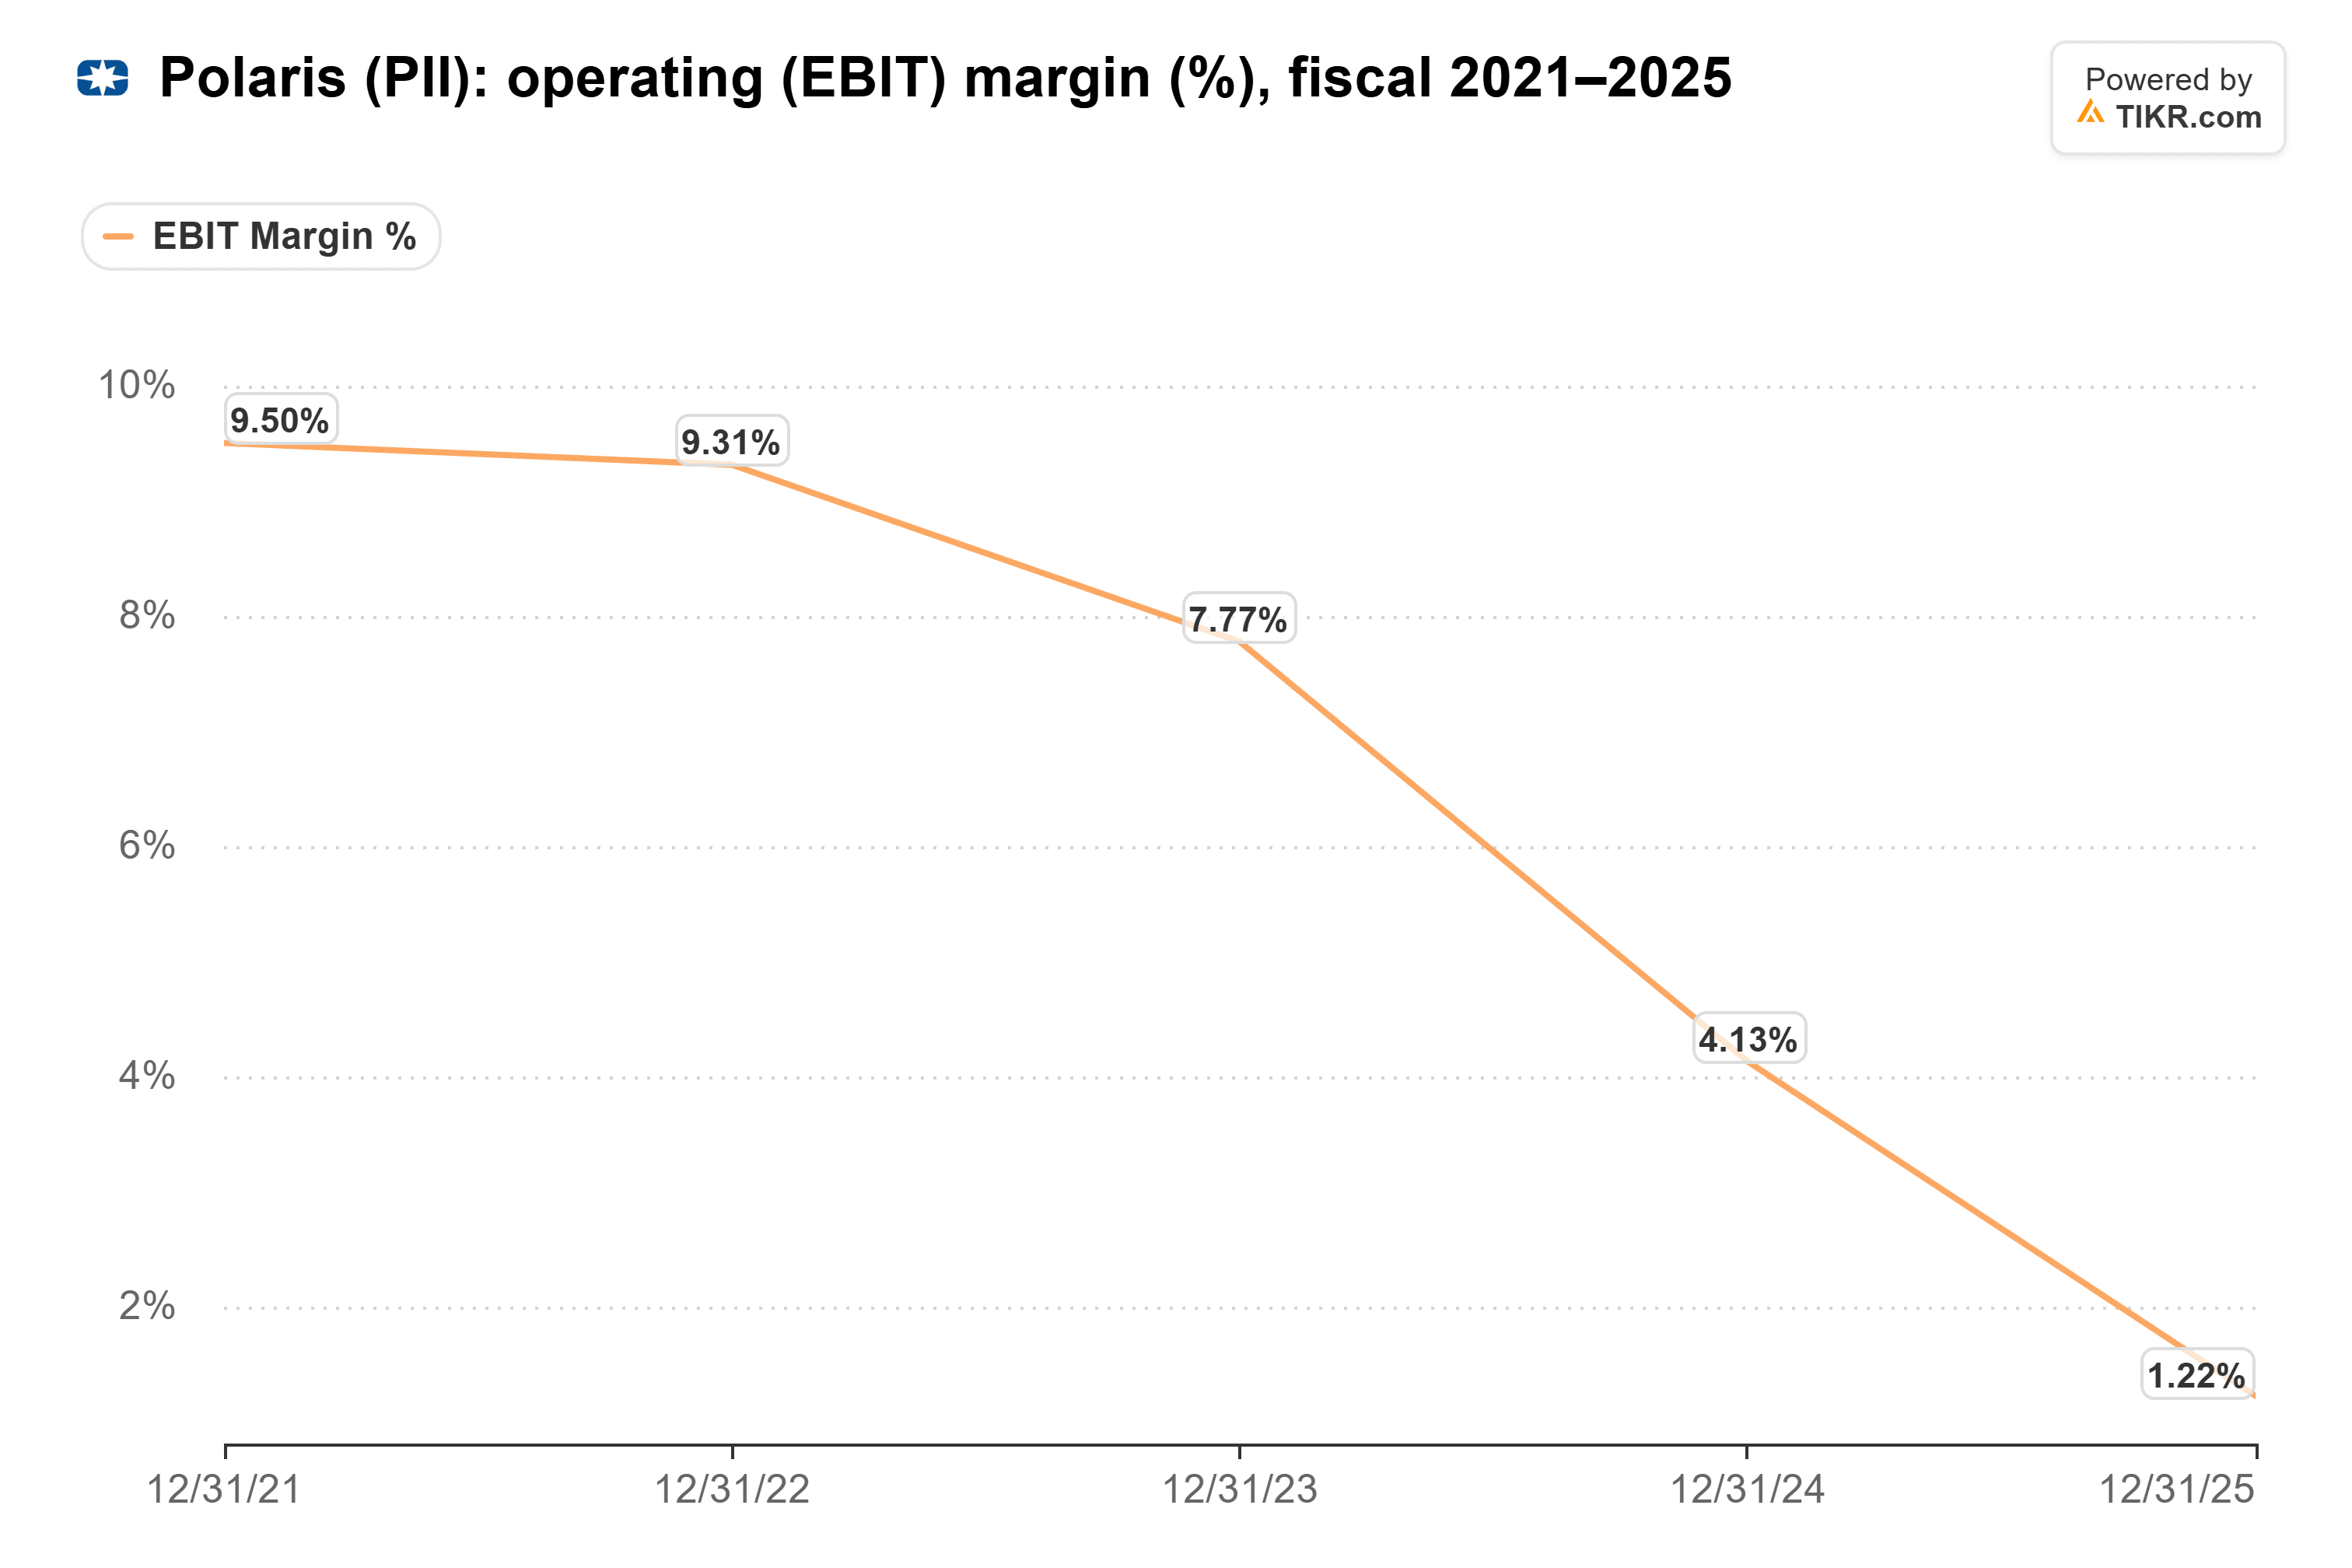
E a margem de EBITDA ajustada subiu 118 pontos-base para 8,8%, após anos em que a margem operacional da Polaris encolheu de 9,5% no ano fiscal de 2021 para 1,2% no ano fiscal de 2025.
Ainda há um longo caminho de volta
Mesmo em $2,40 a $2,50, os lucros operacionais da Polaris são cerca de um quarto dos do ano fiscal de 2023.
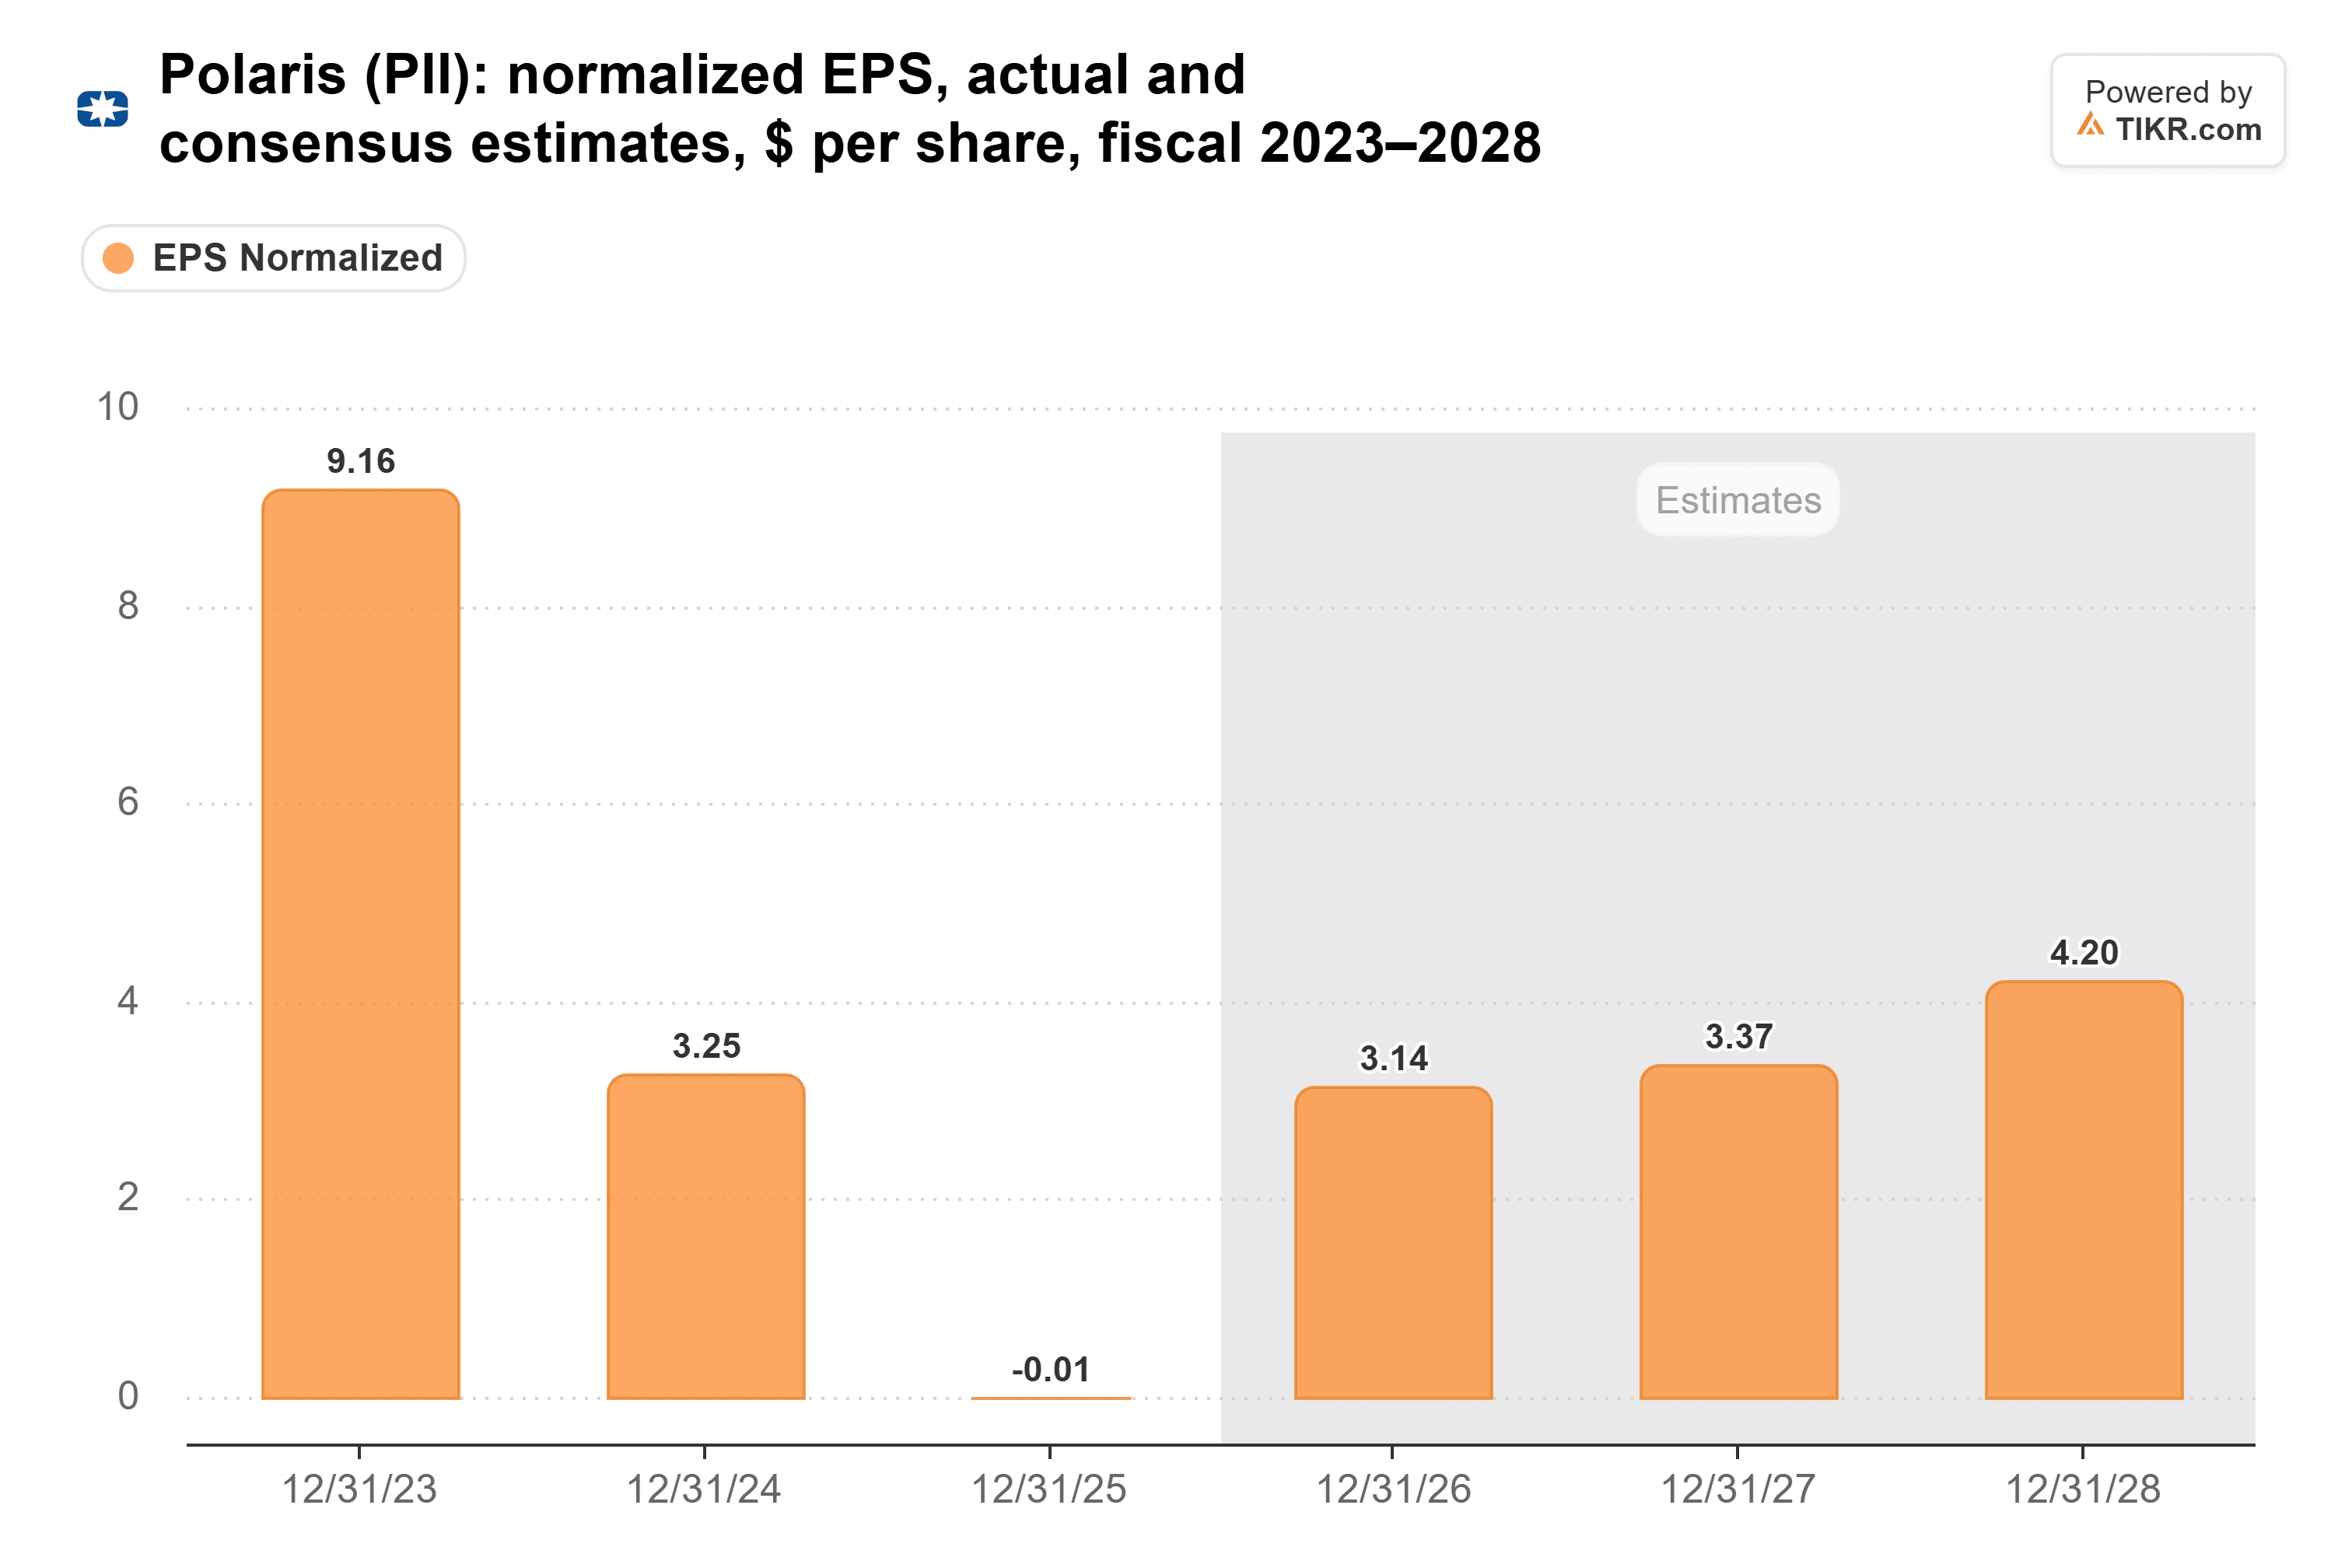
Antes do relatório, os analistas esperavam $3,37 por ação para 2027. Um trimestre como este torna essa meta muito mais alcançável.
A ação era negociada a cerca de 20x os lucros futuros no fechamento de segunda-feira, e mais perto de 22x após o salto de hoje. Um dia antes do relatório, o Morgan Stanley reduziu seu preço-alvo para $66, ante $74, não muito acima de onde as ações estão agora.
O caixa, no entanto, está atrasado: o fluxo de caixa livre caiu para $219 milhões nos primeiros nove meses de 2026, ante $486 milhões no ano anterior, enquanto a Polaris aumentava seus estoques.
Minha opinião: este foi um resultado genuinamente superior, e os ganhos de participação em um mercado estável são a parte que eu esperaria que perdurasse. Mas a 22x, a ação não está barata para um negócio que ainda está reconstruindo suas margens. O relatório do quarto trimestre, no início do próximo ano, é o verdadeiro teste: ele precisa mostrar as margens ainda subindo sem a ajuda dos reembolsos.
Então, quanto vale realmente a ação da Polaris?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Polaris poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Polaris gratuitamente
Aviso Legal:
Observe que os artigos do TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado pela leitura e bons investimentos!