


Principais Estatísticas da Ação da Amazon
- Preço Atual: $238.55 (fechamento de 12 de junho de 2026)
- Preço-Alvo (Médio): ~$607
- Alvo do Mercado: ~$313
- Retorno Total Potencial: ~155% (até o final de 2030)
- TIR Anualizada: ~23% / ano
- Reação aos Lucros: +0.77% (29 de abril de 2026)
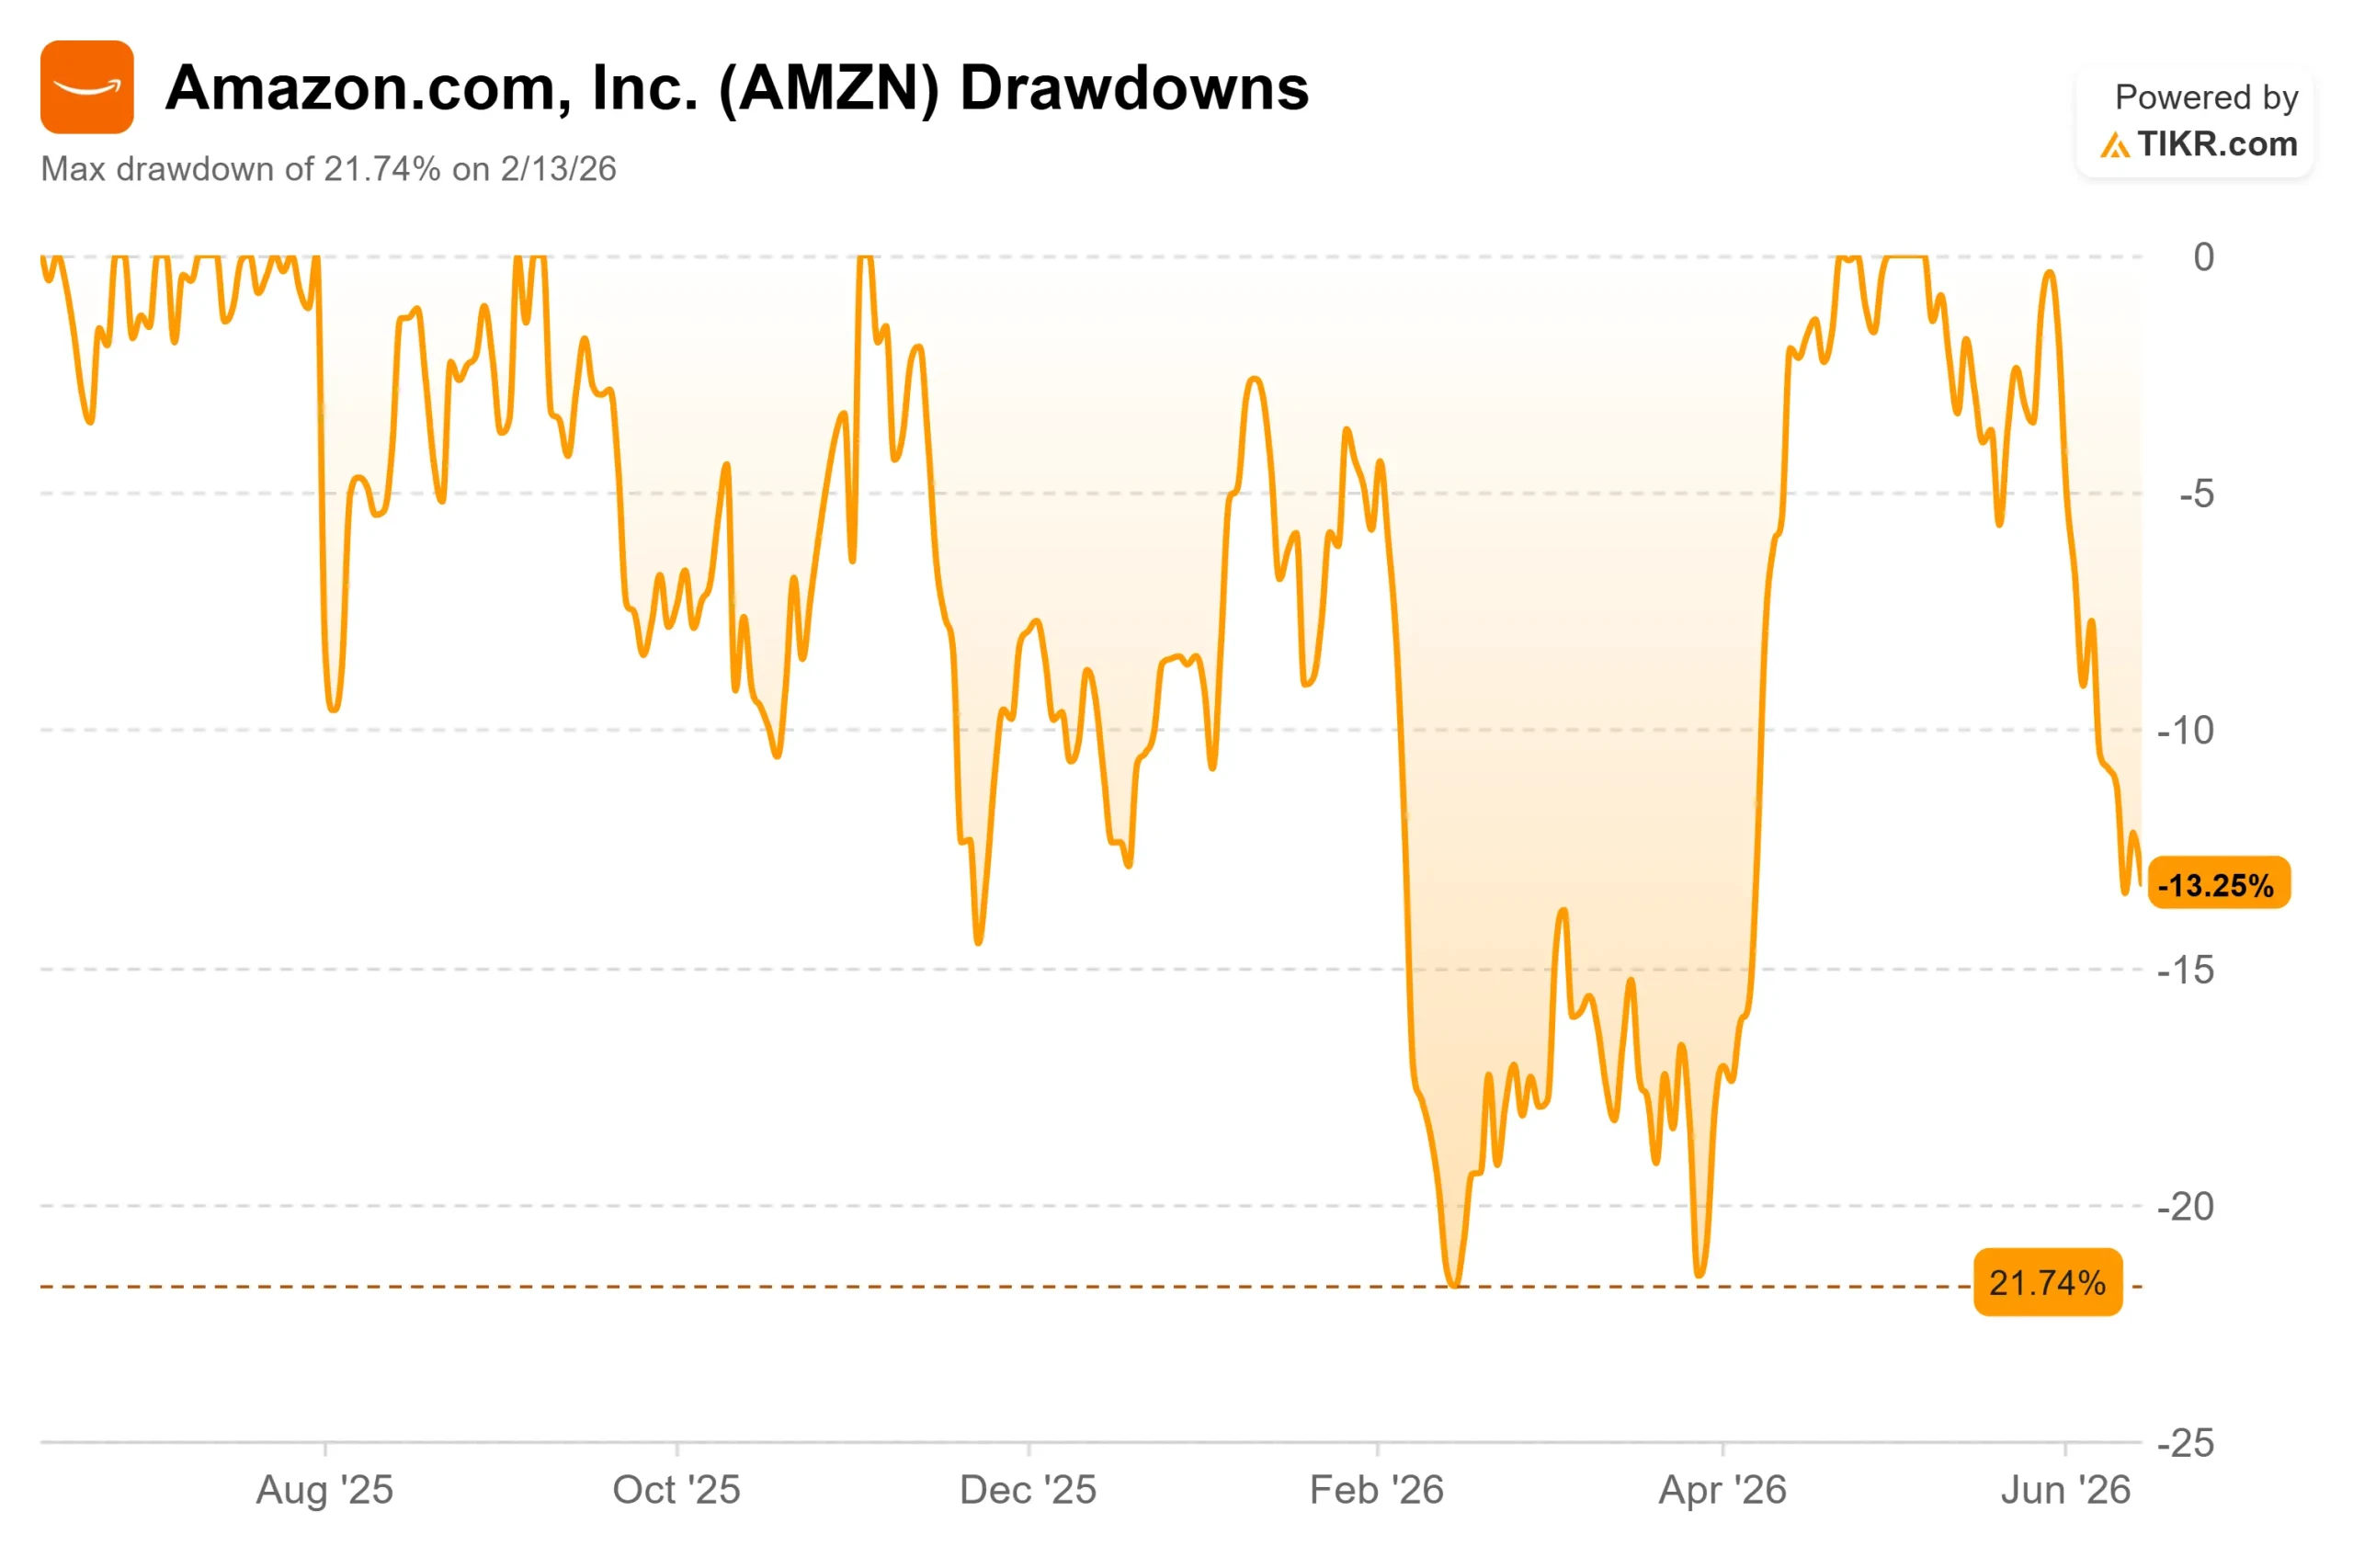
- Perda Máxima: 21.74% (13 de fevereiro de 2026)
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation da TIKR (É gratuito) >>>
O Que Aconteceu?
A Amazon (AMZN) acabou de informar aos investidores que seu negócio de nuvem está crescendo mais rápido do que há quase quatro anos, e mesmo assim o mercado vendeu a ação. As ações fecharam a $238.55 em 12 de junho, cerca de 13% abaixo da máxima de $278.56 estabelecida em maio e aproximadamente 6% abaixo na última semana. Para o maior provedor de nuvem do planeta, essa é uma reação estranha a uma boa notícia.
Então, eis a pergunta que os investidores estão fazendo sobre a ação da Amazon em 2026: Essa fraqueza é um aviso ou uma janela de oportunidade? Os fundamentais estão acelerando. O preço está caindo. Ambos não podem permanecer verdadeiros para sempre.
O caso dos otimistas é curto. A Amazon Web Services (AWS), o braço de nuvem da empresa, cresceu 28% em relação ao ano anterior no último trimestre, seu ritmo mais rápido em 15 trimestres, e sua margem operacional atingiu um recorde. O caso dos pessimistas é igualmente curto: a empresa planeja gastar cerca de $200 bilhões este ano, e o dinheiro está vindo cada vez mais de empréstimos em vez de lucro.
A Venda em Massa Tem a Ver Com Um Número
A Amazon não está caindo porque seu negócio está fraco. Ela está caindo porque os investidores estão nervosos com a forma como está pagando pelo crescimento.
Essa nervosismo recebeu um novo gatilho este mês. Em 8 de junho, a Amazon obteve um empréstimo a prazo de $17,5 bilhões liderado pelo Citibank, conforme um arquivamento na SEC, dias após vender C$14 bilhões (cerca de $10 bilhões) em títulos em dólares canadenses, a maior venda de títulos corporativos já realizada nessa moeda. A ação caiu 1,2% em 12 de junho conforme as manchetes sobre dívida se acumulavam.
Para uma empresa que há muito se financia com seu próprio fluxo de caixa, depender de dívida é lido como um sinal. O plano de despesas de capital de $200 bilhões, ou seja, dinheiro gasto em data centers, chips e infraestrutura, agora é grande demais para ser coberto apenas pelo caixa operacional, e o fluxo de caixa livre acumulado comprimiu-se acentuadamente.
O CEO Andy Jassy enfrentou a preocupação de frente. "Já passamos por esse ciclo com a primeira grande onda de crescimento da AWS e gostamos dos resultados", disse ele aos analistas, enquadrando o gasto como o mesmo manual que construiu a AWS no que ele chamou de um negócio com um run-rate anual de $150 bilhões.
Veja estimativas históricas e futuras para a ação da Amazon (É gratuito!) >>>
Por Que os Fundamentais Argumentam o Contrário
O primeiro trimestre é contra o que o medo está lutando. A receita da AWS atingiu $37,6 bilhões, um aumento de 28% em relação ao ano anterior. A receita total foi de $181,5 bilhões, e o lucro operacional de $23,9 bilhões entregou uma margem recorde de 13,1%. O lucro ajustado de $2,78 por ação superou o consenso em cerca de 69%, a leitura mais clara da lucratividade do trimestre.
A força foi ampla. A publicidade subiu 22% para $17,2 bilhões, e as unidades vendidas em todo o negócio de lojas cresceram 15%, o maior aumento desde o final da pandemia. Os segmentos geradores de caixa estão financiando aquele que precisa dele.
O negócio de chips pode ser a peça mais subestimada. O silício personalizado da Amazon agora opera a uma taxa anual de mais de $20 bilhões, crescendo triplos dígitos ano a ano. Jassy disse que o Trainium2, o chip de treinamento de IA da Amazon, oferece cerca de 30% melhor desempenho de preço do que GPUs comparáveis (os chips padrão para trabalho de IA) e está praticamente esgotado. "Agora temos mais de $225 bilhões em compromissos de receita para o Trainium", disse ele. Uma carteira de pedidos desse tamanho é difícil de conciliar com a ideia de que o gasto com IA é especulativo.
Mais Barata do que Seu Próprio Passado Recente
Não há um concorrente público claro para uma empresa que é ao mesmo tempo um dos principais varejistas de alimentos dos EUA, o maior provedor de nuvem e um dos três principais projetistas de chips para data centers. Portanto, o teste mais justo é a Amazon contra sua própria história.
A ação é negociada a cerca de 12 vezes o EV/EBITDA futuro, uma medida de valor em relação ao lucro operacional esperado. Isso está abaixo da faixa de 12 a 14 vezes que manteve ao longo de 2025. O mercado está pagando menos por cada dólar de poder de lucro futuro do que pagava um ano atrás, mesmo com o crescimento acelerado. Essa lacuna é o cerne da questão de valuation.
O risco também corre na direção oposta. Se a demanda por IA se monetizar mais lentamente do que a administração supõe, o capex pesa sobre o fluxo de caixa livre por mais tempo e o múltiplo nunca se reavalia. Pressões latentes regulatórias se somam a isso, incluindo uma revisão de aquisição de nuvem da União Europeia e um processo antitruste da Comissão Federal de Comércio dos EUA marcado para outubro de 2026.

Veja como a Amazon se sai contra seus pares na TIKR (É gratuito!) >>>
Análise do Modelo Avançado da TIKR
- Preço Atual: $238.55
- Preço-Alvo (Médio): ~$607
- Retorno Total Potencial: ~155%
- TIR Anualizada: ~23% / ano

O caso médio do Modelo de Valuation da TIKR, realizado no final de 2030, coloca a AMZN em torno de $607, um retorno total implícito próximo a 155% e uma TIR anualizada (o retorno anual do preço de hoje até o alvo) de cerca de 23%. O caso médio se encaixa aqui porque fica entre um mercado que já espera alta e suposições que não exigem heroísmo.
Dois motores de CAGR de receita sustentam a previsão: a expansão da AWS conforme a carteira de pedidos do Trainium se converte em receita faturada e a publicidade sobreposta à base de varejo. O motor de margem é a alavancagem operacional, com a margem de lucro líquido se ampliando para cerca de 16% até 2030, em relação a dígitos únicos historicamente, ajudada pela automação de fulfillment e chips internos mais baratos. O principal risco é o próprio ciclo de capex.
O lado positivo: a Amazon capitaliza a receita em baixos dígitos duplos, as margens se expandem e a ação praticamente dobra até 2030. O lado negativo: o gasto de $200 bilhões continua superando a receita, o fluxo de caixa livre permanece baixo e o múltiplo continua descontado.
Conclusão
O próximo teste real são os lucros do segundo trimestre da Amazon em 30 de julho. Observe o crescimento da AWS acima de tudo: se mantiver em ou acima de 28%, a reaceleração é uma tendência, não um pico. Se cair para os 20% baixos enquanto os gastos sobem, os pessimistas estavam adiantados, mas certos. Observe também o fluxo de caixa livre. A administração não estabeleceu nenhum piso, então o primeiro sinal de que o fluxo de caixa livre acumulado parou de encolher seria a prova mais clara de que os gastos estão se transformando em retornos. Até lá, a ação é uma aposta no histórico de Jassy contra a paciência do mercado.
Você Deve Investir na Amazon?
A única maneira de realmente saber é olhar para os números você mesmo. A TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Amazon e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a Amazon junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a Amazon na TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as principais carteiras de investidores globais e muito mais com a TIKR.
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como conselho de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


