主なポイント
- UPS株は本日6%上昇。第3四半期の売上高が6.7%増の229億ドルとなり、同社が2026年の業績見通しを上方修正したため。
- 低収益のAmazon配送を削減し収益性が向上:国内1梱包当たり収益は6.1%増加(日次配送量は3%減少)。
- フリーキャッシュフローの業績見通しが約61億ドルに上方修正。これにより、UPSが今年支払いを計画している約54億ドルの配当金を賄える水準となった。
- 今回の上昇後も、UPSの予想PERは5年平均を大きく下回ったまま。
ユナイテッド・パーセル・サービス (UPS) は、第3四半期の予想を上回り、2026年の業績見通しを上方修正したことで、本日6%上昇した。同社は、より少ない荷物を扱いながらこの両方を達成した。
どうやって? 「『すべての荷物は等しく、量がすべての問題を解決する』という古い考えを我々は否定している」と、CEOのキャロル・トメはロイター通信に語った。
TIKRはユナイテッド・パーセル・サービスについて29人のアナリストを追跡。何人が「買い」と評価している?
ユナイテッド・パーセル・サービスの買い・保有・売りの評価の内訳、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用し、このような銘柄を調査しています。ユナイテッド・パーセル・サービスのアナリスト評価を見る
より少ない箱、より多くの利益
第3四半期の売上高は6.7%増の229億ドルとなり、アナリスト予想の222.8億ドルを上回った。調整後1株当たり利益(EPS)は1.69ドルで、コンセンサス予想の1.62ドルを上回った(前年同期は1.74ドルだったが、これは一時的な売却・リースバックによる0.30ドルの利益を含む)。
本当の注目点は米国事業だ。UPSは第2四半期にアマゾン (AMZN) 向け配送の削減を完了し、国内の平均日次配送量は前年比3%減少した。それでもなお、国内売上高は4.5%増加。1梱包当たり収益が6.1%増加し、1梱包当たりコストの5.5%増加を上回ったためだ。調整後国内営業利益は14%増の10.3億ドルに達した。
国際事業の1梱包当たり収益はさらに急速に伸び、15%増加した。
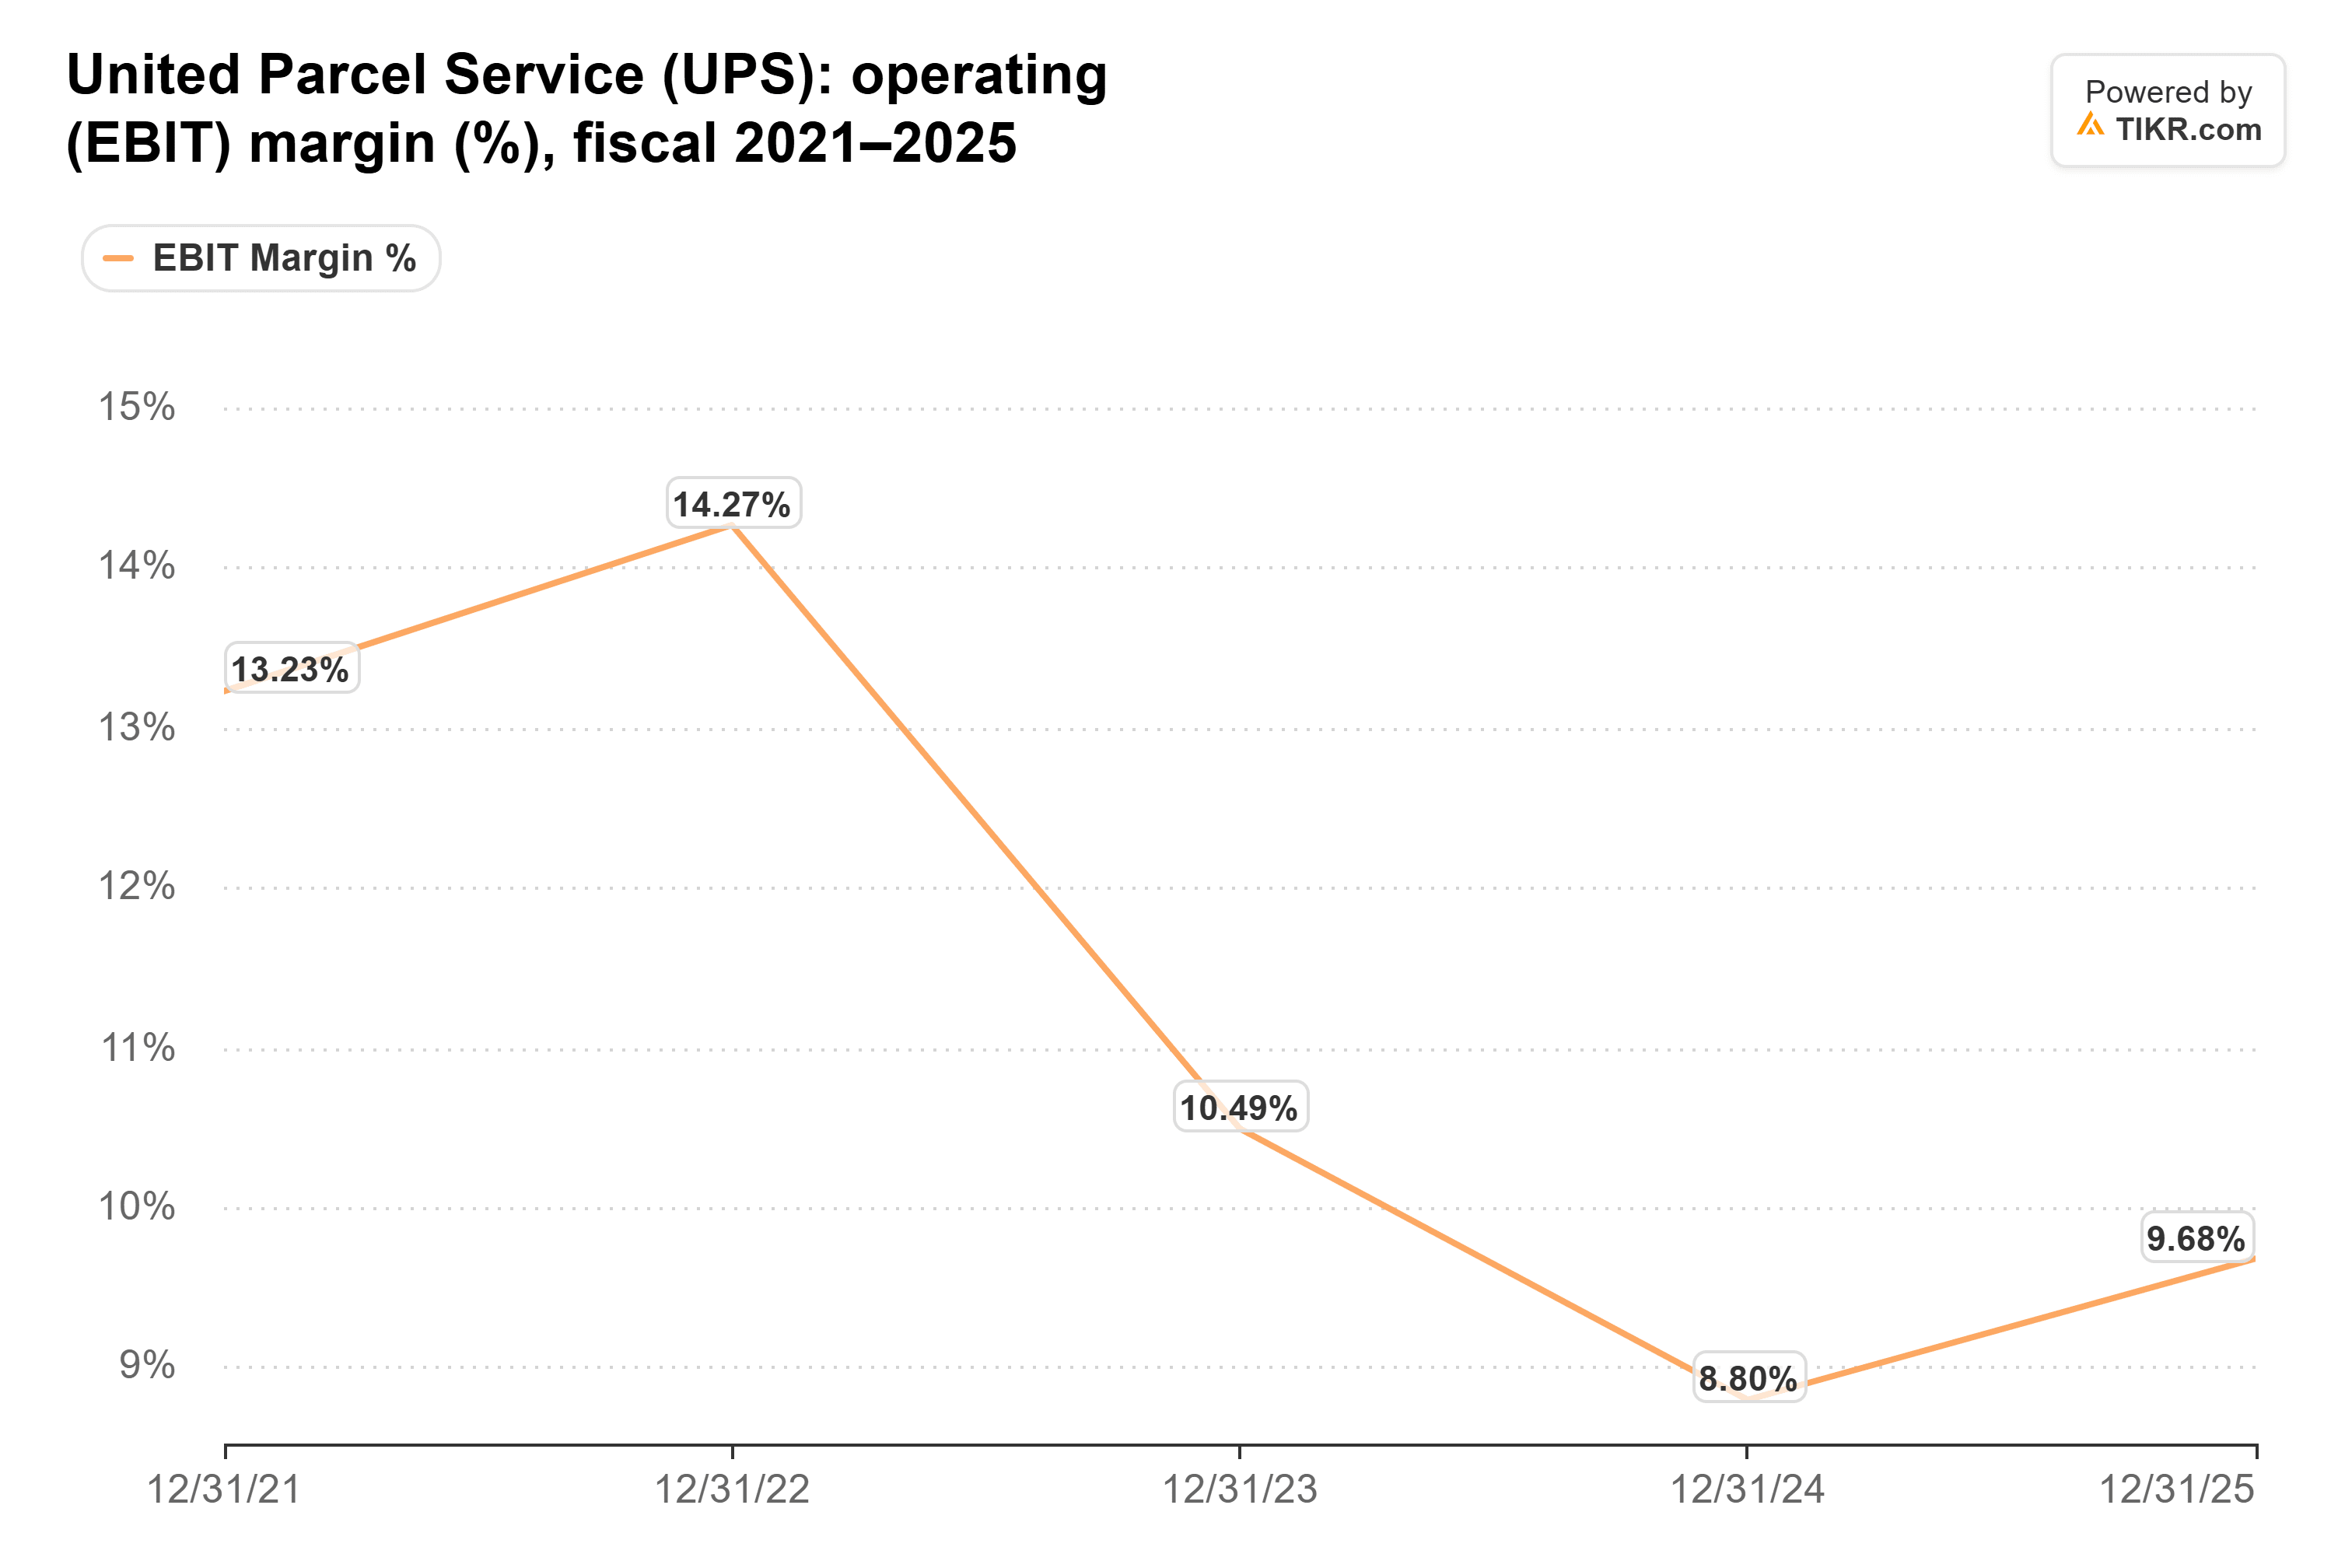
これはUPSにとって必要だ。同社の営業利益率は2022年の14.3%から昨年は9.7%に低下しているからである。
再び上方修正された業績見通し
UPSは今年の売上高見通しを912億ドルから約926億ドルに引き上げた。また、調整後営業利益を約87.5億ドル、調整後EPSを約7.22ドルから約7.28ドルに上方修正した。同社は、より少ない休日シーズンの荷物でこの水準を達成する計画だという。第4四半期の総日次配送量は1.3%減少する見込みと報じられている。
アナリストは既に、2027年に1株当たり8.06ドル、2028年に8.70ドルへと利益が成長すると見込んでいた。
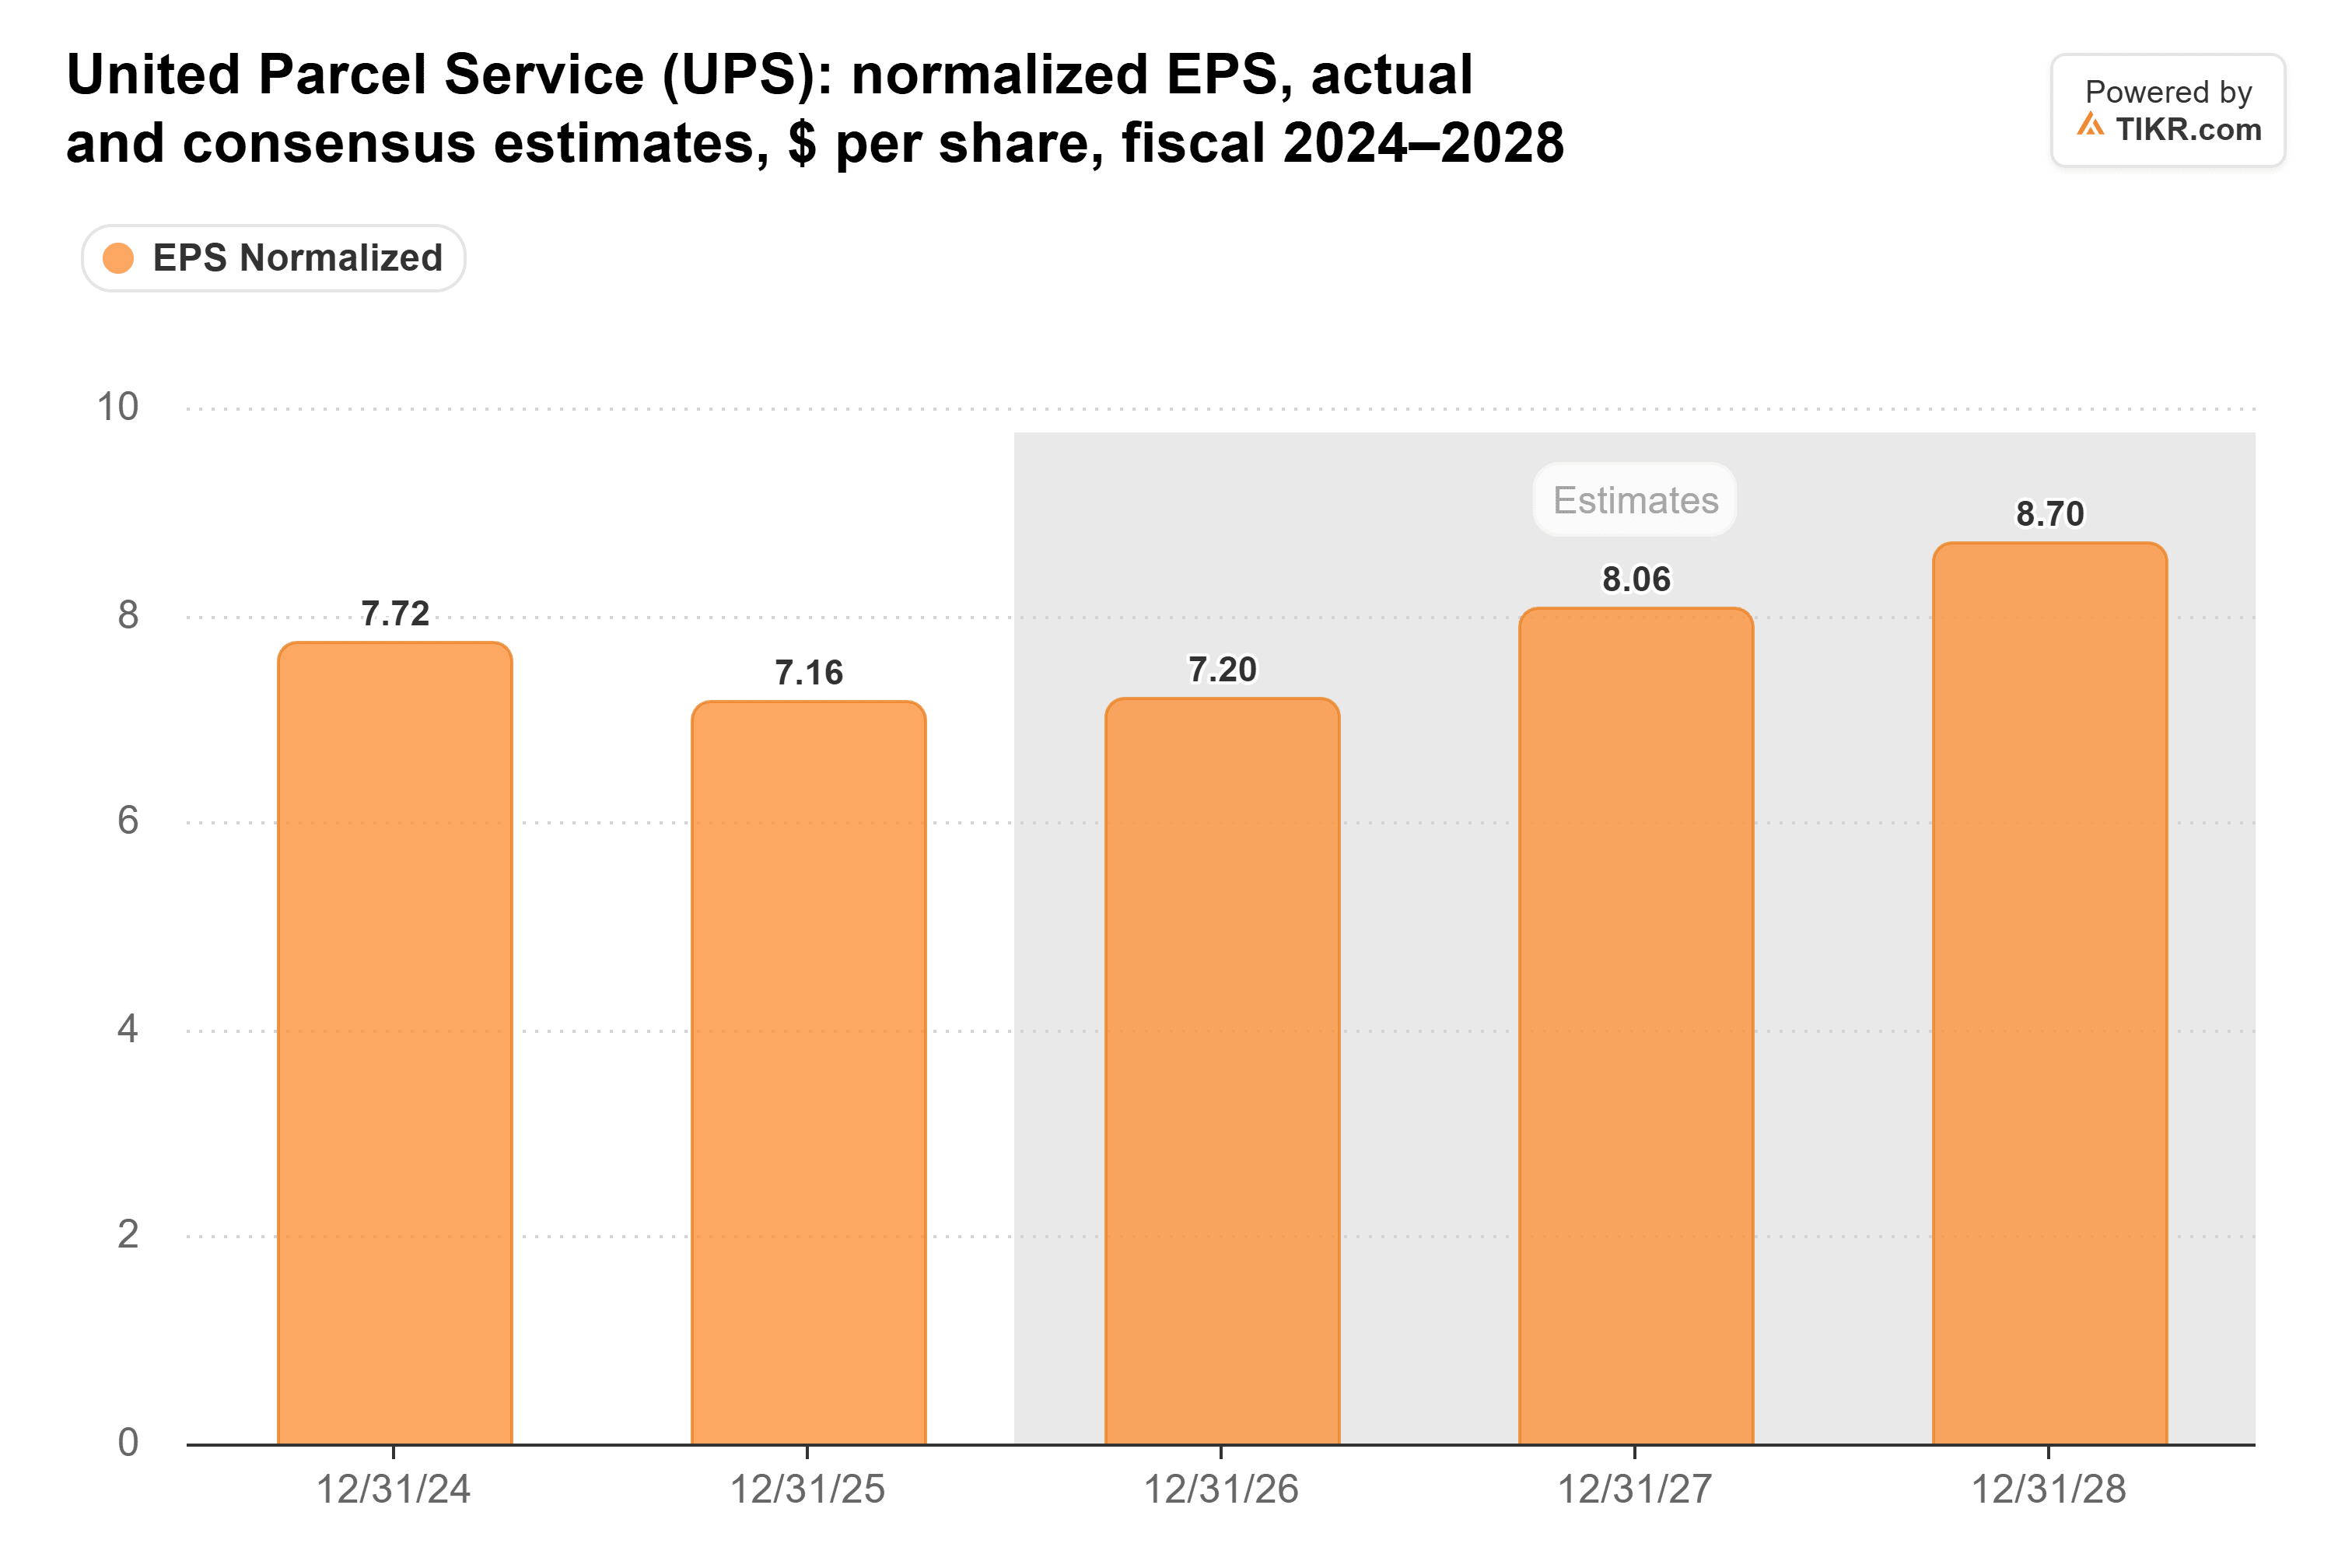
今回の新しい業績見通しは、アナリストの今年の予想7.20ドルを上回るため、これらの予想は下がるよりも上がる可能性が高そうだ。
フリーキャッシュフローの業績見通しも、55億ドルから約61億ドルに上方修正された。これは、最近フリーキャッシュフローの99%を食いつぶしていた配当にとっては歓迎すべきニュースだ。UPSは今年約54億ドルを支払う計画であり、新しい目標額はこれを賄う水準だが、余裕はほとんどない。
依然として割安
本日の上昇前、UPSの予想PERは12.9倍で、過去5年間の平均15.2倍を大きく下回っていた。
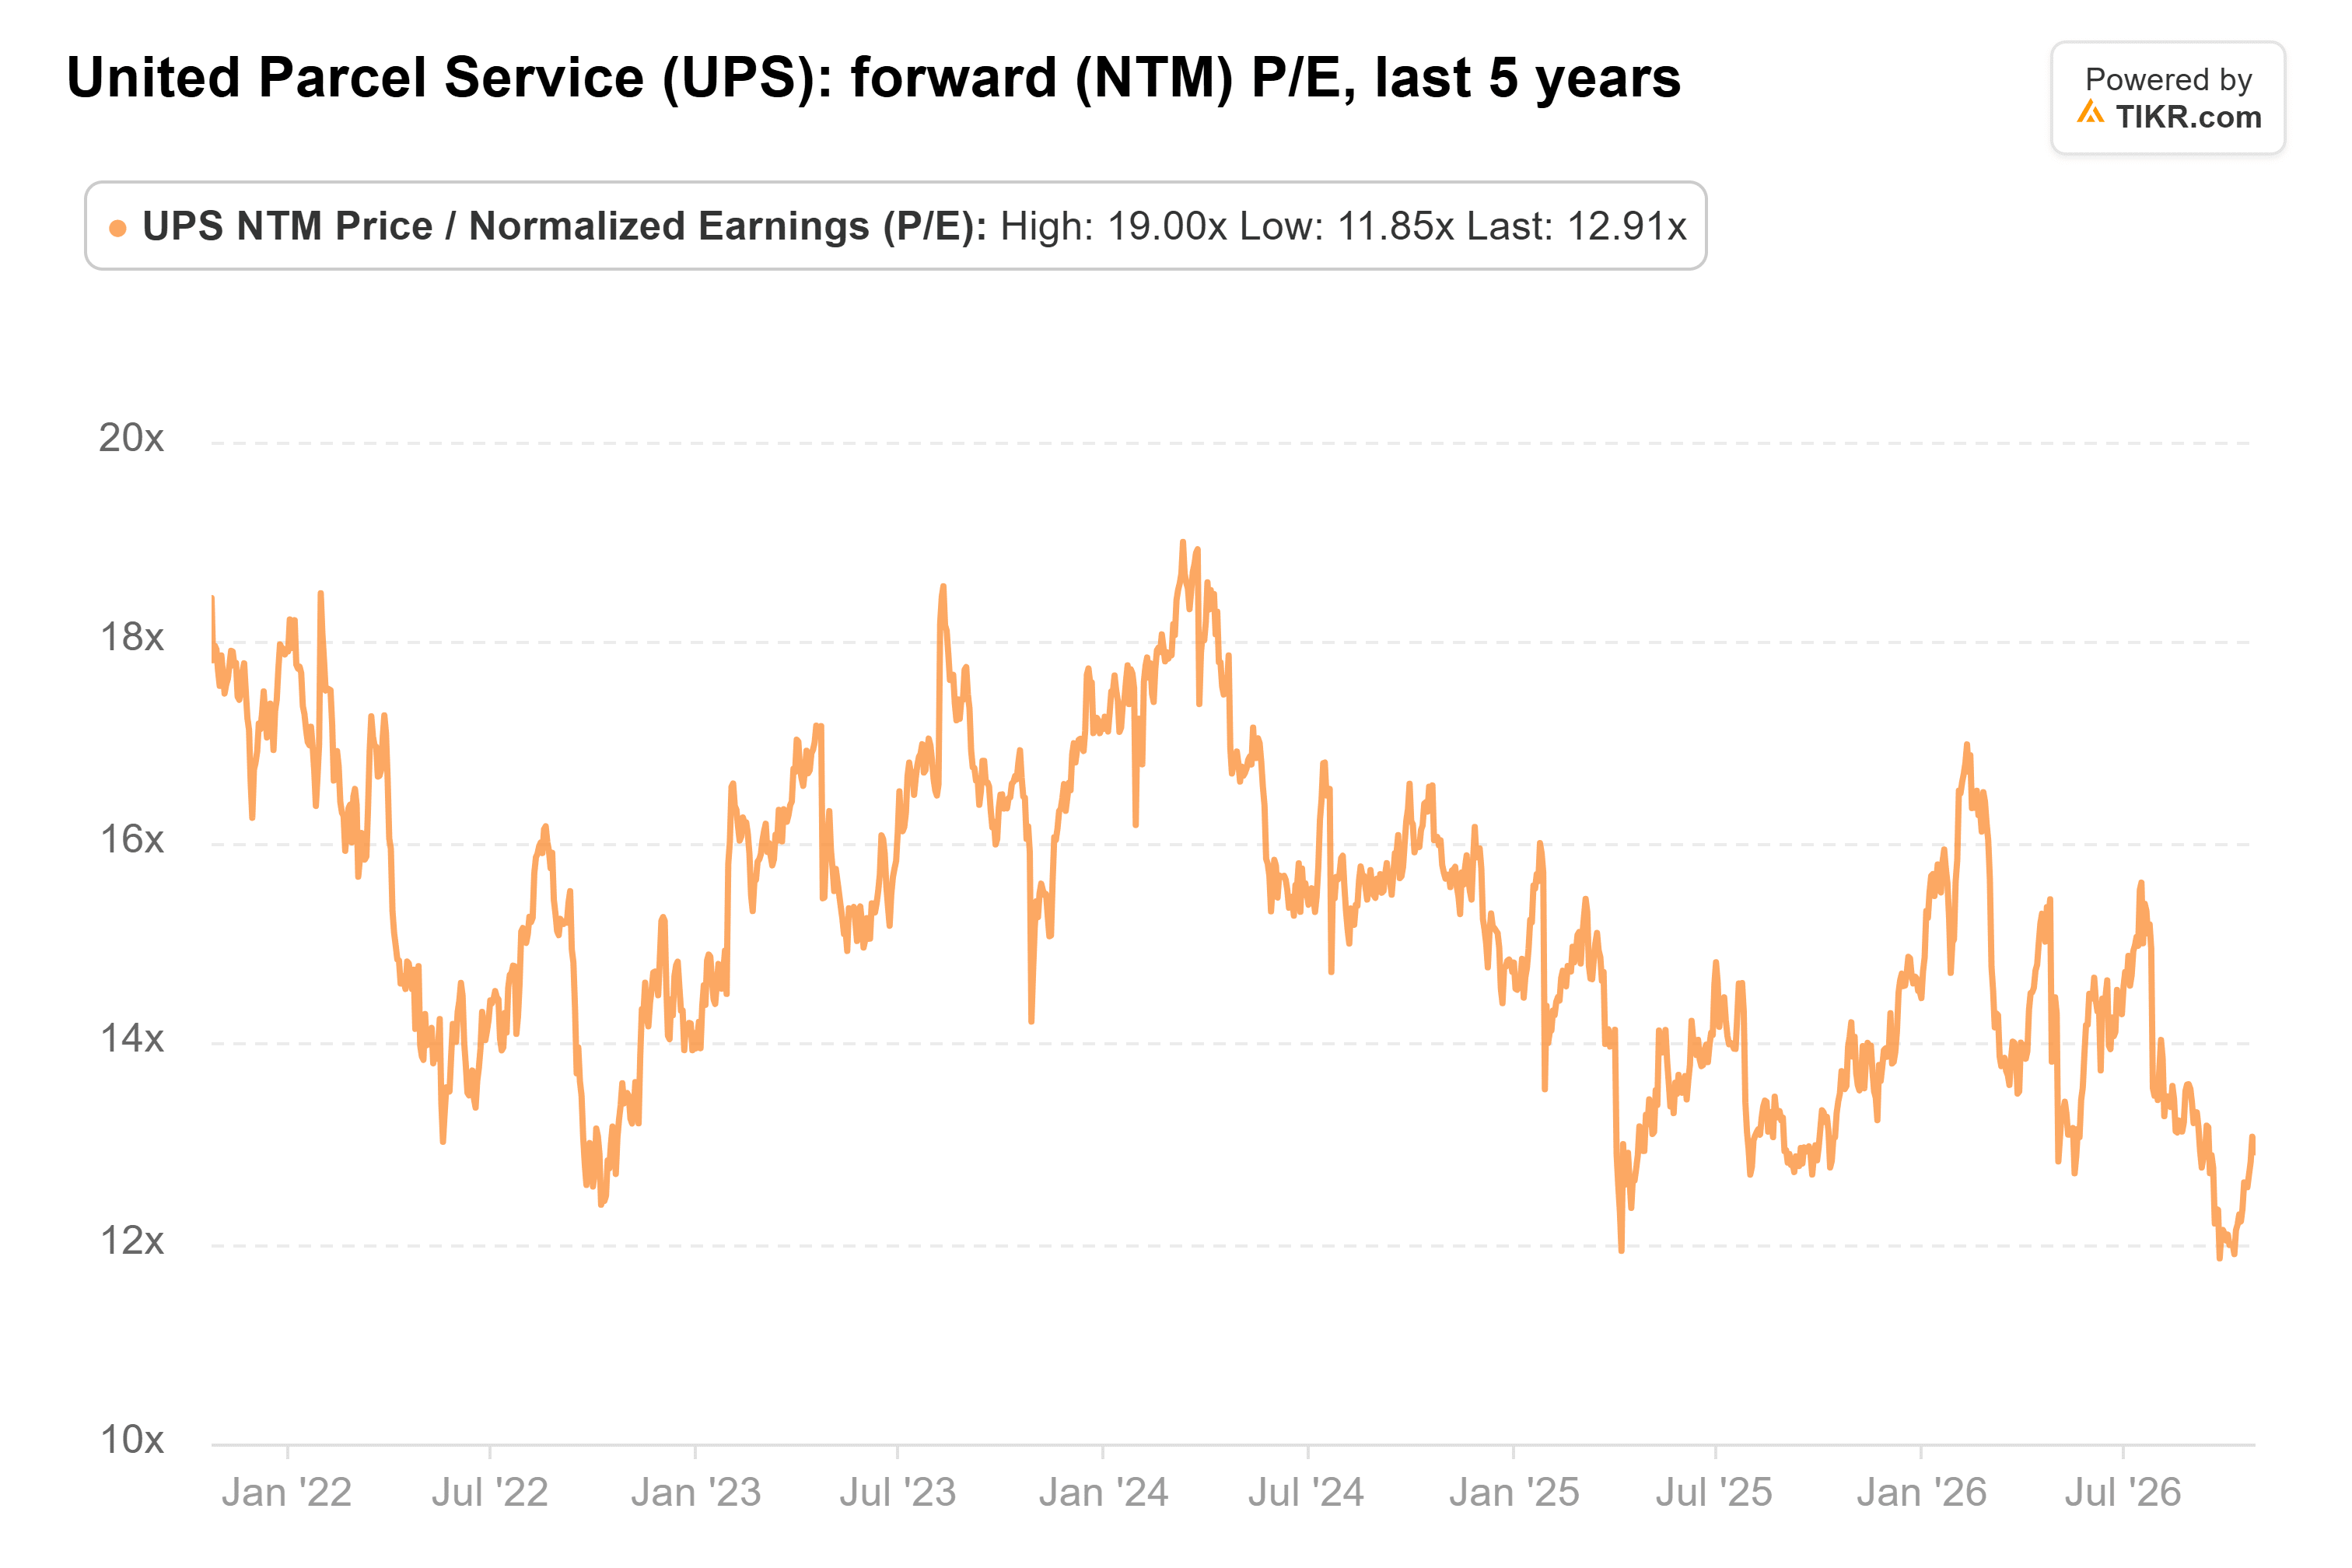
今回の動きの後でも、約14倍に近づいただけだ。
私の見解:トメの「より少ないが、より収益性の高い荷物」という計画は機能しており、この水準の株価収益率では、市場は依然としてこれにほとんど対価を支払っていない。もちろん、次なる試練は配送量が減少する休日シーズンの第4四半期であり、UPSの「Efficiency Reimagined」コスト削減プログラムは2027年後半まで完了しない。第4四半期の決算は来年初頭に発表される予定だ。
では、UPS株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、UPSの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、あなた自身の事業見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!