ヨークビル・アイブスのシニア・マネージング・ディレクター、ダン・アイブスは昨日、Yahoo Financeのインタビューで、AI関連銘柄はドットコム・バブルのようなものではないと述べました:
「4~5兆ドル規模のAIインフラ構築への支出は、まだ15%しか進んでいない」とし、「これは2000年のバブル局面ではなく、1997年の局面だ」と付け加えました。
これまでのところ、構築による収益面は彼の主張を支持しています。調査会社エクスポネンシャル・ビューの推計によると、AI関連収益は8月末時点で年率換算(run-rate)で2290億ドルに達し、1年前の3.5倍に増加しました。
アイブスがこの見解を示したのは、成長株を取り巻く環境がやや厳しくなっているタイミングでした。米連邦準備理事会(FRB)は9月16日に2023年以来初めて利上げを実施し、10年物米国債利回りは先週5.22%を記録、2007年以来の高水準となりました。複数のIPOが延期され、注目を集めていたAnthropicの上場も報道によれば11月にずれ込んだとされています。
AI関連の主要株を保有する投資家は、二つの問いに答えを見出す必要があります。アイブスの見方は正しいのか、そして何が彼の見解を否定することになるのか、です。
1990年代との比較が妥当する点
今や、すべての投資家が1990年代との類似点について認識しています。アマゾン(AMZN)、マイクロソフト(MSFT)、アルファベット(GOOGL)、メタ(META)は、春の決算発表後、2026年の設備投資総額が約7250億ドルに達する見込みで、2025年比77%増となっています。アルファベット、アマゾン、メタは7月にも業績見通し(guidance)を上方修正し、ウォールストリートの予想モデルでは現在、このグループの2027年の設備投資が1兆ドルを超えるとされています。
市場の上昇も、ごく少数の勝ち組に集中しています。エヌビディア(NVDA)、ブロードコム(AVGO)、メタ、アルファベット、マイクロソフトが指数のリターンの大部分を牽引しており、これは1999年に少数のインターネット関連リーダー企業が果たした役割とよく似ています。
FRBも当時と同様、ブームの最中に金融引き締めを行っています。政策当局者は1999年6月から2000年5月にかけて6回利上げを実施し、政策金利は4.75%から6.5%に上昇、ナスダックは2000年3月にピークを迎えました。
しかし、現在のAI関連リーダー企業は、実質的なキャッシュフローを生み出す高い収益性を備えた事業体です。1999年の寵児たちの多くは、クリック数やユーザー数を評価基準とした収益のないスタートアップでした。
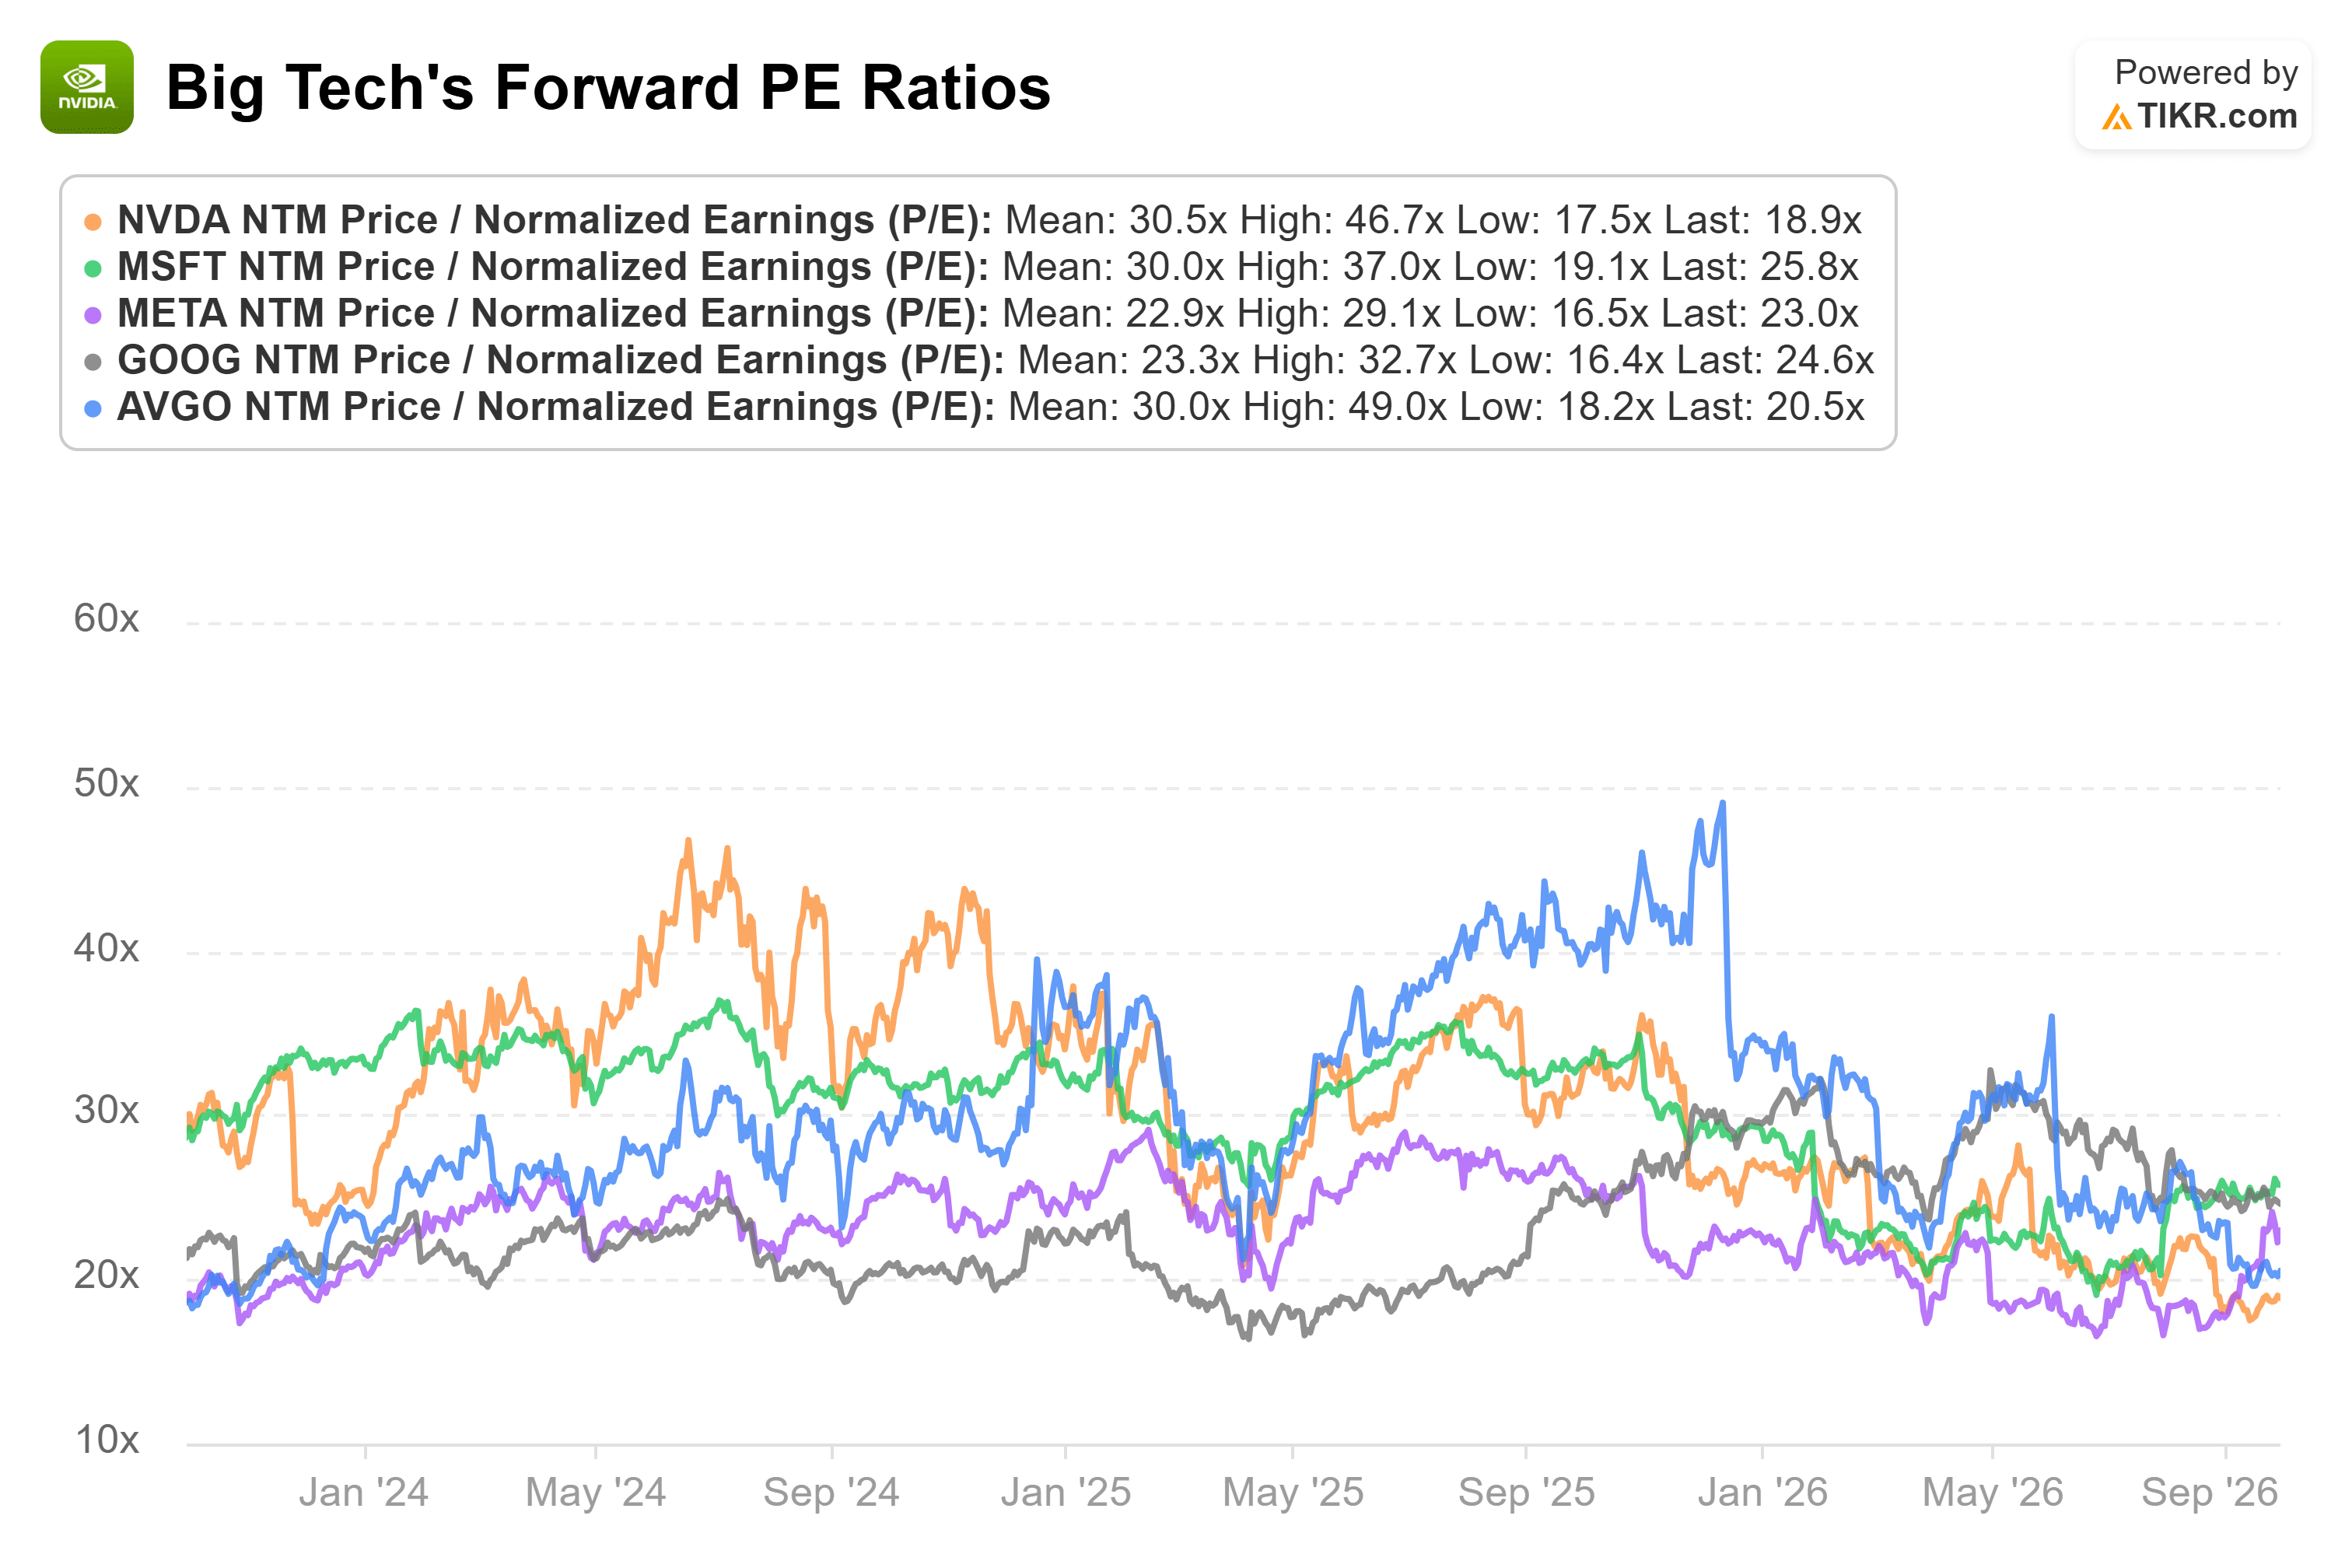
上のチャートは、TIKRのデータを用いて、2023年後半以降のエヌビディア、マイクロソフト、メタ、アルファベット、ブロードコムの、今後12ヶ月間の予想PER(株価収益率)を追跡したものです。まず目を引くのは、株価収益率が大きく圧縮されていることで、これは株価よりも予想利益の伸びが上回ったことを意味します。エヌビディアは現在約19倍で、期間中の平均30.5倍を大きく下回り、ブロードコムは平均30倍に対し約20.5倍近辺に位置しています。マイクロソフトは平均を下回り、メタとアルファベットはおおむね平均並みで取引されています。
第二に、ピーク時でさえドットコム時代の水準には程遠いことです。エヌビディアの最高値は2024年半ばの46.7倍、ブロードコムは2025年後半に49倍近辺でピークを打ちました。2000年3月のピーク時、シスコは100倍を大きく超える株価収益率で取引されていました。
エヌビディア自身の取締役会もその評価に基づき行動しています。9月28日、同社は自社株買いプログラムに1500億ドルを追加し、記録上最大の買い戻し枠拡大を行い、残りの買い戻し枠を2350億ドルとしました。予想株価収益率約19倍での自社株買いは、1990年代後半にテック企業がIPO、増資、株式によるM&Aを通じて株式を発行していたこととは対照的です。
投資家は成長に対して高い評価を付けていますが、その支払いは主に現在存在する利益に対してであり、それは堅調な財務体質と高い営業利益率によって裏付けられています。

アイブスは評価面では正しいと言えます。AI関連リーダー企業は実質的な利益に基づいて評価されています。しかし、「1997年の局面」であっても急落は起こり得ます(ナスダックは1998年に約30%下落)。また、バブルの警告は、株価収益率に現れる前に、企業の業績見通し(guidance)、信用市場、IPO市場に現れる可能性が高いでしょう。
AI関連銘柄がバブル化しつつある3つの兆候
1. 支出が増加し続ける一方で、見返りが鈍化する(10月28日~12月9日)
マイクロソフト、アルファベット、メタは10月28日に決算発表が予定されており、その後、アマゾン、エヌビディア、ブロードコムが続きます。警戒すべき兆候は、クラウド成長が鈍化しているにもかかわらず2027年の設備投資計画(capex guidance)が再び上方修正され、それでも株価が上昇し続けることです。
2. 金利上昇の中で、構築が債務への依存を強める(FRB会合:10月27-28日、12月8-9日)
FRBは今年あと2回会合を開催しますが、その際10年債利回りは5%を超えたままです。ちょうどハイパースケーラーが記録的なペースで借り入れを行っているタイミングです(ゴールドマン・サックスは2027年に4200億ドルの借り入れを予想)。AI関連債務のスプレッド拡大(現在、投資適格債市場全体の78ベーシスポイントに対し約115ベーシスポイント)や、買い手が見つからず苦戦する債券発行に注意が必要です。
3. IPO市場が熱狂に転じる(Anthropicの上場、11月予定)
AnthropicのIPOは、時価総額約2兆ドルを目指すと報じられており、市場の次の大きなセンチメントの試金石となります。アイブスはまた、上場はテック株にとって強気材料だと述べています。それは透明性が高まるからです。大幅な価格帯の上方修正、初日の大幅な上昇、そして後追いのAI関連企業のIPOラッシュは、IPOの平均初日騰落率が70%以上だった1999年を彷彿とさせるでしょう。
結論
現在のAI関連リーダー企業は実質的な利益に基づいて評価されており、その状況は、2000年初頭の熱狂よりも、長期的なインフラ構築サイクルの初期段階に近いように見えます。しかし、それがこの取引にリスクがないことを意味するわけではありません。集中度の高さ、金利上昇、債務による資金調達を伴う支出は、いずれも急激な下落を引き起こす可能性があります。
今後10週間で、以下の3点を注視してください。1) 決算発表で支出が引き続き見返りを生み出しているか、2) 信用市場が好条件で構築への資金供給を続けているか、3) AnthropicのIPOが節度を持って価格設定されているか。これら3点すべてが維持されれば、1997年との比較は妥当です。もし2つ以上が崩れれば、投資家は保有するAI関連株についてより厳選する必要があるでしょう。
では、これらのAI企業の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。
TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、これらのビッグテック銘柄の価値を見積もることができます。ウォールストリートのコンセンサス予想から始めることも、独自の事業見通しを反映させて入力値を調整することもできます。
無料でご利用いただけます。今すぐ企業を評価する!
免責事項
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データおよびアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有しておりません。ご愛読ありがとうございます。幸運な投資を!