スターバックス株の 主要統計
- 現在価格: $100.80
- 目標株価 (中間ケース): ~$146
- ストリート・ターゲット: ~$110
- 潜在トータルリターン: ~45%
- 年率化IRR: ~10% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう (無料) >>>
何が起きたのか?
スターバックス (SBUX) は10月23日に$100.80で取引を終え、16.40%のドローダウンの底値となった10月9日の終値$90.75から11.1%上昇した。同じ期間に、シティグループは目標株価を$112から$104に引き下げ、みずほ証券はレストラン業界全体の見直しで目標を$115から$105に引き下げ、ストリート平均は9月末の$111.87から$110.17に低下した。
株価は上昇したが、目標株価は下落した。10月29日(木)の市場終了後に予定されている第4四半期決算は、どちらがビジネスを正しく読んでいたかを示すことになるだろう。また、7月29日の決算説明会は注目すべきポイントを示している。

閉店とデリバリーが第3四半期の同店売上高のほぼ半分を牽引
ウェルズ・ファーゴのザック・フェイデムから、第3四半期の7.9%の同店売上高成長の要因を問われたCFOキャシー・スミスは、「約半分、あるいはそれより少し少ない程度が閉店、売上の移転、デリバリーの成長によるもの」と述べた。残りは、店舗のパフォーマンス、メニュー、イノベーションによるものだと彼女は付け加えた。
売上の移転とは、閉店した店舗の顧客が近隣の店舗に移動することを意味し、これは全体的な来店客数が増加していなくても、存続する店舗の同店売上高を押し上げる。この効果は、閉店の影響が前年同期と比較されると消える。スミスは、北米の低調なコーヒーハウスを詳細に検討した結果、「一部の閉店につながる可能性がある」と述べており、この効果は繰り返し発生しうる。デリバリーは実需であり、CEOのブライアン・ニコルは、このチャネルがまだ意味のある共食いを示していないと述べている。
これにより、同店売上高の約4ポイントが店舗のパフォーマンスとメニューによるもの、つまり複利効果を持つ部分として残る。経営陣は第4四半期の米国同店売上高を6.5%以上と予想しており、この数字の構成要素は数字自体と同じくらい重要である。
第4四半期のマージンは関税還付の恩恵を失う
第3四半期の連結営業利益率は14.4%に達し、約430ベーシスポイント上昇した。スミスは、売上のレバレッジが主な要因であり、コスト削減、インフレの緩和、および2026会計年度の第1四半期から第3四半期にかけて発生した関税をほぼ相殺する相互関税還付がそれを支えたと述べた。彼女は、第3四半期の30.3%ではなく、年初来の製品・流通コスト率32.3%を「より正常化された第3四半期の売上原価率のより良い代理指標」と呼んだ。
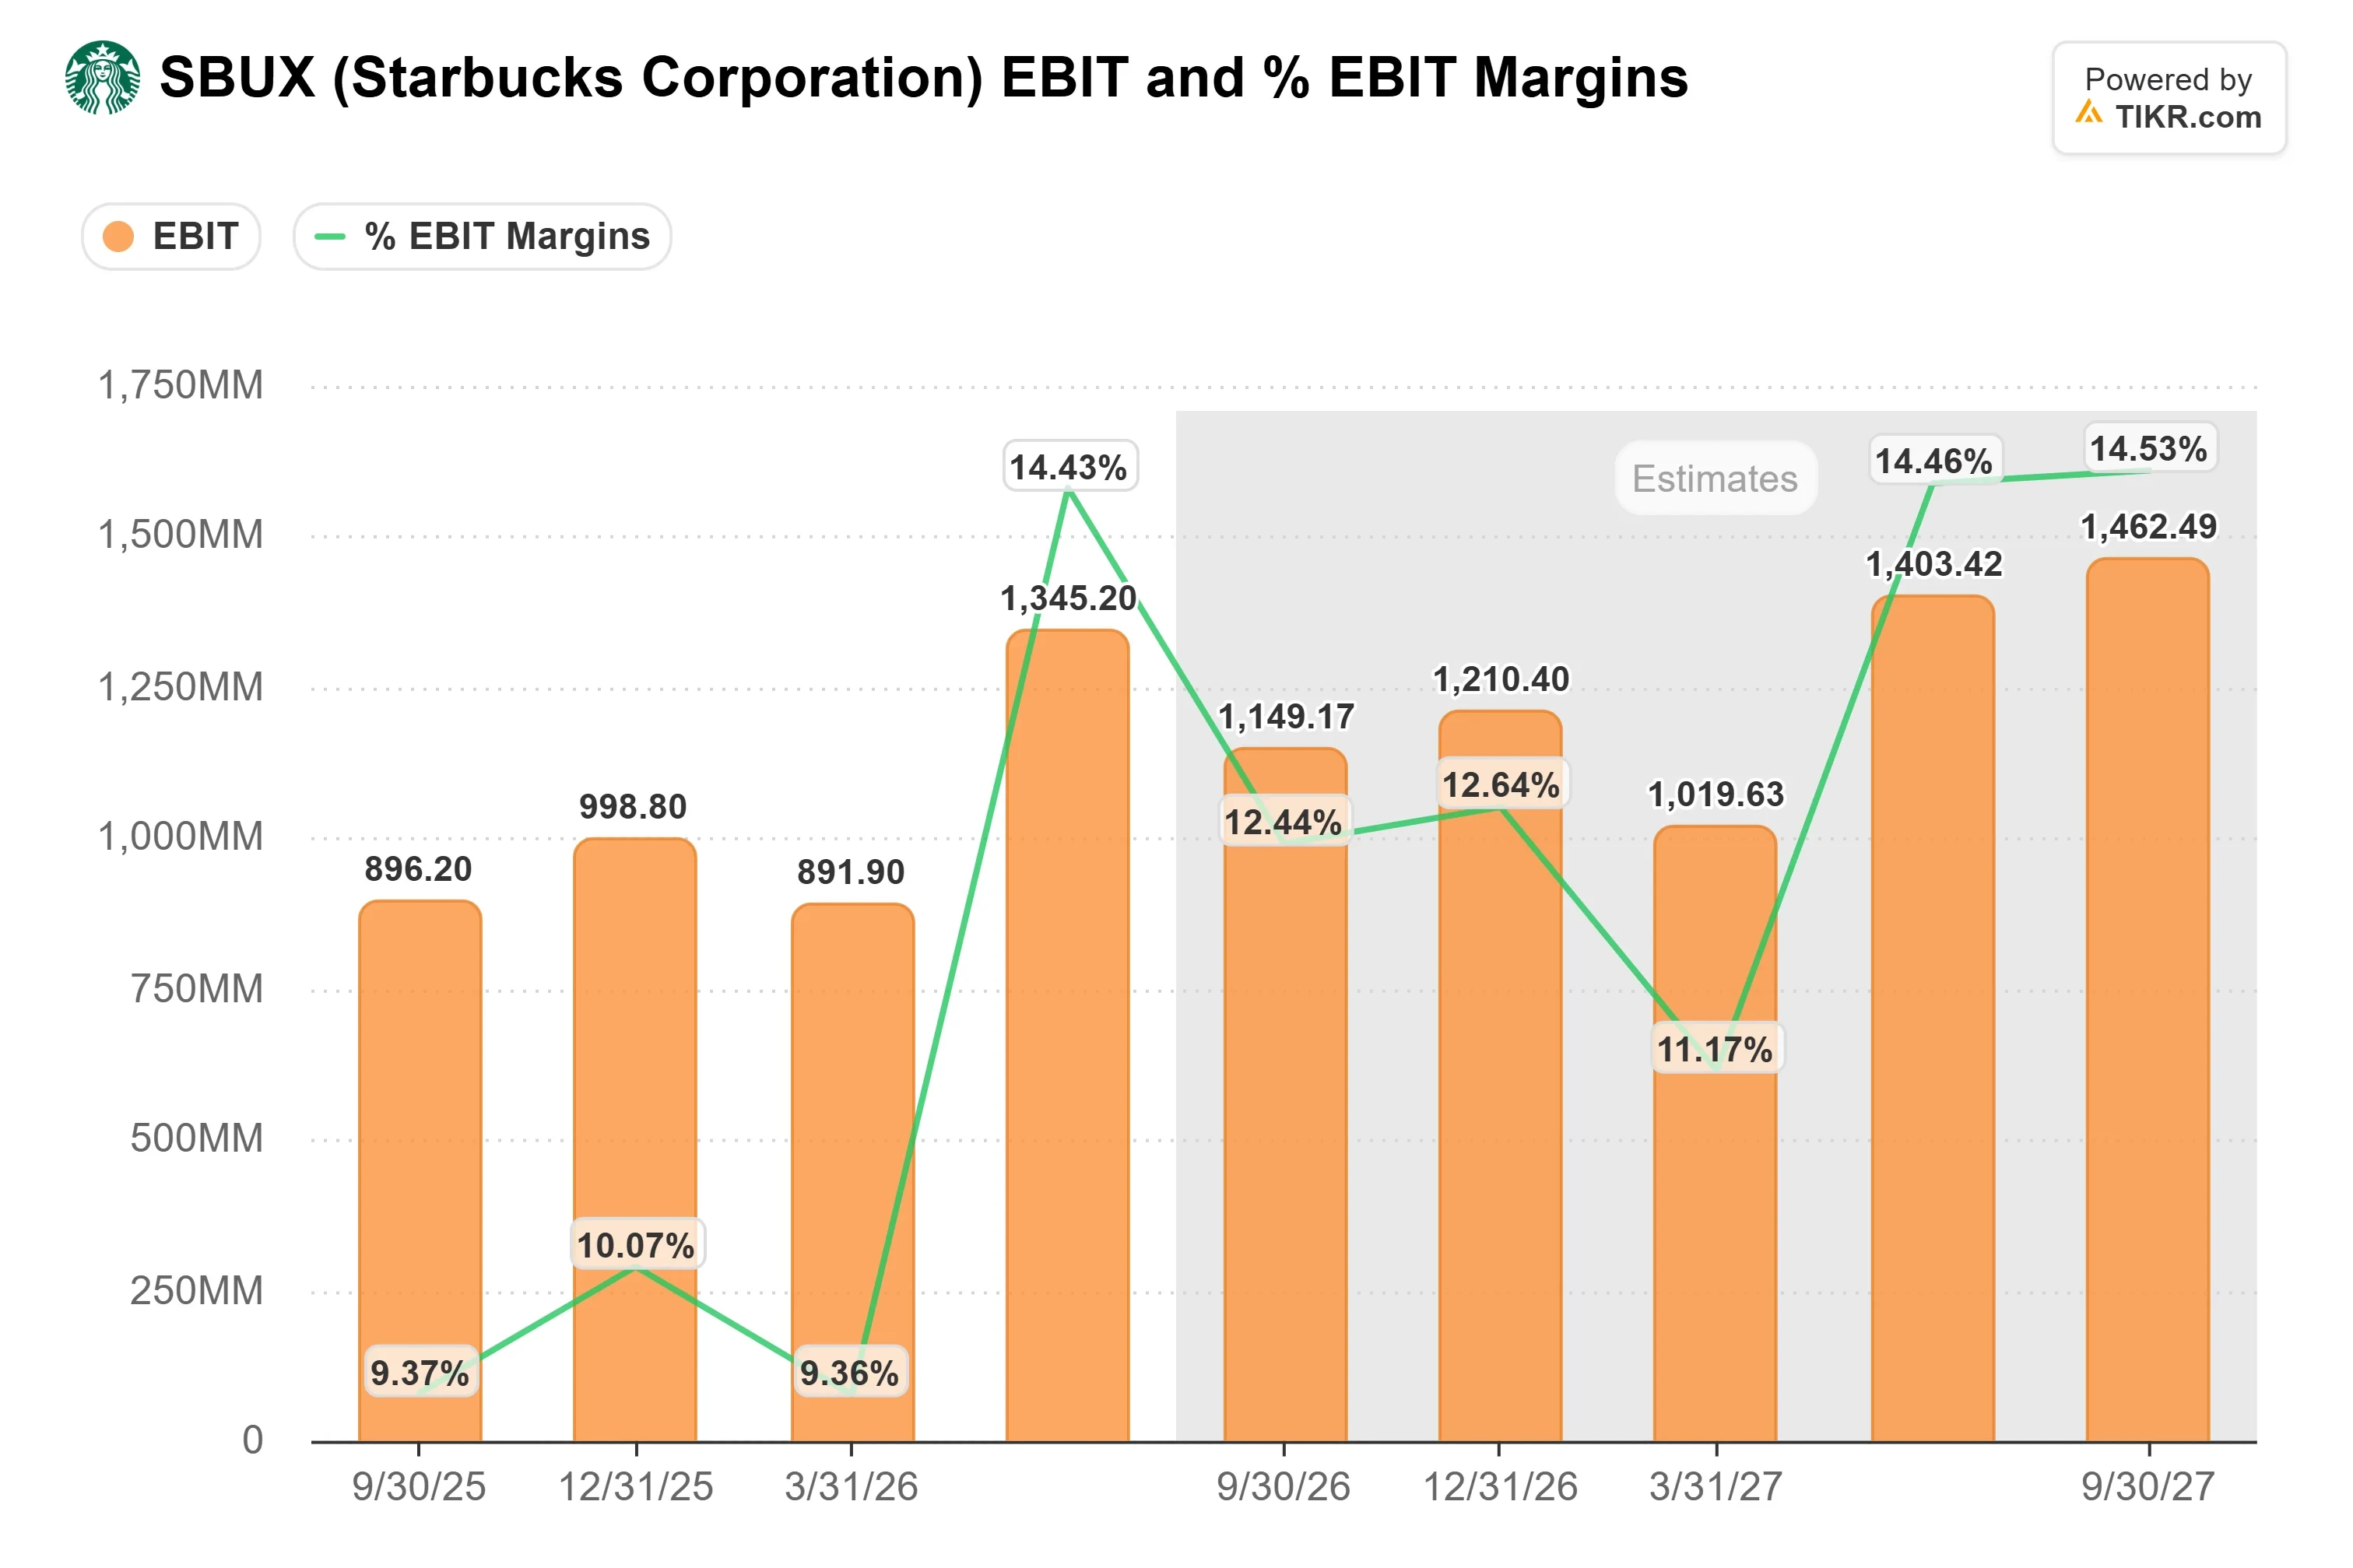
マージンは還付金がなくても拡大したが、その度合いは小さかった:北米では、報告された約280ベーシスポイントに対し、還付金を除くと100ベーシスポイント以上上昇した。スミスは、スターバックスは「権利のある還付金をほぼ受け取った」と述べ、第4四半期はそれらからの恩恵はほとんど、あるいは全くないはずだとしている。TIKRのコンセンサスEBITおよび売上高予想は、第4四半期のEBITマージンが約12.4%になると示唆しており、第3四半期の14.4%からは低下するが、中国事業をまだ連結していた前年同期の9.4%を上回る。
TIKRはスターバックスを35人のアナリストがフォローしています。「買い」と言っているのは何人?
スターバックスの買い、保有、売りの格付けの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 スターバックスのアナリスト格付けを見る
中国の「座席利用は購入者限定」ルールが合弁事業を試す
ボユ・キャピタルが60%、スターバックスが40%を保有する中国の合弁事業は、10月22日から座席の利用に購入を義務付けることを開始した。また、チャイナ・デイリーが報じたところによると、2027会計年度に3億元以上を投じて店内体験の向上を計画している。中国はスターバックスの第3四半期売上高に5300万ドルを貢献しており、このルールは第4四半期の利益問題というより、ブランドの問題である。
TIKR アドバンスト・モデル分析
- 現在価格: $100.80
- 目標株価 (中間ケース): ~$146
- 潜在トータルリターン: ~45%
- 年率化IRR: ~10% / 年
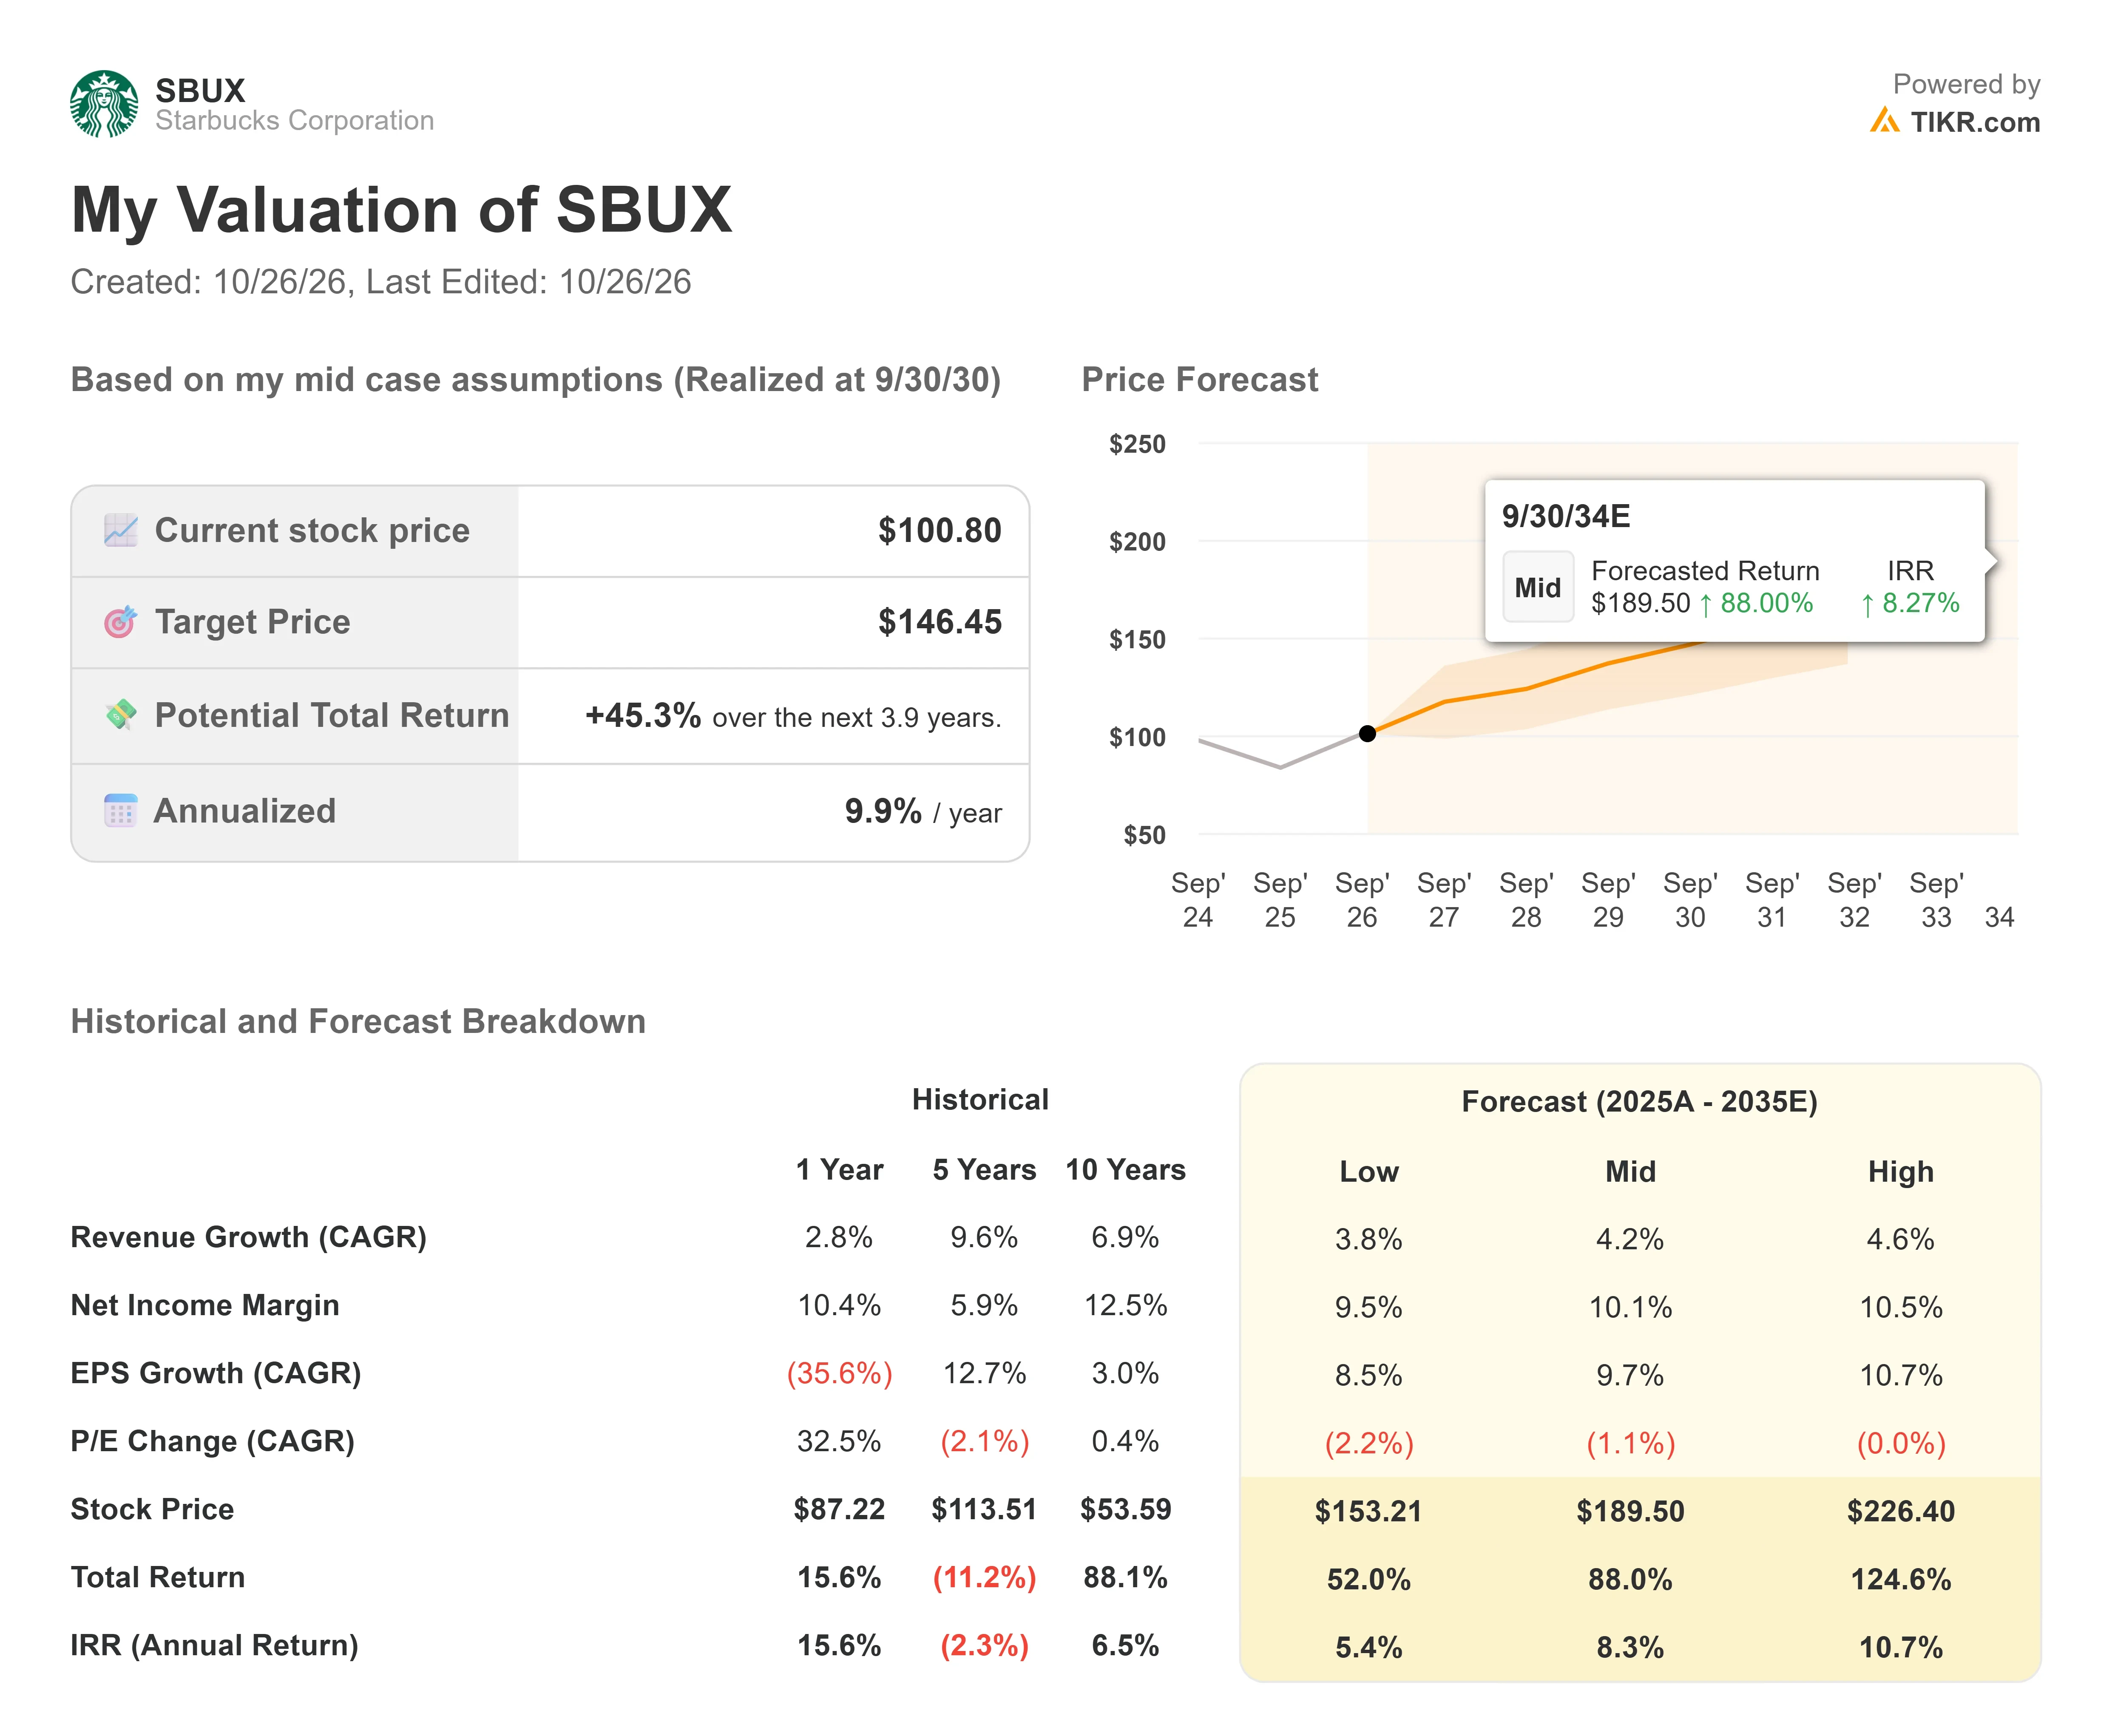
中間ケースでは、スターバックスは2030年9月30日までに約$146になると予想されており、$100.80から約45%上昇、年率約10%のリターンとなる。中間ケースの前提条件は、売上高成長が年率約4%、純利益率が10%近く、EPS成長が年率約10%で、P/Eはわずかに低下するとしている。この目標株価は、約$110のストリート平均より約33%高い。TIKRがフォローする35人のアナリストのうち、12人が買い、2人がアウトパフォーム、18人が保有、2人がアンダーパフォーム、1人が売りと格付けしている。
上振れリスクは、閉店の影響が前年同期と比較されても、店舗主導の同店売上高が4ポイント近くで推移し続ける場合に生じる。下振れリスクは、還付金の恩恵がない状態でのマージンが、前年同期の9.4%のEBITマージン付近まで後退し、中間ケースが必要とする利益成長を損なう場合に生じる。
結論
10月29日には、見出しとなる同店売上高よりも、2つの数字がより重要である:そのうち経営陣が店舗のパフォーマンスによるものと評価する割合が閉店とデリバリーによるものに対してどれだけあるか、そして第4四半期のEBITマージンが予想が示唆する約12.4%に近い水準で着地するかどうかである。店舗主導の割合が半分を超え、マージンがその水準に達するかそれを上回れば、反発を支持する材料となる。同店売上高が閉店とデリバリーに依存し、マージンがそれを大きく下回れば、目標株価を引き下げるアナリスト側に軍配が上がることになる。
では、スターバックス株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スターバックスの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!