主なポイント
- アルファベットのCEO、スンダー・ピチャイ氏は、Googleが最先端AI研究にコンピュート資源を優先的に割り当てているため、Google Cloudは「短期的な収益を犠牲にしている」と述べた。この発言は、アルファベットが第3四半期決算を発表する8日前に行われた。
- このコメントは、10月28日の決算発表前にクラウド成長への期待を抑制しようとする試みのように読める。
- Google Cloudの収益は2026年第2四半期に82%成長し、これはTPUシステムの売上が計上された初の四半期でもあった。そのため、第3四半期は厳しい比較対象となる。
- アナリストはアルファベットの成長が2027年に加速すると予想しているが、ピチャイ氏は2027年向けの新規コンピュート資源の提供は困難であり、アマゾンも同様の制約に直面していると示唆した。
アルファベット (GOOG) は10月28日に第3四半期決算を発表する予定だが、CEOのスンダー・ピチャイ氏は、そのクラウド部門の数字について釈明を始めたばかりかもしれない。
10月20日放送の Big Technology Podcast で、司会のアレックス・カントロウィッツ氏は、Googleが「今日のクラウド事業の利益を損なうことになっても、AI研究者に可能な限り最大のコンピュータを与えるべきか」と質問した。
ピチャイ氏の答えはこうだった。「私たちは皆、ある種そのようなことをしていると思います。当社のクラウド事業は、常に何らかの形で短期的な収益を犠牲にしています。なぜなら、最先端AI開発を支援するためにコンピュート資源のトレードオフを行っているからです。ですから、あなたがおっしゃっていることは既に現実です」
これは、決算発表の8日前にCEOから聞きたい話ではない。
私には、これは自社のクラウド業績が印象的でないことを認識し、その話に先手を打とうとしている企業のように聞こえる。
TIKRはアルファベットについて61人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
アルファベットの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アルファベットのアナリスト評価を見る
ハードルは極めて高い
Google Cloudはアルファベットの花形部門だった。その収益は2026年第1四半期に63%成長し、受注残高は前四半期からほぼ倍増して4,600億ドルを超えた。その後、第2四半期には82%成長して248億ドルに達した(アルファベットの四半期報告書によれば、これはTPUシステムの売上収益が計上された初の四半期でもあった)。
ウォール街は、同社全体がこの勢いを維持すると見ている。アナリストは、アルファベットの収益が2025年の4,030億ドルから今年は5,000億ドル、2027年には6,270億ドルに増加すると予想している。

これは今年が約24%、来年が25%の成長に相当し、ストリート(市場関係者)は2027年に成長が加速することを当てにしている。しかし、ピチャイ氏は来年のコンピュート資源は既に確保済みだと述べている。「今日、顧客が2027年のコンピュート資源を要求してきた場合、それは非常に難しいことです」。クラウド部門が来年向けの新規ビジネスをほとんど受け入れられないのであれば、2027年のこれらの予想は下方修正されていくことが予想される。
915億ドル投じてもまだ不足
アルファベットはこの問題に多額の資金を投じてきた。同社の設備投資額は2021年以降ほぼ4倍に増加し、昨年は915億ドルに達した。
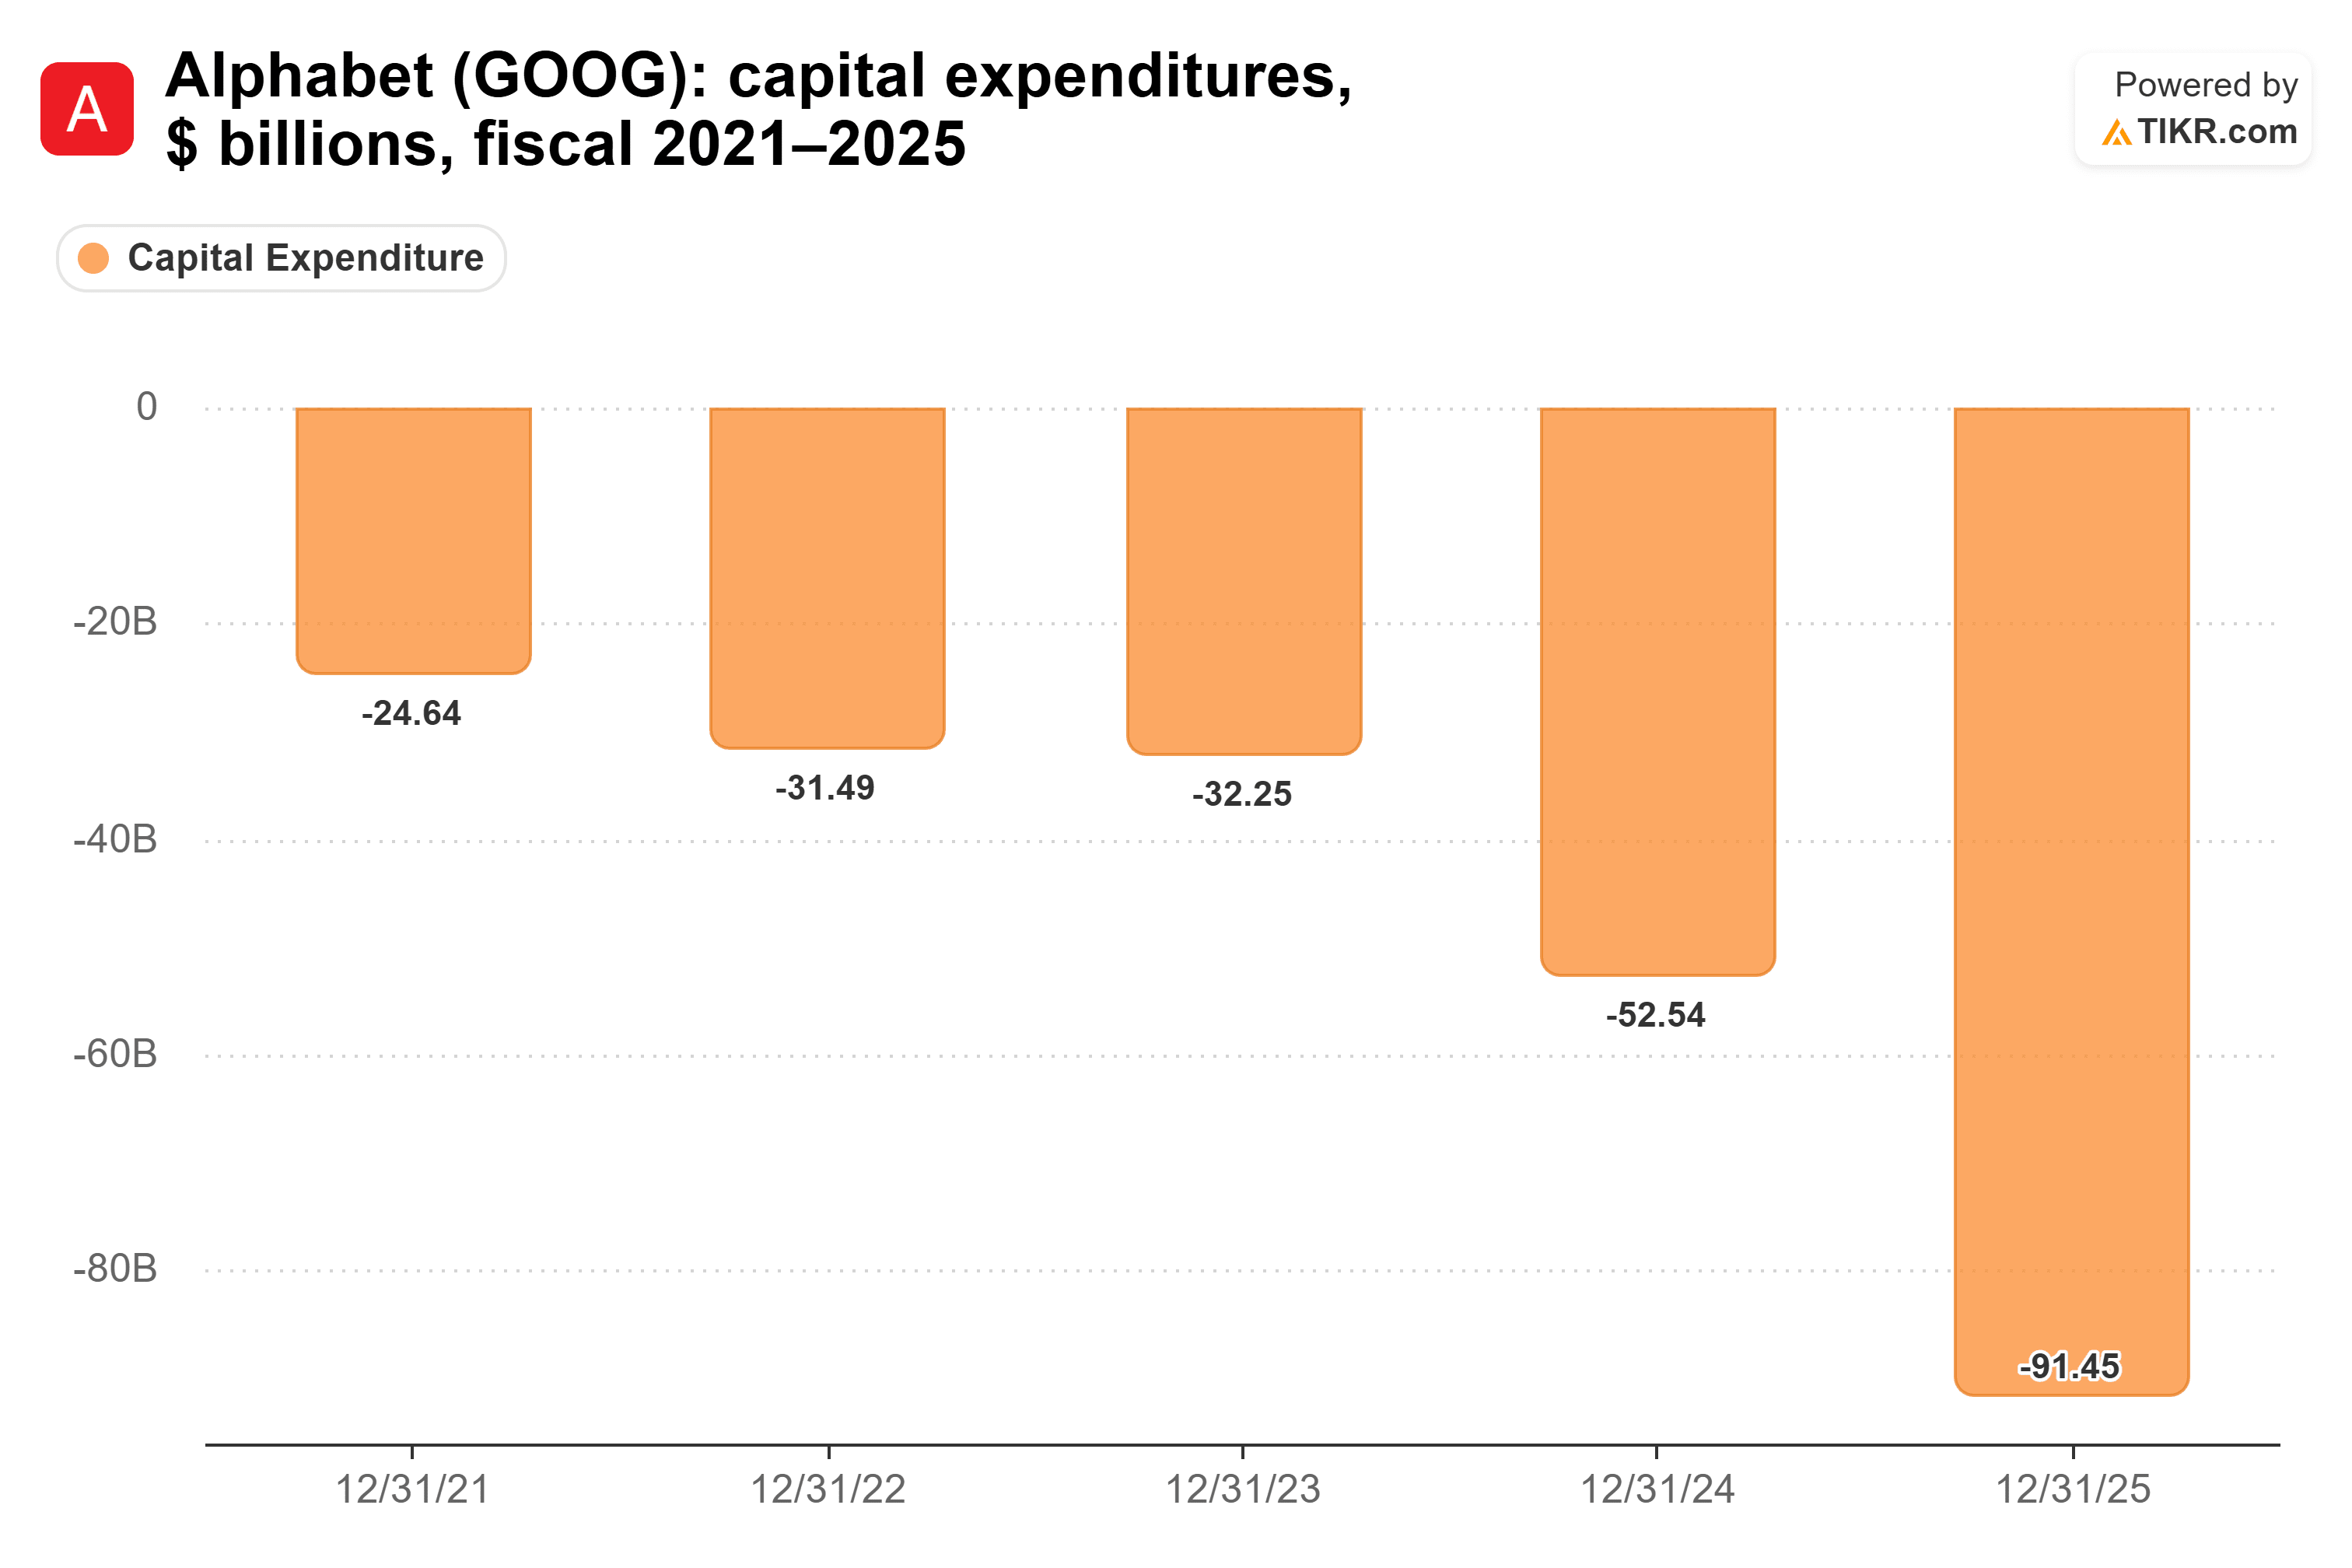
それでもピチャイ氏は、Googleは「日々、キャパシティに制約を受けている」と述べている。また、現在Googleが持つコンピュート資源は「私が2024年に下した決定の結果である」とも語り、その年の設備投資額は525億ドルだった。したがって、昨年の支出は遅かれ早かれ役立つはずだ。
これまでのところ、これだけの支出が収益性を損なうことはなかった。アルファベットの営業利益率は、2022年の26.5%から2025年には32.0%に上昇した。
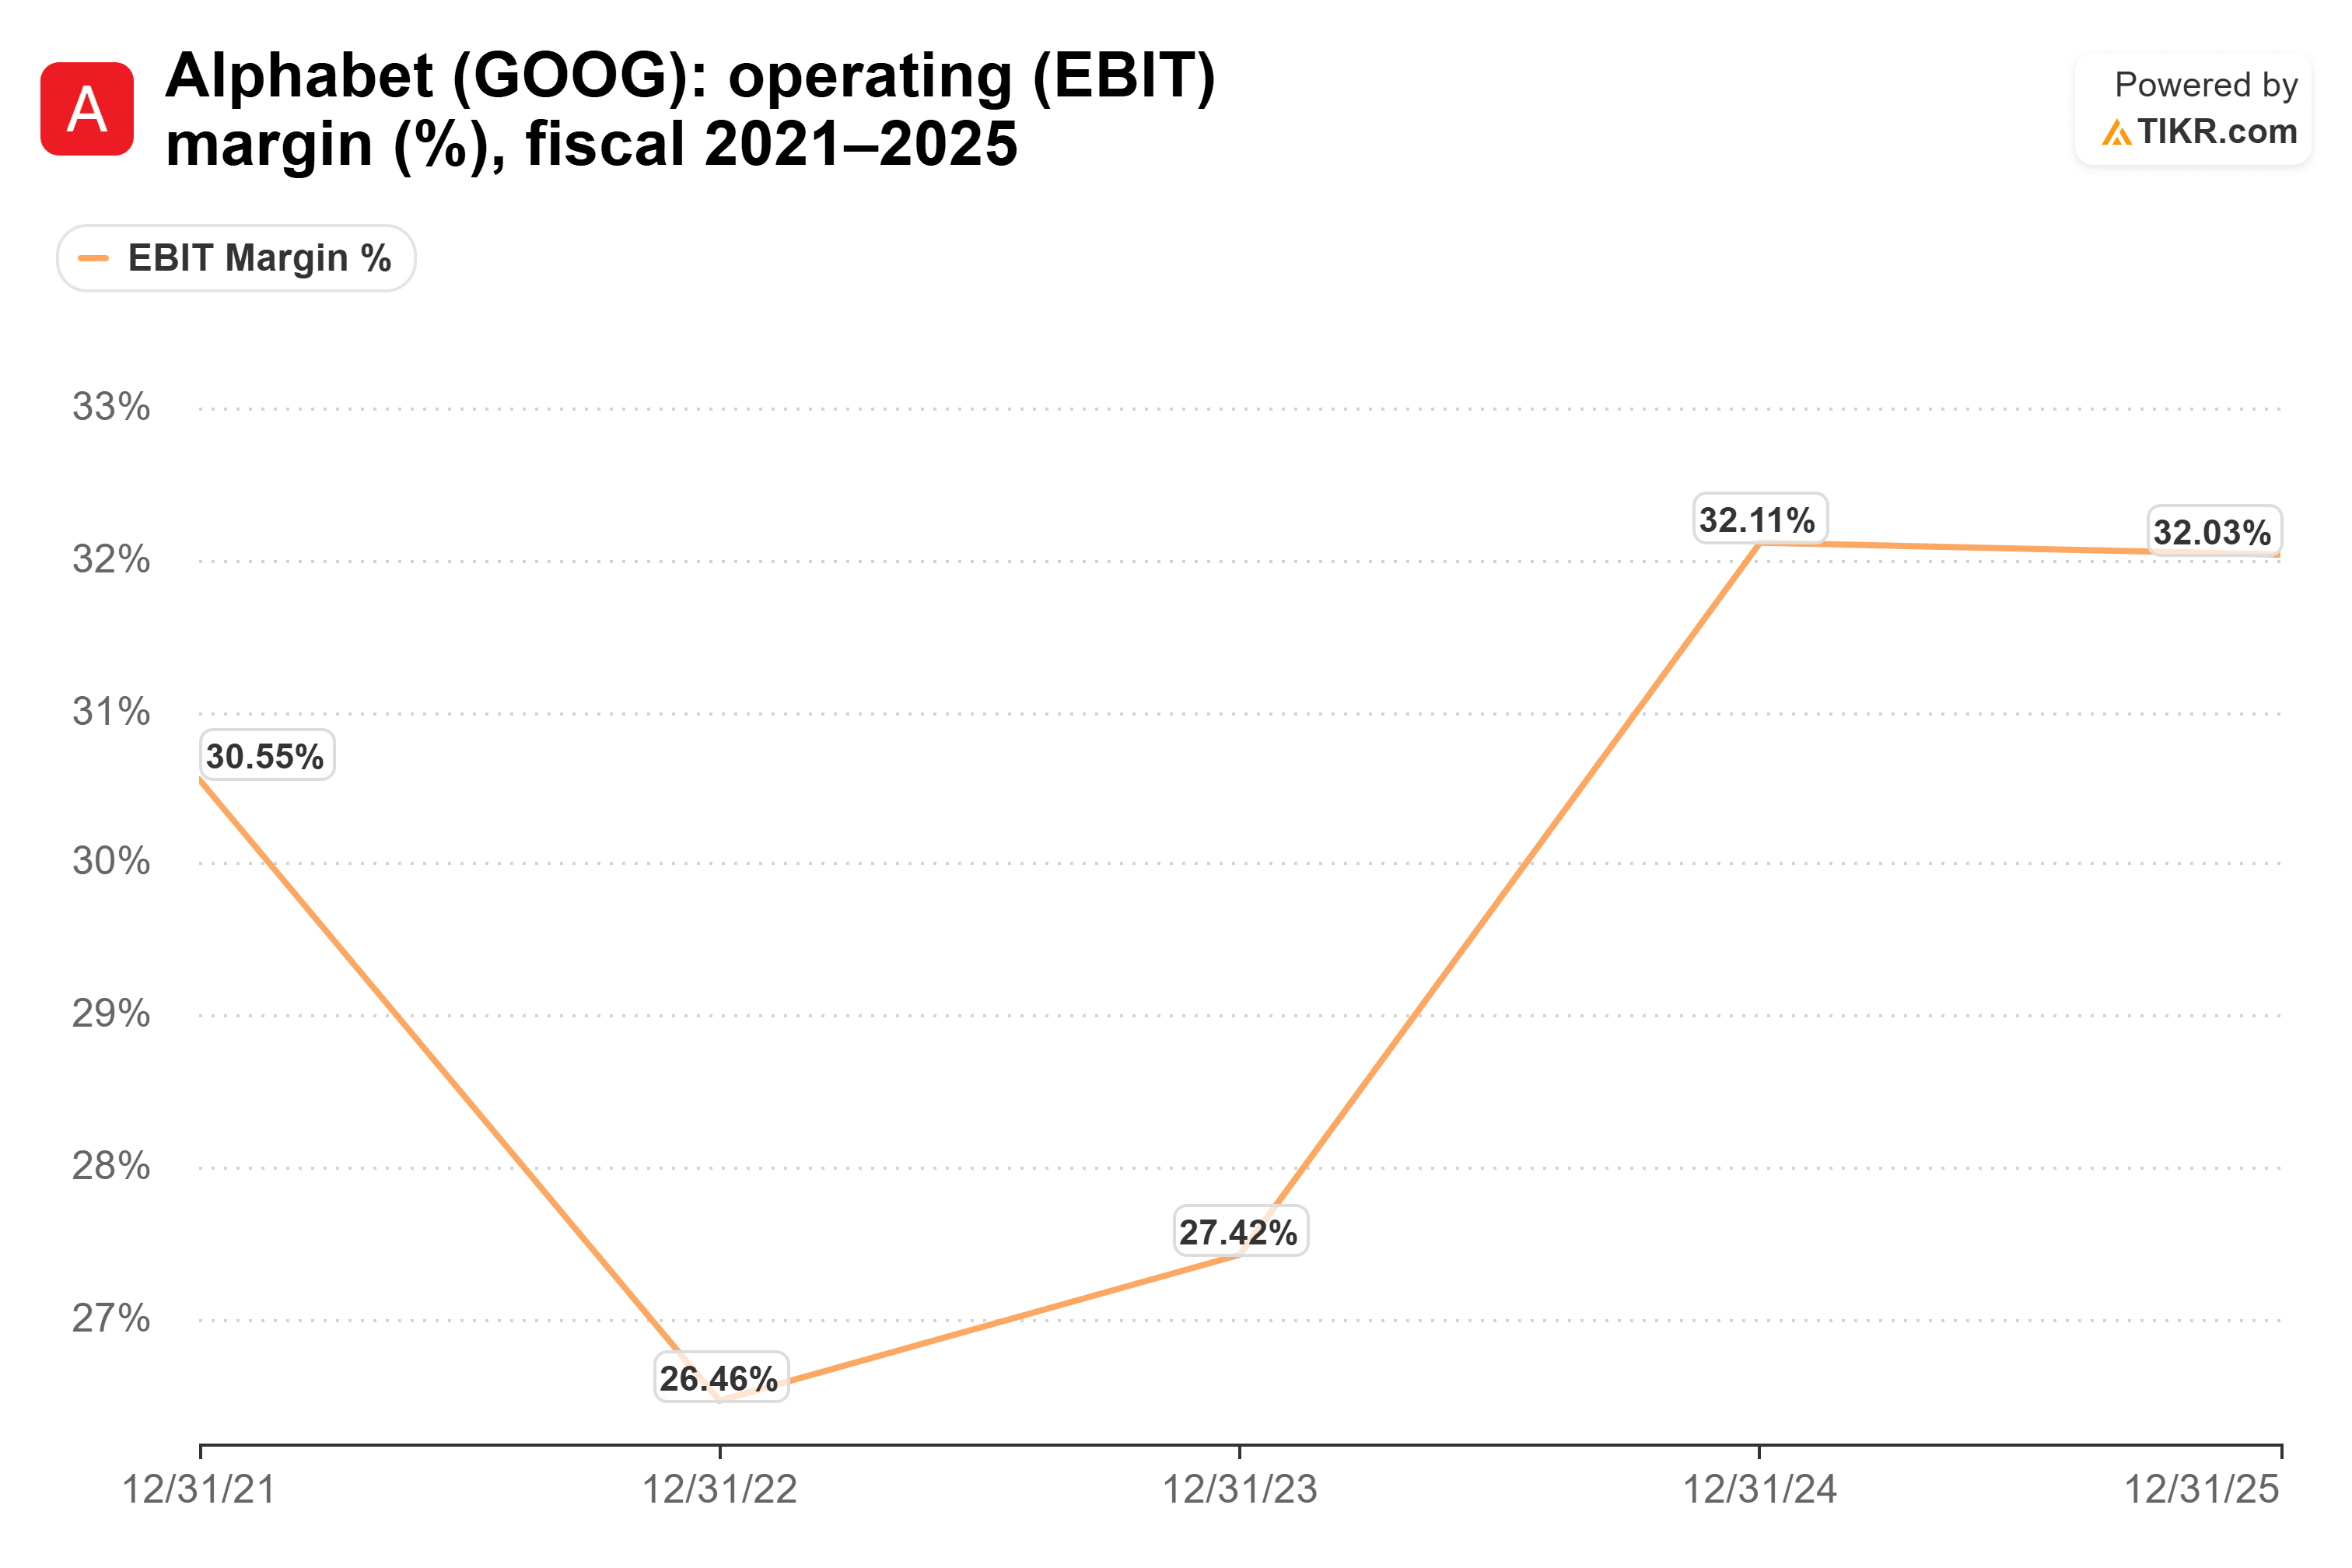
そして、2026年第2四半期には34%に達した。しかし、これらのデータセンターは何年にもわたって減価償却費として損益計算書に計上され、ピチャイ氏はコンピュート資源のトレードオフが既に今日のクラウド事業にコストをかけていることに同意したばかりだ。もし10月28日に利益率が低下したとしても、その説明は既に用意されている。
誰もが不足している
ピチャイ氏の主張は、需要はあるが供給がないというものだ。Googleの最新Geminiモデルは「約25兆トークンが使用されようとしており、これはGemini 3.0が最初の72時間で使用した量の約3倍に相当する」と彼は述べた。
問題は、すべてのハイパースケーラーが不足を訴えていることだ。カントロウィッツ氏は、ベン・ホロウィッツ氏による アマゾン (AMZN) CEOアンディ・ジャシー氏の「コンピュート資源は2028年まで売り切れだ」という発言を持ち出し、ピチャイ氏は「私たちは皆、同様のタイムラインに対処しています」と答えた。
もしアマゾンも配給を行っているのであれば、キャパシティ不足はGoogle Cloudが競合よりも成長が遅くなる理由を説明しない。それは単にすべてのクラウド事業者に同じ言い訳を与えるだけだ。そしてピチャイ氏は、今日の不足が逆転する可能性があることを認めた。過剰投資があり得るかとの質問に対し、彼の答えは「はい」で始まった。
クラウドは10月28日に結果を出さなければならない
ピチャイ氏は投資家に、アルファベット自身の選択がクラウド収益に上限を設けており、2027年向けの新規キャパシティは確保が難しいと伝えている。一方で、アナリストは来年の成長加速をモデル化している。これは良いことではない。
10月28日には、第2四半期の82%成長、受注残高、そして2027年の設備投資に関する初期の情報と比較して、クラウドの成長を注視する必要がある。
私の見解:需要は本物のように見えるが、このインタビューはアルファベットがクラウドの減速に先立ってハードルを下げようとしているように読める。ストリートが2027年に成長加速を期待している中で、失望の余地はある。
もちろん、もしクラウドの成長が第2四半期のペースに近い水準で維持されれば、これは良い問題について率直に語るCEOの姿として映るだろう。
では、アルファベット株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アルファベットの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!