マーベル株の主要統計
- 現在価格: $228.51
- 目標価格 (中間): ~$1,710
- ストリート目標価格: ~$341
- 潜在トータルリターン: ~650%
- 年率化IRR: ~60% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の潜在的上昇幅を発見しよう (無料) >>>
何が起きたのか?
マーベル・テクノロジー (MRVL) は2026年10月23日に$228.51で取引を終え、TIKRが追跡する43のウォールストリート目標株価の中で最も低い$229.95をわずかに下回りました。平均目標株価は$341.44です。前日、同株は8.70%下落しました。これは、Meta Platforms (META)の決算発表後のAI支出懸念と、半導体製造装置メーカーLam Research (LRCX)の供給に関する警告により半導体株が売られたためです。
その日、PHLX半導体指数は6.72%下落し、Advanced Micro Devices (AMD)とArm Holdings (ARM)はそれぞれ8.10%、7.28%下落したため、マーベルの動きは会社固有のニュースではなく、セクター全体の動きに連動したものでした。

マーベルのCOO、200億ドル規模の年次計画に必要な供給は確保済みと発言
10月6日の投資家向け説明会で、社長兼最高執行責任者(COO)のChris Koopmans氏は、マーベルは主要サプライヤーに5年間の予測を提供し、最終段階として「キャパシティ確保のための資本投資」を行うと述べました。2028年1月に終了する会計年度2028年(経営陣は売上高約200億ドル規模と見込む)について、同氏は「来年200億ドルを達成するために必要な需要と供給はすべて確保した」と発言しました。これは経営陣の主張であり、確定済みの売上ではありませんが、マーベルの年次報告書は、ファウンドリーおよびテスト・アセンブリのサプライヤーとの間で4年から10年にわたるキャパシティ確保契約を結んでいることを確認しています。
また、マーベルは10月22日、2030年6月に期限が切れる15億ドルの回転信用枠を、8-K提出書類によれば、最大20億ドルまで拡張可能な5年間の30億ドルの信用枠に置き換えました。未払いの融資はなく、提出書類では運転資金および一般的な企業目的のための利用が挙げられています。
キャッシュフローはまだ追いついていない
TIKRのデータによると、マーベルのフリーキャッシュフローは過去5四半期連続でウォールストリートの予想を下回り、一方で売上高は4四半期で予想を上回りました。2027年8月27日に報告された会計年度第2四半期では、フリーキャッシュフローは4億7880万ドルで、約6億4400万ドルの予想を下回りました。営業キャッシュフローは6億550万ドルで、約7億3200万ドルの予想を下回り、一方で設備投資は1億2670万ドルで予想と一致しました。
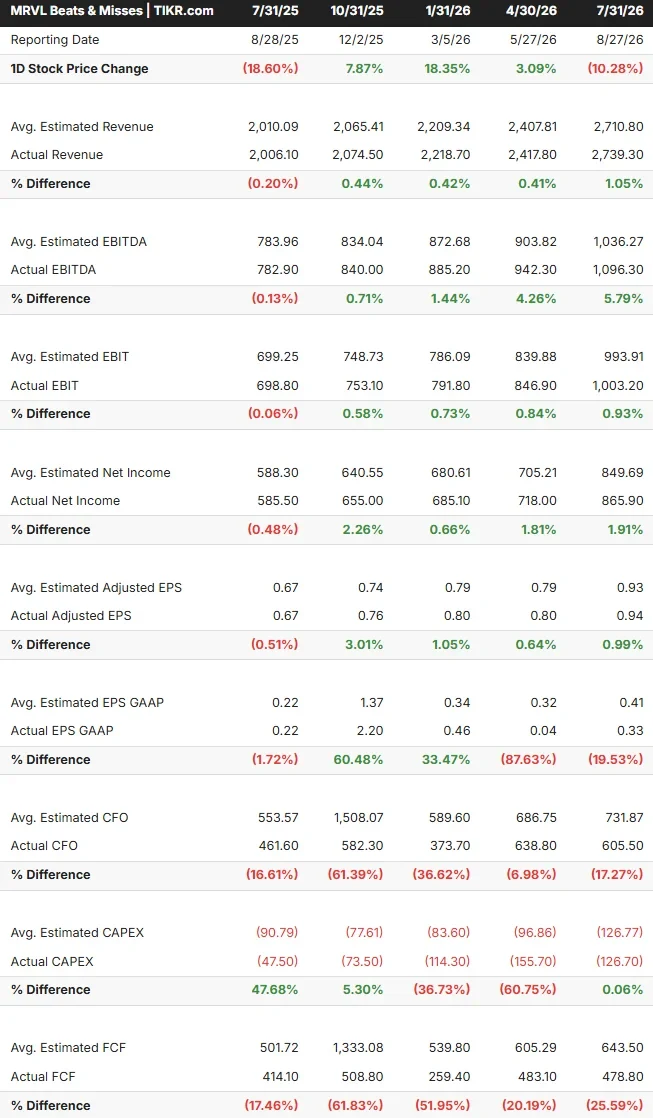
エグゼクティブ・バイス・プレジデント兼最高財務責任者(CFO)のDan Durn氏の長期モデルは、「長期的に36%を超えるフリーキャッシュフローマージン」を求めています。TIKRが追跡するアナリストは、会計年度2027年には約22%を見込んでいます。TIKRのデータは、この不足分のうちどれだけがキャパシティ確保のための支払いによるものかを示していません。
TIKRはマーベルについて46人のアナリストを追跡しています。「買い」としているのは何人?
マーベルに関する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マーベルのアナリスト評価を見る
TIKR アドバンストモデル分析
- 現在価格: $228.51
- 目標価格 (中間): ~$1,710
- 潜在トータルリターン: ~650%
- 年率化IRR: ~60% / 年
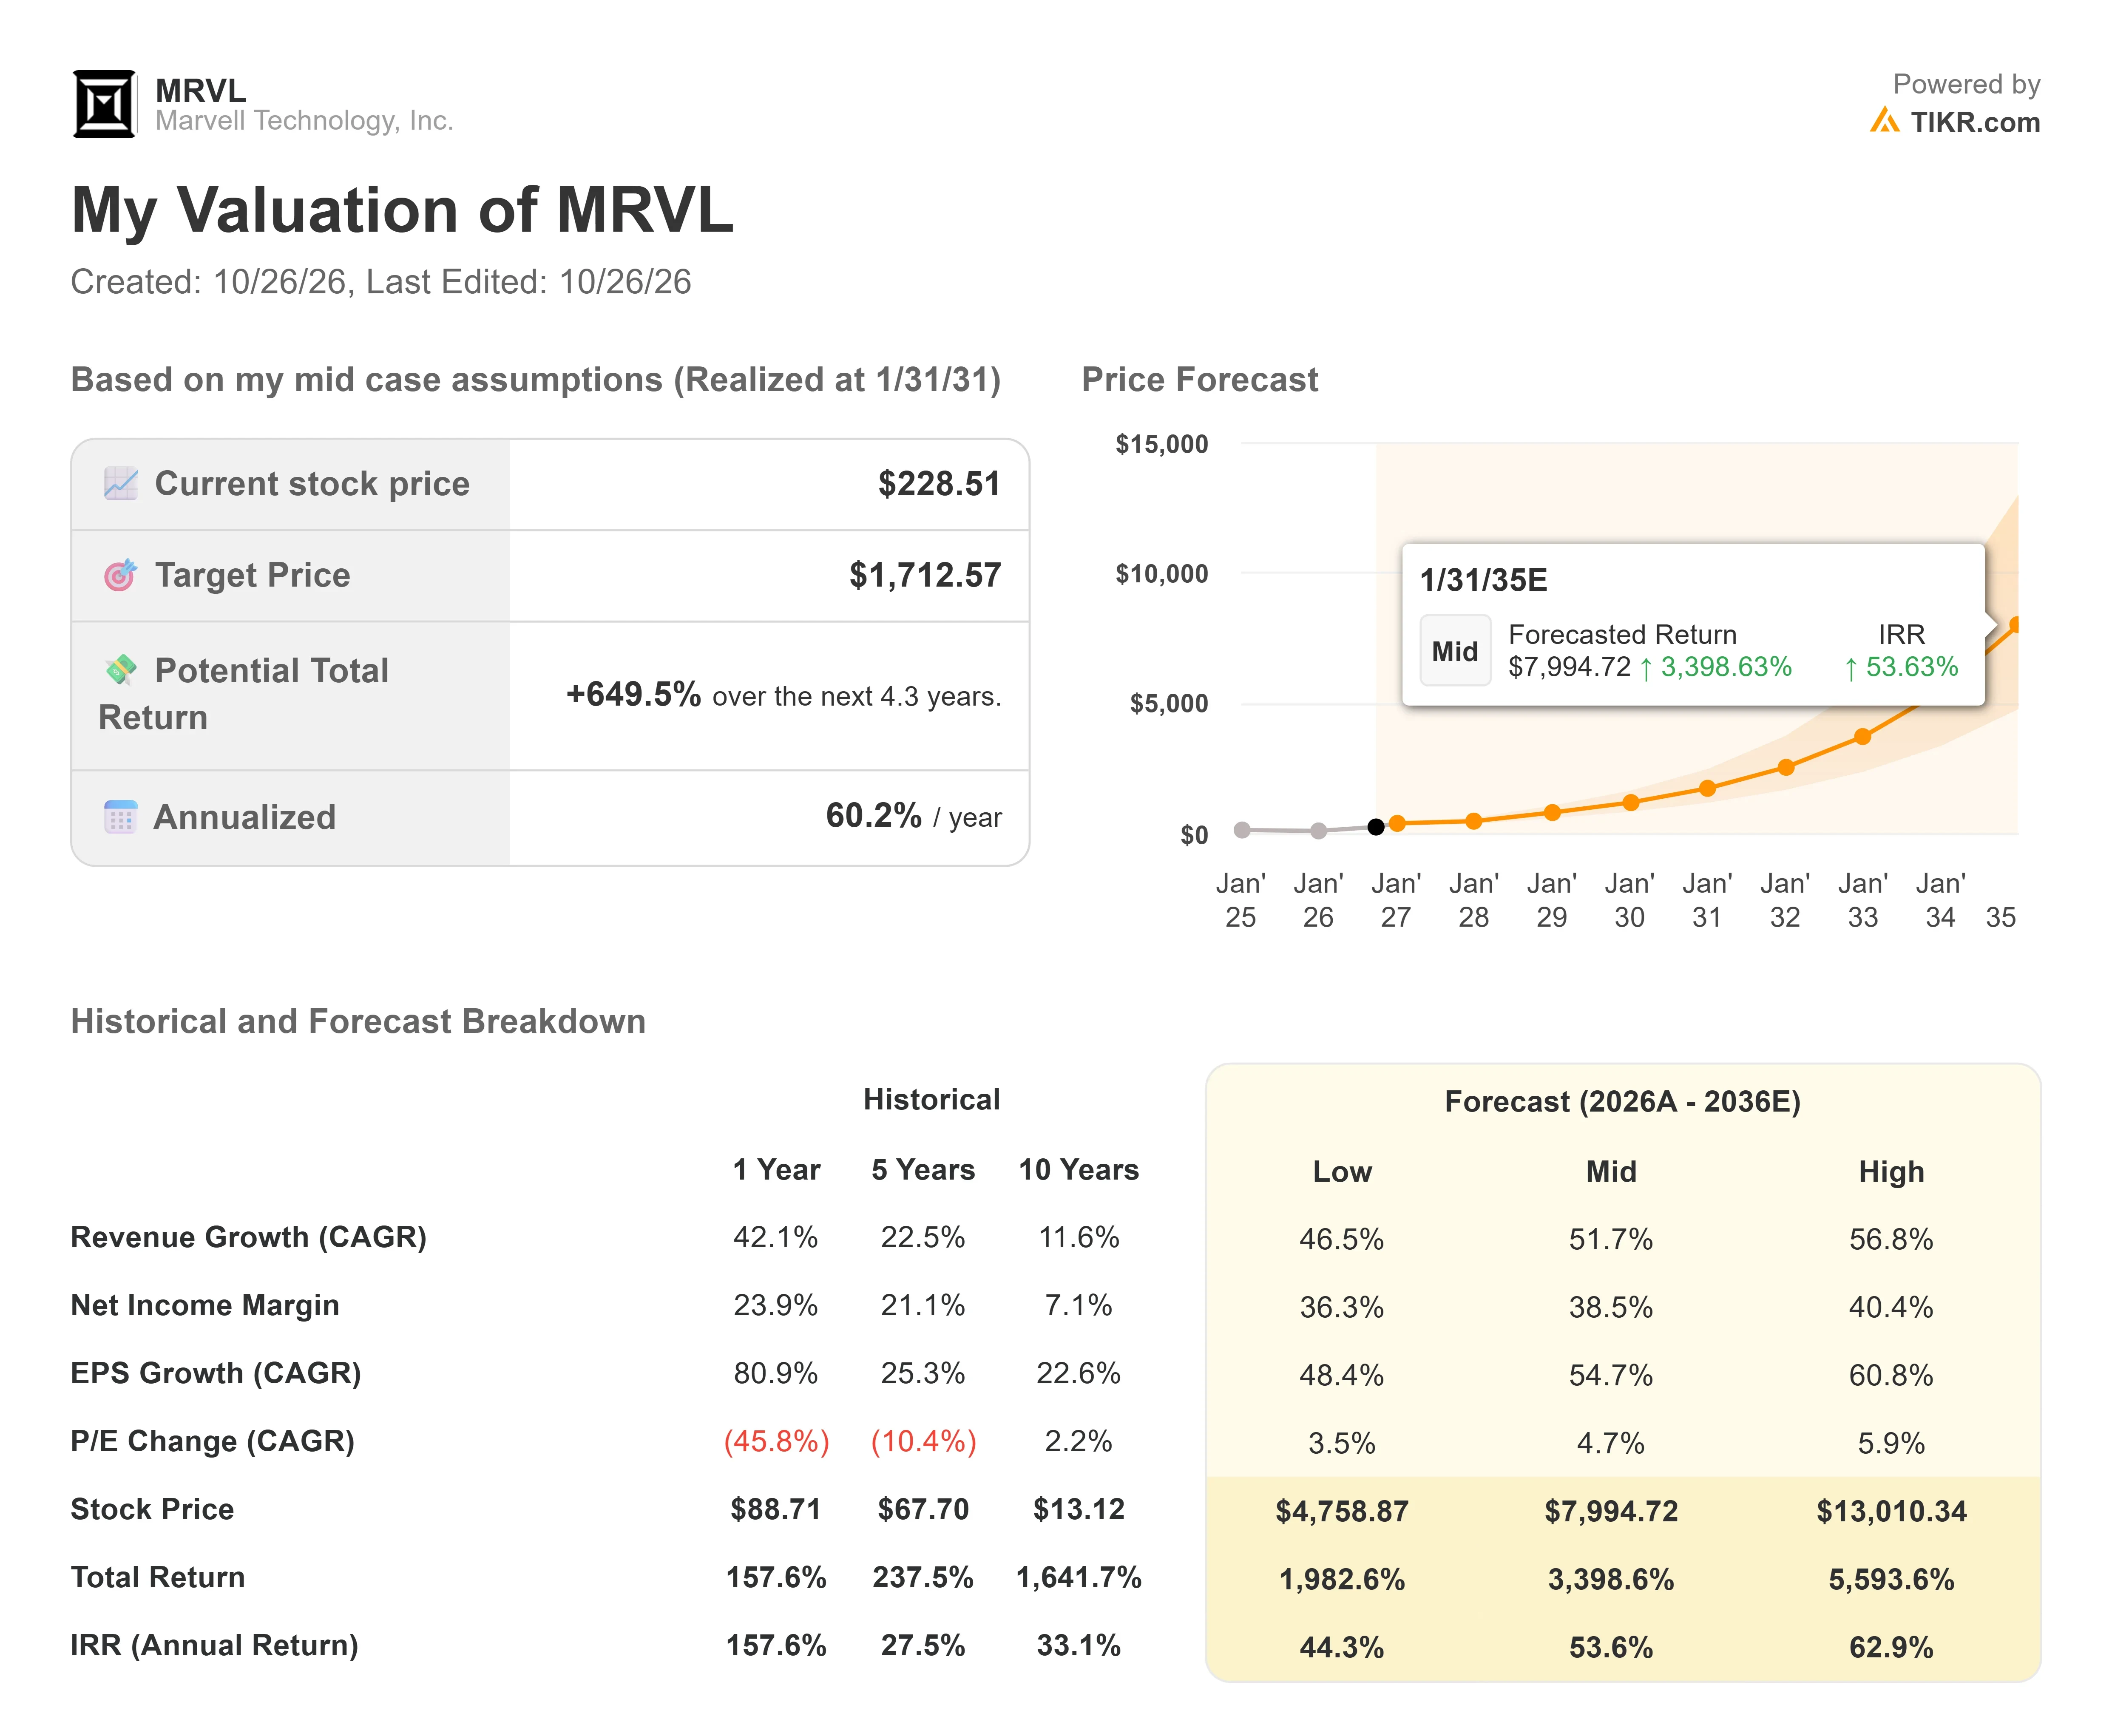
TIKRモデルの中間シナリオでは、2031年1月31日までに約$1,710を目標としており、$228.51から年率約60%の上昇率です。これはストリートの平均目標株価の約5倍に相当するため、予測ではなく一つのシナリオです。TIKRのコンセンサスでは、会計年度2028年の売上高は約197億ドルと見込まれており、Koopmans氏が供給を確保したと述べる200億ドルに近い水準です。
経営陣の長期計画は、会計年度2031年の売上高の大部分をインターコネクトとカスタムチップに依存し、営業利益率目標を44%から46%としています。同株はすでにプレミアム評価を受けています:NTM(次四半期以降12ヶ月)利益ベースで約40倍の株価収益率(PER)は、約19倍のBroadcom (AVGO)や約17倍のNvidia (NVDA)の2倍以上の水準です。
主なリスクは、キャッシュフローが売上高に追いつかないままであることです。キャッシュフローへの転換が追いつけば、投資論は強固になりますが、成長が鈍化しながらキャパシティが前払いされている場合、この高い株価収益率は下落余地を残します。
注目すべき指標はフリーキャッシュフロー
マーベルは10月28日と29日にニューヨークで開催されるAI Networking Summitに出席予定ですが、より重要な試練は会計年度第3四半期の決算報告です。10月26日現在、発表日は未定ですが、昨年は12月2日でした。売上高が$31.5億ドルという業績見通しの中間値に対してどうなるかよりも、キャッシュフローが重要です。フリーキャッシュフローが6四半期連続で予想を下回れば、キャパシティ確保のための支出がそれによって確保された売上高を依然として上回っていることを示し、予想を上回ればKoopmans氏の発言を裏付けることになります。
では、マーベル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マーベルの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、あなた自身のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!