[IMAGE CREDIT: g-stockstudio from Getty Images Pro via Canva]
主なポイント
- Metaは本日、米国市場終了後に第3四半期決算を発表する。ブルームバーグのコンセンサスによると、アナリストは売上高633億ドル、設備投資410億ドルを予想している。
- Museの最も自然な顧客は、すでにFacebookやInstagramで広告を出稿している中小企業であり、Metaはサブスクリプションではなく広告を通じてMuseから収益を上げることができる。
- Metaの2025年の営業利益率は41.4%だった一方で、設備投資は697億ドルに増加した。つまり、広告事業がMuseの成長を支えるコストを賄えるということだ。
- 今夜の数字にはMuseからの売上高はほとんど含まれない可能性が高いため、経営陣が広告主に対してMuseをどのように展開するかについての発言に注目すべきだ。
Meta Platforms (META)は本日、米国市場終了後に決算を発表する。株価にのしかかる疑問は、MuseがMetaの膨らむAIコストを賄い始められるかどうかだ。
Museへの関心が低いわけではない。Sensor Towerによれば、9月8日のローンチから40日以内に米国で1000万ダウンロードを達成した。これを成し遂げたアプリは他に11しかない(直近ではMeta自身のThreadsが2023年7月に達成)。
しかし、Museがどのように収益を上げるかについて、私が聞いた中で最も優れた見解はある創業者からのものだった。今週のTBPNで、AIコンパニオンアプリTolanを開発するPortolaの共同創業者兼CEOであるQuinten Farmer氏は、「Museは、Facebook上の何百万人もの中小企業オーナーを相手に大成功するだろう」と述べた。
彼は直接的な経験を持っている。Farmer氏はレストランを共同経営しており、Museを通じてInstagramでプロモーションを実施し顧客と対話することは「我々のチームにとって素晴らしい」と語った。
彼は消費者向けの側面についてはあまり確信を持っていない:「私の母が一日中毎日自分のmuseと話したいかどうかはわからない」
私は彼の両方の見方が正しいと思う。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」と評価しているのは何人?
Meta Platformsの買い、保有、売りの評価の内訳、ウォールストリートの売上高・収益予想をすべて一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
Metaはすでに顧客を抱えている
Museは新しいビジネスモデルを必要としない。なぜなら、中小企業はすでにMetaに人々にリーチするための対価を支払っているからだ。Metaの売上高は2023年の1350億ドルから2025年には2010億ドルに成長し、アナリストは2027年までに3070億ドルに達すると予想している。
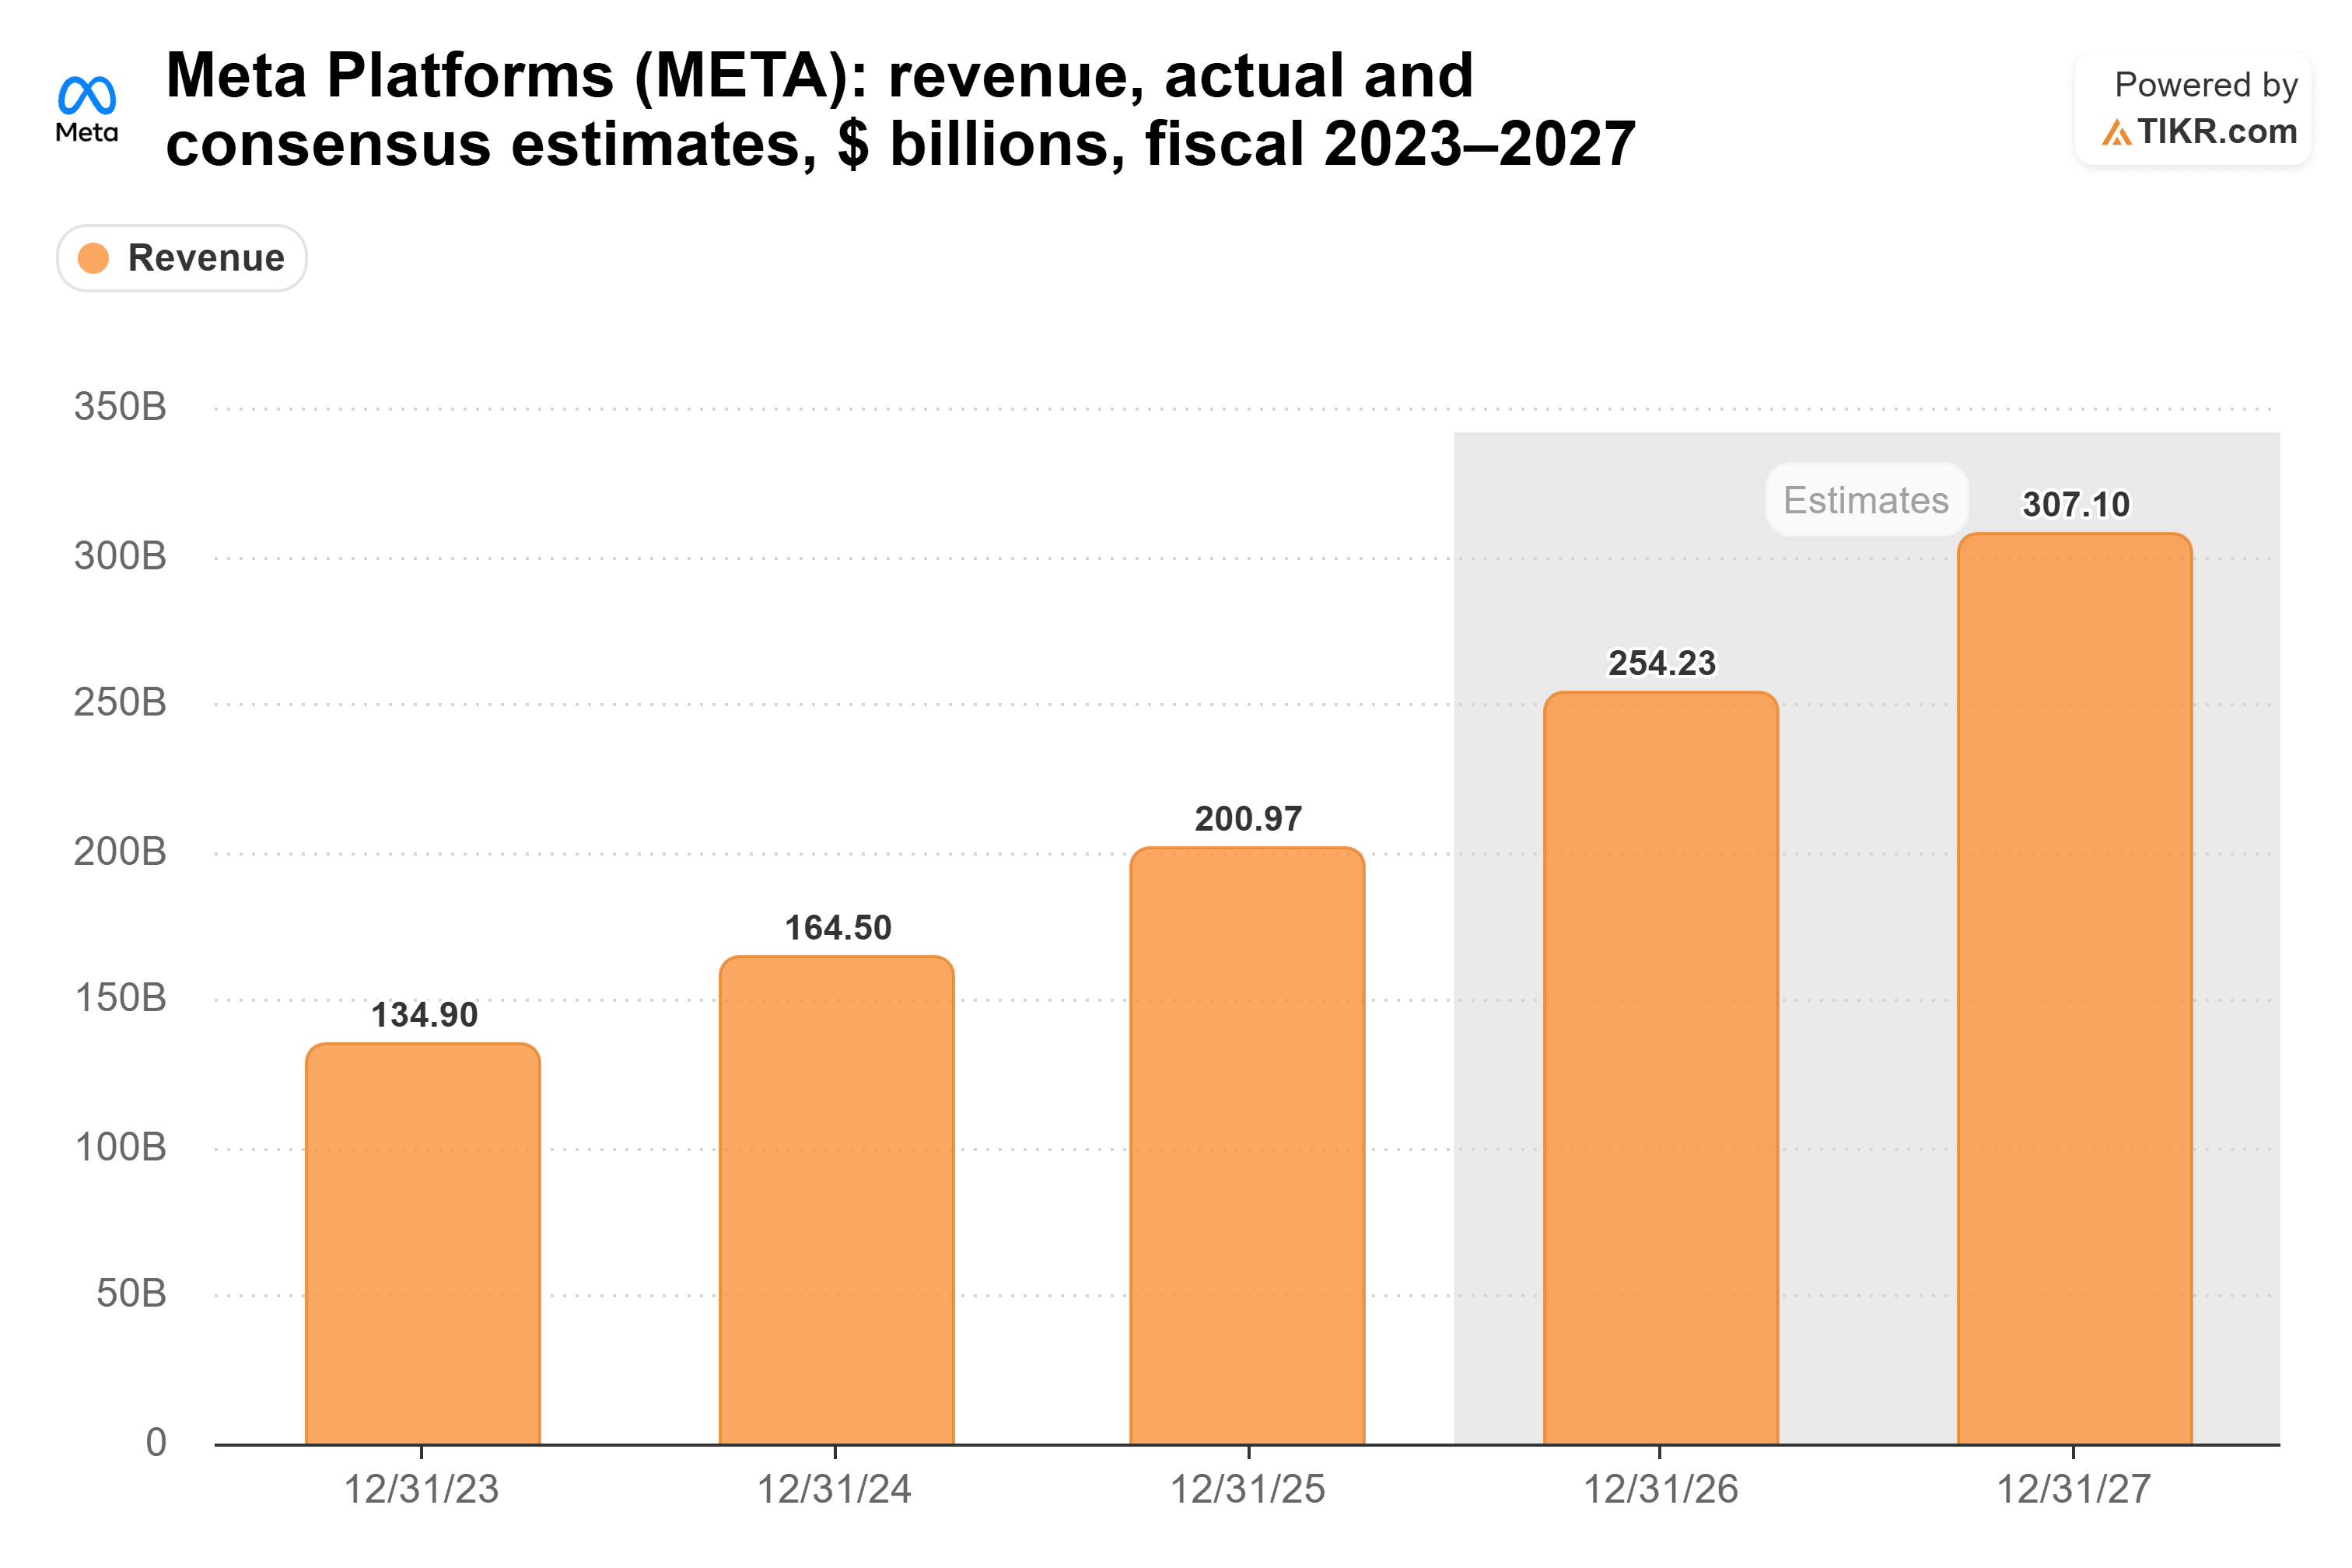
今夜の四半期だけでも、ブルームバーグのコンセンサスは前年同期の512億ドルから633億ドルへの増加を予想している。
したがって、MuseはChatGPTとのサブスクリプション戦争に勝たなくても重要なのだ。休日の事前注文リストを埋めようとするベーカリー、シンクの下からInstagramのメッセージに返信できない配管工、1月の新規会員獲得を推進するジムのオーナーを想像してみてほしい。彼らはそれぞれその仕事をMuseに任せることができる。
これは純粋な推測だ。Metaは企業にMuseをどのように課金するかまだ発表していない。しかし、明らかな課金ポイントは、Metaが常にそうしてきた場所、つまりあのベーカリーがプロモーションに資金を投じる瞬間だ。
それは、もう一つの月額サブスクリプションよりも売りやすいのではないだろうか?
AIコストは増加し続ける
もちろん、これはどれも安くはない。Metaの設備投資は2021年の187億ドルから2025年には697億ドルに増加し、昨年だけでほぼ倍増した。
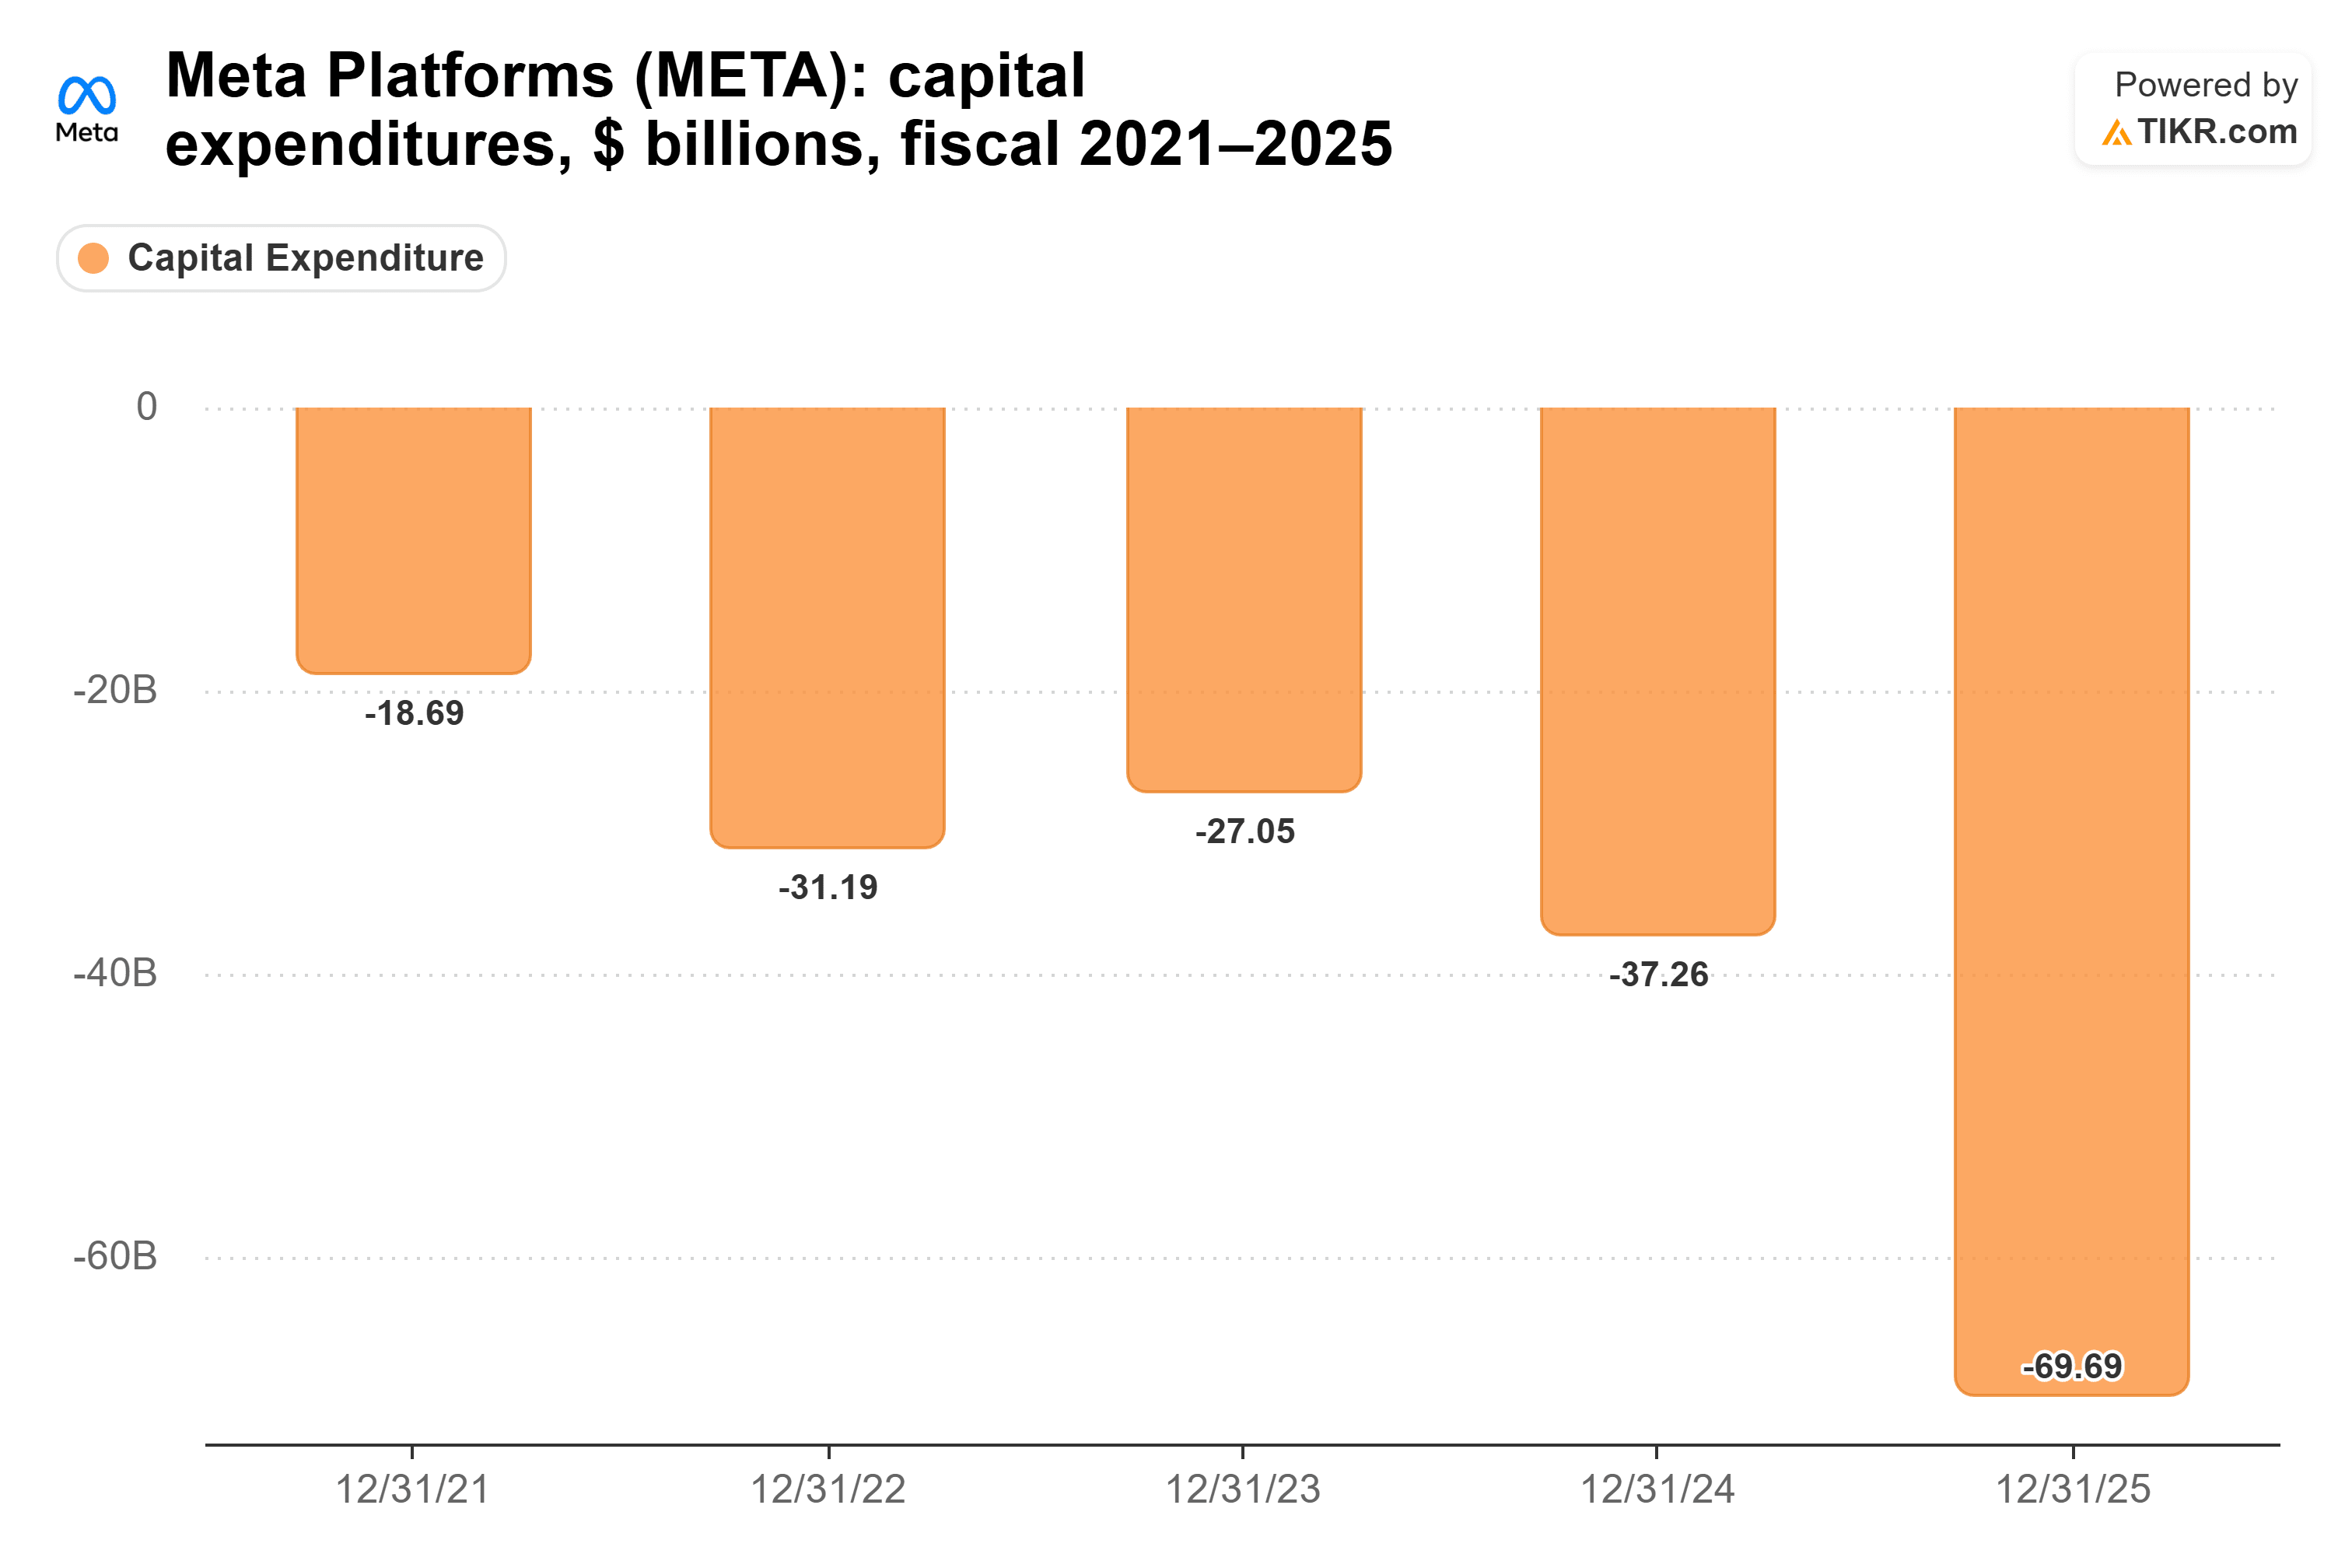
そしてアナリストは、第3四半期だけで410億ドル、前年比117%増を予想している。
しかし、これまでのところ広告エンジンがそれを賄っている。Metaの2025年の営業利益率は41.4%で、2024年の42.2%に近く、2022年の28.8%を大きく上回っている。

これが、Metaが自らのペースでMuseを広告ツールに組み込む余裕がある理由だ。OpenAIとは異なり、Metaはその資金を必要としていない。
株価はMuseによる上昇分をすぐに失った
投資家は忍耐強くなかった。Ritholtz Wealth ManagementのCEOであるJosh Brown氏は今週、The Compound and Friendsで、「MetaがMuseによる上昇分を非常に速く失ったことに気づいたか?」と問いかけた。彼の説明は解約率(チャーン)によるものだった:「解約率は良くない」
Sensor Towerの最新の数字はより楽観的だ。それによると、Museの10月16日の1日あたりのアクティブユーザー数は250万人に達し、前週比15%増となった。
それでも、今夜の決算ではMuseからの売上高はごくわずかしか示されないかもしれない。数字にMuseが反映されていない四半期は、株価が低迷し続ける可能性がある。
Metaが企業向けに何を言うかに注目
私は、Museが今夜のMetaの売上高を動かすとは思わない。より有用なシグナルは、経営陣がMuseを、すでに広告を購入している企業向けのツールとして語るかどうかだ。
私の見解:Farmer氏はMuseの真の市場を見つけた。何百万もの中小企業がマーケティングを実行するために使用する消費者向けエージェントは、Metaがすでに課金方法を知っている製品であり、それはサブスクリプション論争が示唆するよりもはるかに大きな上振れ要因だ。
もちろん、Museはまだ発売から6週間しか経っておらず、Metaは企業にどのように、あるいはそもそも課金するかさえ発表していない。
では、Meta株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!