主なポイント
- Netflixは10月20日の決算発表後に下落した。同社は第4四半期の売上高見通しをウォールストリートの予想を下回る水準に設定し、2026年の広告収入見通しを30億ドルから約27億ドルに引き下げた。
- Chamath Palihapitiya氏はNetflixを「休眠状態のサブスクリプション」と呼び、140億ドルの負債がコンテンツライブラリの資金調達に使われた一方で、AlphabetのYouTubeはコンテンツを安価に調達していると指摘した。
- Netflixの負債は管理可能な水準にある。9月末時点で総債務は153億ドル、現金は82億ドルであり、今年のフリーキャッシュフローは約120億ドルを見込んでいる。
- より大きなリスクは、Netflixが今年約200億ドルを投じるコンテンツ費用である。同社は誰も視聴する前にこの費用を支払うが、YouTubeは収入が入った後にクリエイターにその一部を支払う。
Netflix (NFLX) は、10月20日(火)に発表された第3四半期決算を受けて下落した。同社は第4四半期の売上高と営業利益率の見通しをウォールストリートの予想を下回る水準に設定した。この時点で、同社株は2026年に入ってすでに26%下落していた。
売上高は前年同期比11.8%増の128.7億ドルとなり、これは4四半期連続で成長率が鈍化したことになる。Netflixはまた、2026年の広告収入見通しを30億ドルから約27億ドルに引き下げた。
Social Capitalの創設者であるChamath Palihapitiya氏は、Xでの投稿でより率直な見解を示した:
「私は毎日YouTubeで何かを見ている。Netflixは私にとって休眠状態のサブスクリプションだ。」
そして、休眠状態のサブスクリプションは解約される類のものだ。
彼の主張は、自身の視聴習慣を超えている。Alphabet (GOOG) はYouTubeの動画をクリエイターから得る一方で、Netflixは自前でコンテンツを支払う:「YouTubeはコンテンツ制作コストが非常に低い。Netflixには140億ドルの負債があり、それがコンテンツライブラリの資金調達に使われている。」彼はこれを「資産と負債のミスマッチに関する教訓」になり得ると述べた。
TIKRはNetflixについて52人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Netflixに対する買い、保有、売りの評価の内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Netflixのアナリスト評価を見る
負債は簡単な部分
Palihapitiya氏の言う140億ドルは、2025年末時点のNetflixのバランスシート上の負債145億ドルとほぼ一致する。TIKRの総負債の数字にはリースも含まれるため、少し高めに出る。また、この数字はほとんど動いておらず、2021年以降、毎年169億ドルから181億ドルの間で推移している。
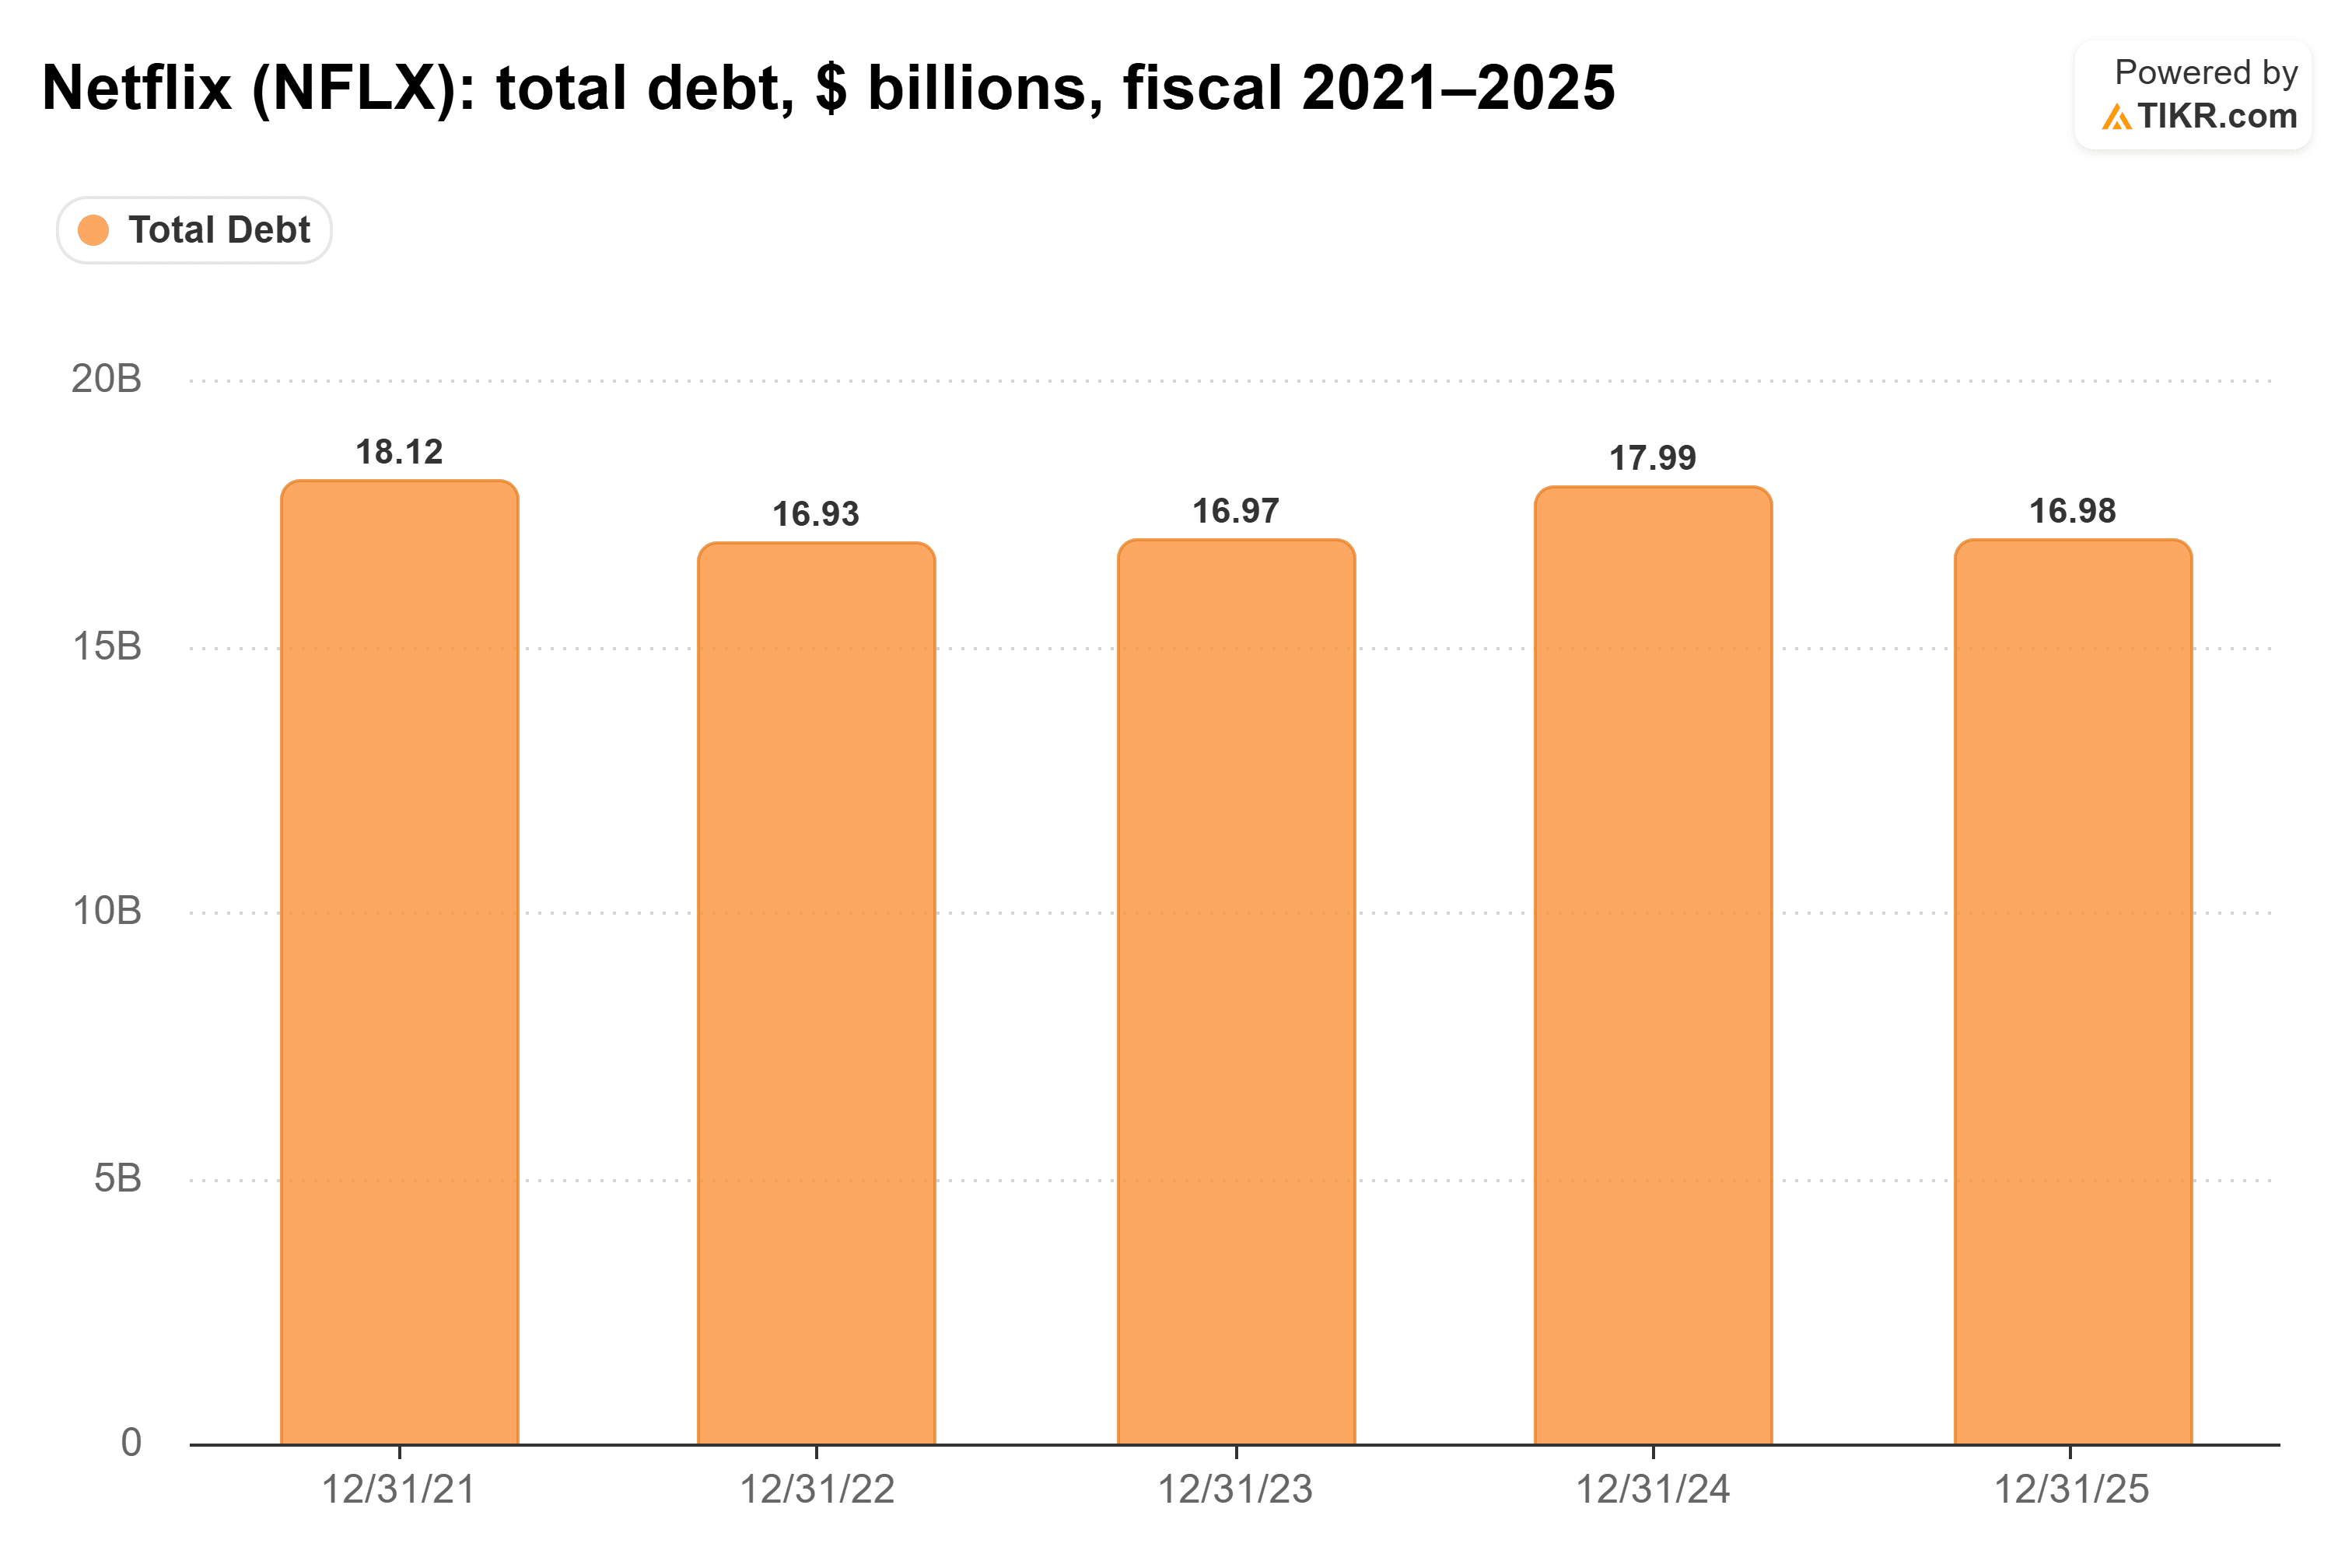
つまり、その借入の大部分は2021年までに行われており、当時Netflixのフリーキャッシュフローはまだわずかにマイナスだった。それ以来、Netflixは主に負債の借り換えを行ってきた。第3四半期には、第4四半期に満期を迎える10億ドルの負債を返済するために10億ドルの債券を発行した。
一方で、フリーキャッシュフローは2021年のわずかなマイナスから、2025年には95億ドルにまで増加した…
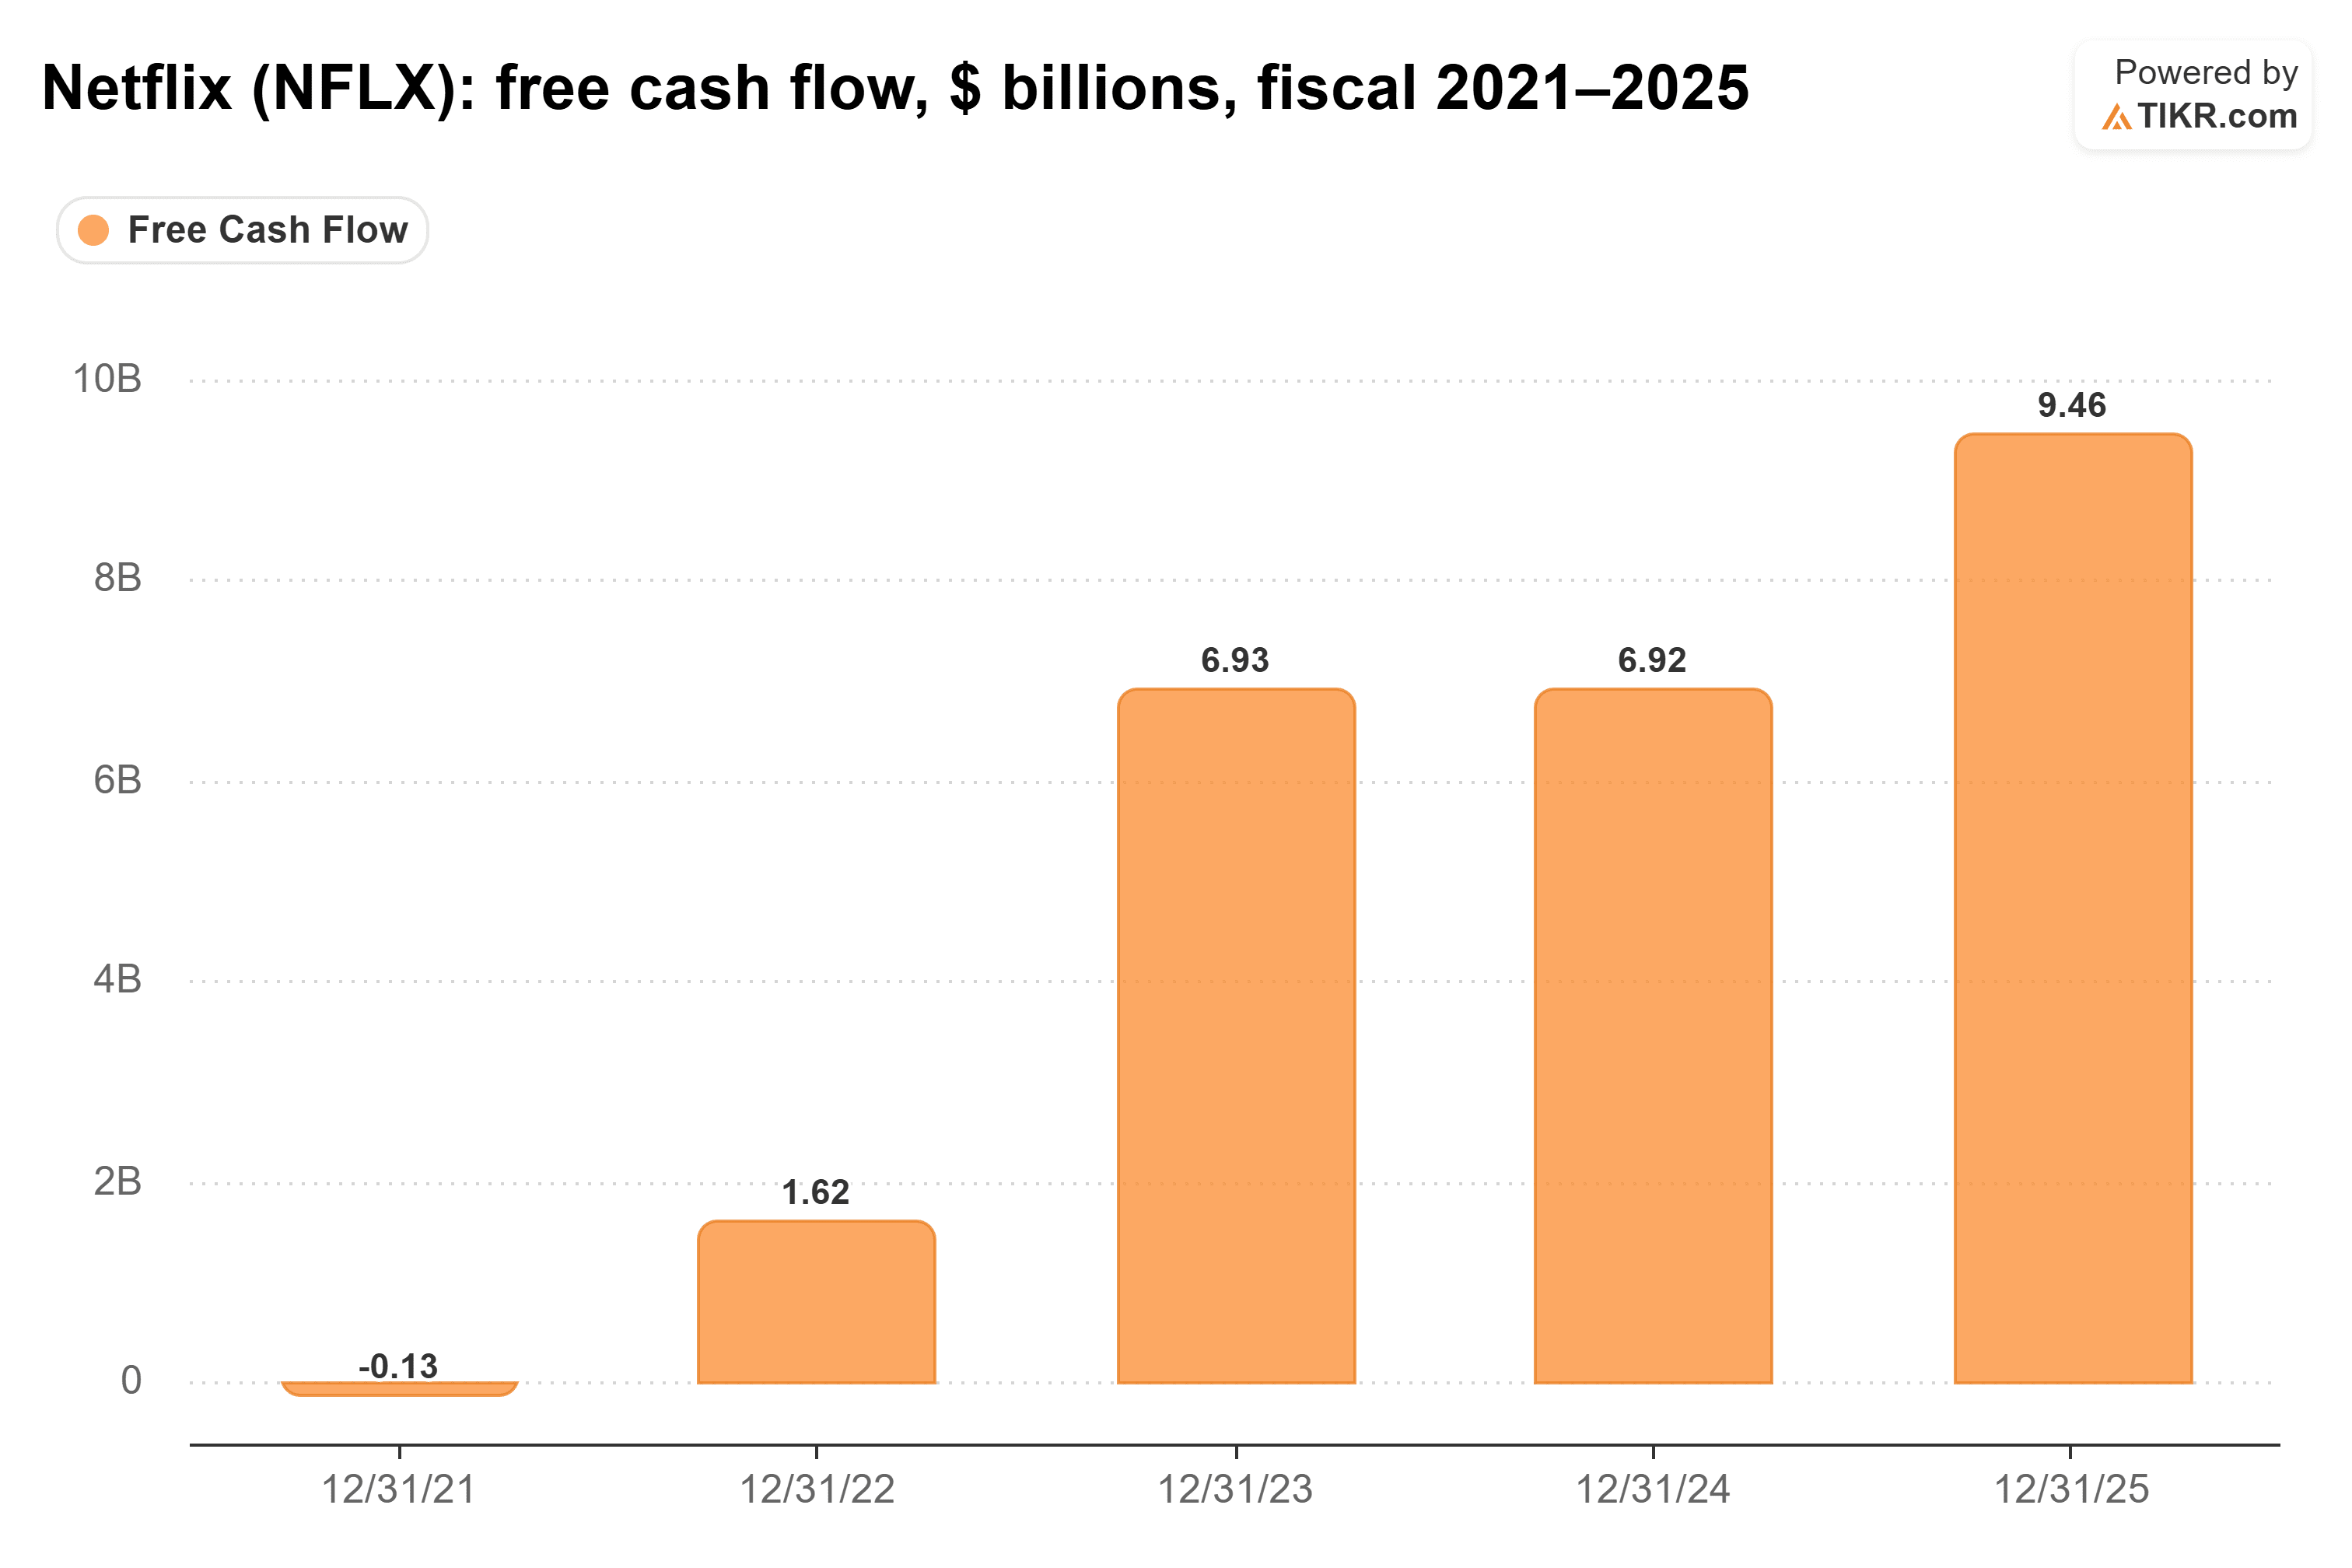
…そしてNetflixは今年、約120億ドルを見込んでいる。これは第4四半期に完了が見込まれる不動産取引の影響で、125億ドルから下方修正されたものだ。
Netflixは9月末時点で総債務153億ドル、現金82億ドルを抱えていた。これにより約71億ドルの純債務が残るが、これは1年分のフリーキャッシュフロー未満である。また、同社は第3四半期に48億ドルを自社株買いで支出し、これは過去最大の四半期買い戻し額となった。これは、貸し手を心配している企業の行動とは程遠い。
Netflixは誰も視聴する前に番組代を支払う
Palihapitiya氏の指摘するミスマッチは現実であり、それはNetflixのコンテンツ契約の中にある。
Netflixは2026年にコンテンツに約200億ドルを支出する見込みだ。四半期報告書によると、6月末時点で同社は251億ドルのコンテンツ支払いを約束しており、そのうち119億ドルが1年以内に支払期限を迎える。これは負債よりも大きな固定費であり、Netflixは番組が何かを証明する前にこれに署名する。
YouTubeのコンテンツも無料ではない。Alphabetの動画部門は、2022年から2025年にかけてクリエイター、アーティスト、メディア企業に1,000億ドル以上を支払ったと発表している。しかし、YouTubeは動画が稼いだ収入の一部(パートナープログラムにおける広告およびサブスクリプション収入の55%)を、それが稼いだ後にのみ支払う。視聴者が離れていけば、YouTubeのコンテンツ費用は収入とともに縮小する。Netflixはすでに発注した番組の代金をまだ支払わなければならない。
Netflix自身の解決策は、さらに多くの資金を前払いすることを求めている。共同CEOのTed Sarandos氏は火曜日の決算説明会で、米国外の市場は大ヒット作に依存していると述べた:
「今年は本当に堅実な二塁打や三塁打がいくつかありました。しかし、他の地域では、それらのタイトルの中にホームランが出て世界中でヒットすることを期待しています。」
Netflixはまた、最高コンテンツ責任者のBela Bajaria氏を、元Disney幹部のPeter Rice氏に交代させたばかりだ。ホームランはヒットするずっと前から多額の費用がかかり、人々が今YouTubeに費やしている時間をNetflixに与えて初めて報われる。
成長はすでに鈍化している
そのため、ここではエンゲージメントが非常に重要になる。アナリストは、売上高成長率が2024年と2025年の約16%から、今年は13%、2027年は11%に鈍化すると予想している。
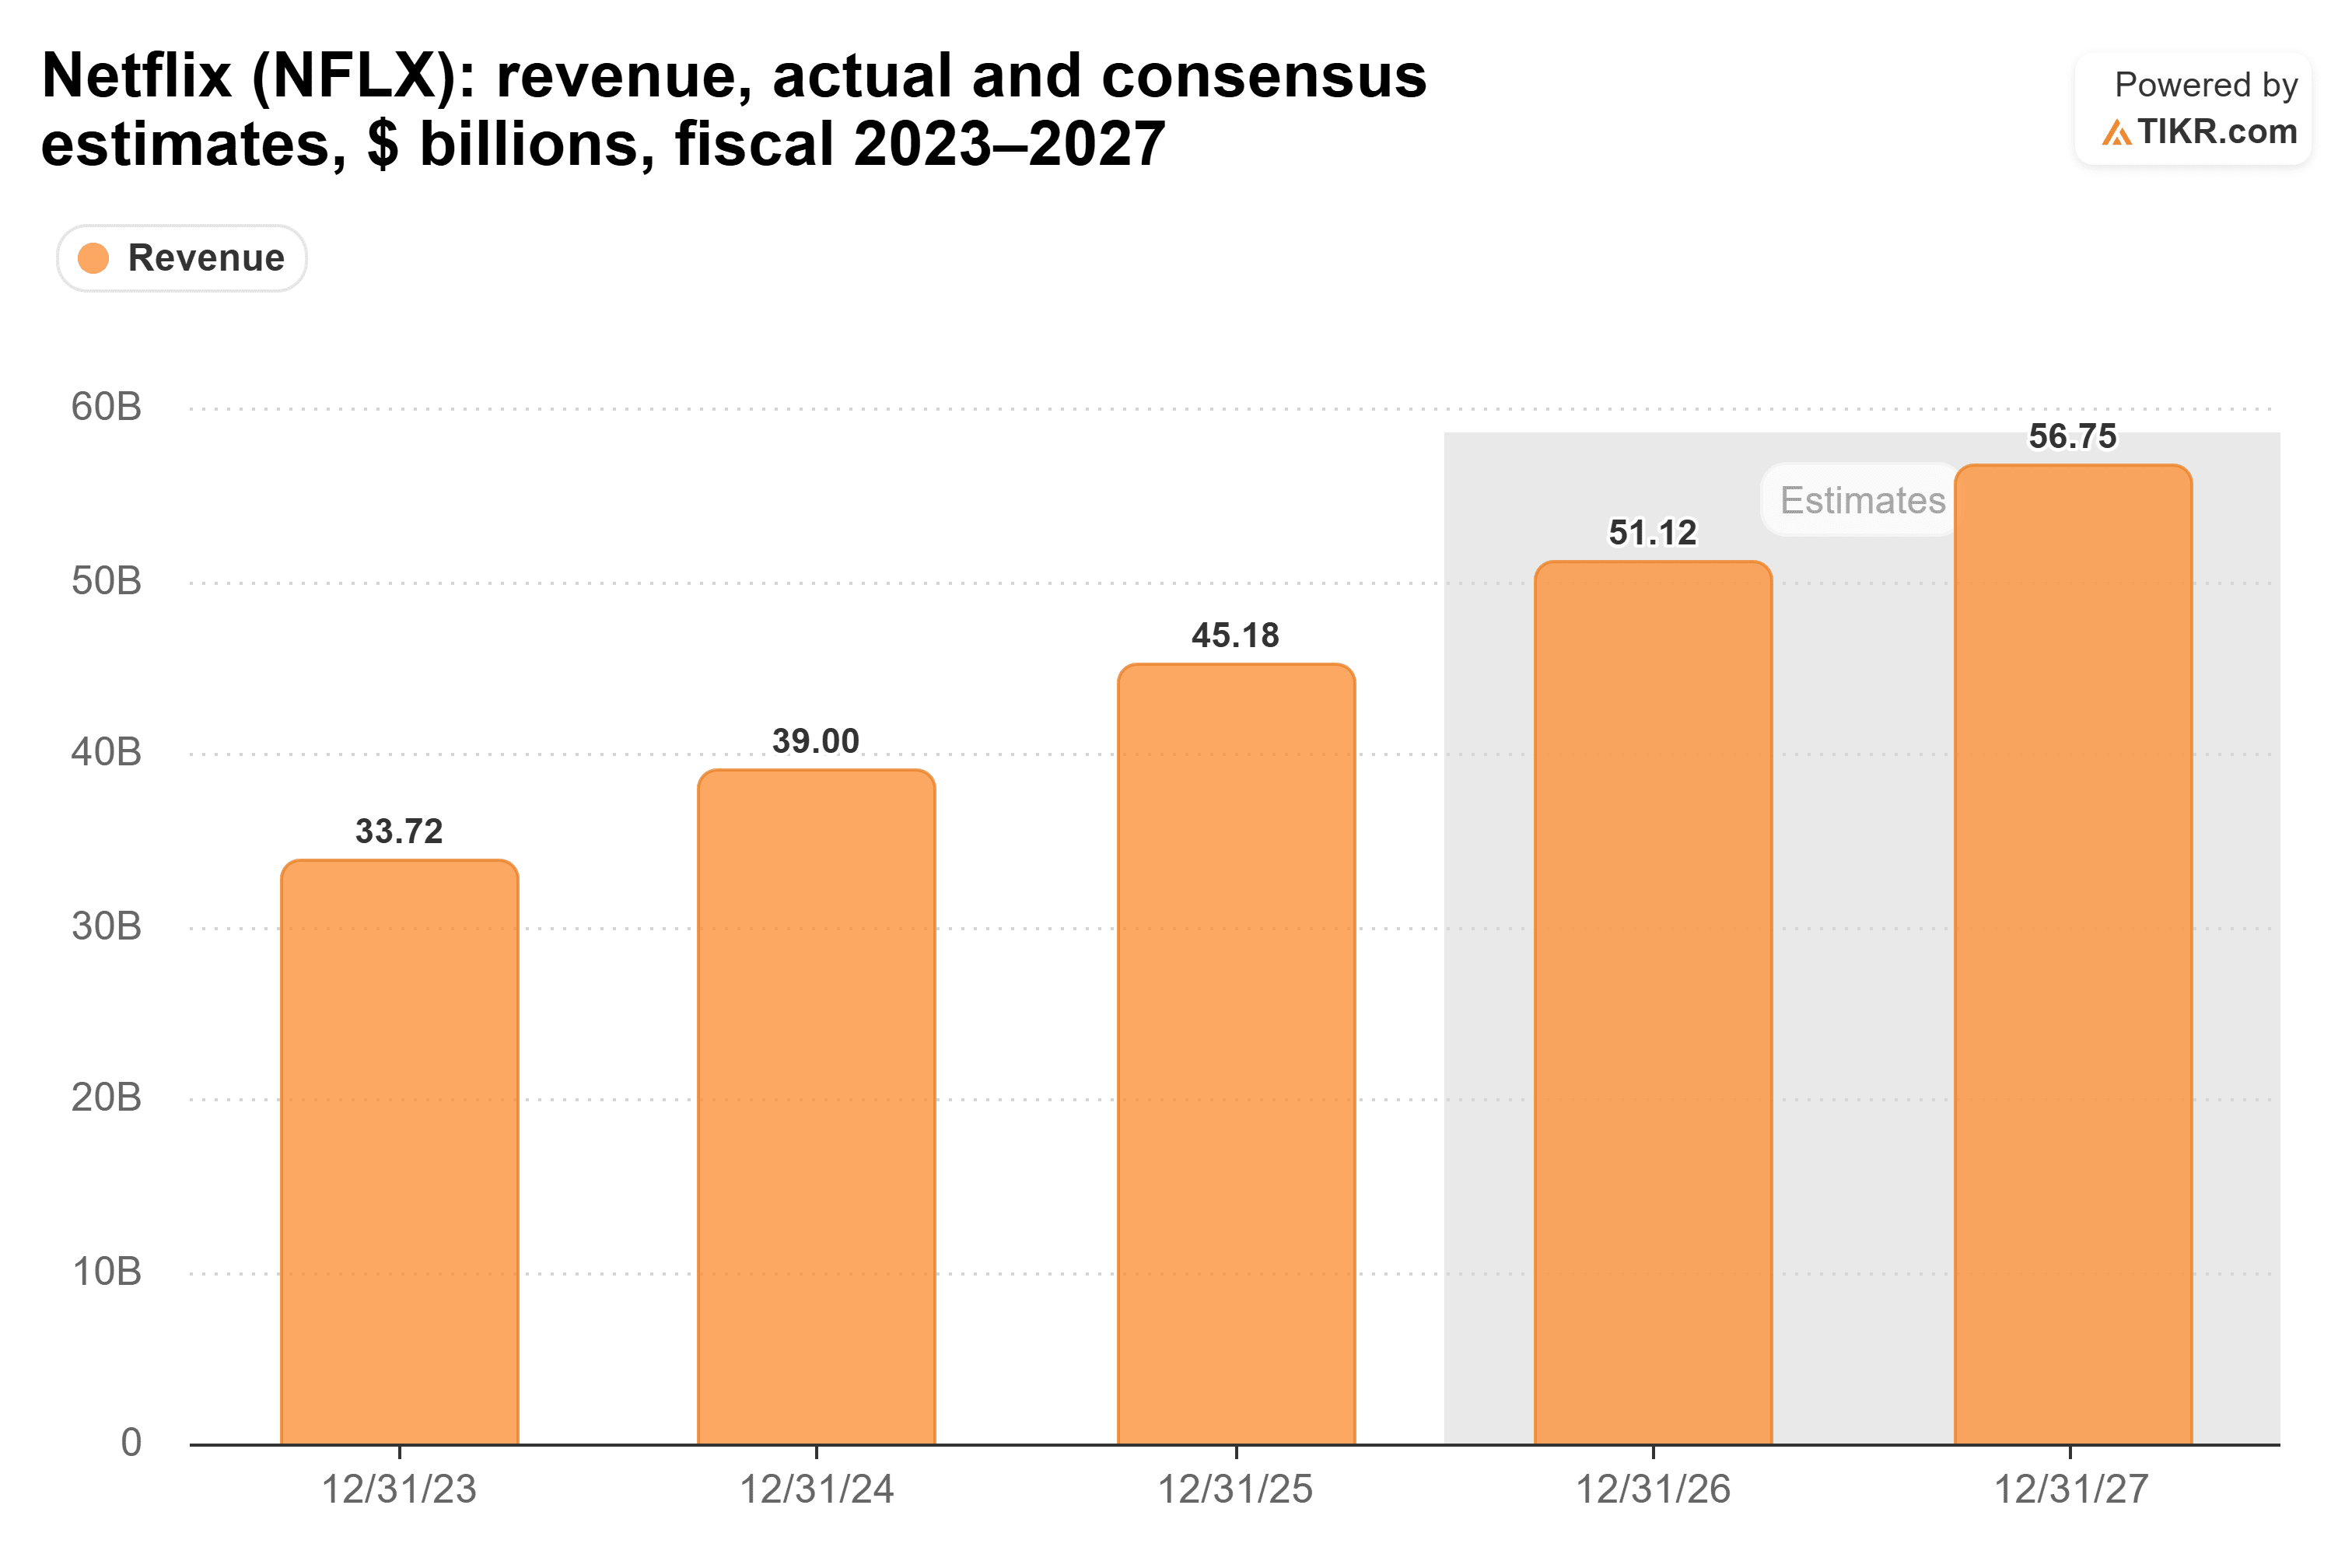
これは依然として二桁成長である。第4四半期の下方修正は510億ドルの年間売上高に比べれば小さく、これらの予想を大きく動かすべきではない。コンテンツ費用が毎年増加する中でこれらの予想を達成するかどうかは、視聴者が離れずにいるかどうかにかかっている。
コンテンツ費用に注目せよ
Palihapitiya氏が指摘するように、NetflixはYouTubeが持たないミスマッチを抱えている。140億ドルの負債はそのうちの小さな部分だ。今年のフリーキャッシュフローの1年強で賄える。より大きな部分は、Netflixが誰が視聴するかわからないうちに、番組に年間200億ドルを支出していることだ。
私の見解:負債はNetflixの心配事の中で最も小さく、約20倍の収益倍率では、株価はすでに十分な成長鈍化を見込んでいる。コンテンツ費用が増加し続け、視聴者が夜の時間をより多くYouTubeに費やすようになれば、その倍率でさえ高く見える可能性がある。
もちろん、2、3のホームランがあれば、この議論はすぐに変わるだろう。1月の第4四半期決算は、番組編成が機能しているかどうかの次のチェックポイントとなる。
では、Netflix株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Netflixがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!