


主なポイント
- ナイキ株は過去1年間で44.4%下落し、2026年10月16日の終値は37.13ドル。同社は2027年度(会計年度)の売上高が高1桁台の割合で減少するとの業績見通しを示した。
- アナリストの平均目標株価は37.67ドルで、終値のわずか1.4%上。評価は「ホールド」25、「バイ(買い)」8、「アウトパフォーム(市場平均を上回る)」2、「アンダーパフォーム(市場平均を下回る)」3、「セル(売り)」4、「意見なし」1となっている。
- 筆者のモデルでは、2029年5月31日時点の株価は54.54ドルと算出される。これは37.13ドルからの総リターンが46.9%、年率換算で15.8%に相当する。
- 次の試金石となるのは、11月16日と17日に開催される投資家向け説明会(インベスター・デイ)だ。
ナイキ (NKE) 株は過去1年間で44.4%下落し、2026年10月16日の終値は37.13ドルとなった。直近の下落は、ナイキが2027年度の売上高が高1桁台の割合で減少するとの業績見通しを示し、その節減効果の大半が2029年度と2030年度に実現する事業運営の抜本的見直し「ペース」計画を発表した後に起こった。
この業績見通し発表から2週間以内に、2つの格付け機関と1つの証券会社がより悲観的な見方に転じた。それでもナイキ株は、決算発表後の安値を上回ってこの期間を終えた。これにより、成長する前に収縮するナイキが37.13ドルでどれだけの価値があるのか、という疑問が残る。本稿はこの問いに取り組む。
ナイキ株に26%の下落をもたらした春の四半期
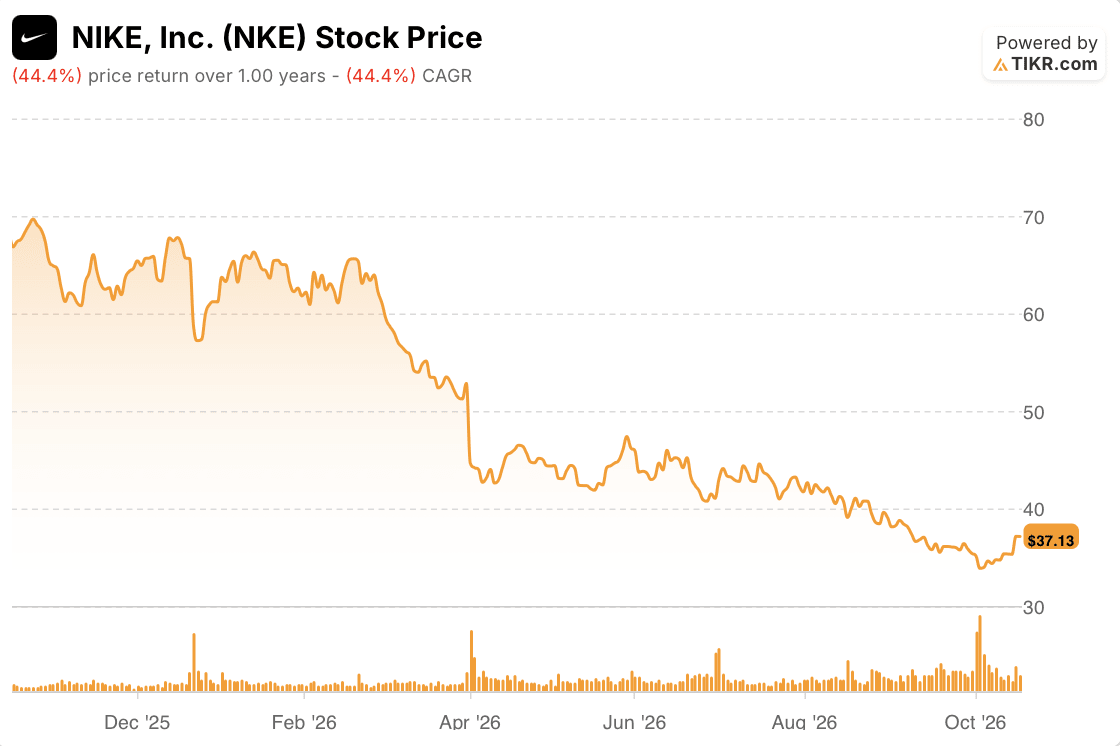
最初の数ヶ月は、下落というよりは不安定な動きだった。ナイキ株は2025年11月末に64.63ドル、2月末に62.18ドルで取引を終えた。
下落が始まったのは3月31日だった。ナイキは2026年度第3四半期の1株当たり利益(EPS)で、アナリスト予想の0.28ドルを上回る0.35ドルを報告し、予想を上回った。しかし、第4四半期の売上高が2%から4%減少するとの業績見通しを示した。市場は小幅な増加を予想していたため、株価は時間外取引で10%以上下落した。5月31日の四半期末終値は46.23ドルで、筆者の計算では2月末の終値から25.7%下落した。
6月30日の決算報告で、横ばいの1年が終了した。2026年度の売上高は464億ドルとなり、第4四半期のEPS0.72ドルには、予想される関税還付による0.52ドルの利益が含まれていた。株価は夏の間も下落を続け、8月31日には39.06ドルとなった。
10月:業績見通し発表とそれに続く格下げ
10月1日に報告されたナイキの2027年度第1四半期の業績は、経営陣が示していた通りとなった。売上高は4%減の112億ドル、大中華地域は26%減、EPSは2%減の0.48ドルだった。問題は年度の残りの期間だった。ナイキは現在、約0.15ドルのリストラ費用を除いた2027年度の調整後EPSを1.15ドルから1.35ドルと見込んでいる。
これらの費用は、ナイキの新しい事業運営の抜本的見直し「ペース」計画に属する。同計画は、約10億ドルの税引き前費用に対して、2031年度までに累計約25億ドルの節減を目標としており、節減効果の大半は2029年度と2030年度に実現する見込みだ。CFOのデイブ・デントンは、2027年度第1四半期決算説明会で近い将来について飾らずに語った:
「これらの措置により、2027年度の残り期間および2028年度にかけて、報告される売上高に圧力がかかると予想しています。」
翌日、ロイターは株価が約6%下落して32.97ドル、ほぼ13年ぶりの安値に達したと報じた。その後、外部からの評価が相次いだ。S&Pグローバル・レーティングスは10月5日、ナイキの信用格付けをA+からAに引き下げ、ネガティブな見通しを付与した。今後2~3年間で配当金支払い後の年間キャッシュフローが約12億ドル流出すると見込んでいるためだ。10月6日、ベレンベルク証券は同株を「ホールド」から「セル(売り)」に引き下げ、目標株価を49ドルから27.50ドルに引き下げた。ムーディーズは10月15日に追随し、A2格付けを確認したが、見通しを「安定的」から「ネガティブ」に変更し、売上高と利益が2028年度にかけて減少するとの見方を示した。
- 「買い」ではなく「ホールド」: あなたのフィードにあるロイターの調査まとめでは、ベレンベルク証券がナイキを「『ホールド』から『セル(売り)』に引き下げた」と報じており、他の2つの報道もこれを裏付けている。ロイターのBUZZ記事は誤りだった。
- 「配当金支払い後」: S&Pの措置に関する2つ目の記事で確認された。S&Pの報告書自体は開けなかったため、コメントで言及されている正のフリーキャッシュフローの数値は省略した。
- 箇条書きを本文に統合: 太字のラベルが付いた3つの箇条書きは、当サイトのフォーマットを崩していた。
それでもナイキ株は10月16日に37.13ドルで取引を終えた。この期間中に、この直近の上昇を説明するような企業ニュースはなかった。
アナリストはナイキ株の下落に追随し続けている
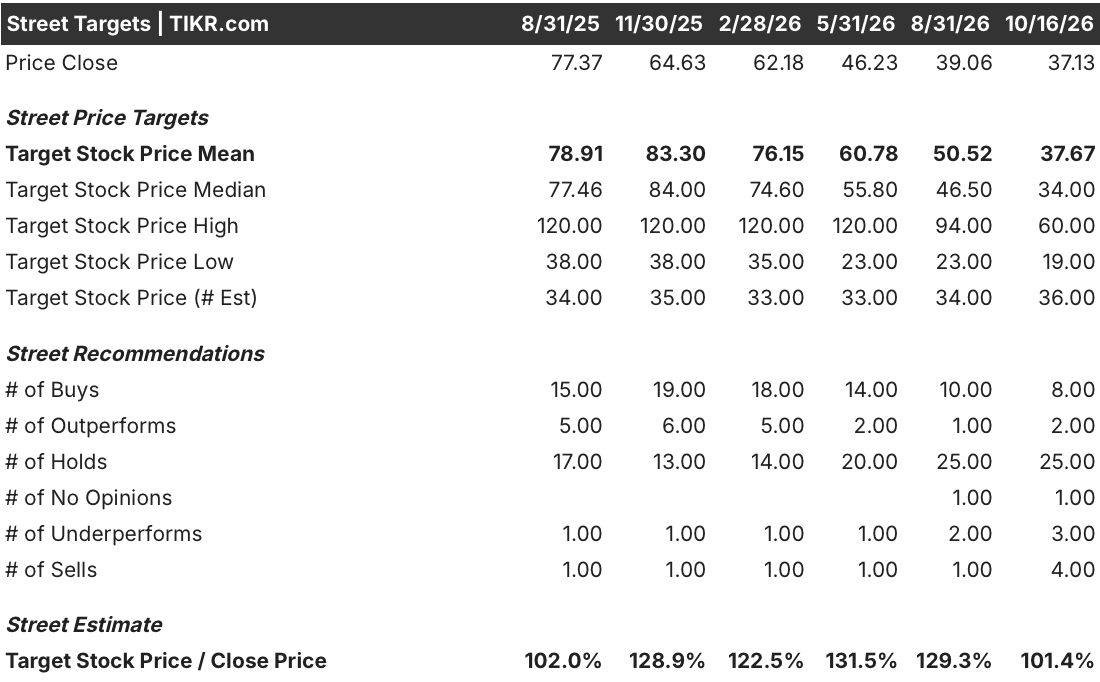
現在の平均目標株価は37.67ドルで、終値のわずか1.4%上となっている。2025年8月末には、終値77.37ドルに対して78.91ドルだった。それ以来、平均目標株価は52.3%下落し、四半期末終値は52.0%下落した(筆者の計算による)。つまり、アナリストは株価の下落にほぼ歩調を合わせて目標株価を引き下げたのである。この期間中、「バイ(買い)」は15から8に減少し、「セル(売り)」は1から4に増加した。現在の評価は「ホールド」25、「アウトパフォーム」2、「アンダーパフォーム」3、「意見なし」1となっている。最低目標株価は19ドル、最高は60ドルだ。
かつてのマージンの半分強で、ナイキ株はどれだけの価値があるか
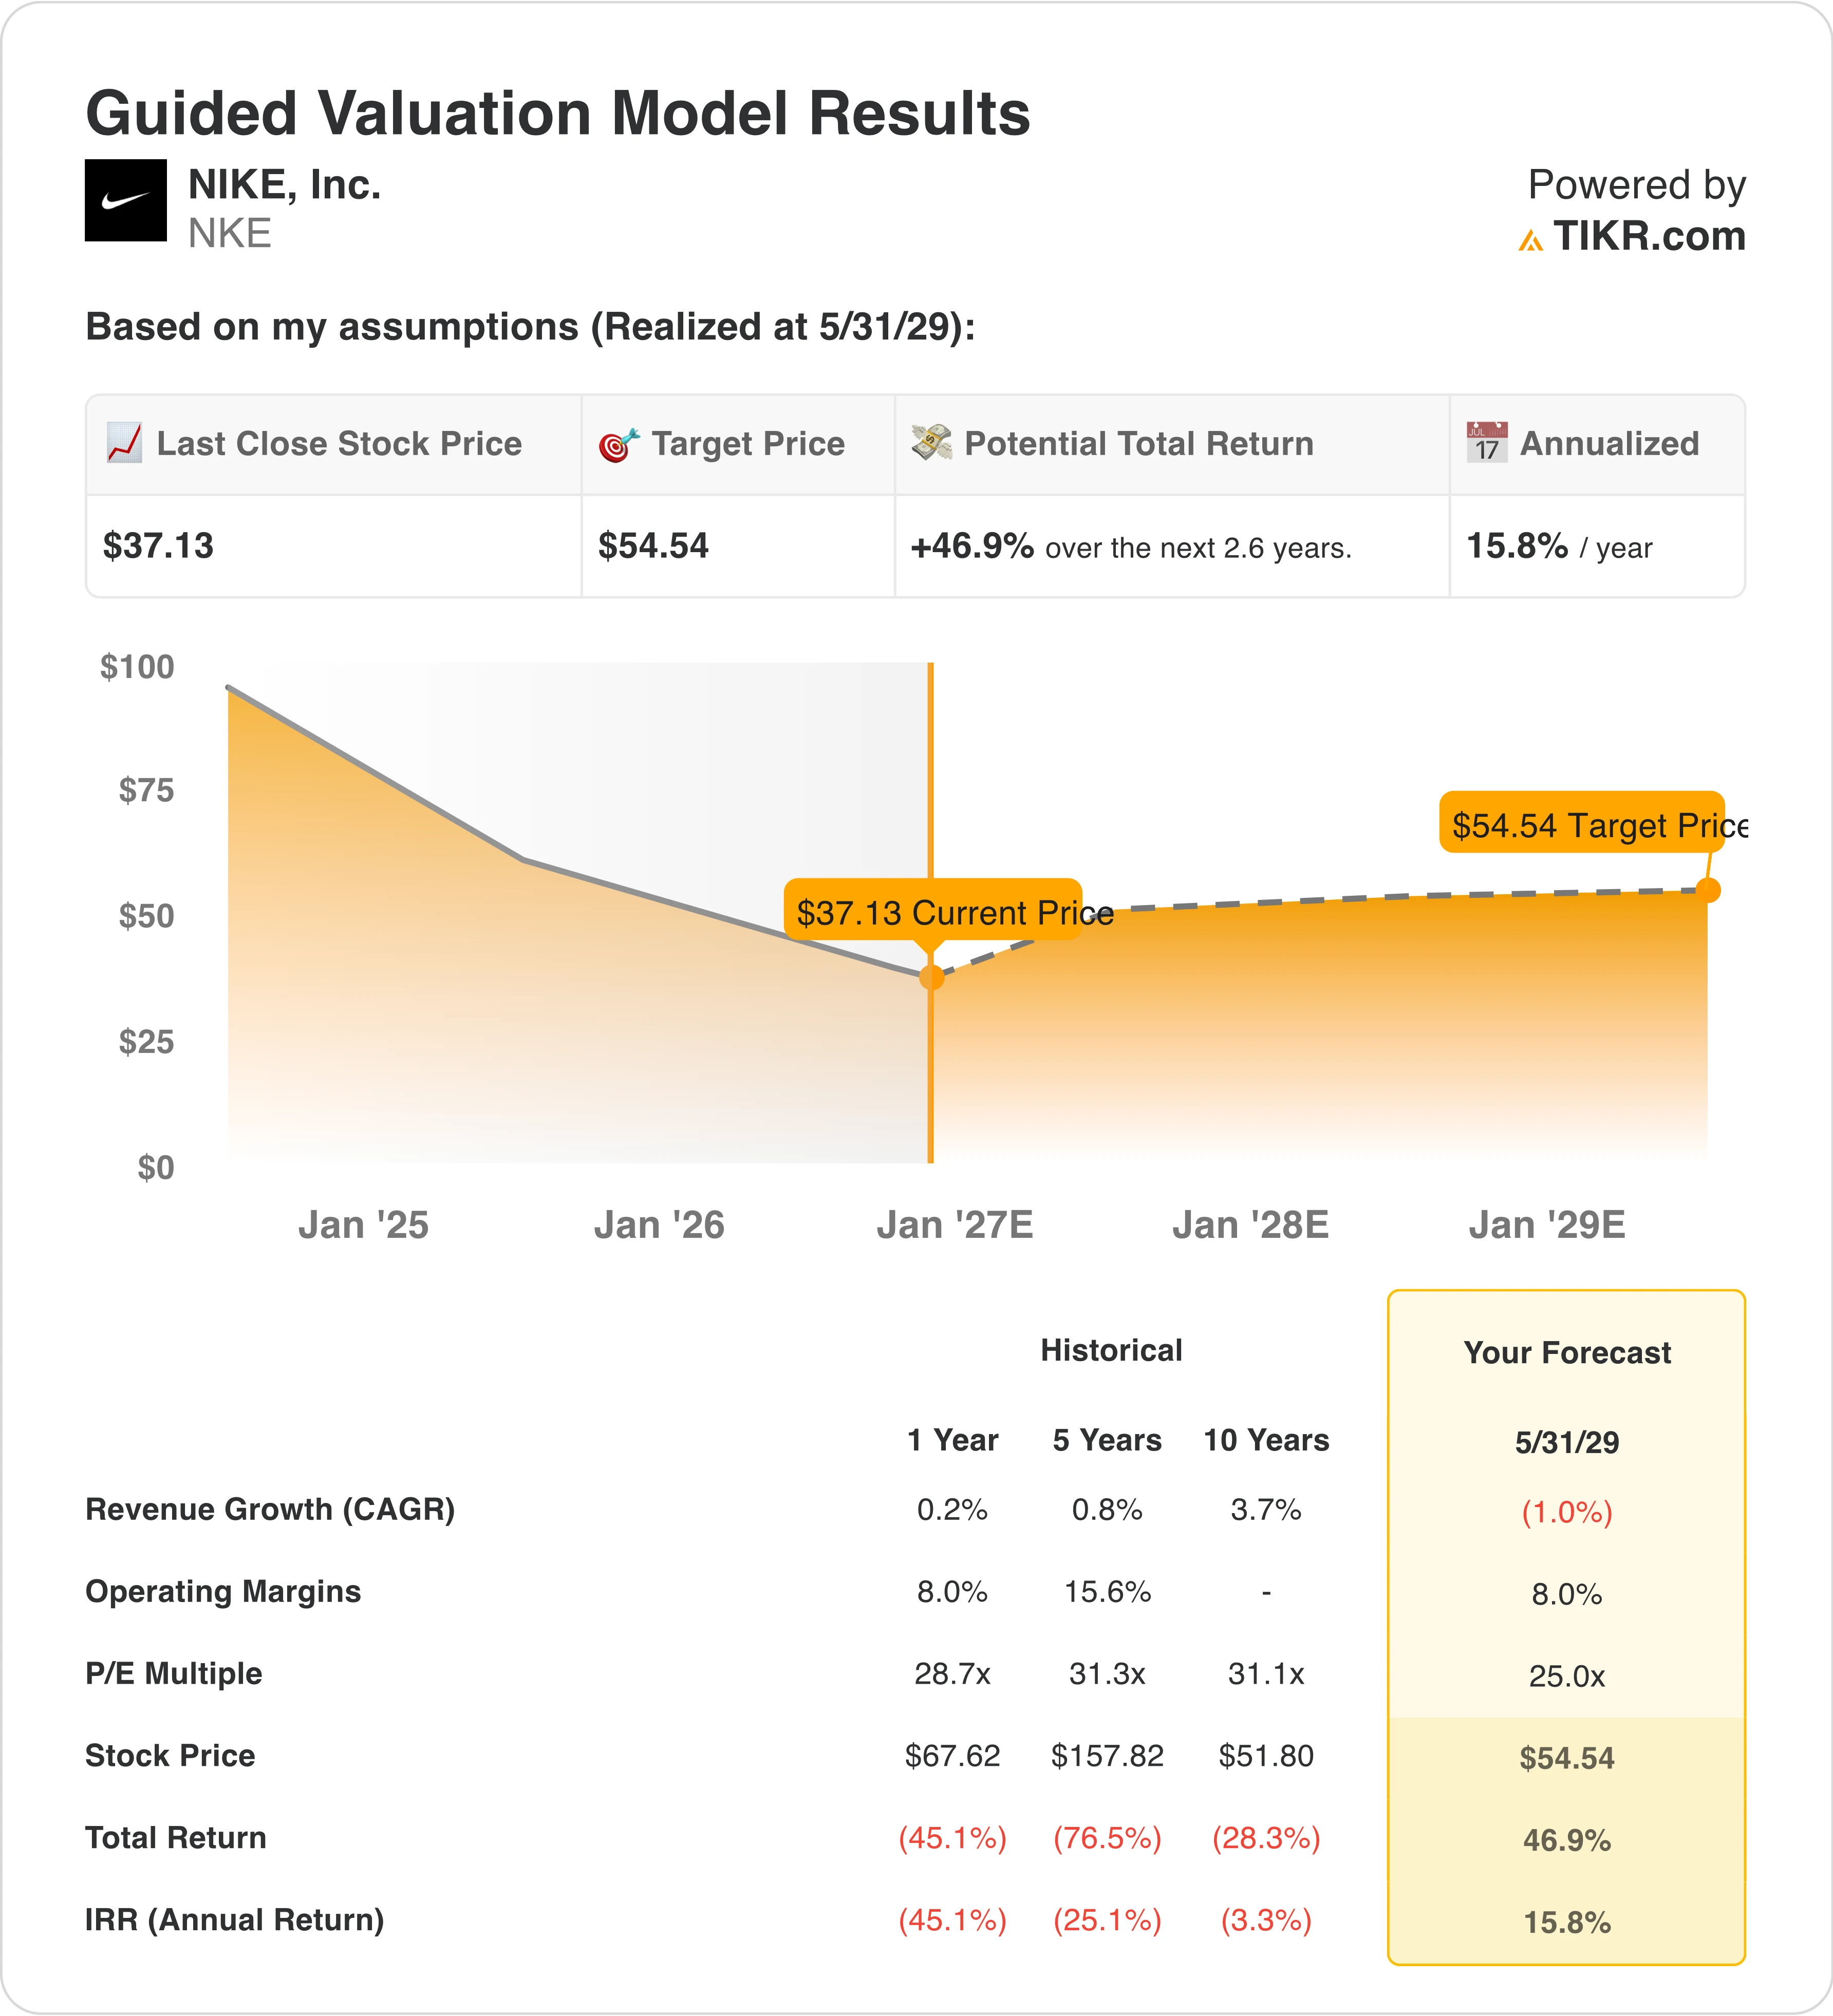
筆者はナイキに以前のマージンを戻してはない。5年前、ナイキの営業利益率は15.6%だった。1年前は8.0%だった。筆者のモデルでは、2030年まで平均8.0%としている。これは、「ペース」計画が売上高の縮小による押し下げ圧力(ナイキは2027年度のEBITが売上高よりも速く減少するとしている)を相殺するだけで、以前のビジネス水準を回復させるものではないと仮定している。
売上高についても同様で、特別な回復は想定していない。デントンCFOとムーディーズの両方が2028年度にかけて減少が続くと見ているため、筆者は売上高が年間1.0%減少するとしている。これは過去5年間の平均減少率0.8%を下回る。また、最終的なPER(株価収益率)は25.0倍としている。これは1年前の株価が取引されていた28.7倍、5年前の31.3倍を下回る水準だ。
これらの数字に基づいてさえ、筆者のモデルでは2029年5月31日時点の株価は54.54ドルと算出される。これは37.13ドルからの2.6年間の総リターンが46.9%、年率換算で15.8%に相当し、アナリストの平均目標株価を16.87ドル上回る。
ただし、注意点はマージンだ。平均8%ということは、後の年度で2027年度の分を取り戻さなければならず、業績見通しは今年度のマージンがさらに低いことを示唆している。「ペース」計画が2029年度と2030年度までにマージンを8.0%以上に引き上げられなければ、年率15.8%というリターンもそれに応じて縮小する。
ナイキ株保有者がチェックすべき11月の日程
ナイキの投資家向け説明会(インベスター・デイ)は11月16日と17日に開催される。デントンCFOは、今後5年間の売上高と利益の両方を含む財務アルゴリズムを提示すると約束している。2029年度のマージン目標が8.0%を上回り、売上高が再び成長に転じる時期が示されれば、年率15.8%というリターンを裏付けることになる。筆者のモデルが前提とする8.0%の平均に届かないマージン計画であれば、他の条件が同じであれば、54.54ドルという株価も下方修正されるだろう。
それ以前に、ナイキは2027年度第2四半期の売上高に対し、厳しい比較対象(EMEA地域のサイバーウィークと北米地域の売り込み)から約400ベーシスポイントの逆風要因があると指摘している。第2四半期の業績が振るわなくても、大きな決着にはならない。11月に示されるマージンの道筋が重要だ。
8.0%という数字がナイキに対して厳しすぎる、あるいは甘すぎると考えますか?TIKRでは、コンセンサス予想を出発点に、あなた自身の成長率、マージン、PERを入力して、60秒でナイキのモデルを構築できます。無料です。 詳細はこちら。
では、NIKE株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、NKE株がどれだけの価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、あなた自身のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!


