

主なポイント
- シェブロンは2026年第2四半期に181億ドルのフリーキャッシュフローを生み出し、リアルティ・インカムは2026年6月に115四半期連続となる四半期配当増額を発表した。
- シェブロンの配当は、2026年6月30日までの過去12か月間のフリーキャッシュフローの51%を占め、リアルティ・インカムの配当は2025会計年度のAFFOの75%を占めた。
- シェブロンの負債ははるかに少なく、ネット負債/EBITDAは0.56倍に対し、リアルティ・インカムは5.74倍である。
- リアルティ・インカムのプライベート・キャピタルへのシフト(2026年現在までの投資額のうち公開株が18%に低下)は、注目すべき計画である。
シェブロン (CVX) は、2026年第2四半期に181億ドルのフリーキャッシュフローを生み出し、1年前の同期の49億ドルから増加した。生産量はヘス買収とパーミアン盆地での成長により20%増加した。
まったく異なる種類の配当支払い企業も、この夏は好調だった。リアルティ・インカム (O) は、2026年6月に115四半期連続となる四半期配当増額を発表し、その後、2026年の1株当たりAFFOの業績見通しを4.44ドルから4.45ドルに引き上げた。
どちらの配当も、買って忘れておける種類のものだ。しかし、今後20年間に1銘柄しか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | シェブロン (CVX) | リアルティ・インカム (O) |
|---|---|---|
| 配当利回り | 3.4% | 6.1% |
| 配当成長率(2020-2025会計年度) | 年率5.8% | 年率2.9% |
| 記録(各社の表現) | 39年連続で増額 | 31年以上連続で増額 |
| カバレッジ(直近報告) | キャッシュ配当性向51%(2026年6月30日までのTTM) | AFFO配当性向75%(2025会計年度) |
| ネット負債/EBITDA (LTM) | 0.56倍 | 5.74倍 |
| インタレスト・カバレッジ (LTM) | 18.93倍 | 2.35倍 |
出典: TIKR、2026年10月9日;配当記録は各社より。
シェブロンのキャッシュは波のように押し寄せる
シェブロンは成長しており、ヘス買収がその大きな理由だ。2026年第2四半期の純生産量は4,070 MBOEDに達し、2025年第2四半期から20%増加し、同社は四半期で84億ドルの負債を返済した。マイケル・ワースCEOは、新たな原油生産量が追加配当を上回る資金を生み出していると述べている:「ヘスの資産は強力なフリーキャッシュフローを生み出しており、それはおおよそ追加配当の2倍で、1株当たりベースで株主に利益をもたらしている。」
2026年6月30日までの過去12か月間で、シェブロンは270億1,000万ドルのフリーキャッシュフローのうち138億6,000万ドルを配当として支払った。これは十分にカバーされた51%の水準だ。しかし、より長期の記録はより不安定である…

フリーキャッシュフローは、2016、2017、2020会計年度に配当を下回り、キャッシュ配当性向は2024会計年度で78%、2025会計年度で77%と逼迫していた。それでもシェブロンは配当を増額し、5月の決算説明会では「39年連続で増額してきた」と述べた。厳しい年でも増額し続けられるのは、ネット負債がEBITDAのわずか0.56倍というバランスシートのおかげだ。
石油そのものが、シェブロンが完全にはコントロールできないリスクである。価格は変動し、中東紛争はすでにサウジアラビアとクウェートの共有地域である分割地帯での生産を削減させている。
リアルティ・インカムの小切手はほとんど揺るがない
シェブロンのキャッシュは石油とともに上下する。リアルティ・インカムの1株当たりAFFOは10年間毎年成長している。2026年第2四半期は2025年同期比で3.8%増の1.09ドルとなり、2026年6月30日時点の稼働率は98.8%だった。
2025会計年度では、1株当たり3.22ドルの配当が1株当たり4.28ドルのAFFOの75%を占めた。REITとして、その事業は不動産の購入であるため、AFFOがその指標となる。以下のチャートは、毎年配当を上回るAFFOを示している…
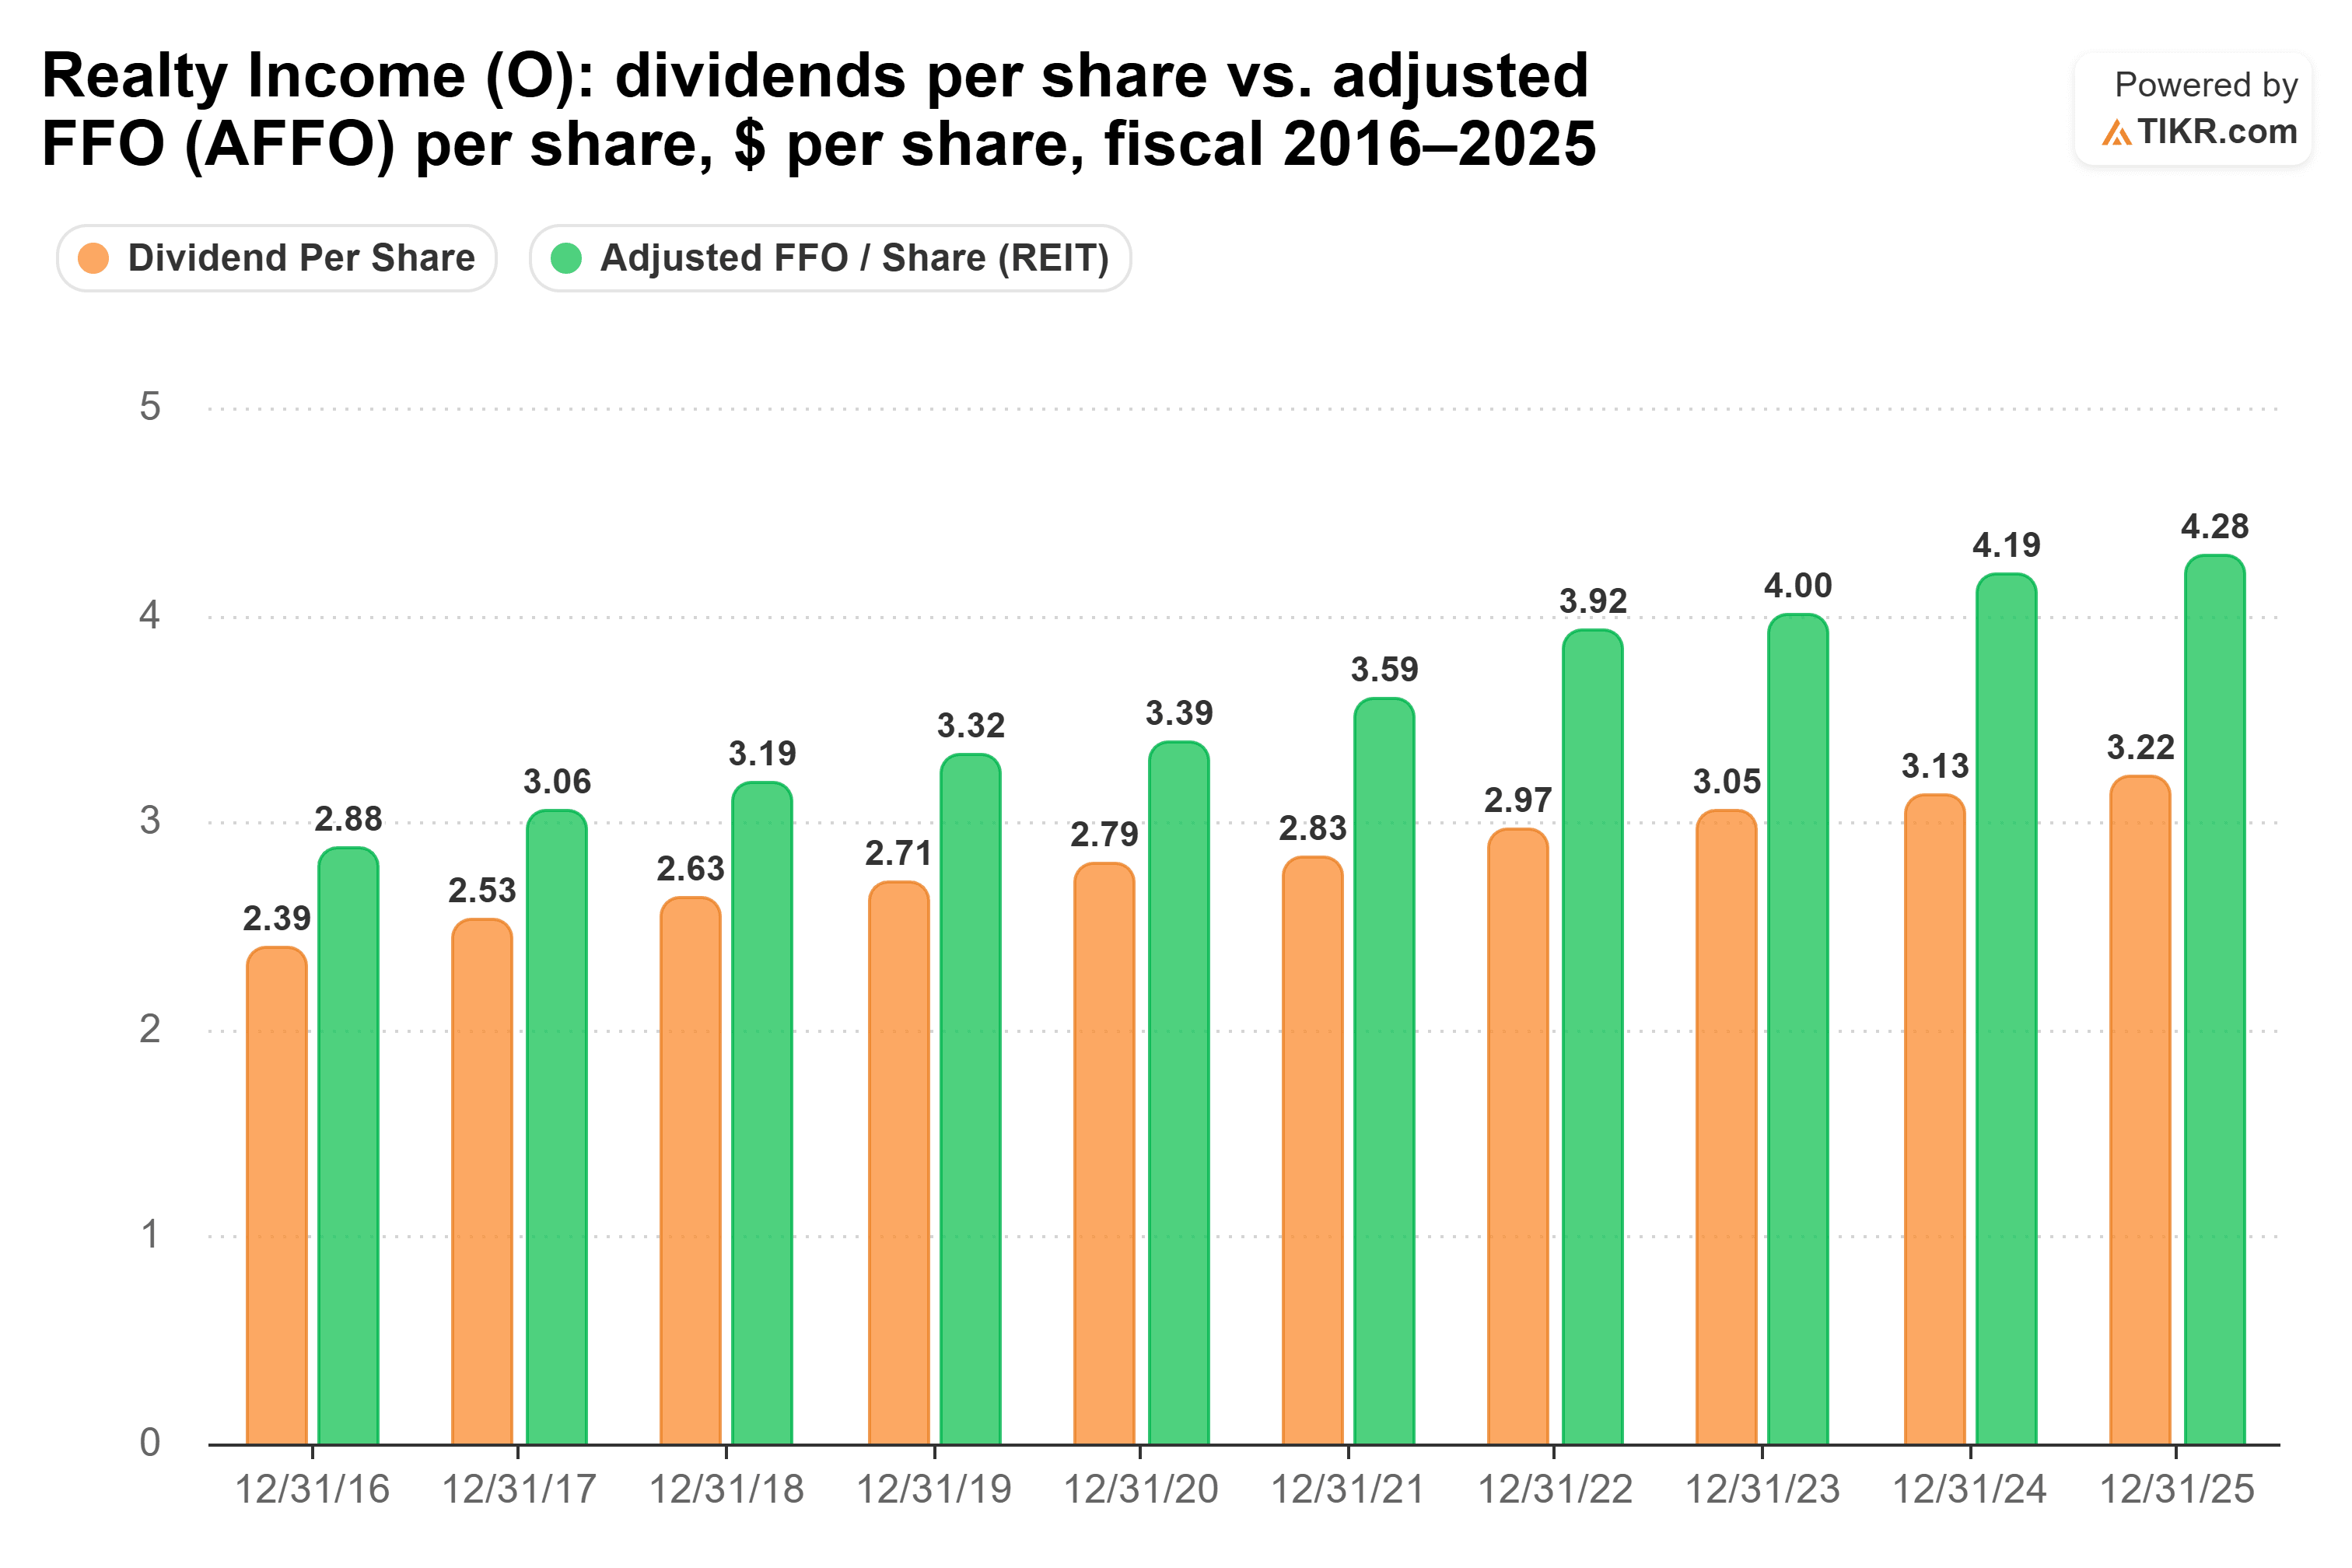
…配当性向は2016会計年度の83.0%から2025会計年度の75.2%に低下しており、余裕は増えている。
リスクは負債だ。ネット負債はEBITDAの5.74倍で推移し、インタレスト・カバレッジはわずか2.35倍であり、同社は成長資金を資本市場に依存している。経営陣はこの依存度を低下させる取り組みを進めている。公開株による調達は、2026年現在までの投資額のわずか18%に過ぎず、過去3年間の平均47%と比較して低下している。
では、どちらの配当が勝つのか?
今後20年間に1銘柄の配当株しか保有できないとしたら、それはリアルティ・インカムだ。
20年にわたって最も気にかけるのは、毎年キャッシュが小切手をカバーするかどうかであり、リアルティ・インカムのAFFOは過去10年間の毎年それを達成してきた。その2.9%の成長率は今後も続けるための十分な余地を残しており、その過程でより多くの配当を支払う。各社の5年間の成長率で計算すると、1万ドルは20年間でリアルティ・インカムでは約1万6,239ドル、シェブロンでは約1万2,240ドルの配当をもたらし、シェブロンの収入が追いつくのは2048年頃になる。20年目には、リアルティ・インカムの小切手は約1,052ドルとなり、当初の現金に対する利回りは10.5%となる。
シェブロンにも独自の強みがある。より長い連続記録、ほぼ無借金のバランスシート、現在51%の配当性向、そしてまだ成長を続ける生産量だ。ただ、そのフリーキャッシュフローは10年間で3回配当を下回っており、2020年を含め毎年キャッシュが配当をカバーした配当を保有したいと思う。
もちろん、リアルティ・インカムはあの負債を抱えながら取引資金を確保し続けなければならない。プライベート・キャピタルへのシフトが停滞すれば、その配当成長も鈍化する可能性がある。
では、リアルティ・インカム株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、リアルティ・インカムの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


