


主なポイント
- クラフトハインツの配当利回りは7.2%、ファイザーは6.3%で、クラフトハインツは2020年度および2025年度ともに1株当たり1.60ドルを配当した。
- ファイザーの配当は、2026年6月までの12か月間のフリーキャッシュフローの89%を占めたのに対し、クラフトハインツでは50%だった。
- ファイザーは2026年の売上高業績見通しを上方修正した一方、クラフトハインツは2026年の調整後営業利益が16%から18%減少すると見込んでいる。
- ファイザーのCEOは、特許失効期間中も配当は維持され、増配はその後にのみ行われると述べている。
10年間保有する配当株を購入するなら、7%の利回りは見過ごしにくい。
クラフトハインツ (KHC) の現在の配当利回りは7.2%、ファイザー (PFE) もそれに近い6.3%だ。8月初旬に発表された両社の第2四半期決算は、全く異なる物語を語っている。ファイザーは2026年の売上高業績見通しを上方修正した。クラフトハインツは74億ドルの非現金減損損失を計上し、利益見通しを下方修正した。
では、今後10年間、1銘柄しか保有できないとしたら、どちらに投資すべきだろうか?
| 指標 | ファイザー (PFE) | クラフトハインツ (KHC) |
|---|---|---|
| 配当利回り | 6.3% | 7.2% |
| 年間配当 | $1.72 | $1.60 |
| 配当成長率 (2020年度~2025年度) | 年率2.5% | 年率0.0% |
| キャッシュ配当性向 (2026年6月までのTTM) | 89% | 50% |
| ネット負債/EBITDA | 1.97倍 | 2.71倍 |
| 利払い余裕度 (EBIT/支払利息) | 6.98倍 | 4.93倍 |
出典: TIKRおよびStockAnalysis、2026年10月9日。負債および利息の数値は直近12か月間のもの。
ファイザーの事業は成長しているが、配当は逼迫している
ファイザーの2026年第2四半期の売上高は3%増の150億ドルとなり(事業ベースでは1%増)、経営陣は2026年の売上高業績見通しを605億ドルから625億ドルの範囲に上方修正した。
しかし、配当の原資となるキャッシュの状況はより厳しい。2026年6月28日までの12か月間、配当はファイザーのフリーキャッシュフローの逼迫した89%、すなわち109.8億ドル中97.9億ドルを占めた。長期的なトレンドはさらに厳しく、フリーキャッシュフローは2021年度の299億ドルから2025年度の90.8億ドルに減少し、同年に支払われた97.7億ドルの配当を下回った…

ファイザーは2026年前半に1株当たり0.86ドルを配当し、これは2025年度の1.72ドルと同じペースである。
ファイザーの会長兼CEOであるアルバート・ブーラは、8月4日の決算説明会で「配当は維持されることを、一度だけ明確にしたい」と述べた。また、増配は2028年まで売上高に影響を与える特許失効が終わった後にのみ再開されるとも述べた。配当カバー率が89%であることを考えると、「維持される」というのが正直な表現だ:それまでは増配の余地はほとんどない。
クラフトハインツには余裕がある
クラフトハインツは逆の問題を抱えている。なぜなら、その事業は縮小しているからだ。2026年第2四半期の純売上高は1.4%減の63億ドルとなり、経営陣は、主にマーケティングに約7億ドルを追加投資するため、2026年の調整後営業利益が為替変動調整ベースで16%から18%減少すると見込んでいる。
しかし、キャッシュの状況はより良好だ。2026年6月27日までの12か月間、配当はフリーキャッシュフローの十分にカバーされた50%を占めており、この比率は2023年度の66.3%から2025年度の51.8%へと毎年低下している…
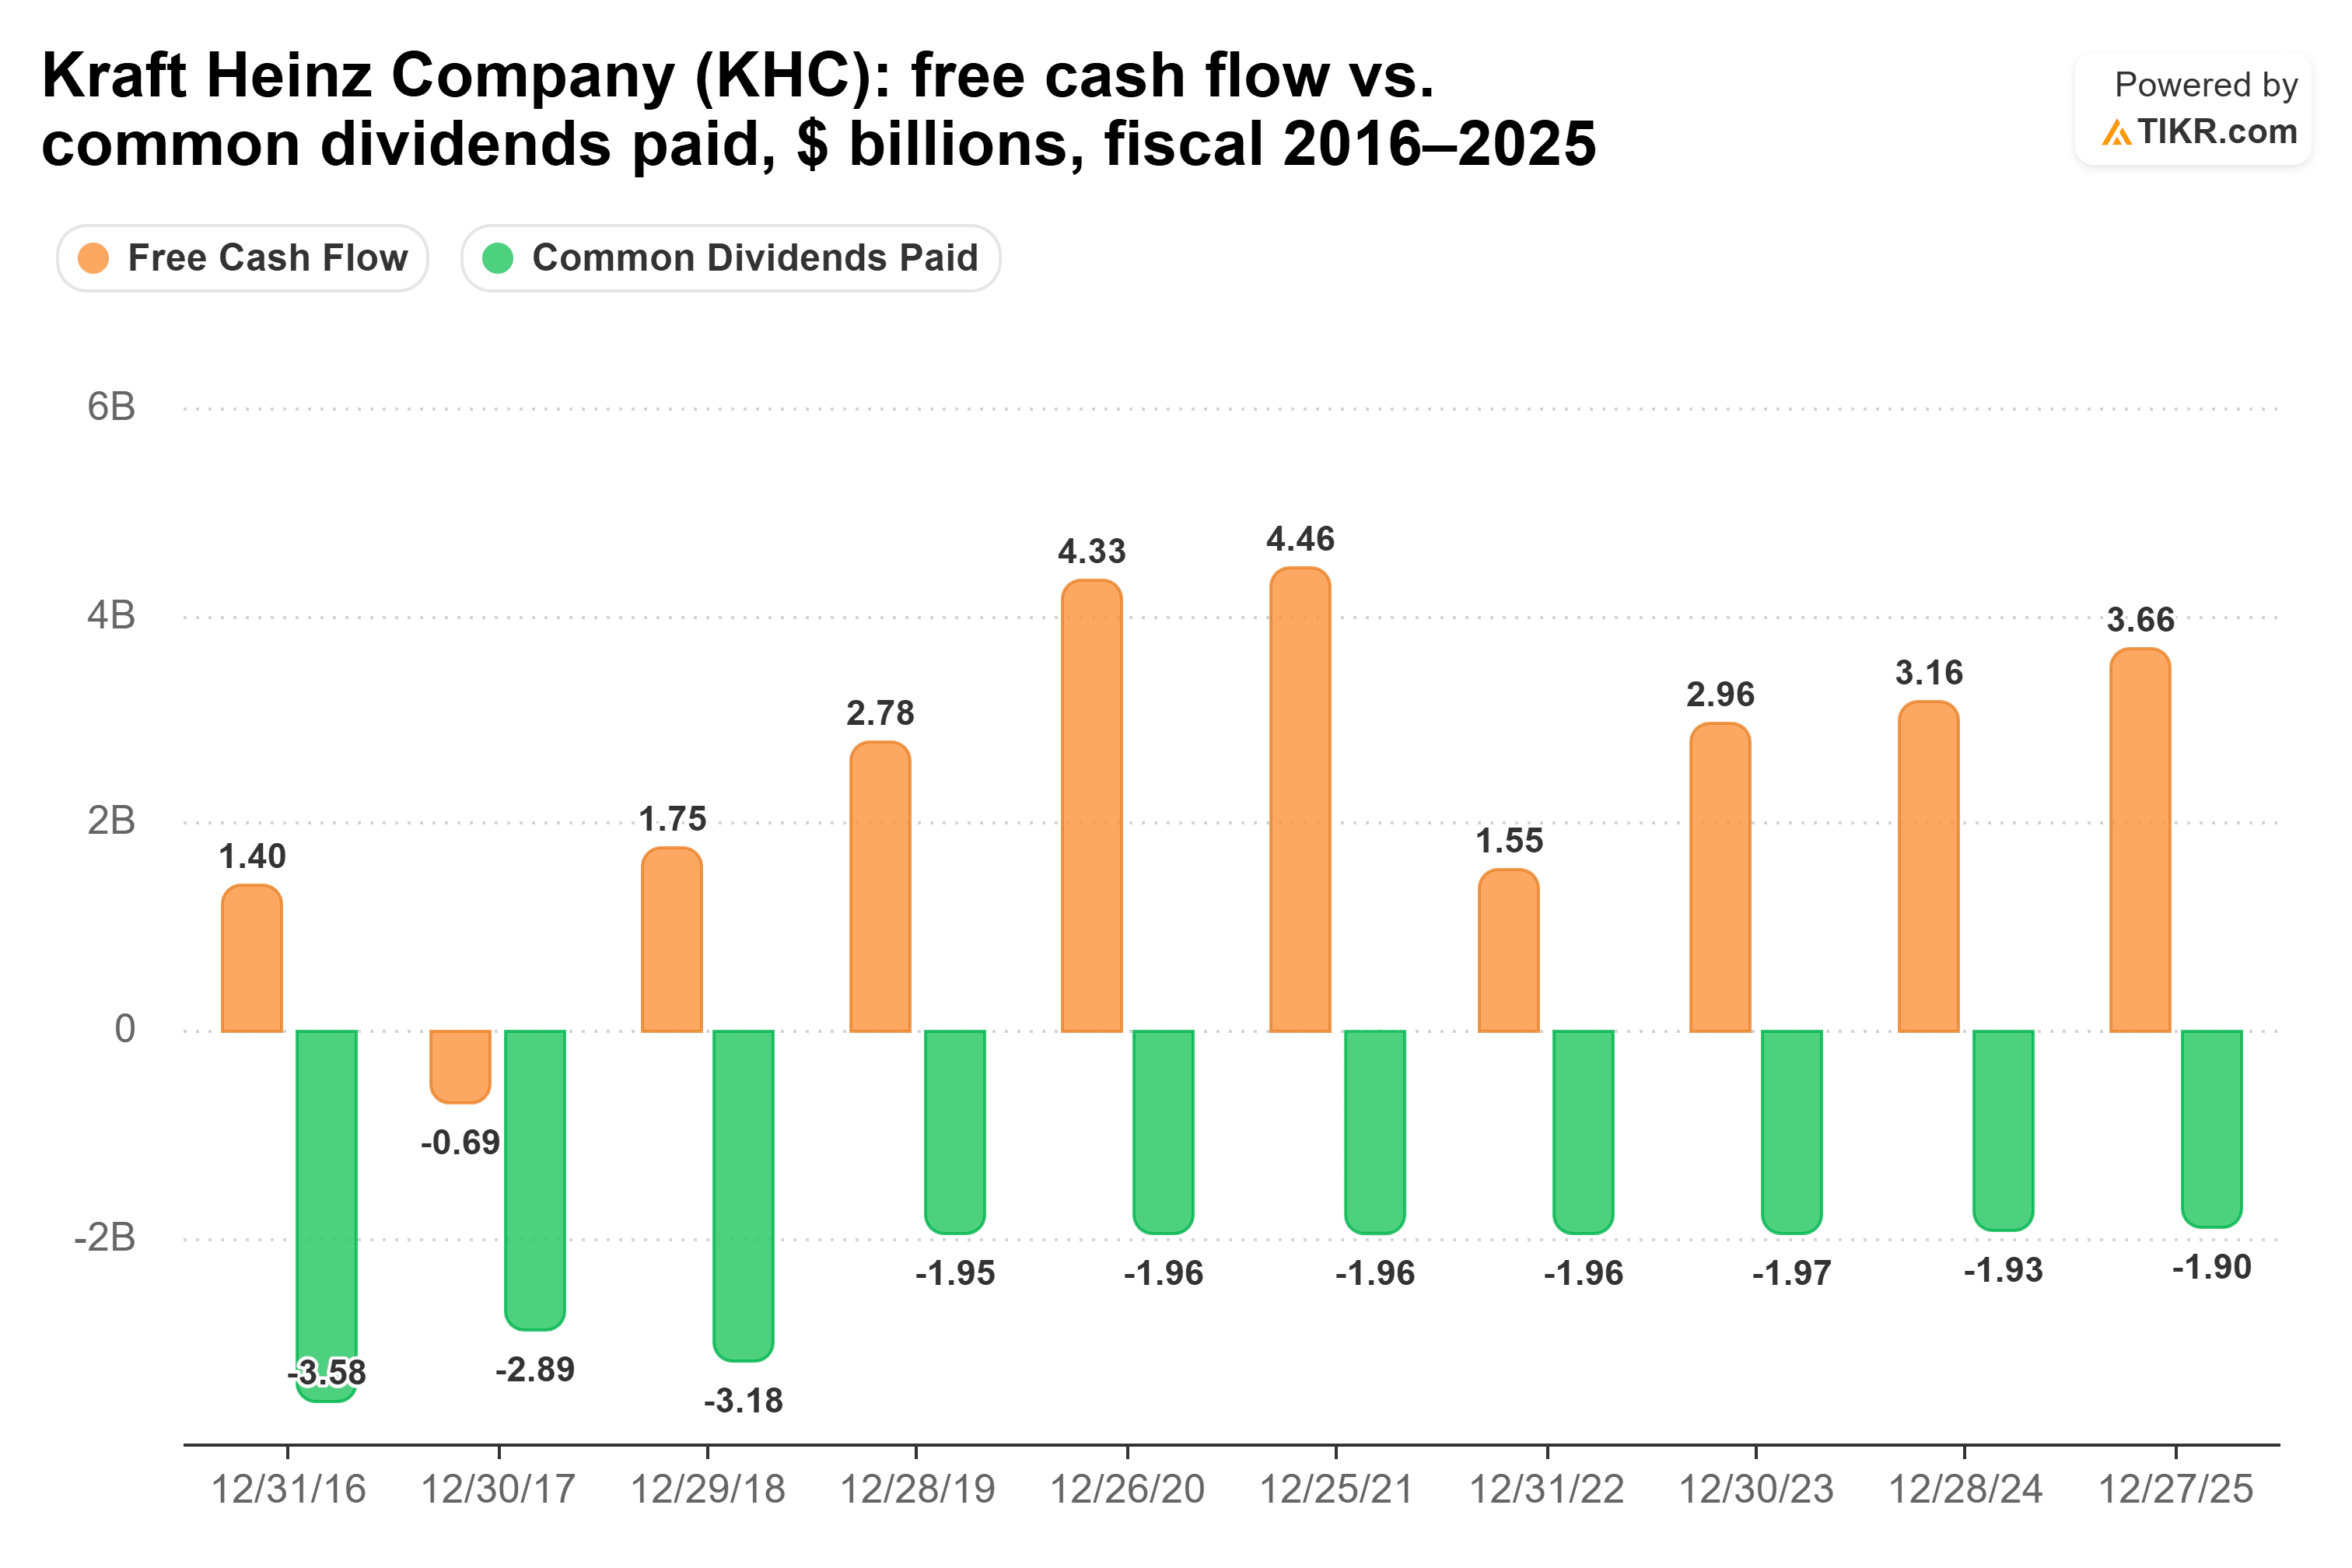
グラフの初期の棒は、この配当が過去に削減されたことを思い出させる。配当支払額は2018年度の31.8億ドルから2019年度の19.5億ドルに減少した。
経営陣はその優先事項を「配当の維持と投資適格の信用プロファイルの保護」と呼んだ。主なリスクはコストだ:クラフトハインツは2027年に4%から5%のインフレを見込んでおり、ファイザーよりも多くの負債を抱えている。
では、どちらの配当が勝つのか?
今後10年間を考えると、私の配当ドルはクラフトハインツに行く。
現在の利回りと各社の5年間の成長率で計算すると、クラフトハインツがわずかに上回る。1万ドルの投資では、クラフトハインツは10年間で約7,200ドルの配当をもたらすのに対し、ファイザーは約7,059ドドルだ。そのペースでも、ファイザーの年間配当収入がクラフトハインツを上回るのは2032年頃になり、その差を埋めるには遅すぎる。
この計算はファイザーに寛大な前提を与えている。なぜなら、CEOが特許失効が終わるまで据え置きを約束しているにもかかわらず、配当が年率2.5%で成長すると仮定しているからだ。据え置きと仮定すると、ファイザーの年間630ドルは10年間で6,300ドルになる。クラフトハインツは1株当たり1.60ドルの支払いを続けるだけでよく、フリーキャッシュフローはそれを2倍以上カバーしている。
これは、ファイザーの配当が危険にさらされているという意味ではない。その売上高は成長しており、負債は少なく(ネット負債対EBITDA比1.97倍)、利払いもより余裕を持ってカバーしている(6.98倍)。また、経営陣は2028年末から2033年までの間に売上高が年間高1桁台で成長すると見ている。
TIKRの集計によれば、ファイザーはまた、1株当たり配当を15年度連続で増やしている。ただ、この10年間という期間では、ファイザーの成長が戻るのを待つよりも、今日余裕のあるより大きな小切手を受け取れる方を保有したい。
もちろん、クラフトハインツはブランドにより多くの支出をしながらキャッシュフローを維持しなければならない。次の四半期報告書は、それが機能しているかどうかを示すだろう。
では、クラフトハインツ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、クラフトハインツがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


