主なポイント
- デューク・エナジーの配当利回りは3.8%で、コカ・コーラの2.5%を上回るが、2020年度から2025年度までの年間配当成長率は、デュークの2.0%に対しコカ・コーラは4.5%だった。
- コカ・コーラの配当は、2026年7月3日までの12ヶ月間のフリーキャッシュフローの77%を占めた。これは、2024年度と2025年度にフリーキャッシュフローが配当を下回った後の数字である。
- デュークの配当は2025年度のノーマライズドEPSの67%を占めたが、新規発電設備の建設に伴い、ネット負債はEBITDAの5.4倍となっている。
- 各銘柄の過去5年間の成長率を前提とすると、デュークに1万ドル投資した場合、20年間で約1,432ドル多く受け取るが、コカ・コーラの年間受取額は2044年頃にデュークを追い越す。
デューク・エナジー (DUK) は7月に四半期配当を2%引き上げた。8月4日の決算説明会で、デュークはこの引き上げが「20年以上にわたる連続した年間配当増加」を示すものだと述べた。
この2%という数字が重要なのは、コカ・コーラ (KO) が配当を2倍以上の速さで増やしてきたからだ。2020年度から2025年度までの年間成長率は、デュークの2.0%に対しコカ・コーラは4.5%である。ただし、現在の配当利回りは、コカ・コーラの2.5%に対しデュークが3.8%と、デュークの方が大きい。
では、今後20年間にわたって配当ドルを投資できるのが片方だけだとしたら、どちらを選ぶべきだろうか?
| 指標 | コカ・コーラ (KO) | デューク・エナジー (DUK) |
|---|---|---|
| 配当利回り | 2.5% | 3.8% |
| 現在の配当 | 年2.12ドル | 年4.34ドル |
| 配当成長率 (2020年度–2025年度) | 年率4.5% | 年率2.0% |
| カバレッジ (各社独自の指標) | キャッシュ配当支払比率: 77% (2026年7月3日までのTTM) | ノーマライズドEPSに対する支払比率: 67% (2025年度) |
| ネット負債/EBITDA (LTM) | 1.6倍 | 5.4倍 |
| 利払い能力 (LTM) | 10.19倍 | 2.35倍 |
出典: TIKR, 2026年10月9日; 現在の配当はStockAnalysisより。
コカ・コーラのブランドは期待に応えている
2026年第2四半期、コカ・コーラの純売上高は前年同期比7%増の134億ドルに、調整後EPSは11%増の0.97ドルに成長した。経営陣は2026年の有機的売上高成長率を約5%と見通している。
配当のカバレッジはより不安定な動きを見せている。過去10会計年度のうち4年度でフリーキャッシュフローが配当を下回っており、2024年度と2025年度も含まれる。この2年度では、配当がフリーキャッシュフローの176%、166%を占めた…
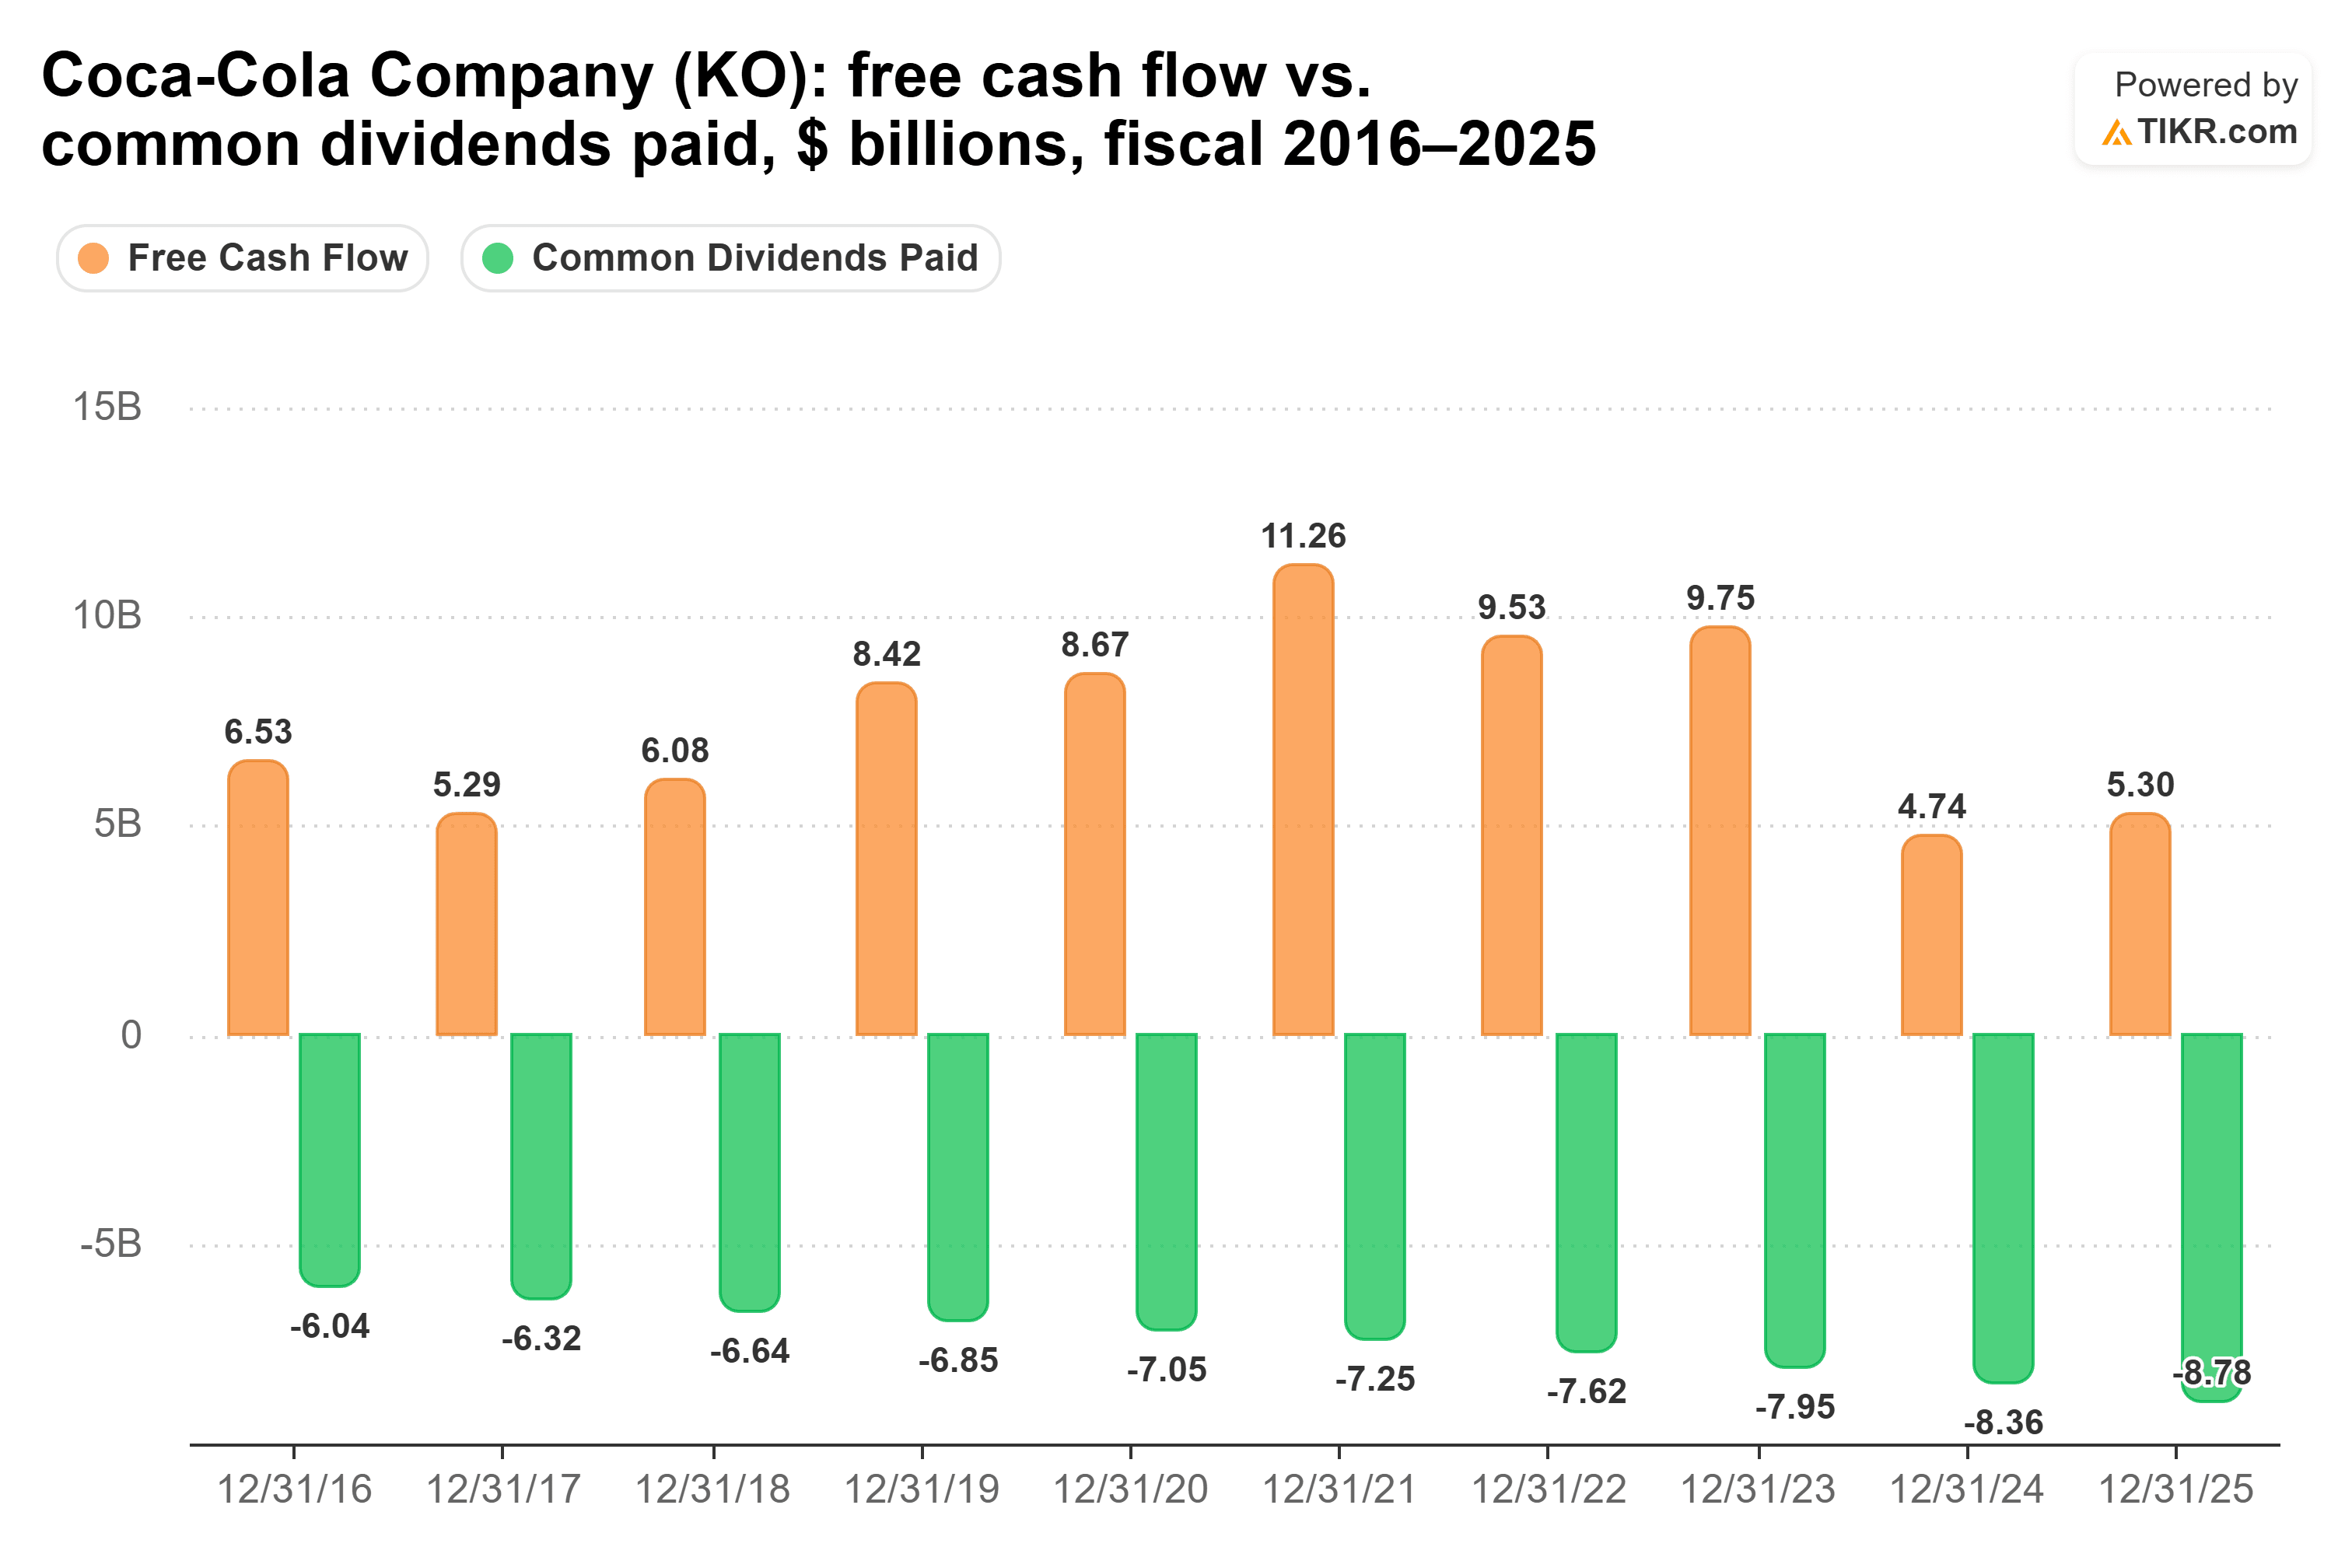
…しかし、2026年7月3日までの12ヶ月間の数字ははるかに健全に見える。フリーキャッシュフロー143億ドルに対し配当支払額は110.6億ドルで、キャッシュ配当支払比率は77%だ。これはカバーされているが、余裕があるとは言えない水準である。
社長兼CFOのジョン・マーフィーは、「当社のバランスシートの強さ」がコカ・コーラが再投資と資本還元の両方を可能にしている理由だと指摘する。数字もそれを裏付けている。直近12ヶ月間のネット負債はEBITDAの1.6倍で、EBITは利息を10.19倍カバーしている。
リスクは、この12ヶ月間の数字が、2年間の弱い業績の後の例外に終わる可能性があることだ。
デュークの配当はデータセンター建設に支えられている
デュークの配当カバレッジは、コカ・コーラよりも滑らかな推移を見せている。規制事業体であるデュークは、ノーマライズドEPSに対する支払比率で評価される。この比率は、2018年度の77%から2025年度には67%に低下し、ノーマライズドEPSは4.72ドルから6.31ドルに成長した…

デュークの成長はデータセンターからもたらされている。同社はデータセンター顧客と7.8ギガワットの電力供給契約を締結しており、2031年までに15ギガワットの新規発電容量を計画している。経営陣は、2025年度の業績見通しの中間値である6.30ドルを起点として、2030年までに調整後EPSが年率5%から7%で成長すると見込んでいる。
配当は、現時点では、その成長率よりも緩やかに増加している。
リスクは、この建設の背後にある負債である。ネット負債はEBITDAの5.4倍で、EBITの利息カバー倍率はわずか2.35倍であり、営業利益が利息負担の2倍強に過ぎないことを意味する。
では、どちらに配当ドルを投資すべきか?
今後20年間については、コカ・コーラに配当ドルを投資する。なぜなら、20年という期間では、配当がどれだけ長く成長し続けられるかが最も重要だからだ。
コカ・コーラに1万ドル投資すると、現在の年間受取額は250ドルで、デュークの380ドルを下回る。しかし、各銘柄の過去5年間の成長率を前提とすると、コカ・コーラの年間受取額は2044年頃にデュークを追い越し、20年目には約573ドルに達する。これは当初投資額に対する5.7%の利回りに相当する。
デュークの成長には外部資金が必要だ。同社の設備投資額は過去5会計年度のうち4年度で営業キャッシュフローを上回り、残る1年度では同額だった。2025年度では、設備投資額は140億ドルで、営業キャッシュフローの123億ドルを上回った…

8月4日の決算説明会で、エグゼクティブ・バイス・プレジデント兼CFOのブライアン・サボイは、デュークが「株式調達に積極的に取り組んでいる」と述べた。これは、同社が建設資金を外部資金に依存することを見込んでいる、という婉曲な表現である。
公平を期せば、デュークの配当は安全であり、現在の受取額は大きい。その支払比率は2018年度の77%から2025年度の67%に低下しており、これらの成長率を前提とすると、デュークは20年間で約1,432ドル多く支払う計算になる。それでも、20年は長い期間であり、私はより強固なバランスシートに支えられ、より速く成長する配当を保有し、20年目にはより大きな受取額を得られる方を選びたい。
コカ・コーラにも証明すべき点はある。2024年度と2025年度にフリーキャッシュフローが配当を下回ったからだ。今後数回の決算では、77%というカバレッジが維持されていることを示す必要がある。
では、コカ・コーラ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コカ・コーラの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!