CrowdStrike株の主要統計
- 10月16日のパフォーマンス: -7%
- 52週レンジ: $86 ~ $287
- バリュエーションモデルによる目標株価: 約$240
- 潜在的上昇余地: 約6%
TIKRでCrowdStrikeのようなお気に入りの銘柄を分析しましょう(無料) >>>
何が起きたのか?
AIはCrowdStrike Holdings (NASDAQ: CRWD)にとって複雑な投資ストーリーを生み出している。企業はAI導入を支えるために強力なサイバーセキュリティ保護を必要とする一方で、投資家はAI開発企業が競合になる可能性を懸念している。CrowdStrike株は10月16日に約7%下落し、1株あたり約$227で取引された。これは、金利上昇懸念と広範なテクノロジー株の売り圧力が高成長株を圧迫したためである。同株は最近、$287近くで史上最高値を記録していたが、ロイターは、投資家が同株のプレミアム評価額を見直す中で、テクニカル面の勢いが弱まっていると指摘した。
CrowdStrike株が圧力を受けたのは、OpenAIがサイバーセキュリティスタートアップのTrail of Bitsを買収する可能性が報じられ、AI開発企業がセキュリティ市場に参入する懸念が高まったためだ。Investor's Business Dailyによると、売りはサイバーセキュリティ競合他社であるPalo Alto Networks (PANW)、Fortinet (FTNT)、Zscaler (ZS)にも広がった。これは、Palo Altoのファイアウォールプラットフォームに影響を与える脆弱性が悪用されたことが明らかになった後の動きである。Palo Alto株は金曜日に7%以上下落し、広範なテクノロジー株の弱さの中でのサイバーセキュリティ株の評価額に対する懸念に拍車をかけた。この下落は、CrowdStrikeの財務実績の新たな悪化ではなく、競合と市場の圧力が重なったことを反映していた。
以前の経営陣のコメントは、同社の基盤となるビジネスの勢いを強調していた。9月10日のゴールドマン・サックス・テクノロジー・カンファレンスで、CEOのジョージ・カーツは、最新四半期で935件のFalcon Flex契約を獲得し、Flex契約の総額が約$23億に達したと報告し、Flex契約数が3倍になったと付け加えた。Falcon Flexは顧客がセキュリティサブスクリプションを拡張できるようにし、Falcon GuardianはAIエージェントを保護し、SafeMindはNVIDIAの技術を利用してセキュリティテストと防御を自動化する。カーツは、AI駆動のサイバーセキュリティ需要を「長期的な追い風(long tailwind)」と表現し、AI導入が拡大する中で追加の企業支出を獲得する機会を強調した。CrowdStrikeの最新四半期決算発表でも、Falcon Flexアカウントが年間経常収益(ARR)で$22.9億以上を生み出し、前年比101%増となったことが示された。
ウォール街はこの売りにもかかわらず楽観的だった。アナリストの目標株価修正に関する報道によると、シティグループは10月15日にCrowdStrikeの目標株価を$260から$295に引き上げ、BTIGは$245から$312に、ウェルズ・ファーゴは$235から$300に、フリーダム・キャピタル・マーケッツは$260から$320に引き上げた。キーバンクは10月16日に追随し、33のITおよびセキュリティチャネルパートナーとのポジティブな調査を受けて、目標株価を$245から$265に引き上げた。CrowdStrikeの最新の決算結果はその楽観論を裏付けるもので、収益は26%増の$14.7億に成長し、純新規年間経常収益(NNARR)は$3.328億で過去最高を記録したが、投資家はそのプレミアム評価額について疑問を抱き続けている。

TIKRでCrowdStrikeを即座に評価(無料) >>>
CrowdStrikeは過大評価されているか?
当初のバリュエーションシナリオでは、以下の前提を用いて株価がモデル化されている:
- 収益成長率(CAGR): 24%
- 営業利益率: 24%
- エグジットP/E倍率: 110倍
CrowdStrikeの収益見通しは依然として強く、TIKRの推計では、企業のサイバーセキュリティ支出とFalconセキュリティプラットフォームの広範な採用に支えられ、2026年度の約$50億から2029年度の$90億へと成長すると見込まれている。
Falcon Flexはその拡大の中心であり、既存顧客が柔軟なサブスクリプションを通じてより多くのセキュリティ製品を追加できるようにする。クラウド保護、アイデンティティセキュリティ、脅威を検出するためにセキュリティデータを分析する次世代SIEMへの需要は、顧客あたりの経常収益を増加させる機会を創出する。CrowdStrikeのFal.Con 2026での発表(TIKRで以前にカバー済み)では、AIセキュリティ製品とSafeMindからの使用量ベースの収益の可能性も紹介されたが、それらの長期的な財務的貢献はまだ証明されていない。
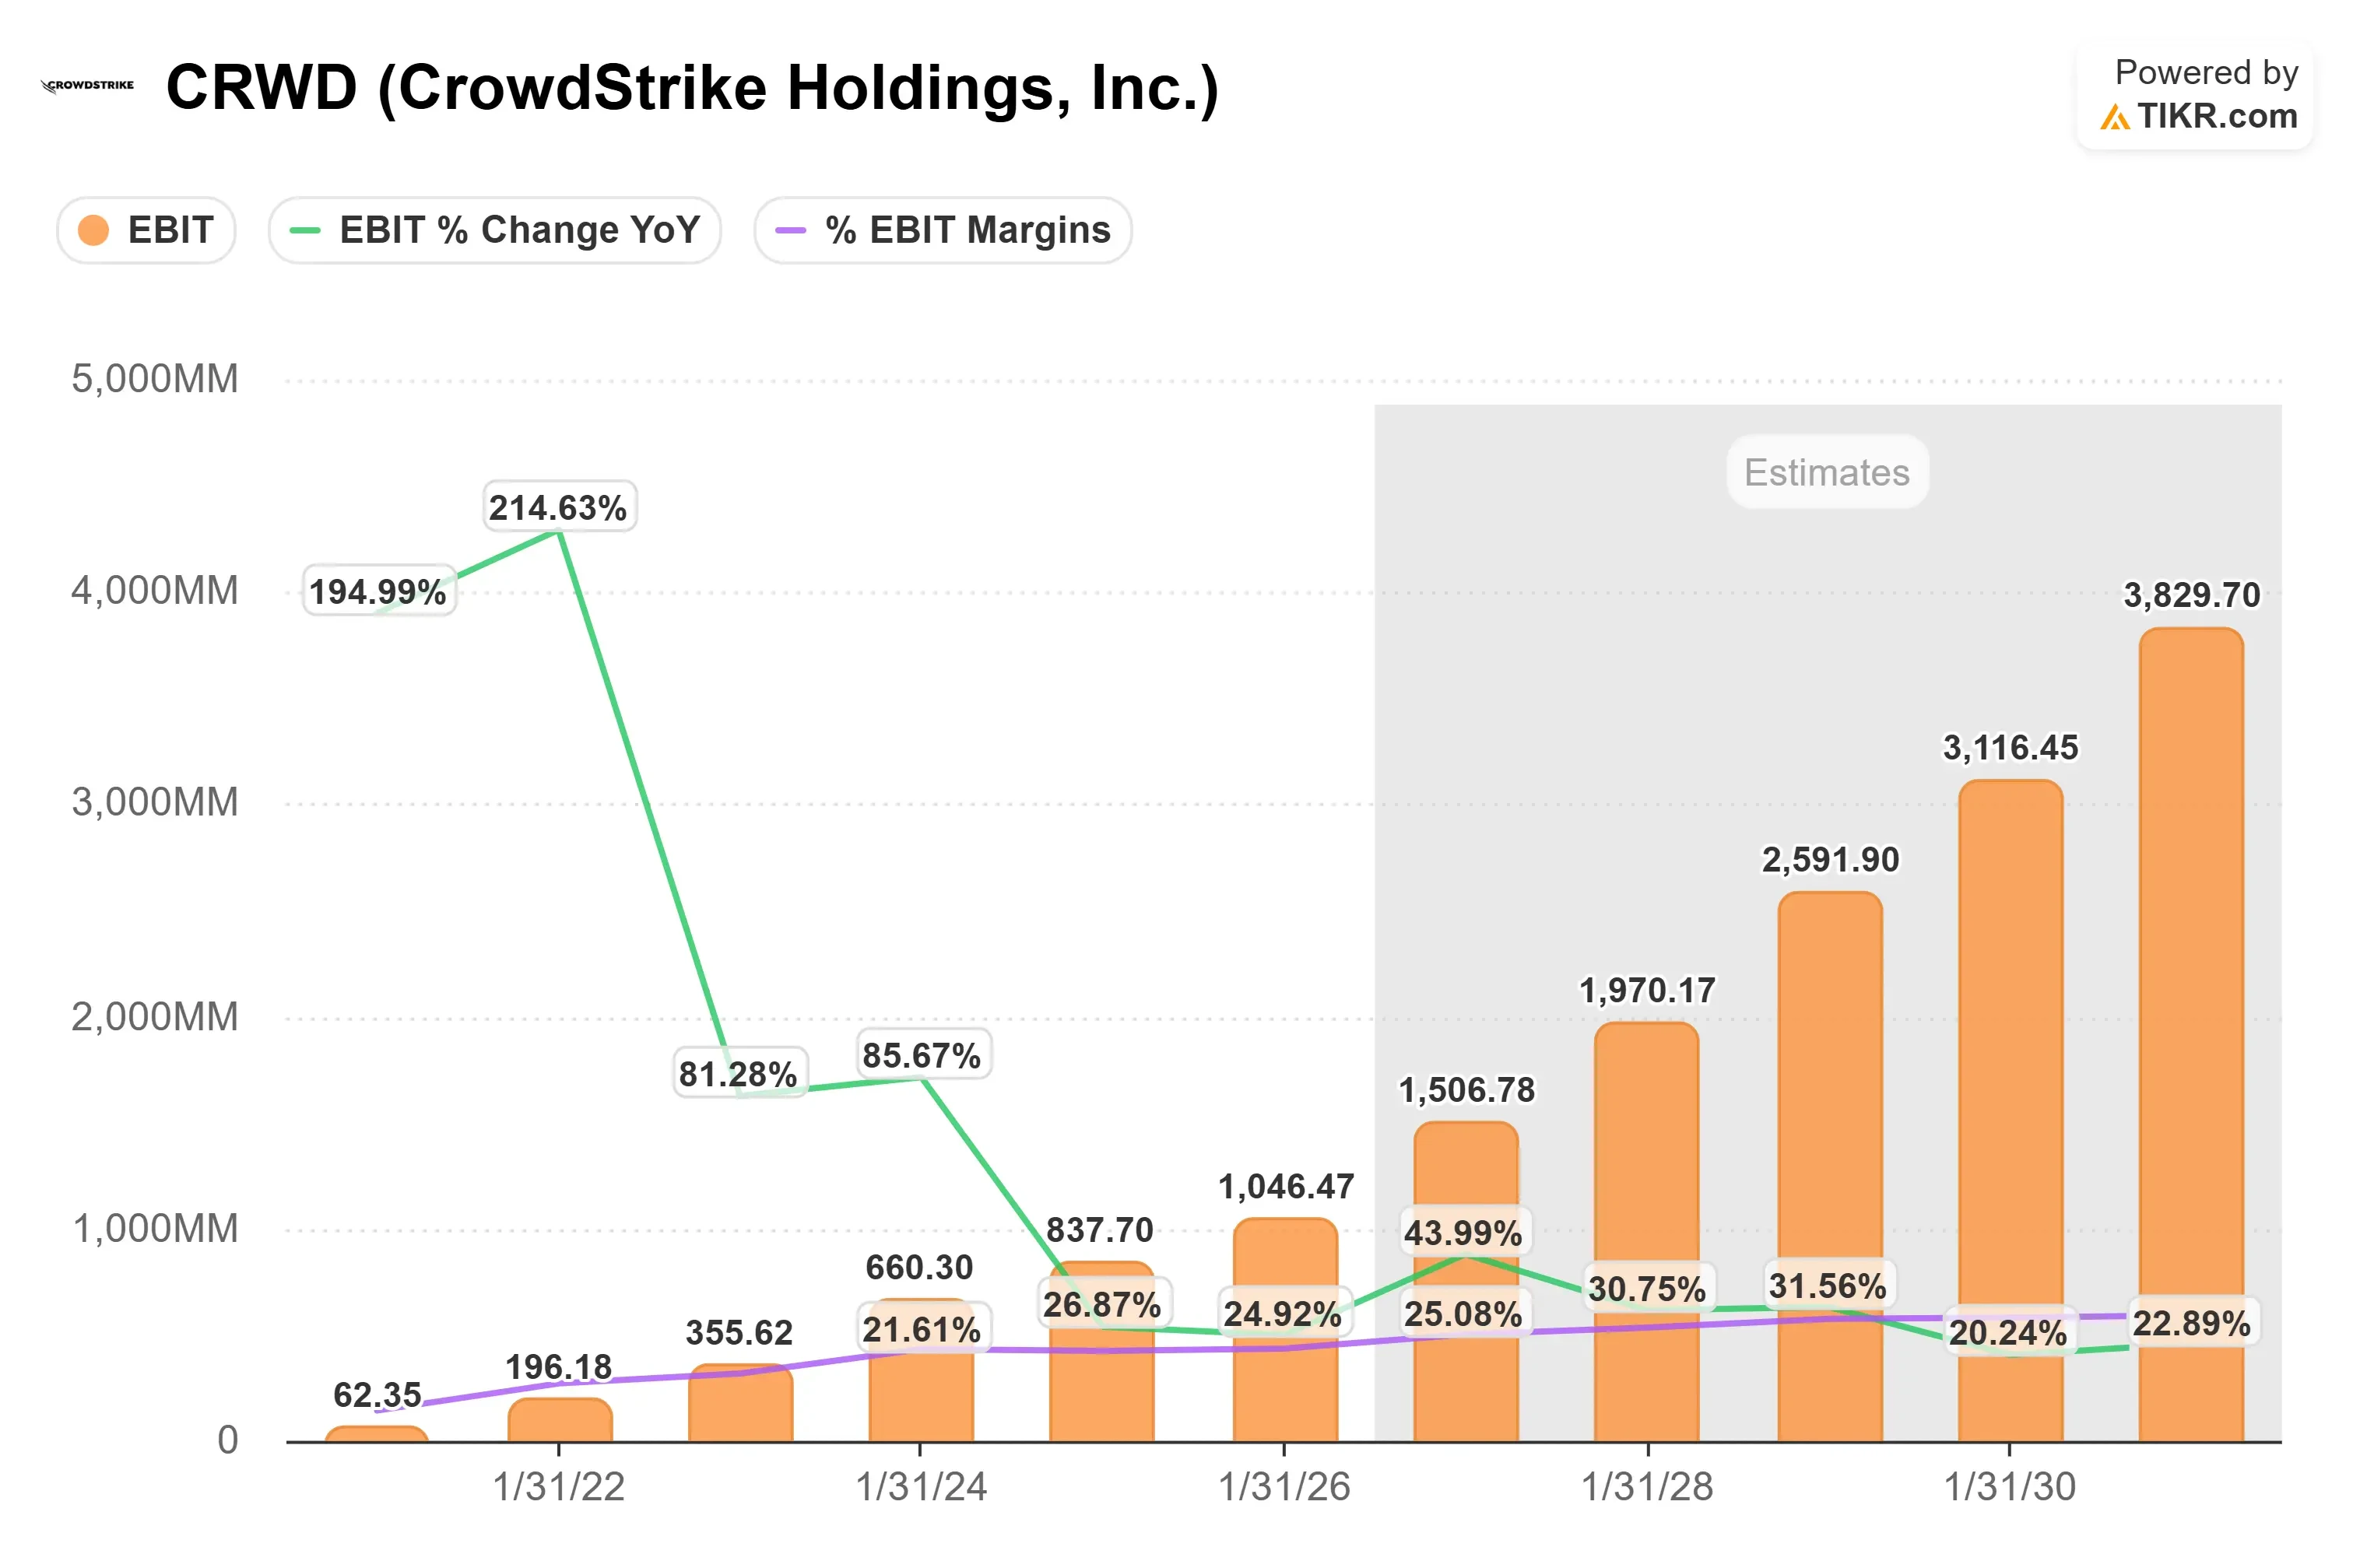
競争は依然として大きく、Palo Alto Networksは最新四半期で34%の収益成長を報告したのに対し、CrowdStrikeは26%、Fortinetは26%の成長と34%のGAAP営業利益率を報告した。TIKRのEBITチャートは、CrowdStrikeの年間営業利益が2026年度の約$10億から2029年度の$26億に上昇し、予測利益率は32%に近づくと予測している。しかし、CrowdStrikeの最新の報告されたGAAP営業損失$3,320万は、これらの推計をGAAPの収益性予測として扱う前に、チャートの会計基準を確認することの重要性を浮き彫りにしている。
CrowdStrikeのアナリスト成長予測と目標株価を確認(無料) >>>
当初の前提に基づくと、TIKRのバリュエーションモデルは、2029年1月までに目標株価が約$240になると推計しており、最近の$227の株価から約6%の上昇余地を示唆している。しかし、110倍のエグジットP/Eは、投資家が引き続き異常に高い利益倍率を支払うことを前提としており、予測される24%の営業利益率は、報告された収益性との明確な調整を必要とする。エグジット倍率が低くなれば、CrowdStrikeが強い営業成長を達成したとしても、モデルの推計価値は大幅に減少する可能性がある。
現在の水準では、CrowdStrikeは、当初の楽観的なモデルではほぼ適正評価に見えるにもかかわらず、より保守的な前提の下では有意な過大評価リスクに直面している。2026年残りの期間のパフォーマンスは、Falcon Flexの拡大、Falcon GuardianによるAIエージェントセキュリティの採用、そして経常収益の増加が持続可能な営業利益に結びつくかどうかにかかっている。より強力な実行力は回復を支える可能性があるが、プレミアム評価額は失望的な結果に対する余地を限定的にしている。
CRWD株はここからどれほどの上昇余地があるか?
投資家は、TIKRの新しいバリュエーションモデルツールを使用して、CrowdStrikeの潜在的な株価、あるいはあらゆる銘柄がどれだけの価値を持つ可能性があるかを1分以内に推計できる。
必要なのは、以下の3つのシンプルな入力だけだ:
- 収益成長率
- 営業利益率
- エグジットP/E倍率
そこから、TIKRは強気、ベース、弱気のシナリオの下での潜在的な株価と総リターンを計算し、その銘柄が割安か割高かを素早く確認できるようにする。
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス推計を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供する。