


主なポイント
- Realty Incomeの利回りは6.1%、UPSの利回りは7.0%であるため、現在$10,000を投資した場合、Realty Incomeでは年間$610、UPSでは年間$700の配当を受け取ることになる。
- Realty Incomeの配当は2025年度のAFFOの75%を充当し、UPSの配当は2026年6月までの過去12ヶ月間のフリーキャッシュフローの99%を充当した。
- UPSの配当は2020年度から2025年度にかけて年間10.2%で成長したが、2025年度の成長率はわずか0.6%であった。
- 各配当が現在のペースを維持した場合、$10,000の投資額に対して、10年間でUPSはRealty Incomeよりも約$243多く支払う。
今日ユナイテッド・パーセル・サービス(UPS)に$10,000を投資すると、7.0%の利回りで年間$700の配当を受け取ることになる。UPSには勢いもある:7月、同社は計画していたAmazonの取引量削減を完了した後、2026年の業績見通しを上方修正した。
同じ$10,000をRealty Income(O)に投資すると、6.1%の利回りで年間$610の配当を受け取るが、その見通しも上向いている。8月、同社は2026年の1株当たりAFFOの業績見通しを$4.44から$4.45に引き上げた。
もし今後10年間、この2つのうち1つしか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | Realty Income (O) | UPS |
|---|---|---|
| 配当利回り | 6.1% | 7.0% |
| 配当成長率(2020年度~2025年度) | 年間2.9% | 年間10.2% |
| 配当性向(直近報告) | AFFO配当性向:75%(2025年度) | キャッシュ配当性向:99%(2026年6月30日までのTTM) |
| 配当性向(将来予想、2026年度コンセンサス) | AFFO配当性向:73% | キャッシュ配当性向:96% |
| ネット負債 / EBITDA(LTM) | 5.74倍 | 1.63倍 |
| インタレスト・カバレッジ(LTM) | 2.35倍 | 7.56倍 |
| バリュエーション(NTM) | 株価/AFFO 12.1倍 | PER 12.1倍 |
出典:TIKR、2026年10月9日。
Realty Incomeの増配は小さいが十分な余裕がある
Realty Incomeは新規資金の大部分を工業用不動産に投入している。2026年第2四半期において、工業用不動産は同社のグローバル不動産投資の約65%を占めた。
配当にも十分な余裕がある。1株当たりAFFOは、2016年度の$2.88から2025年度の$4.28へと毎年増加し、配当の伸びを上回るペースで成長したため、AFFO配当性向は83.0%から快適な水準である75.2%に低下した。2026年度のコンセンサスでは73%と見込まれている…
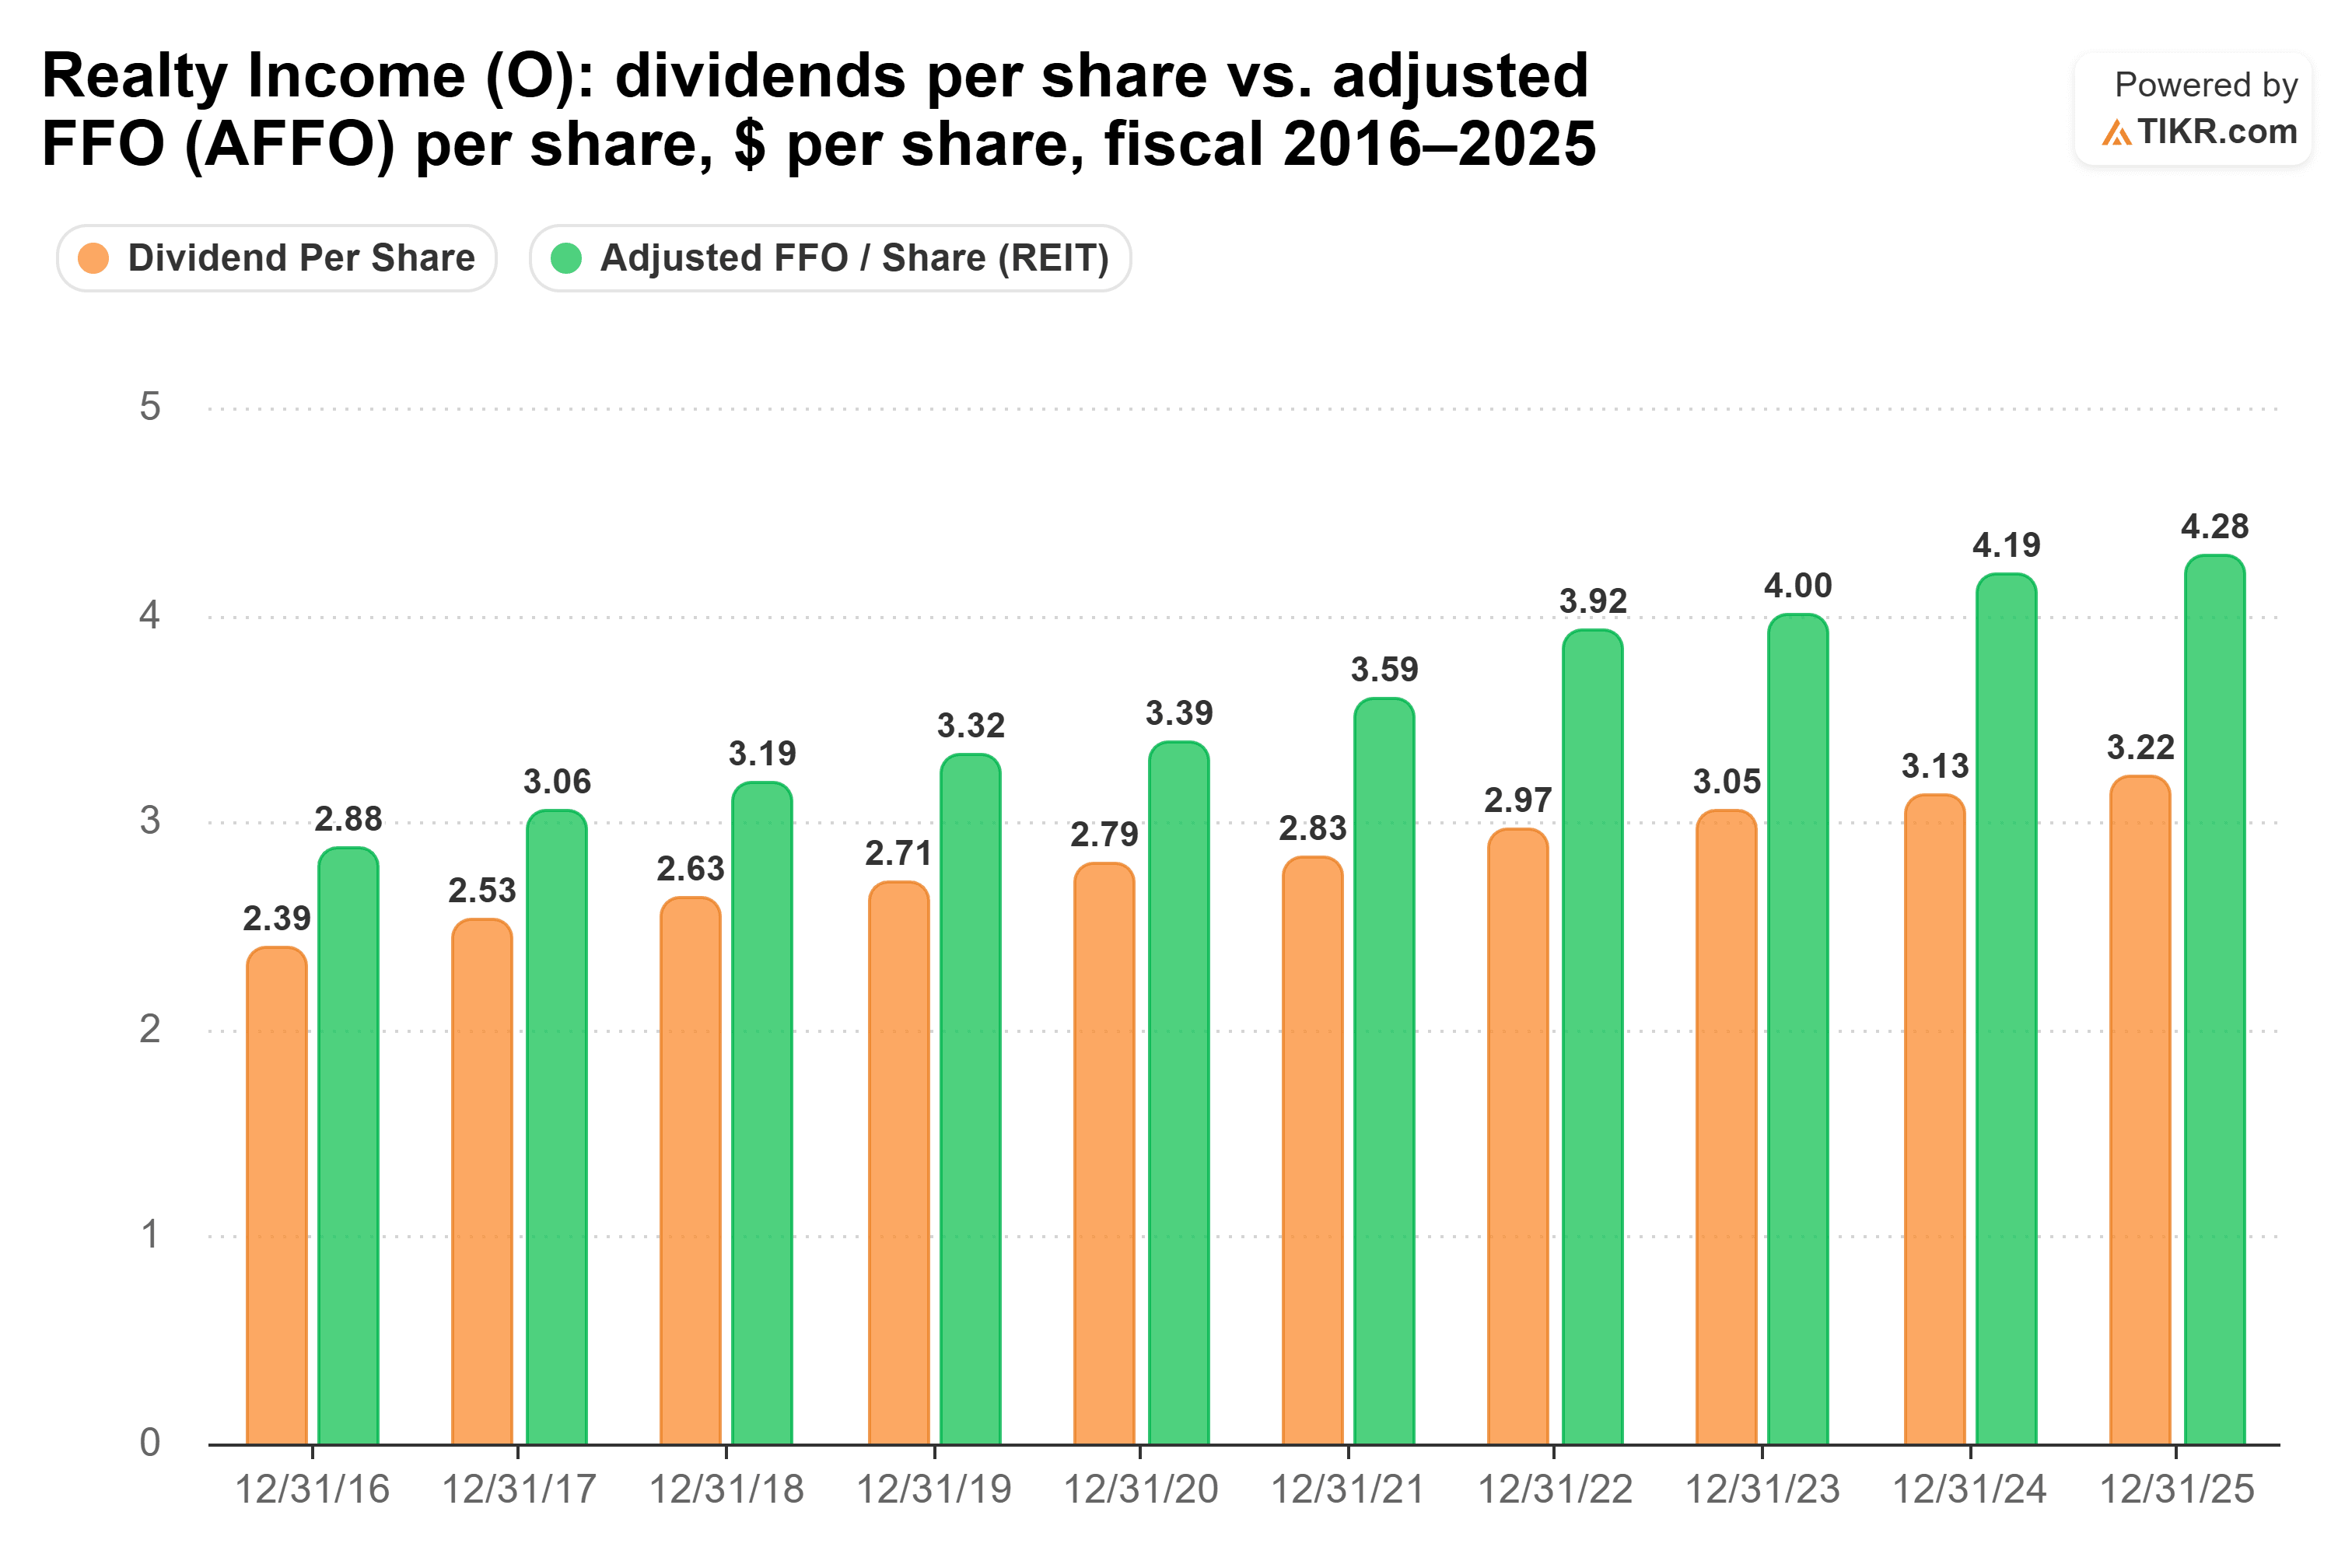
Realty Incomeが譲歩しているのはペースである。同社の配当は2020年度から2025年度にかけて年間2.9%成長し、1株当たり$2.79から$3.22に増加したが、同社は「31年以上連続で配当を増額してきた」としている。
問題は負債負担である。ネット負債はEBITDAの5.74倍であり、過去12ヶ月間のEBITによる利息カバー率はわずか2.35倍である。
UPSはより多く支払うが、余裕はほとんどない
UPSはその状況を逆転させている:より大きな小切手を、より速く成長させてきたが、それを支えるキャッシュははるかに少ない。
事業は回復しつつある。2026年第2四半期の売上高は前年同期比7.6%増の$228億ドルに、調整後営業利益は12%増の$21億ドルに増加した。
配当は2020年度から2025年度にかけて年間10.2%成長した(1株当たり$4.04から$6.56)。そのほとんどは1回のステップで実現し、支払配当金は2021年度の$34.4億ドルから2022年度の$51.1億ドルへと跳ね上がった。2025年度の配当増加率は0.6%であった。
カバー率は紙一重である。UPSは2026年6月30日までの過去12ヶ月間において、$54.6億ドルのフリーキャッシュフローのうち$54.1億ドルを配当に充当し、キャッシュ配当性向は99%となった。2026年度のコンセンサスでは依然として高い96%と見込まれている。フリーキャッシュフローは2023年度と2025年度に配当を下回り、2025年度には支払額$54.0億ドルに対して$47.7億ドルにとどまった…

UPSは2026年に約$55億ドルのフリーキャッシュフローを見込んでいるが、配当金は約$54億ドルと見込まれており、増配の余地はほとんど残されていない。
では、どちらの配当が勝つのか?
Realty Incomeが私の選択であり、今後10年間保有する1つの配当株である。
過去5年間の成長率に基づけば、UPSが簡単な選択肢のように見える。その成長率で計算すると、$10,000の投資額は10年間で約$11,253の配当を生み出すことになり、Realty Incomeの約$6,964を上回る。問題は、UPSの10.2%という成長率が2022年度の1回の大きなステップに依存しており、フリーキャッシュフローの99%が既に配当に充てられている状況では、それを繰り返す余地はないと考える点である。
では、各配当が直近のペース(UPSは0.6%、Realty Incomeは2.9%、いずれも2025年度)で成長し続けると仮定すると、その差はほぼ解消される。10年間で、UPSは約$7,196、Realty Incomeは約$6,953を支払い、Realty Incomeの年間小切手は約2033年にUPSのそれを上回ることになる。ほぼ同じ収入を得るのであれば、AFFOの75%を使用する配当よりも、フリーキャッシュフローの99%を使用する配当を保有したいとは思わない。
UPSの主張にも一理ある。7.0%の利回りは今日ではより大きな小切手であり、そのバランスシートはRealty Incomeの5.74倍に対して1.63倍と、はるかに強固である。それでも、10年間売却できない配当であれば、余裕のある方を選びたい。
もちろん、UPSはネットワークの大規模改修を終えたばかりである。もし同社のフリーキャッシュフローが2026年に見込まれる$55億ドルを大きく上回れば、配当は再び成長を始め、計算は再びUPSに有利に傾く可能性がある。
では、Realty Incomeの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測することができる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Realty Incomeがどのような価値を持つ可能性があるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する自身の見解を反映するために入力値を調整することもできる。無料で利用可能である。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


