


主なポイント
- Duke Energyは2026年7月に四半期配当を2%引き上げ、利回りは3.8%で、Xcel Energyの3.3%を上回る。
- Xcelは2020会計年度から2025会計年度にかけて配当を年率5.8%増加させた一方、Dukeは年率2%だった。
- 両社の配当はいずれも十分にカバーされており、Xcelは2025会計年度の正規化EPSの60%を配当として支払い、Dukeは67%を支払っている。
- Xcelはより多くの負債を抱えており、ネット負債/EBITDAは6.3倍で、Dukeの5.4倍を上回る。
確実な配当収入を求める退職者は、Duke Energy (DUK)やXcel Energy (XEL)のような公益事業株に注目するだろう。
Dukeは7月に四半期配当を2%引き上げ、8月4日の決算説明会で「20年以上にわたる連続した年次配当増加」を達成したと発表した。一方、Xcelは7月30日に、2026年の継続EPSの業績見通しを4.04ドルから4.16ドルの範囲で据え置くことを再確認した。
両社ともデータセンター建設資金を新規負債と株式発行で調達しているため、それぞれの評価は正規化利益のうち配当に回す割合によって判断される。では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | Duke Energy (DUK) | Xcel Energy (XEL) |
|---|---|---|
| 配当利回り | 3.8% | 3.3% |
| 配当成長率(2020会計年度~2025会計年度) | 年率2.0% | 年率5.8% |
| 正規化EPSに対する配当性向(2025会計年度) | 67% | 60% |
| 正規化EPSに対する配当性向(2026会計年度コンセンサス) | 65% | 58% |
| ネット負債 / EBITDA | 5.4x | 6.3x |
| 利払い能力(EBIT / 支払利息) | 2.35x | 1.87x |
| フォワードP/E(NTM) | 17.1x | 17.2x |
Duke Energy: 着実な増配、年々拡大する余裕
Dukeの成長はデータセンターに支えられている。同社はデータセンター顧客との間で7.8ギガワットの電力供給契約を締結している。2026年第2四半期の調整後EPSは1年前の1.25ドルから1.43ドルに増加した。
利益は長年にわたり配当を上回るペースで成長してきた。2018会計年度から2025会計年度にかけて、正規化EPSは4.72ドルから6.31ドルに増加した一方、1株当たり配当は3.63ドルから4.22ドルに増加した。これにより、配当性向は76.9%から66.9%へと引き下がり、健全な水準となっている。

経営陣は7月の増配について「近年の成長と整合的」と述べており、実績もそれを裏付けている。2020会計年度から2025会計年度にかけて、1株当たり配当は3.82ドルから4.22ドルへと年率2.0%で増加した。Dukeは2030年までEPSが5%から7%成長するとの見通しを示しており、配当性向は引き続き低下する余地がある。
退職者にとっての課題はそのペースだ。年率2.0%では、現在380ドルの配当を生む1万ドルの投資は、10年後には約455ドルの配当を生む計算になる。
Xcel Energy: より速い増配、より多い負債
Xcelも同じデータセンター需要を追っている。同社は稼働中または建設中のデータセンターで1ギガワット、さらに契約済みのデータセンターで別の1ギガワットを抱えている。2026年第2四半期の継続EPSは1年前の0.75ドルから0.93ドルに増加した。
Xcelの配当は利益の動きと歩調を合わせてきた。1株当たり配当は2016会計年度の1.36ドルから2025会計年度の2.28ドルに増加し、配当性向は毎年60.0%から62.6%の間で推移した。
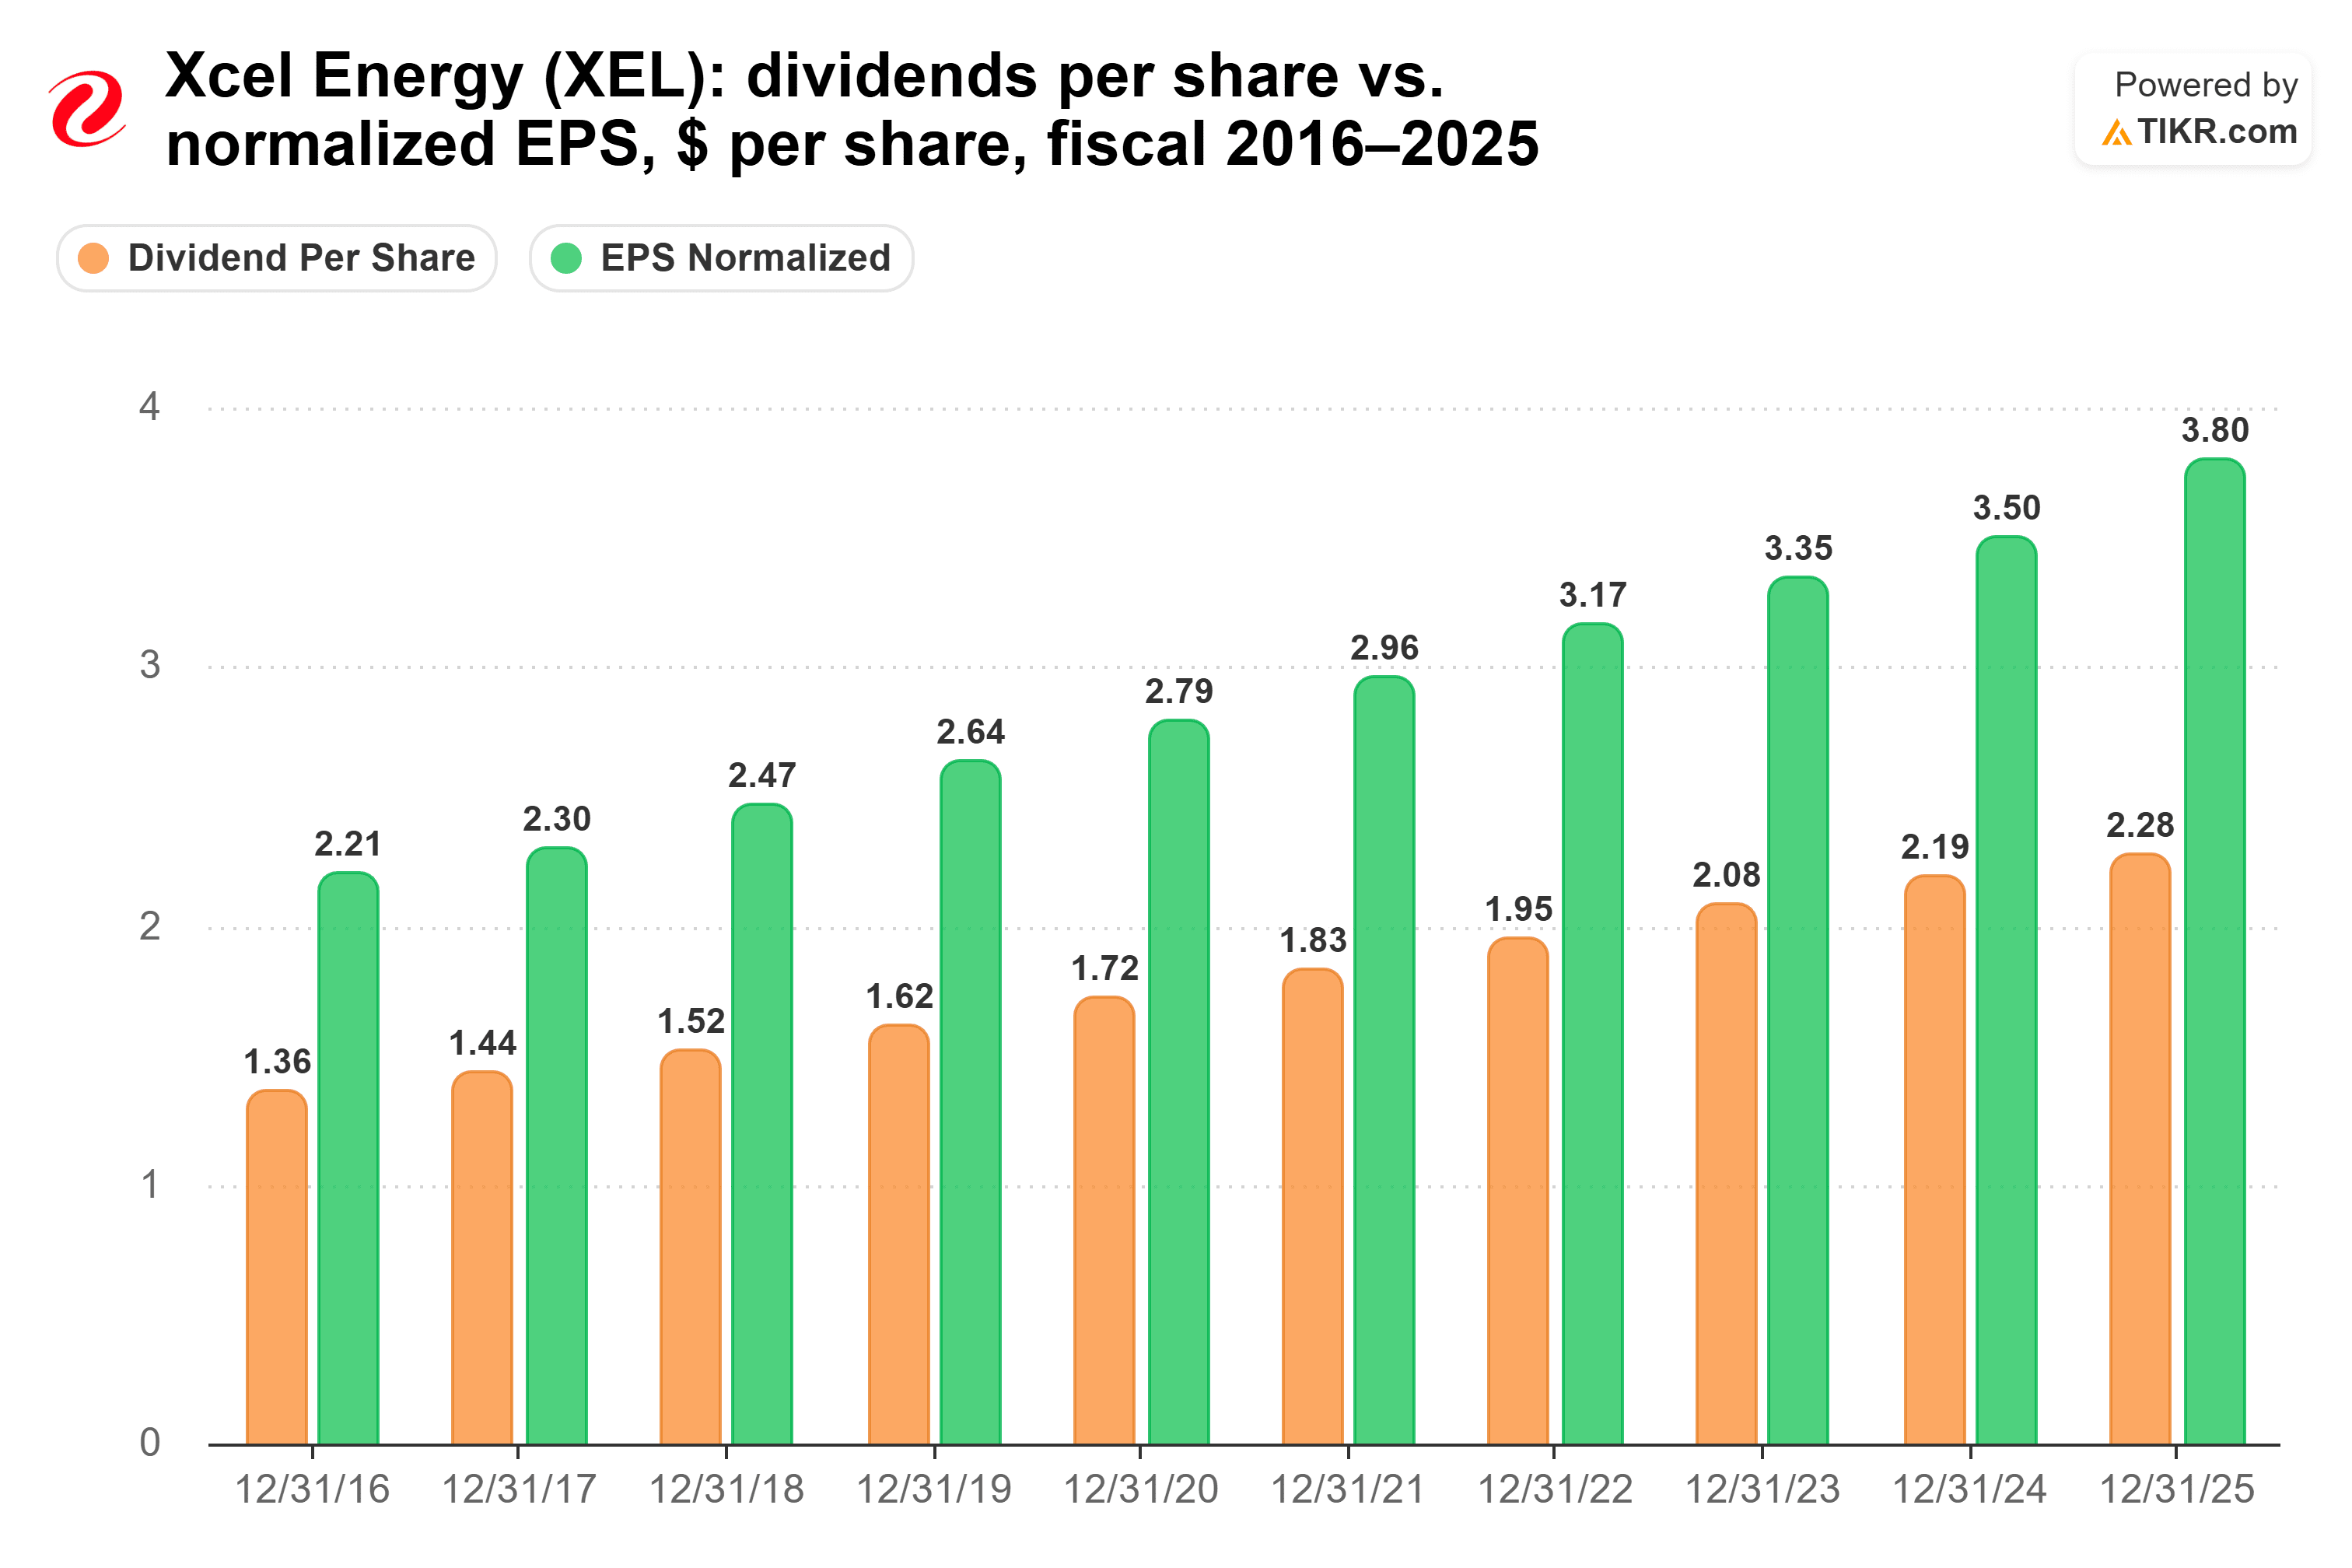
したがって、より速い増配はXcelの配当カバー率に悪影響を与えていない。同社は2025会計年度に正規化EPSの60%という十分にカバーされた水準で配当を支払い、コンセンサスでは2026会計年度は58%と見込まれている。
課題はバランスシートだ。Xcelのネット負債はEBITDAの6.3倍であり、EBITによる利払いカバー率は1.87倍とDukeの5.4倍、2.35倍に比べて薄い。また、Xcelは基本となる5カ年計画で70億ドルの新規株式調達を必要としているが、そのうち約60億ドルは既に確保済みだ。
では、どちらの配当が勝るか?
退職者にとってより良い配当株はXcel Energyだ。その理由は、配当の成長がより速く、かつより良くカバーされているからである。各社の5年間の増配率を前提とすると、Xcelに1万ドル投資した場合、現在の年間配当は330ドルで、10年後には約548ドルになる。これは当初投資額に対する5.5%の利回りに相当し、Dukeの約455ドルを上回る。Xcelの配当収入は約3.9年後、2030年頃にはDukeのそれを上回る計算だ。
これらの増配を支える利益も引き続き増加すると見込まれている。コンセンサスでは、正規化EPSが2025会計年度の3.80ドルから2028会計年度には5.01ドルに増加すると予想されている。

Xcel自身も2030年まで平均9%以上のEPS成長を見込んでおり、これらの予想は経営陣の見通しを上回るものではない。
これはDukeが悪い選択肢だと言っているわけではない。同社は現在、同じ1万ドルの投資に対して330ドルではなく380ドルというより大きな配当を支払っており、負債も少ない。5月の決算説明会では、「四半期現金配当の100年連続支払い」も祝われた。それでも、今後10年間この配当に頼って生活する退職者にとっては、その成長が必要だ。Xcelの配当は、利益のうちより少ない割合を配当に回しながら、ほぼ3倍の速さで成長してきた。
もちろん、Xcelのより速い成長は、より多くの負債を抱えながらデータセンター需要を取り込むことに依存している。今年末までに契約を締結すると見込んでいる1ギガワット分が最初に注目すべき数字だ。
では、Xcel Energyの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Xcel Energyの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映させて入力を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


