


主なポイント
- Truist Financialの配当利回りは4.6%、KeyCorpは4.3%。両社とも2025年度の1株当たり配当金は2023年度と同額で、それぞれ2.08ドルと0.82ドル。
- 両社の配当はいずれも十分にカバーされている:2025年度の正規化EPSに対する配当支払い率はTruistが52%、KeyCorpが55%。2026年度のコンセンサス予想では、それぞれ44%、45%に低下。
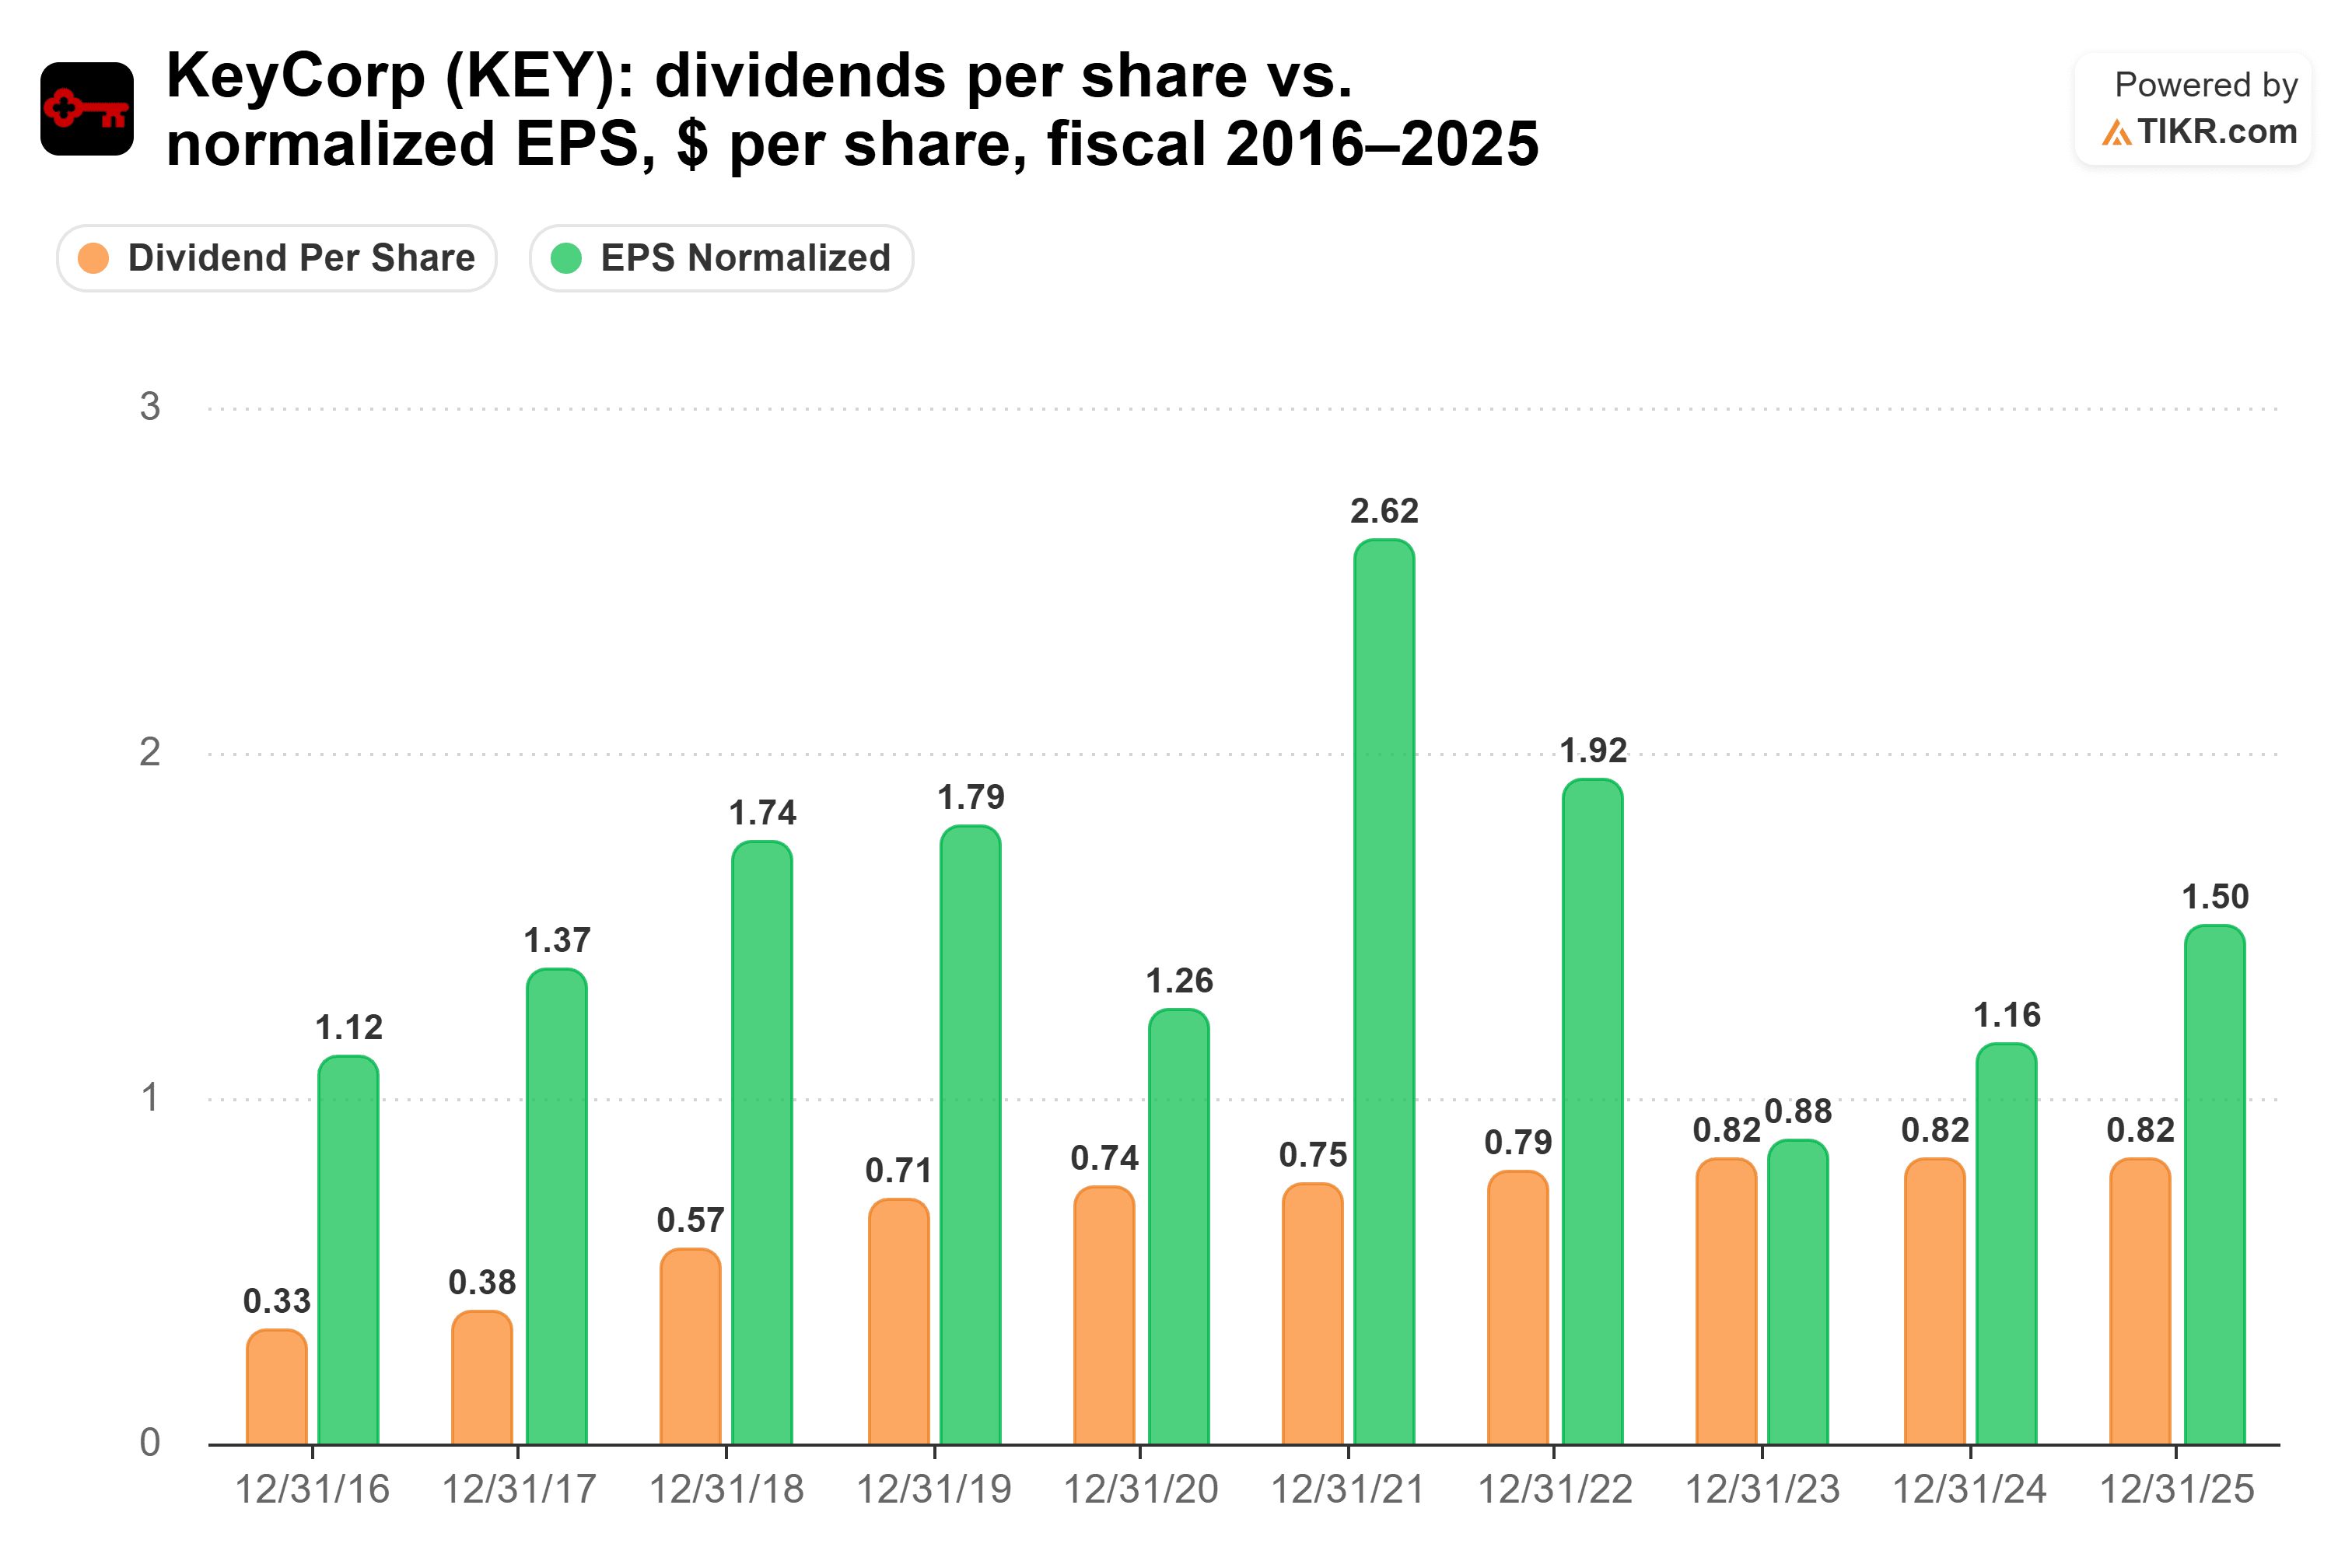
- KeyCorpの配当支払い率は2023年度に93%に達した一方、Truistの過去10年間のピークは58%。
- KeyCorpは2026年に7%から8%の収益成長を見込む。Truistは3.5%から4%。
Truist Financial (TFC) は2026年第2四半期の希薄化EPSを前年同期比37%増加させ、KeyCorp (KEY) は同26%増加させた。しかし、いずれも株主への配当金を増額していない。Truistは2023年度、2024年度、2025年度の各年度で1株当たり2.08ドルを配当し、KeyCorpは0.82ドルを配当。両社とも現在も同額を配当している。
これにより、インカム投資家は、2026年10月7日終値時点でのTruistの4.6%利回りとKeyCorpの4.3%利回りを比較検討することになる。では、どちらがより優れた配当株だろうか?
| 指標 | Truist Financial (TFC) | KeyCorp (KEY) |
|---|---|---|
| 配当利回り (2026年10月7日) | 4.6% | 4.3% |
| 年間配当金 | $2.08 | $0.82 |
| 配当成長率、2020年度–2025年度 | 年率2.9% | 年率2.1% |
| 配当成長率、2015年度–2025年度 | 年率7.1% | 年率11.0% |
| 正規化EPSに対する配当支払い率、2025年度 | 52% | 55% |
| 正規化EPSに対する配当支払い率、2026年度コンセンサス | 44% | 45% |
| 株価/タンジブル・ブック値 (LTM) | 1.4倍 | 1.5倍 |
Truistの余裕は維持されている
Truistの配当は、銀行に適した指標である利益で十分にカバーされている。2025年度の正規化EPS(4.01ドル)に対する配当金(2.08ドル)の割合は52%であり、19名のアナリストによる2026年度コンセンサス予想(4.75ドル)に基づくと、より余裕のある44%に低下する。(昨年度のコンセンサス予想は実際の数値の1%以内に収まった。)
この余裕は過去10年間安定している。配当金は2016年度の1株当たり1.15ドルから2023年度の2.08ドルに上昇したが、配当支払い率は58%を超えることはなかった。

利益成長の一部は事業の整理によるものだ。Truistは船舶およびRV(レクリエーショナル・ビークル)ローンを停止し、自動車ローンも大幅に縮小し、その資本をより質の高い商業ローンに移行している。第2四半期決算説明会で、会長兼CEOのWilliam Rogers氏は次のように述べている。「これらの選択の一部は、個々の成長指標において短期的なトレードオフを生むかもしれないが、我々が意図した結果を生み出し、より強固な収益性と改善された財務実績を推進している。」
Truistは、純利息収入でその代償を払っている。預金者がより高い金利を求めるため、同社は現在、2026年の純利息収入成長率を2%から3%から1%から1.5%に下方修正している。経営陣は自社株買いよりも配当を優先しており、第2四半期の実績がその順序を示している:利益の42%が配当に充てられ、それに加えて12億ドルの自社株買いが行われた。
KeyCorpはより速く成長しているが、基盤は不安定
KeyCorpの配当も同様に長期間据え置かれており、現在のカバー率はTruistと非常に似ている:2025年度の正規化EPS(1.50ドル)に対する配当金(0.82ドル)の割合は55%で、15名のアナリストによる2026年度コンセンサス予想(1.84ドル)に基づくと45%に低下する。
その背景にある実績はより不安定だ。配当金は2016年度の1株当たり0.33ドルから2023年度の0.82ドルに上昇した。2023年度は正規化EPSが2022年度の1.92ドルから0.88ドルに下落し、配当支払い率が危険な水準である93%に跳ね上がった年だった。
現在、事業にはより大きな勢いがある。2026年第2四半期の収益は前年同期比7%増の19億6000万ドルに達した。KeyCorpはまた、2026年の業績見通しを上方修正し、収益成長率を7%から8%、純利息収入成長率を9%から11%と見込んでいる。
会長兼CEOのChristopher Gorman氏は、顧客と事業への投資を最優先し、次のように述べている。「3番目が配当だ。そして最後が自社株買いになる。」少なくとも13億ドルの2026年自社株買いがまだ計画されているため、両方を行う余地がある。注意すべきリスクは与信である:第2四半期のネット・チャージオフは前年同期の39ベーシスポイントから42ベーシスポイントに上昇した。
では、どちらの配当が勝るか?
Truistがより優れた配当株である。どちらの配当も2025年度は2023年度よりも高くはなかったため、決め手となるのは受け取る配当金とそれを支える利益だ。Truistは両方でリードしている。1万ドルをTruistに投資すると、4.6%の利回りで年間460ドルの配当を受け取れる(KeyCorpは430ドル)。また、Truistの配当支払い率の過去10年間のピークは58%であるのに対し、KeyCorpは93%に達した。
各銘柄の5年間の成長率は、この差をさらに広げるだけだ。その成長率で計算すると、Truistの配当収入は10年目に約597ドルに達し、投資元本に対する利回りは6.0%となる。KeyCorpの配当収入は約517ドルに達し、追いつくことはない。
KeyCorpにも良い点はある。2026年度コンセンサス予想に基づく配当支払い率45%は、Truistの44%にほぼ等しい。また、2026年の収益見通しはTruistの2倍だ。さらに、2015年度から2025年度までの配当成長率は年率11.0%で、Truistの7.1%を上回っている。しかし、成長していない配当は、現在支払われている額しか支払わない。Truistはより多くの配当を、銀行の利益が下落した際により良く持ちこたえた余裕から支払っている。
もちろん、そのより速い成長こそがKeyCorpの配当増額の原資となるため、同社の次の配当発表が注目される。
では、Truistの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Truistの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!


