


ドミノ・ピザ株の主要統計
- ドミノ・ピザ株の過去6か月間の価格変動: -20%
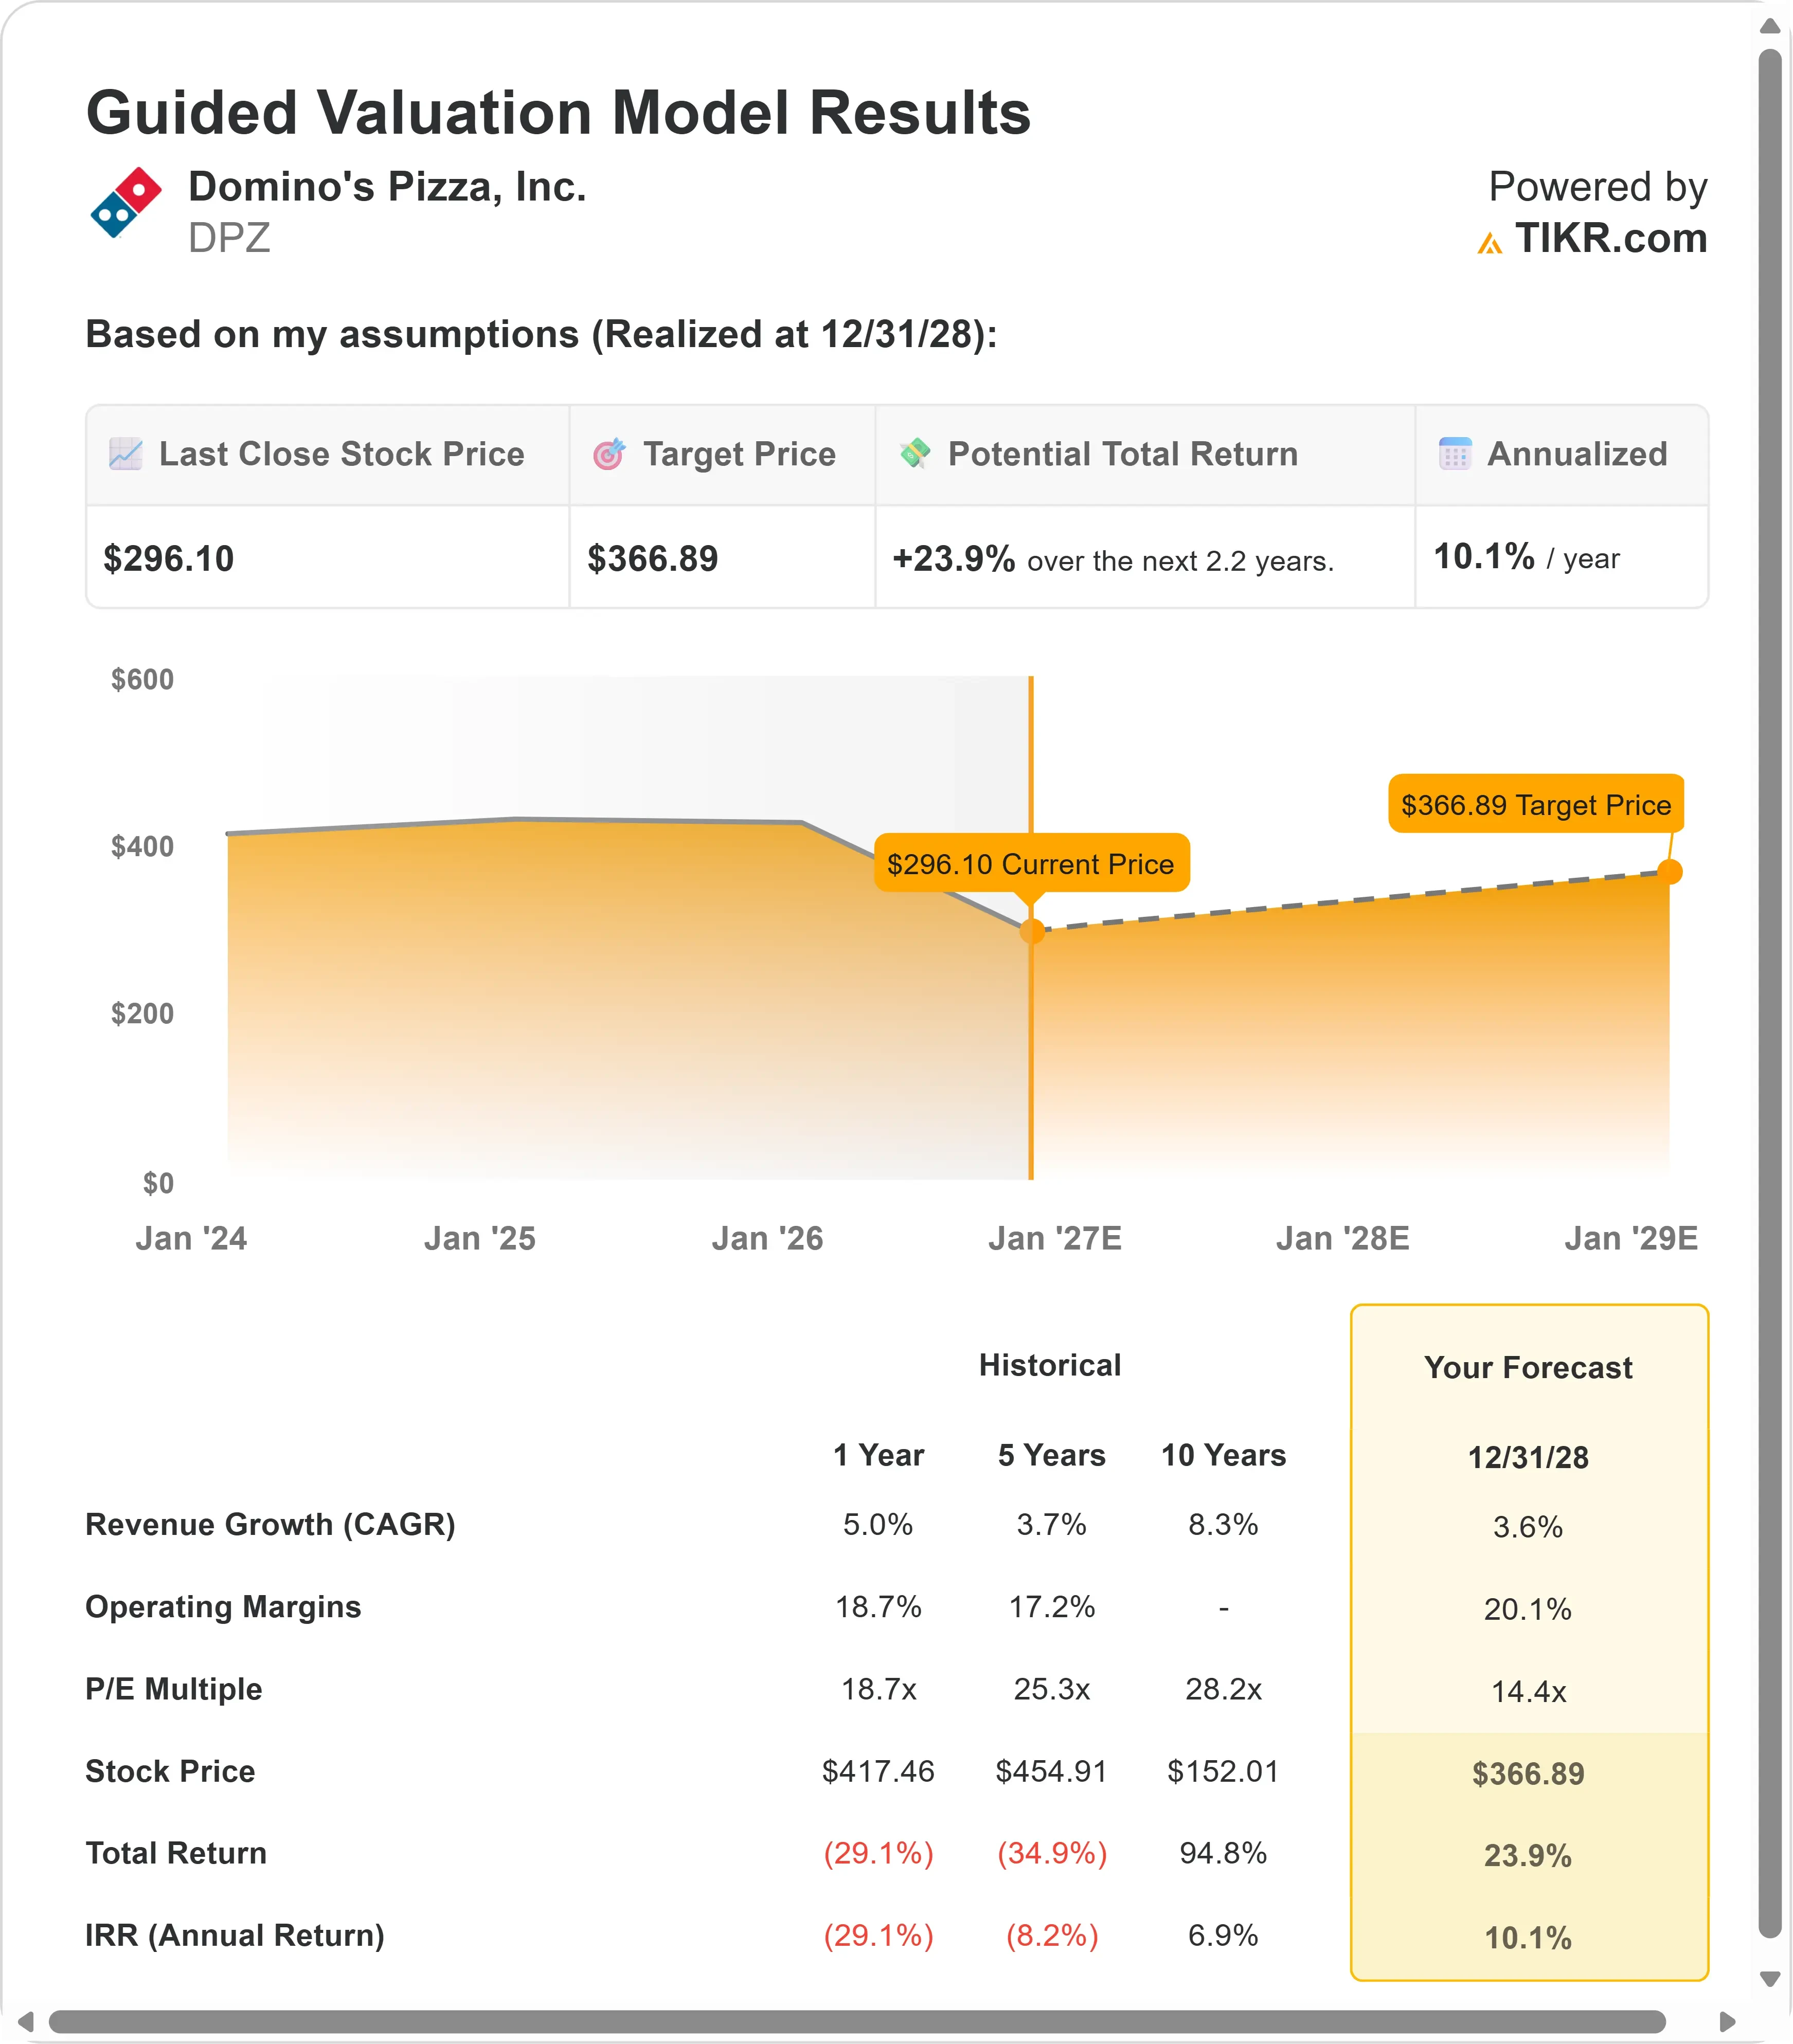
- 10月13日時点の$DPZ株価: $296
- 52週高値: $442
- $DPZ株価目標: $373
新機能公開中: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を確認しよう(無料)>>>
何が起きたのか?
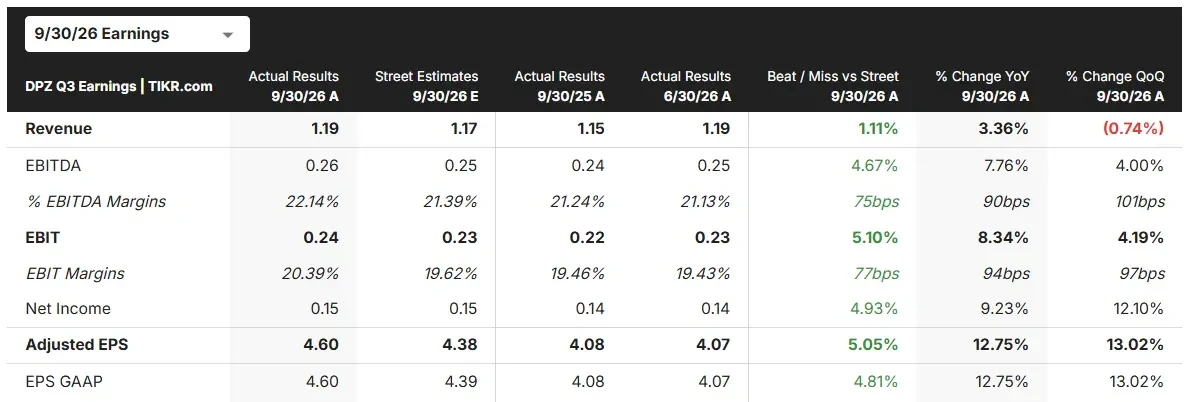
ドミノ・ピザ (DPZ) は、売上成長が鈍化しているにもかかわらず、第3四半期の利益が前年同期を上回ったと火曜日に報告しました。
これは新CEOのジョー・ジョーダン氏の下での初の決算報告でした。
- 純利益は1億5220万ドル(1株当たり4.60ドル)に増加しました。1年前は1億3930万ドル(1株当たり4.08ドル)でした。
- 売上高は3.4%増の11億9000万ドルでした。
サプライチェーン収入とフランチャイズ使用料の増加が利益増加を牽引しました。
世界全体の小売売上高は3.2%増加しましたが、1年前の6.3%増から鈍化しました。米国の既存店売上高はわずか0.3%増(前年同期比5.2%増)で、国際既存店売上高は0.2%増(前年同期比1.7%増)でした。
同社は、デリバリーと持ち帰りの両方で注文数が増加したと述べましたが、平均客単価は低下しました。顧客はまた、1注文あたりの購入品目数も減少しており、経営陣は厳しい消費環境をその理由としています。
ドミノ・ピザはまた、業績見通しを下方修正し、米国の既存店売上高成長率が低い一桁台になると見込んでいます。
米国の純新規出店予想を125~150店舗に引き下げ、国際既存店売上高はほぼ横ばいになると見込んでいます。
アナリストの成長予想と株価目標をドミノ・ピザ株で確認(無料) >>>
市場がドミノ・ピザ株について伝えていること
ドミノ・ピザ株は現在、二つの側面を持つストーリーに直面しています。利益と注文数は健全に見える一方で、売上成長と新規出店は弱く見えます。
米国の出店予想が最も明確な警告でした。フランチャイジーの利益が圧迫されており、これが新規出店の鈍化につながっています。
CFOのサンディープ・レディ氏は、8500店舗以上の米国店舗という長期的な目標は変わらないと述べました。
国際売上は引き続き軟調で、同社は複数の市場におけるマスターフランチャイジーであるドミノ・ピザ・エンタープライズでの継続的な問題を指摘しました。
2027年まで実質的な改善は見込めないとしています。ジョーダンCEOは、顧客に寄り添い、フランチャイジーの収益向上を支援することに焦点を当てると述べました。
同氏は、新製品「The Domino」を成長の牽引役として挙げました。
同社は年初から第3四半期までに約3億500万ドル分の自社株買いを実施し、自社株買いの授権枠は約11億5000万ドル残っています。
現時点では、ドミノ・ピザ株の行方は二つの疑問にかかっています。平均客単価を引き上げることができるか、そしてフランチャイジーの利益と出店成長を回復させることができるか、です。
第4四半期決算報告時に、より詳細な情報が得られると見込まれます。
では、ドミノ・ピザ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DPZ株の潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


