


主なポイント
- Nebiusの総債務は、2026年6月までの1年間で12億2000万ドルから100億6000万ドルへと急増した。この数字には、8月に成立した57億5000万ドルの転換社債は含まれていない。
- フリーキャッシュフローは、2026年第1四半期のほぼ損益分岐点(マイナス2億1000万ドル)から、第2四半期にはマイナス34億1000万ドルへと悪化し、過去最悪の四半期を記録した。これは、57億ドルの資本支出が23億ドルの営業キャッシュフローを上回ったためである。
- 2026年3月から9月の間に、ストリートアナリストによる当該銘柄の「買い」レーティングは9件から3件へとほぼ半減した。一方で、同期間における平均株価目標値は約2倍の290.71ドルへと上昇している。
- Nebiusが「代替ネットワーク」との比較に対して行う反論は、顧客からの前払い金と契約キャッシュフローを裏付けとした債務に依拠している。しかし、バランスシートの拡大速度は、現在のところこれらの防御策のいずれによっても相殺できていない。
TIKRでNebiusの完全な債務とキャッシュフローの履歴を自ら確認し、ストリートの上昇する株価目標値を裏付けるかどうか無料でチェック →
Nebiusが先手を打とうとしている比較対象
ロイターのBreakingviewsコラムニスト、エドワード・チャンセラーは今月、現在の新興クラウド企業は「代替ネットワーク」に似ていると明確に主張した。代替ネットワークとは、1990年代後半に飽くなき需要を前提としてブロードバンド網構築に約5000億ドルを投じ、2000年に資本市場が閉鎖されると次々と債務不履行に陥った代替通信キャリアのことだ。Nebiusはこの比較にまさに該当する。同社は契約済みの契約に先立ってAIデータセンターのキャパシティを構築し、需要が構築したものすべてを吸収すると賭けている。同じコラムで引用された空売り投資家のジム・チャノスは、GPUの減価償却を10年に引き延ばしたとしても、新興クラウドの経済性は資本コストを上回らないと主張している。
Nebiusの経営陣はこの類似性を直接否定する。CEOのアルカディ・ヴォロジは今月シティグループのTMTカンファレンスで投資家に対し、需要の可視性は18ヶ月から最大24ヶ月に伸びており、2028年前半分の注文が既に入っていると述べた。CFOのダド・アロンソは、第2四半期の取引の約70%をカバーし、2026年に90億ドル以上をもたらすと見込まれる顧客からの前払い金を、実証されていないトラフィックに対して無担保で借り入れた代替ネットワークとの構造的な違いとして指摘している。
これが検証に値する論点である。前払い金と規律ある資金調達は、1990年代の債券資金による土地争奪戦との真の違いではあるが、それはバランスシートがそれを裏付けている場合に限られる。
数字は防御策よりも速く動いている

少なくとも現時点では、裏付けられていない。Nebiusの総債務は、2024年9月の実質ゼロ(3000万ドル)から、2026年6月までに100億6000万ドルに増加した。その大部分は過去1年間に発生した:債務は2025年末の49億7000万ドルから2026年3月までに95億9000万ドルへと単一四半期でほぼ倍増し、第2四半期には成長が4.9%に減速したものの、6月時点の数字にはNebiusが8月に成立させた57億5000万ドルの転換社債と、第2四半期だけで28億ドルを調達した時価発行増資(ATM)プログラムによる収入はまだ反映されていない。
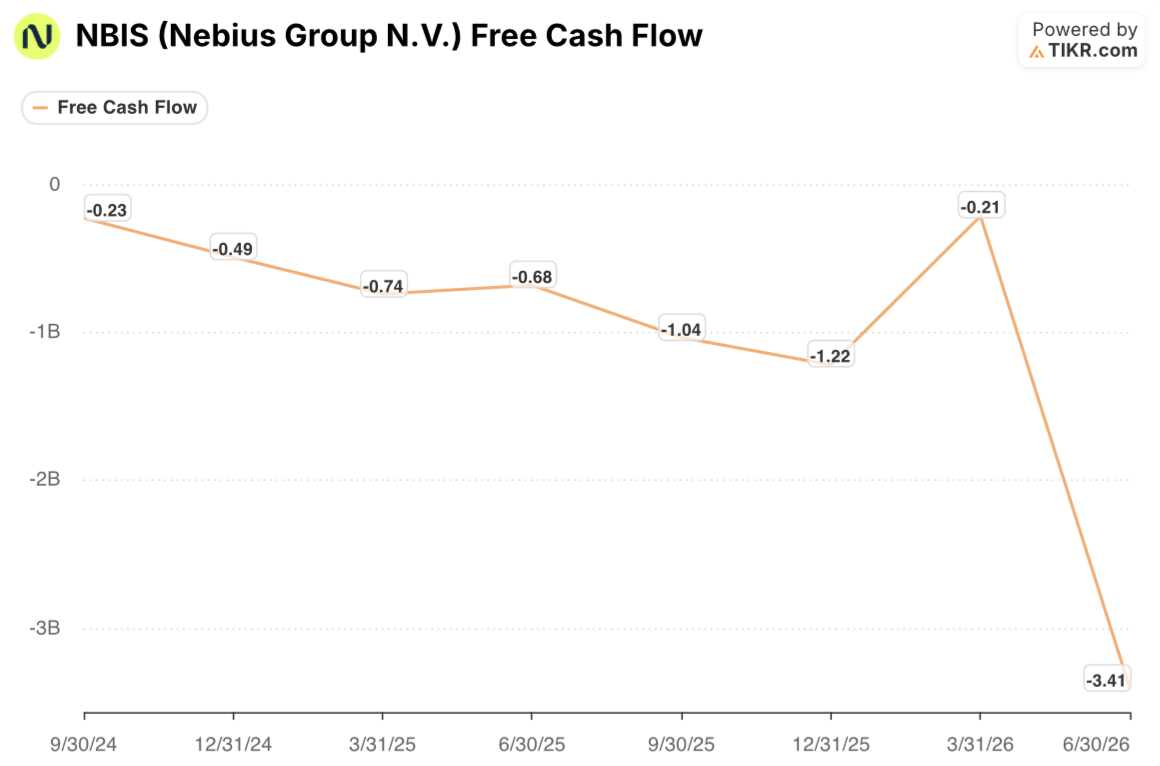
フリーキャッシュフローも同様に不安定な推移を示している。2026年第1四半期にはほぼ損益分岐点(マイナス2億1000万ドル)まで改善したが、第2四半期にはマイナス34億1000万ドルに急落し、TIKRが示す2年間の履歴の中で圧倒的に最悪の四半期となった。
この変動は、経営陣が第2四半期決算説明会で開示した内容と一致する:57億ドルの資本支出に対して23億ドルの営業キャッシュフローであった。前払い金は明らにある四半期の営業キャッシュフローを支えた。しかし、次の四半期に資本支出がそれを上回るのを止めることはできなかった。
TIKRでNebiusの債務とフリーキャッシュフローの推移を、同社自身の前払い金に関する主張と無料で比較チェック →
ストリートでさえ反論を完全には信じていない

不安の最も明確な兆候は、Nebius自身の提出書類ではなく、アナリストがこの銘柄をどのように評価しているかにある。3月末から9月11日までの間に、カバレッジは13人から17人に広がり、平均株価目標値は165.85ドルから290.71ドルへとほぼ倍増した。しかし、同期間において、銘柄を「買い」と明確に評価するアナリストの数は9人から3人に減少した。一方で、「保有」、「アンダーパフォーム」、「売り」のレーティングは、1年前にはほとんど存在しなかったカテゴリーであるが、現在ではカバレッジの有意に大きな割合を占めている。
これは異例の組み合わせである。アナリストは成長ストーリーを間違っているとは言っておらず、上昇する目標値はその逆を示している。しかし、現在の株価と債務負担において「買い」レーティングを付けることを躊躇うアナリストの割合が縮小している。これは、チャノスが述べる資本コストのハードルをNebiusがクリアしているという確信というよりは、キャパシティ競争が続く間、タイミングをヘッジしている市場の様子を読み取らせる。
第3四半期が、規律か勢いかの判断材料となる
Nebiusには代替ネットワークが決して持たなかった真の強みがある:400億ドルを超える契約済みバックログ、無担保のジャンク債ではなく実キャッシュフローを裏付けとしたSOFRプラス250ベーシスポイントで評価される資産担保ファシリティ、そして代替ネットワークのほとんどが達成できなかった41%の調整後EBITDAマージンを既に生み出しているビジネスである。これらは表面的な違いではない。
しかし、2026年6月までのバランスシートの証拠は、同社の構築計画が主に自社の営業経済性によって賄われていることをまだ示していない。それは、債務と株式発行を通じて、それに見合うキャッシュの創出に先立って、加速するペースで資金調達を行っていることを示している。57億5000万ドルの転換社債調達と6月の数字にまだ反映されていないATMによる収入は、Nebiusが次に決算を報告する9月四半期が、実際にこの論点を検証する四半期となることを意味する:債務の伸びは第2四半期に一時的に見られたように減速するのか、それとも契約済み電力が5ギガワットを超える構築が進む中で、第1四半期に見られたほぼ倍増のパターンが再び現れるのか。今回は違うと賭ける投資家は、その決算数字を証拠として扱うべきであり、それに伴う決算説明会でのレトリックを証拠として扱うべきではない。
TIKRで、Nebiusの次の債務とキャッシュフローの数字が、経営陣自身の前払い金による防御を裏付けるかどうか無料で確認 →
ウォールストリートの最高のアイデアは長く隠れたままではいられない。TIKRで、何千もの銘柄について、アナリストの格上げ、決算の上方サプライズ、売上高のサプライズが発生した瞬間を無料でキャッチ →
Nebius Group N.V.に投資すべきか?
本当に知る唯一の方法は、数字を自分で見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
Nebius Group N.V.株を呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、株価目標値が上昇傾向か下降傾向かがわかります。
Nebius Group N.V.と、あなたが注目している他のすべての銘柄を一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
TIKRでNBIS株を分析するプロ向けツールに無料でアクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、賢い資金をフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索してください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!






