ディズニー株の主要統計
- 現在株価: $106.16
- 目標株価 (中間ケース): ~$152
- ストリート・ターゲット: ~$127
- 潜在トータルリターン: ~43%
- 年率化IRR: ~9% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう (無料) >>>
何が起きたのか?
ウォルト・ディズニー・カンパニー (DIS) は、9月23日、スタンドアロンの広告なしDisney+とHuluの価格を13%引き上げ、月額$21.49としました。これは過去6年間で6回目となる米国でのストリーミング価格値上げです(ブルームバーグによる報道)。ディズニーは技術、機能、パーソナライゼーションへの投資を理由としています。その日、株価は0.35%下落して$103.46となり、9月25日の終値は$106.16でした。
広告付きスタンドアロンプランは、2025年10月に$2値上げされた後、50セント値上げされて$12.49となりました。広告付きDisney+とHuluのバンドルは、同月に$2値上げされた後、$12.99で据え置かれました。9月9日、CFOのヒュー・ジョンストンはゴールドマン・サックス・コミュナコピア+テクノロジー・カンファレンスで、ストリーミングの利益額が現在、利益率よりも重要であると述べました。
ディズニー、広告なしと広告付きストリーミングの価格差を拡大
スタンドアロンの広告なしDisney+は、広告付きプランより月額$9高くなり、以前の$7から差が拡大しました。バンドルも値上げされました:広告なしDisney+とHuluは$2値上げされて$21.99に、ESPN Selectを含むバンドルも値上げされました。
6月27日終了の四半期において、エンターテインメントSVOD(Disney+およびHuluのサブスクリプション・ストリーミング)のサブスクリプション料は15%増加して$47.15億ドルとなり、ディズニーはそのうち9ポイントを加入者数の増加、3ポイントを単価上昇によるものと説明しています。広告収入は3%増加して$8.51億ドルとなりましたが、広告単価は4%下落しました(ディズニーIR資料のQ3株主向けレターによる)。低価格の広告付きプランは数量を重視しますが、広告単価の軟調さに依存します。
ジョンストンは広告環境全体を「健全」と評し、ライブスポーツは強いとしながらも、追加されたストリーミング供給が価格設定に影響を与えたと述べました:「価格設定において、その影響を少し見ました。そして、この軟調さが第4四半期にも少し続くと予想しています」。また、無料の広告付きFASTチャンネルについて、「初期段階」としながらも、ディズニーが広告枠を「ほぼ完売」しているため、在庫を追加する方法であると説明しました。
ジョンストンによれば、ディズニーのストリーミングの焦点は「収益成長と絶対的なOI(営業利益)ドル成長の推進であり、単に利益率に焦点を当てることではない」とのことです。ディズニーは「大幅に後退したり、二桁を下回ったりすることは望んでいない」と付け加えました。
ディズニー、コスト削減分を成長への再投資に充てると表明
ディズニーは、Disney+上のローカルオリジナルシリーズを3年間で約3倍に増やす計画です。ジョンストンは国際コンテンツを「現在、全体の支出の中で比較的小さな部分」と呼び、「割合ベースでは大幅に増加すると予想しますが、ビジネス全体のアルゴリズムを乱すものにはならないでしょう」と付け加えました。
ディズニーはまた、資金源としてコスト削減を挙げています。法務責任者ホラシオ・グティエレスの9月18日のメモ(デッドラインによる報道)は、スタッフに「はるかに小規模な組織」になることを警告し、「コンテンツ、ゲスト体験、技術インフラへの再投資のために資本を解放する」と述べています。ジョンストンは「コスト削減、事業への再投資、成長の推進、営業レバレッジの創出、そして再びコスト削減という好循環」と説明しました。
4Kを含むDisney+ Premiumは、Netflix (NFLX) の$26.99のPremiumプランより$5.50安くなっています。TIKRデータによると、NetflixのNTM P/Eは約21倍であるのに対し、ディズニーは約14倍です。ディズニーの倍率には、6月四半期にセグメント営業利益が17%減少したスポーツ事業も含まれています。
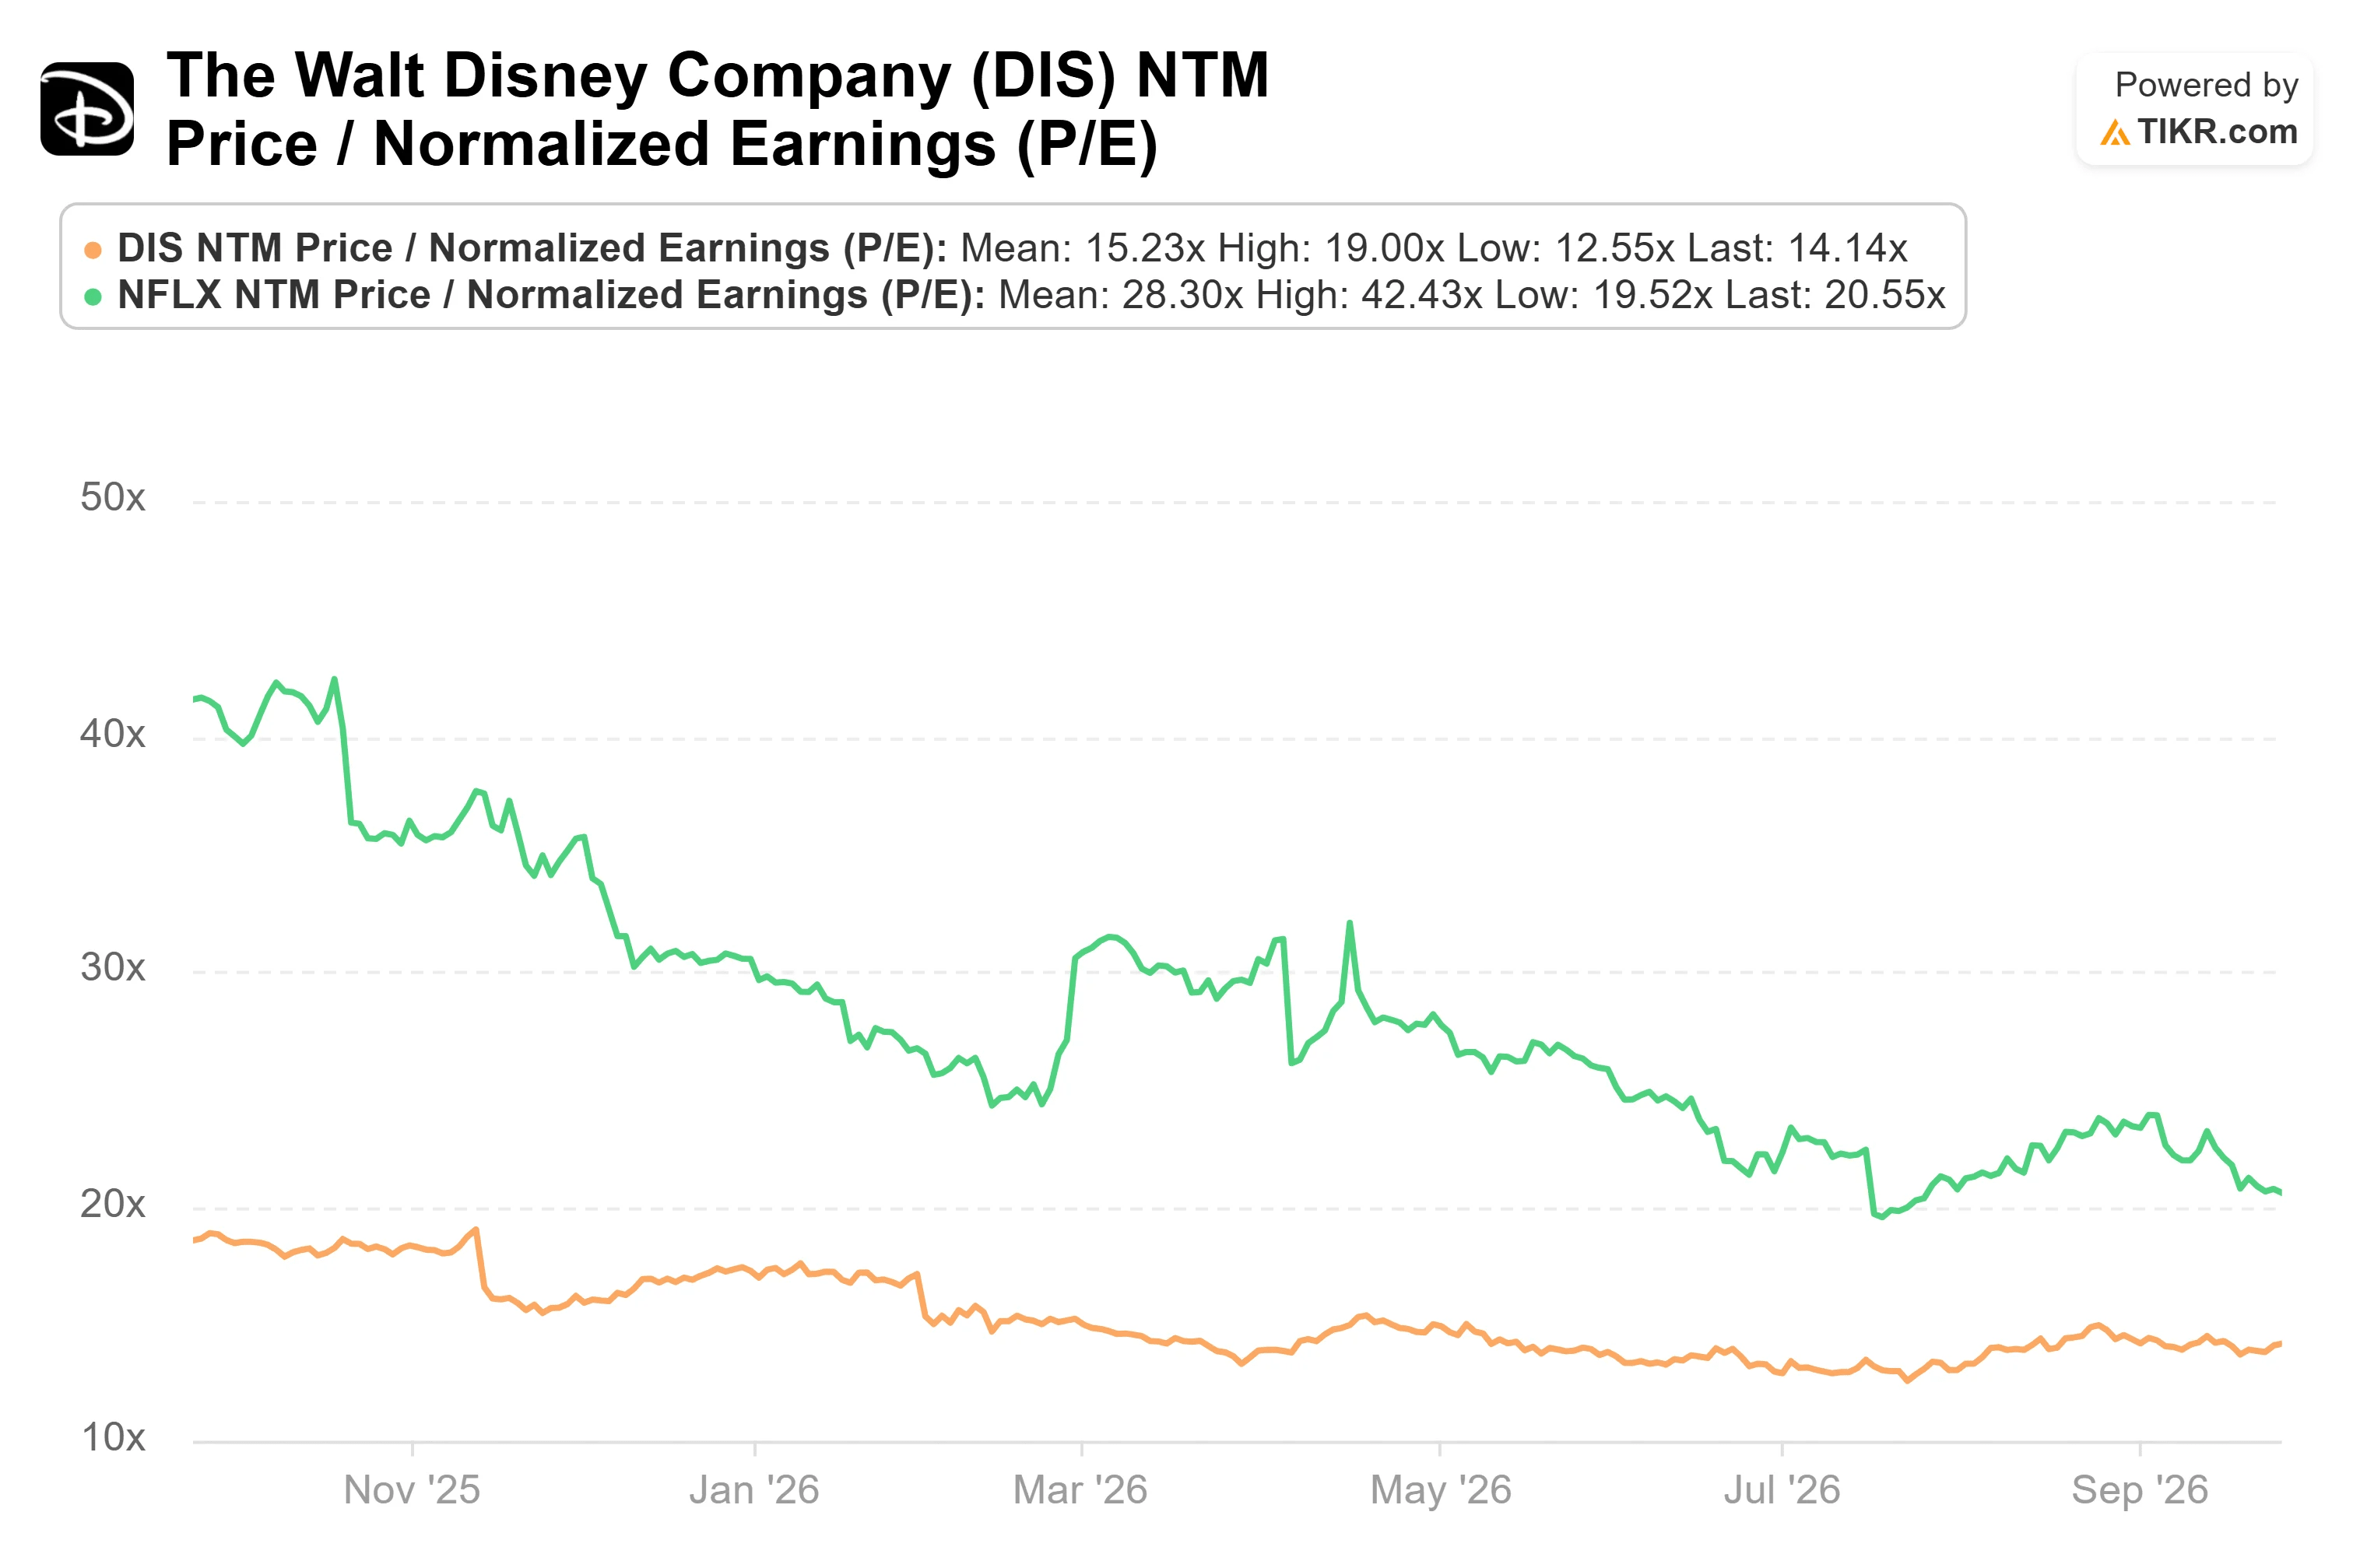
TIKRでディズニーが同業他社と比較してどのようにパフォーマンスしているか見る (無料!) >>>
TIKR アドバンストモデル分析
- 現在株価: $106.16
- 目標株価 (中間ケース): ~$152
- 潜在トータルリターン: ~43%
- 年率化IRR: ~9% / 年
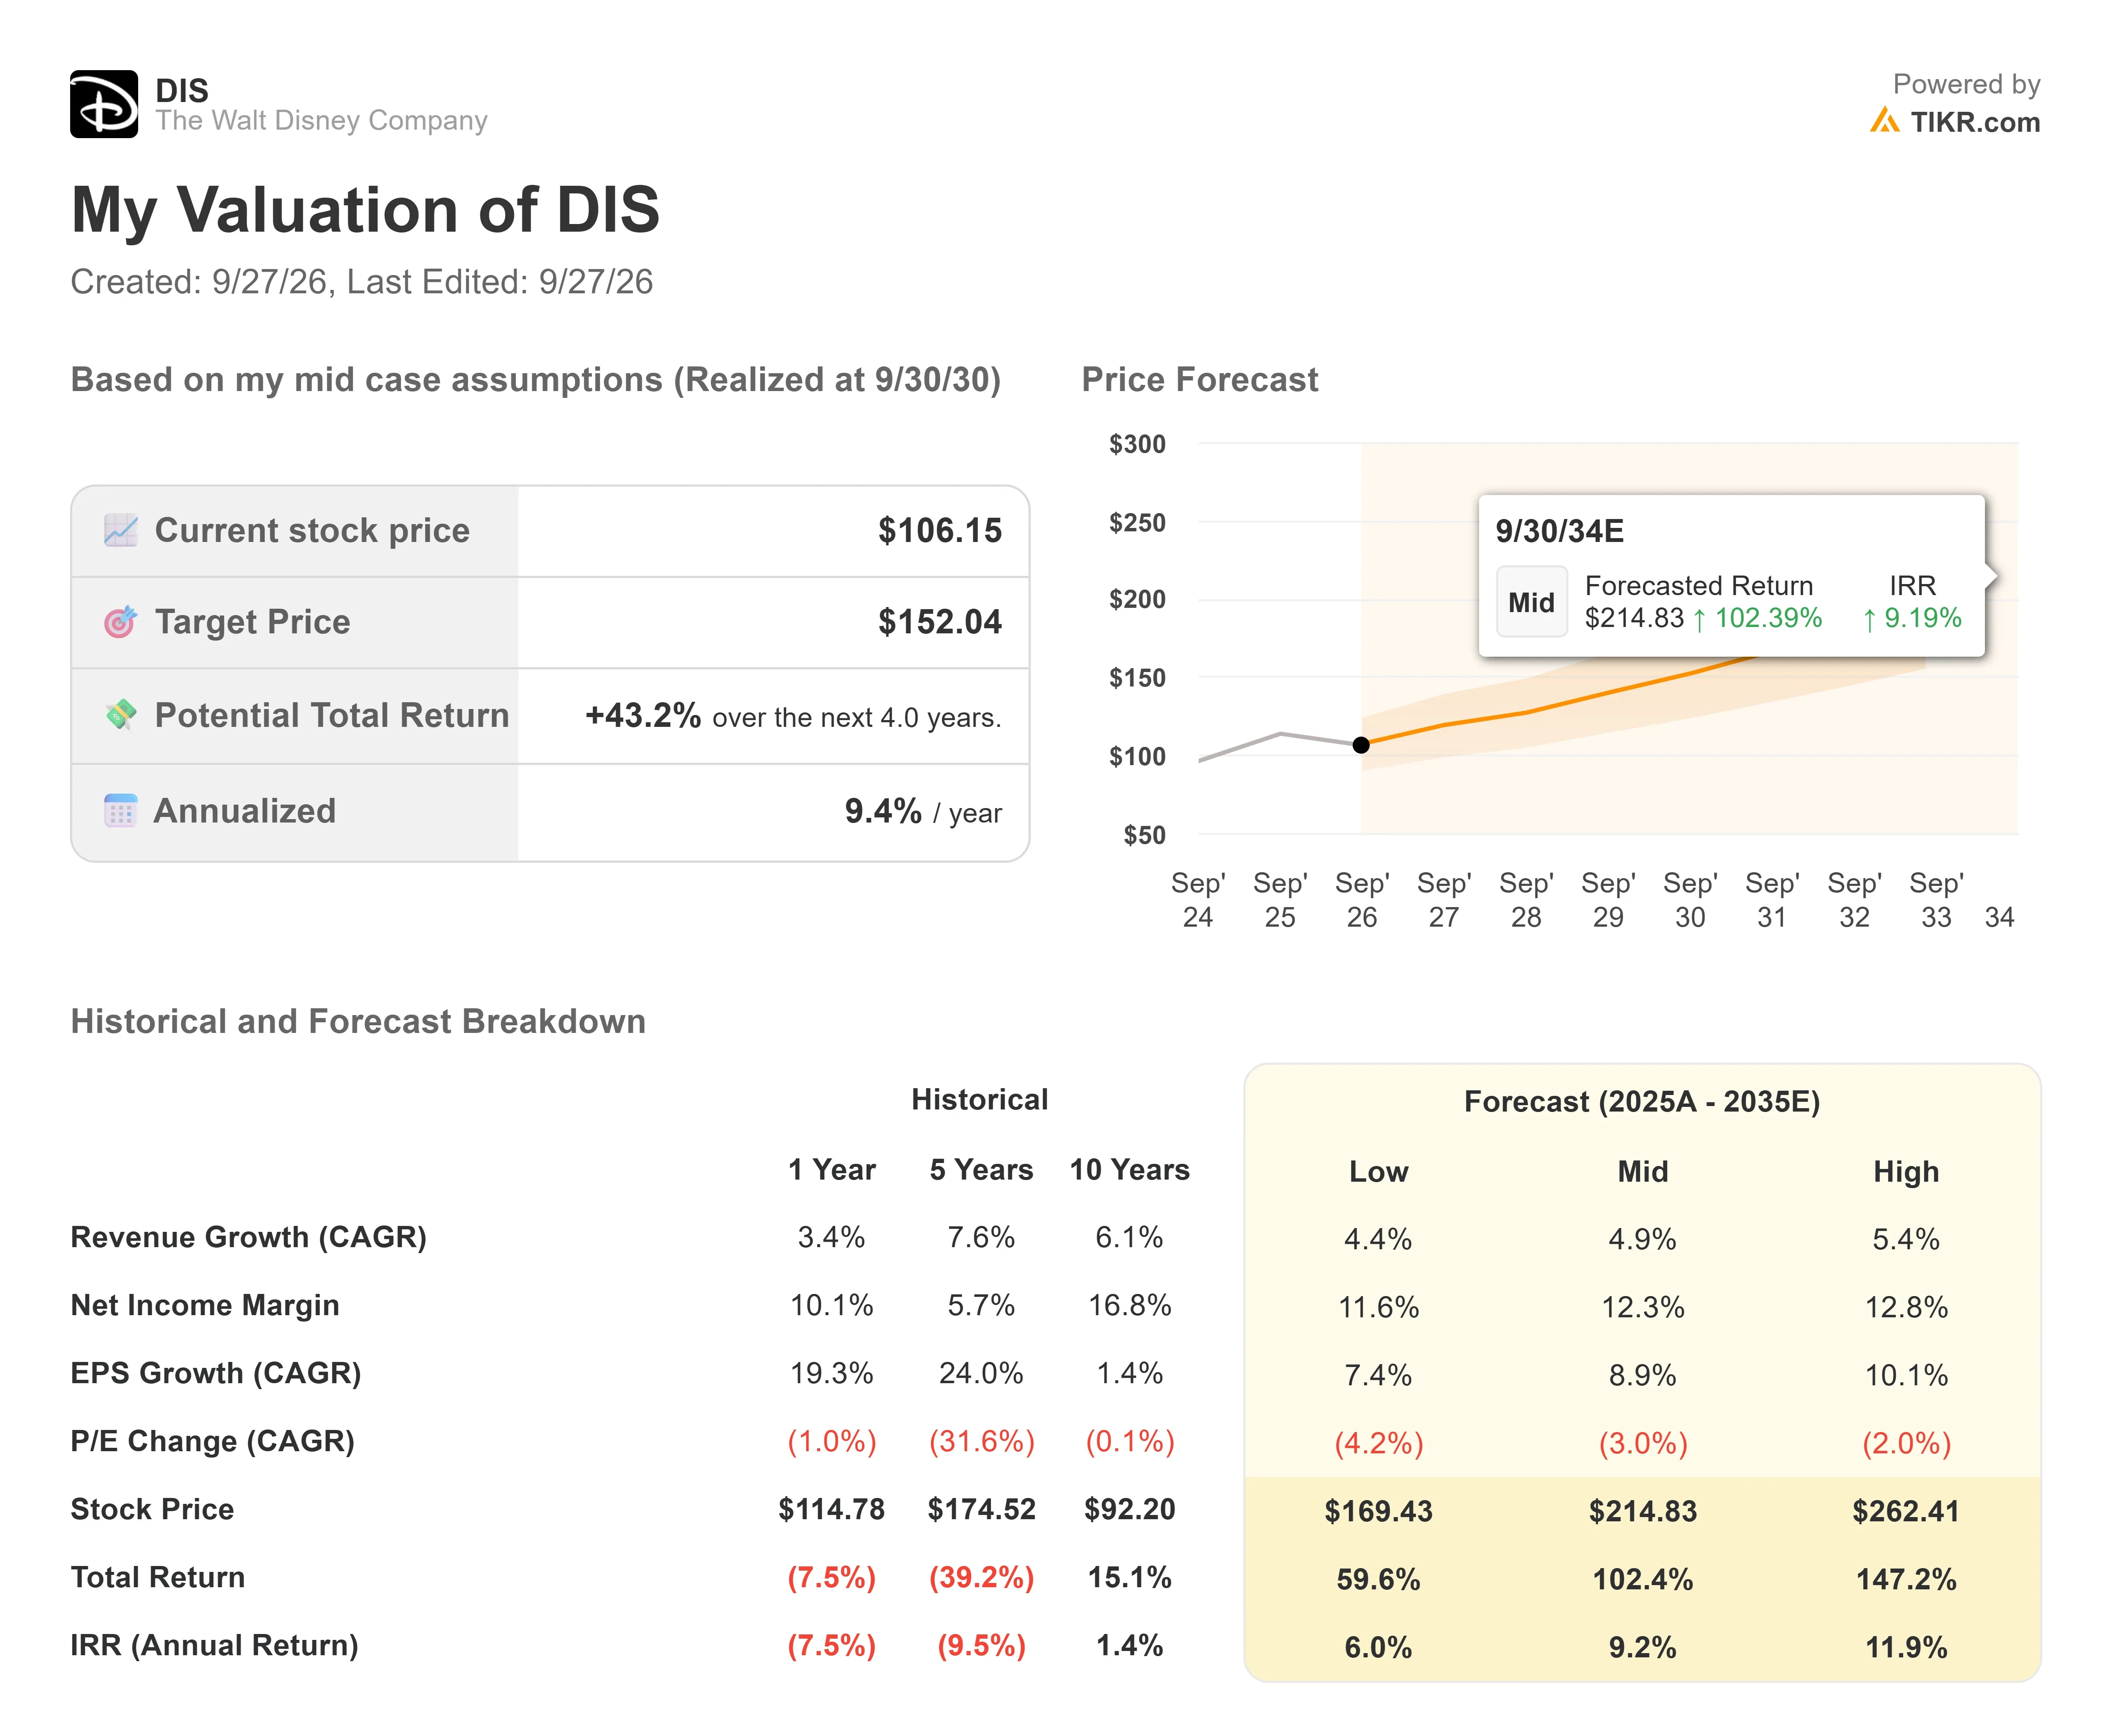
アナリストの成長予測とディズニー株の目標株価を見る (無料!) >>>
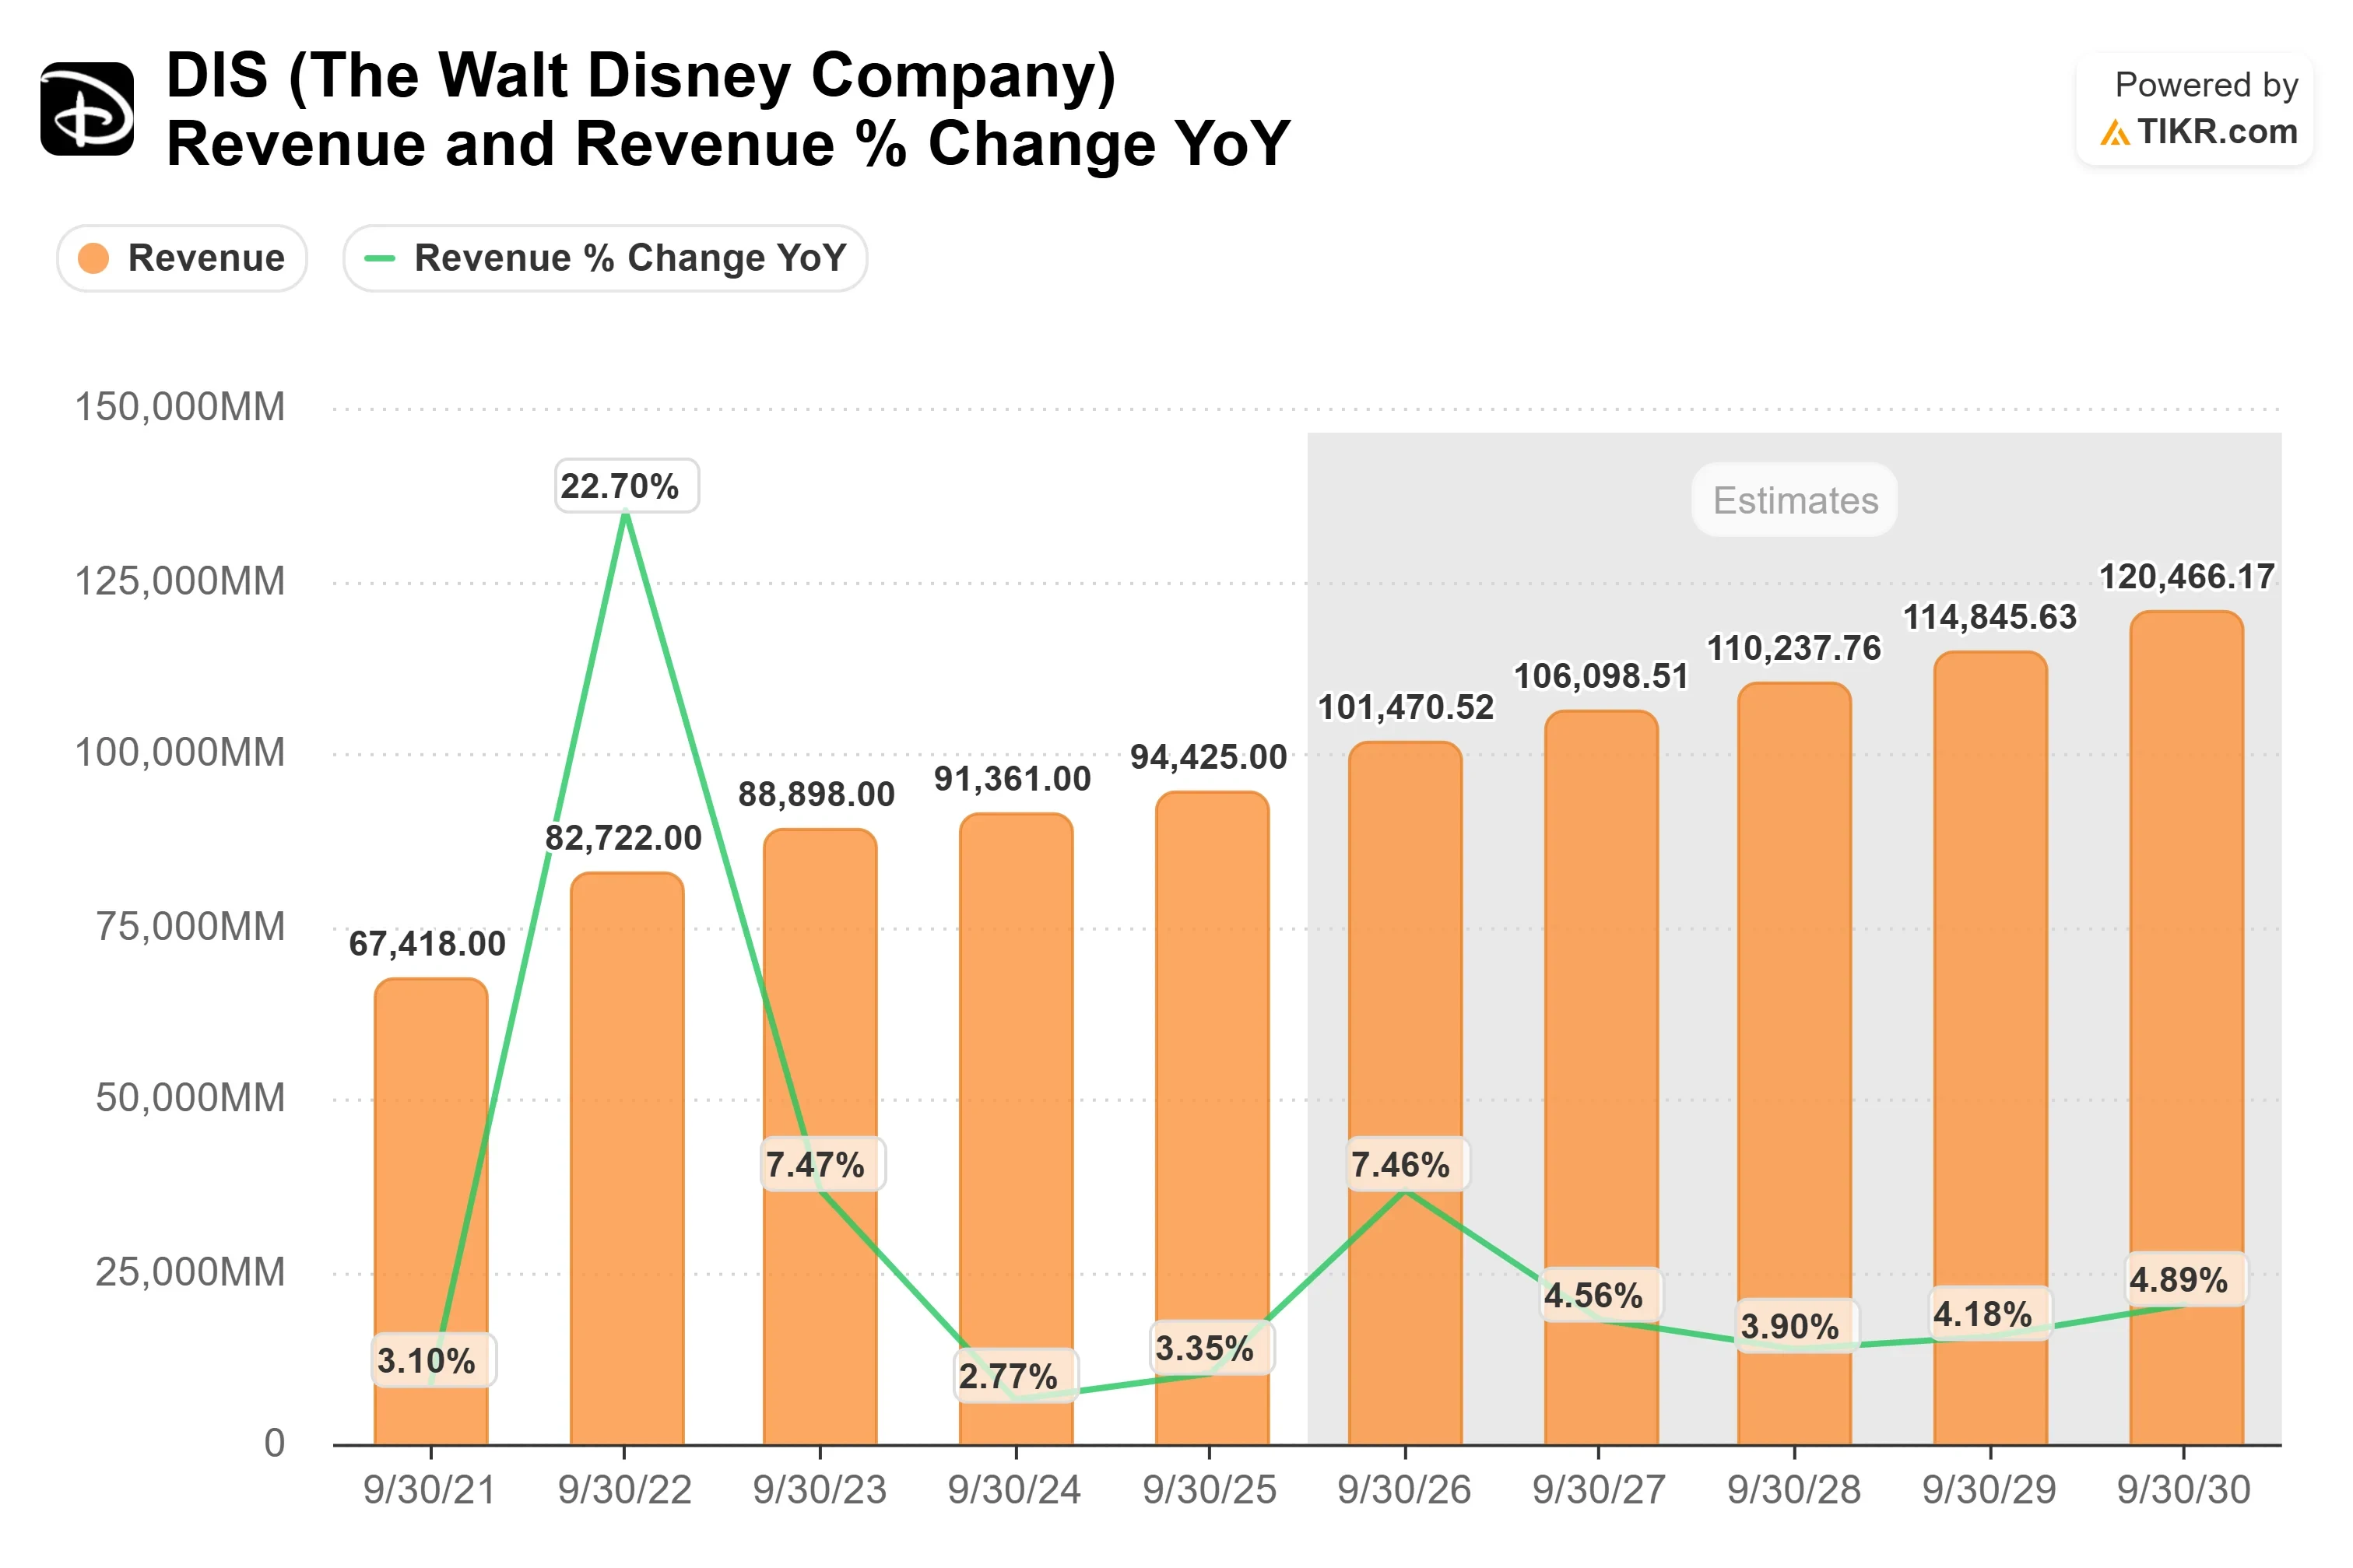
中間ケースの仮定の下では、TIKRモデルはディズニー株を2030年9月30日までに約$152と予測しており、$106.15の参入価格から約43%のトータルリターン、または年率約9%に相当します。モデルの2025年から2035年の予測期間全体において、中間ケースは年間約5%の収益成長と、約12%の純利益率を想定しています。これは過去1年間の3.4%および10.1%から上昇しています。
ストリーミング価格設定とエクスペリエンス(体験型施設)の収容力が最も明確な収益ドライバーです。クルーズについては、ジョンストンは「現在、我々が持つすべての需要を満たすことはできません」と述べています。コスト削減が利益率のレバーであり、主なリスクはコンテンツ支出と軟調な広告単価が価格上昇を上回ることです。
中間ケースよりも速い収益成長はリターンを押し上げます。モデルが想定するものよりも低い出口倍率(エグジット・マルチプル)は、利益が維持されたとしてもリターンを削減します。
結論
既存の加入者は、次の月額請求書でより高い価格を目にすることになります。10月初旬に終了する53週の会計年度において、11月中旬に予定される第4四半期決算では、この値上げの影響はほとんど反映されない一方で、実写版『モアナ』の興行収入の不振も反映されるでしょう。
2月初旬頃に予定される第1四半期決算が試金石となります。SVODの営業利益額が増加し、利益率が二桁を維持すれば、ジョンストンのアプローチを支持する材料となります。解約率に関する弱気なコメントや広告単価の低下は、値上げがコンテンツを上回ったことを示すシグナルとなるでしょう。
億万長者投資家が何を買っているか見て、スマートマネーを追いかけよう。TIKRで。
ディズニーに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ディズニーを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する収益と利益、時系列でのバリュエーション倍率の動き、目標株価が上昇傾向か下降傾向かがわかります。
無料のウォッチリストを作成して、ディズニーとあなたが注目している他のすべての銘柄を追跡できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているか見て 、スマートマネーを追いかけよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!