フォード株の主要統計
- 現在株価: $12.71
- 目標株価 (中間シナリオ): ~$19
- アナリスト平均目標株価: ~$16
- 潜在トータルリターン: ~50%
- 年率化IRR: ~10% / 年
新登場: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう (無料です) >>>
何が起きたのか?
フォード・モーター・カンパニー (F) は、ロイターが入手した内部メモによると、ディアボーン・トラック工場の全生産クルーを9月24日から29日まで停止すると発表した。9月25日、ロイターがこの件を報じた日、フォードは0.87%上昇して$12.71で取引を終え、ゼネラル・モーターズ (GM) は約2.6%反発した。
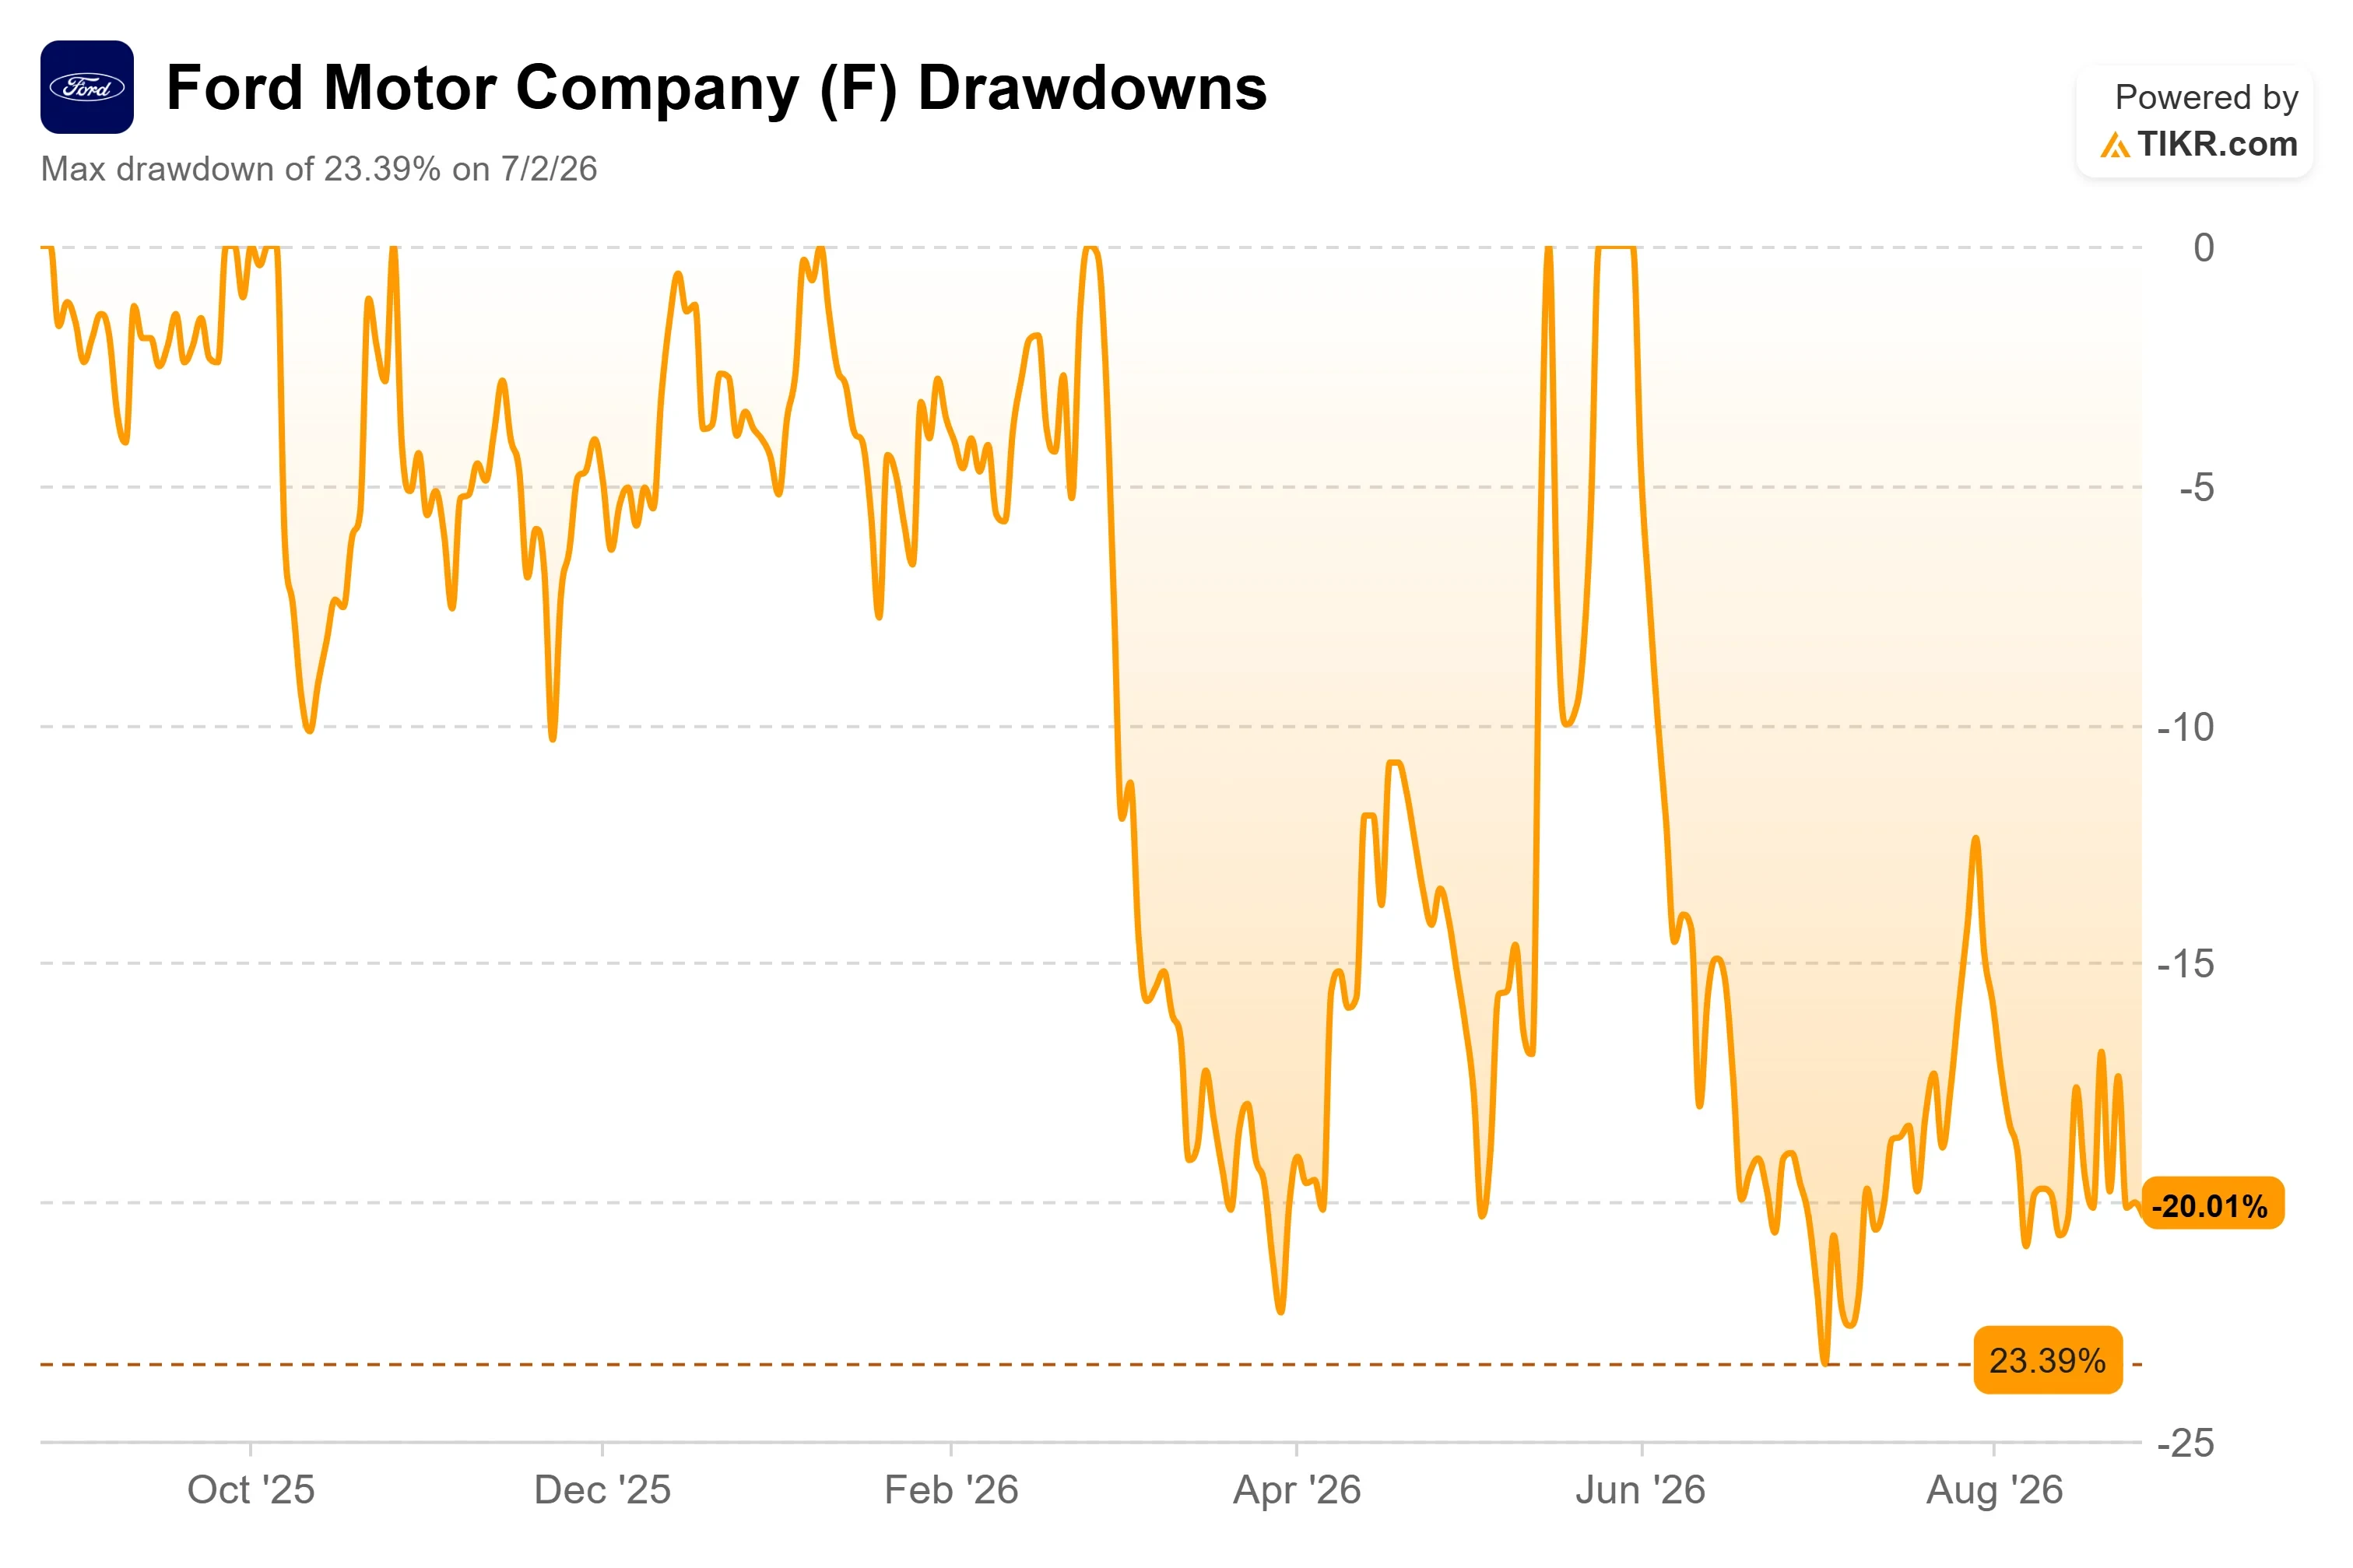
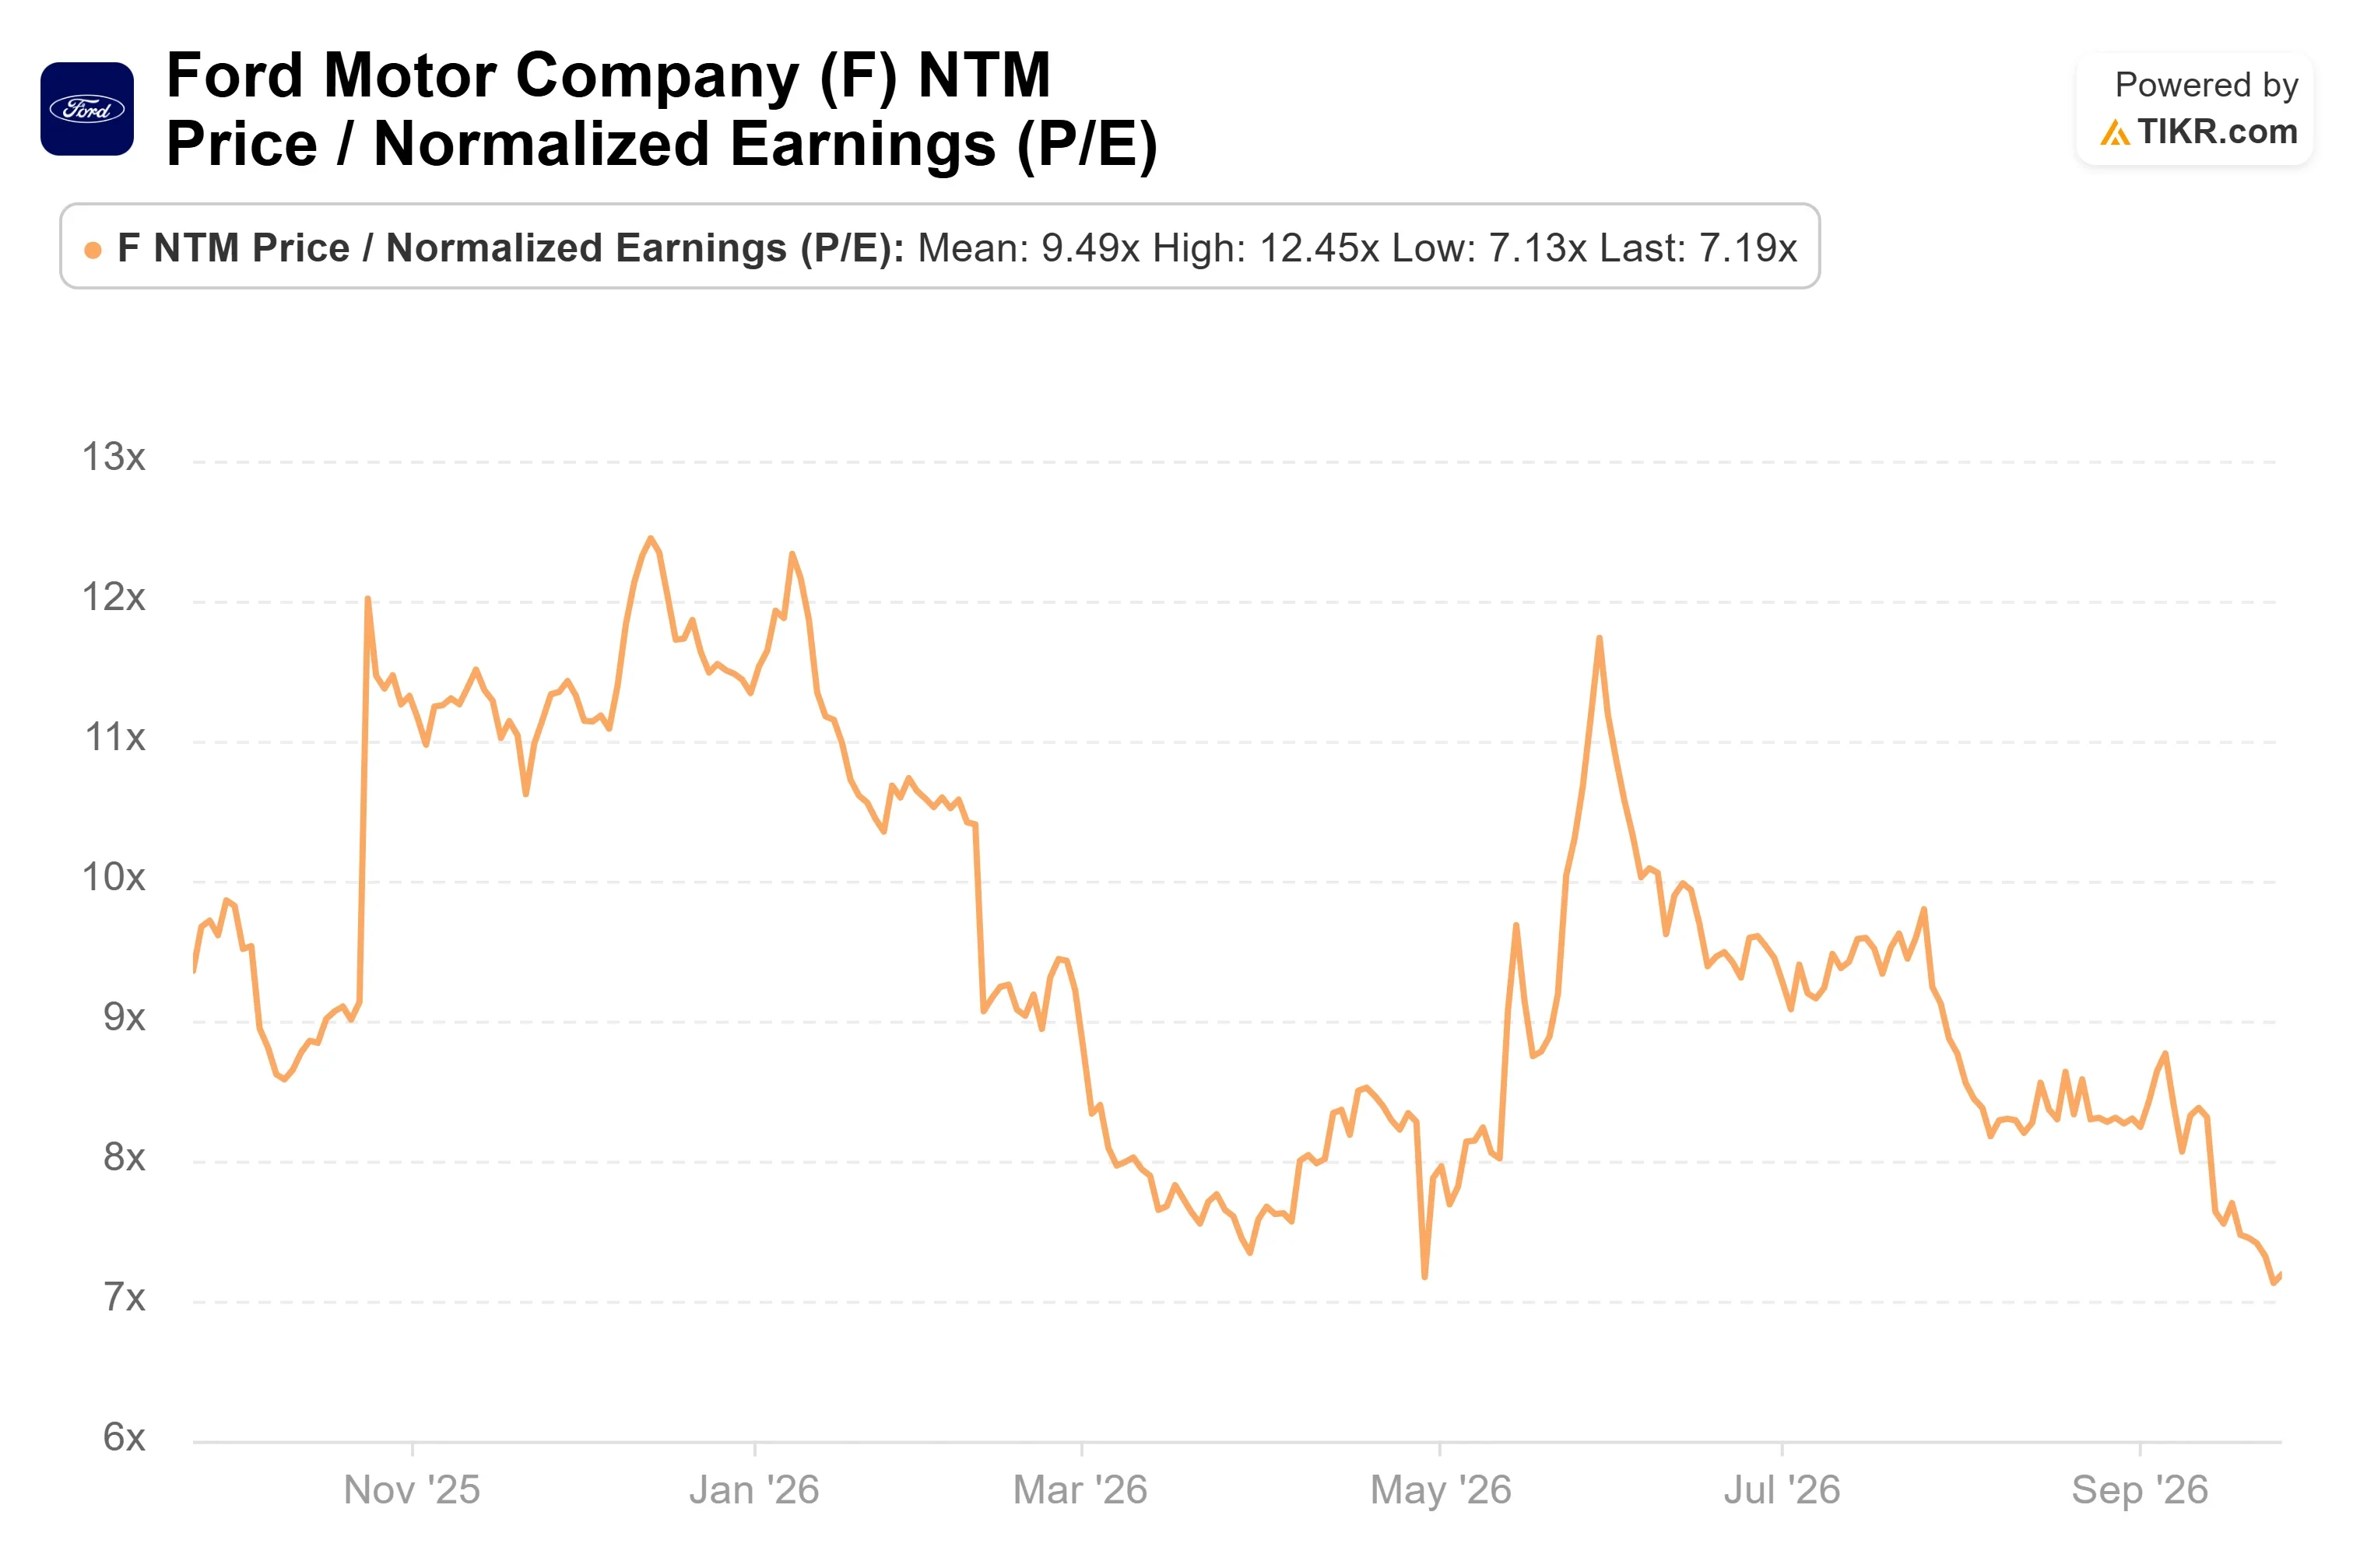
フォードの小幅な反発は、市場が生産停止を織り込んでいることを示唆しているが、この差が直接その影響によるものだと指摘する情報源はない。フォードのIR資料には、7月に設定された2026年の調整後EBITの業績見通しが100億ドルから110億ドルと記載されている。フォワードPERが約7倍の水準で、問題はF-150の1週間分の生産損失が株価にどれほどの影響を与えうるかだ。
生産停止はフォードのトラック復調を担う工場を直撃
関係者によると、同じ問題でカンザスシティ組立工場もシフトを失い、ケンタッキー・トラック工場は他の場所での損失を補うために生産を増強した。原因については見解が分かれている。ロイターの情報源によると、このサプライヤー問題は2025年後半からFシリーズの生産を制限してきたノベリスのアルミニウム不足とは無関係だという。一方で、 UAWローカル249の幹部はデトロイト・フリー・プレスに対し、アルミニウムが原因と疑っていると述べた。フォードはサプライヤーの混乱についてコメントしないとしている。
フォードは2026年にF-150を45,000台以上追加生産する目標で、ディアボーンに第3クルーを追加した。これは、計画していたFシリーズ・トラックの追加生産5万台超の一部だ。広報担当者は8月時点でもこの目標を引用していた。第2四半期決算説明会で、CFOのシェリー・ハウスは次のように述べた。「スーパーデューティとFシリーズが今年後半に本格的に復帰する予定です」。
ハウスは7月28日の決算説明会で、米国の在庫を小売日数換算で52日とし、フォードの目標範囲55~65日を下回っていると述べた。ロイターによると、フォードの米国販売台数は8月までに約10%減少し、Fシリーズは11%減少した。
フォード株の過去の実績と将来予測を見る (無料です!) >>>
予想は上昇、一方でPERは7倍に低下
TIKRのデータによると、フォードのフォワードPERは、株価が8.6%下落する中で、6月30日の約9倍から9月25日の約7倍に低下した。 NTM(今後12ヶ月)の正規化 EPS予想(ローリング・ウィンドウ)は約$1.47から約$1.77に上昇した。固定年度の予想も上昇している:コンセンサス売上高予想は6月30日以降、2026年で1.01%、2027年で2.21%上昇した。フォードは依然としてGMの約6倍よりも高い水準で取引されているため、割安感はフォード自身の最近の歴史との比較によるものだ。
アナリスト平均目標株価は約$15から約$16に上昇した。18ある目標株価のうち最も低い約$12.80でさえ、9月25日の終値よりも高い水準にあるが、レーティングは「ホールド」が大半を占めている:買い5、アウトパフォーム3、ホールド12、売り1、意見なし1。
特別損失(第2四半期の36億ドル、大半が非現金のBlueOval SK関連損失を含む)を経て、トラリリングGAAP EPSは-$1.86となっている。7倍のPERは調整後のフォワード利益に基づいている。
TIKRでフォードが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKR アドバンスト・モデル分析
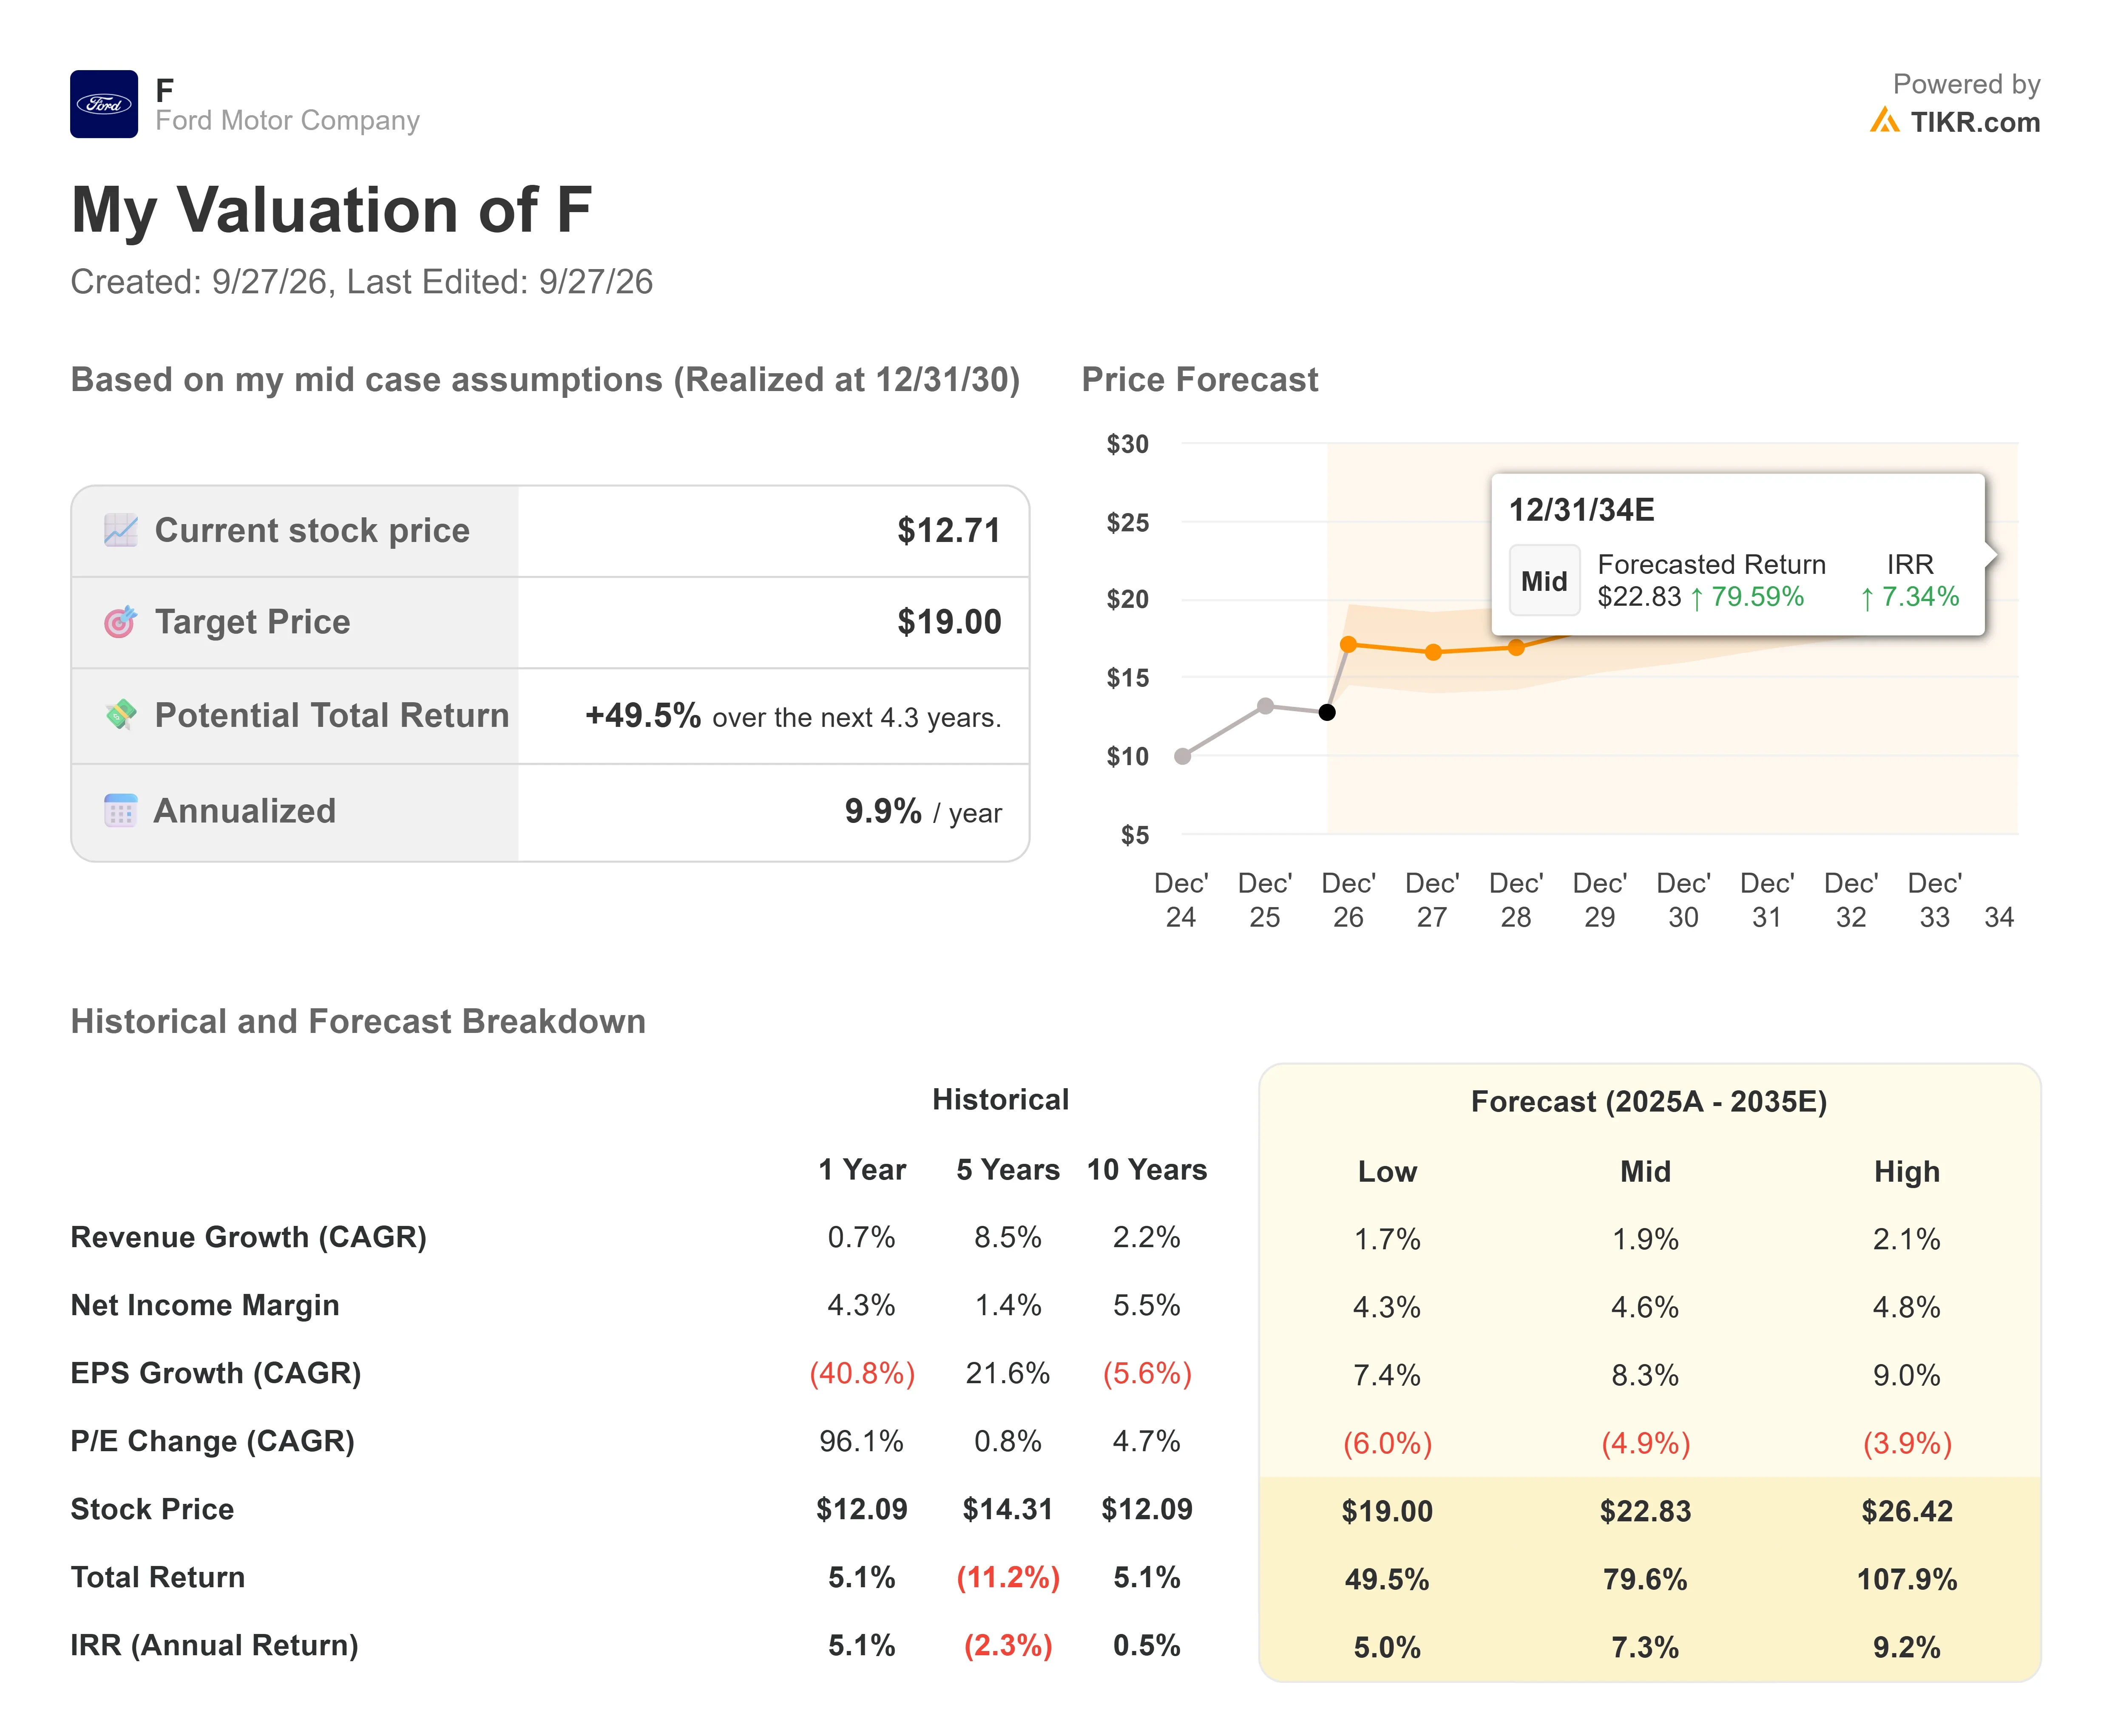
- 現在株価: $12.71
- 目標株価 (中間シナリオ): ~$19
- 潜在トータルリターン: ~50%
- 年率化IRR: ~10% / 年
フォード株のアナリスト成長予想と目標株価を見る (無料です!) >>>
TIKRの中間シナリオ(予測ではなくシナリオ)は、2030年12月31日までに約$19を指し示している。これは$12.71からのトータルリターンが約50%、年率約10%に相当する。TIKRのコンセンサス予想はそのために必要な条件を示しているが、2030年の売上高はわずか2人のアナリストの予想に基づいている:
- 売上高: 2026年は約1,770億ドル、2030年までに約2,090億ドルに上昇。Fシリーズの生産量回復と、延期されていたスーパーデューティのフリート注文が原動力となり、フォード・プロが後半に挽回すると見込まれている。
- マージン: EBITマージンは同期間に約6%から約7%に上昇。2026年にフォードが期待する材料費と保証費用の10億ドルの削減が寄与する。
- マルチプル: $19は、コンセンサスが予想する2030年の正規化EPS $3.18の約6倍に相当する。これは現在の7倍を下回るため、目標達成にはマルチプルの再評価は必要ない。
主なリスクは、フォードの最重要車種での生産損失が繰り返されることだ。上振れ要因は、利益が成長する間、マルチプルが7倍近辺を維持することだ。下振れ要因は、業績見通しの下方修正により利益ベースが低下することだ。
10月の試練は100億ドルの下限
フォードの第3四半期決算(決算カレンダーでは10月下旬と予想)がチェックポイントとなる。TIKRのコンセンサスは2026年EBITを約103億ドルと見ており、業績見通し範囲の下半分にある。業績見通し範囲が再確認されれば、ディアボーンでの生産停止は一時的なものと評価される。100億ドルを下回る下方修正は、7倍でさえ十分に悲観的ではなかったことを示唆する。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーを追いかけよう。
フォードに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
フォードを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する売上高と利益、バリュエーション・マルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたは、フォードとあなたが注目している他のすべての銘柄を追跡するための無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているか見て 、スマートマネーを追いかけよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!