主なポイント
- コストコの年会費収入は、2021年度の38億8000万ドルから2025年度の53億2000万ドルに増加し、最も急速な成長は2024年9月の会費値上げ後に訪れた。
- その会費値上げの効果は現在完全に循環し終えており、今後の会費収入の成長は新規会員とエグゼクティブ会員へのアップグレードに依存することになる。第4四半期の会費収入成長率は6.8%だった。
- 営業利益は2026年度に約12.5%成長し、コストコのフォワードP/Eは1年前の48.66倍から40.53倍に低下した。
コストコの年会費エンジンは値上げ効果が終わり、評価額もリセットされる。 TIKRでコストコの年会費収入を無料で確認 →
コストコの会費値上げ効果は終了
9月24日のコストコの第4四半期決算説明会の途中、関税還付とフードコートのチュロス復活の話題の間に、CFOのゲイリー・ミラーチップは見落とされがちな発言をした:「第4四半期は、年会費値上げによる前年比の恩恵が見られる最後の四半期となります。」
この発言が重要なのは、コストコの収益構造に理由がある。倉庫店舗は食料品、ガソリン、テレビなどを薄利で販売し、会員カードが利益の多くを生み出している。2025年度、コストコは約104億ドルの営業利益のうち、年会費として53億2000万ドルを計上した。これは営業利益のほぼ半分に相当する。
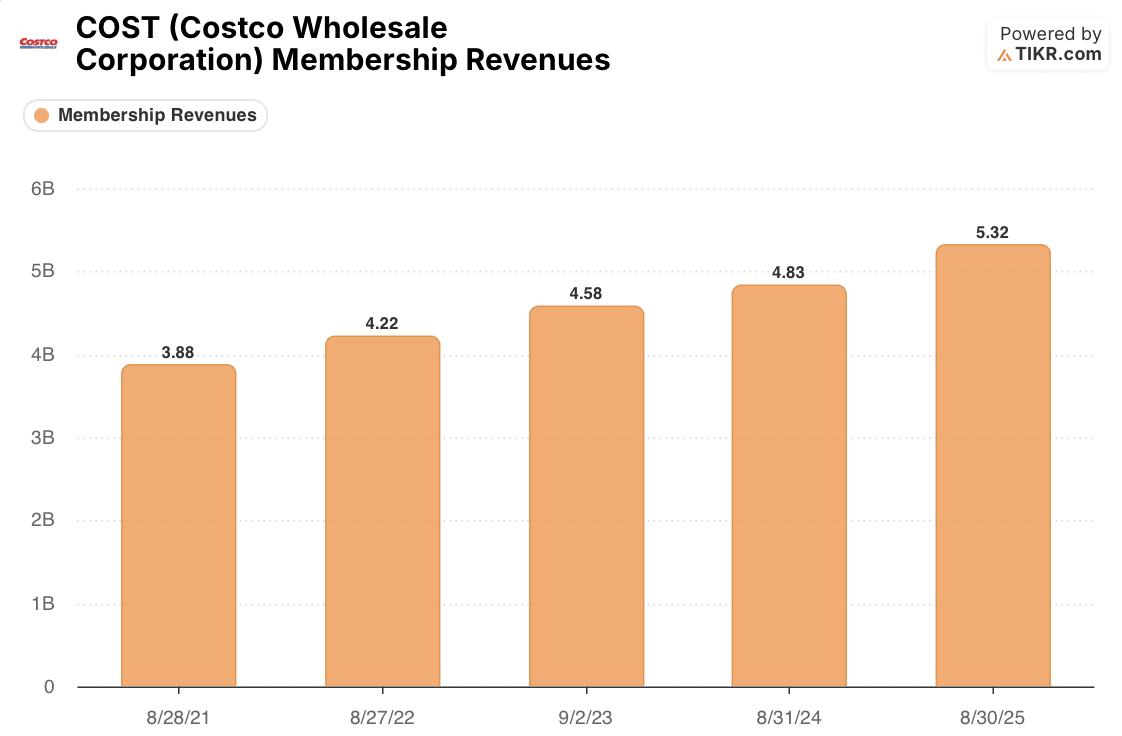
5年間のチャートは、このエンジンが通常どのように稼働するかを示している。年会費収入は2022年度に8.8%、2023年度に8.5%成長した(2023年度は1週多い年)。値上げ前の最後の完全年度である2024年度までに、成長率は5.5%に鈍化した。これは、1週多い年を乗り越えたことと、年会費が48億3000万ドルに達したことが部分的に影響している。
その後、2024年9月に米国とカナダでの会費値上げが発効した。コストコは年会費を会員年度ごとに認識するため、その恩恵は2つの会計年度に分散した。年会費収入は2025年度に10.1%増の53億2000万ドルに跳ね上がり、四半期決算から2026年度は約59億ドル(約11%増)と推計される。
この押し上げ効果は今や終わった。値上げは第4四半期の年会費成長率に1%未満しか寄与せず、見かけ上の成長率は7.3%に減速した。値上げと為替の影響を除くと、年会費収入は6.8%成長し、これは過去2年間の二桁成長というよりは、2024年度のペースに近い。
この6.8%の中身は均一ではない。有料会員総数は3.8%増の8410万人に増加したが、これはTruistのスコット・シッカレリが決算説明会で指摘したように、8四半期連続で成長が鈍化している。年会費の高いエグゼクティブ会員数は9.4%増の4230万人に増加した。新規入会よりもアップグレードがより多くの役割を果たしており、ミラーチップは最近の成長率を「おそらく我々が期待する典型的な水準」と呼んだ。
コストコの倉庫店舗がより多くの重荷を背負う
もし年会費がすべてのストーリーだったなら、営業利益もそれに合わせて鈍化していただろう。しかし、そうはならなかった。
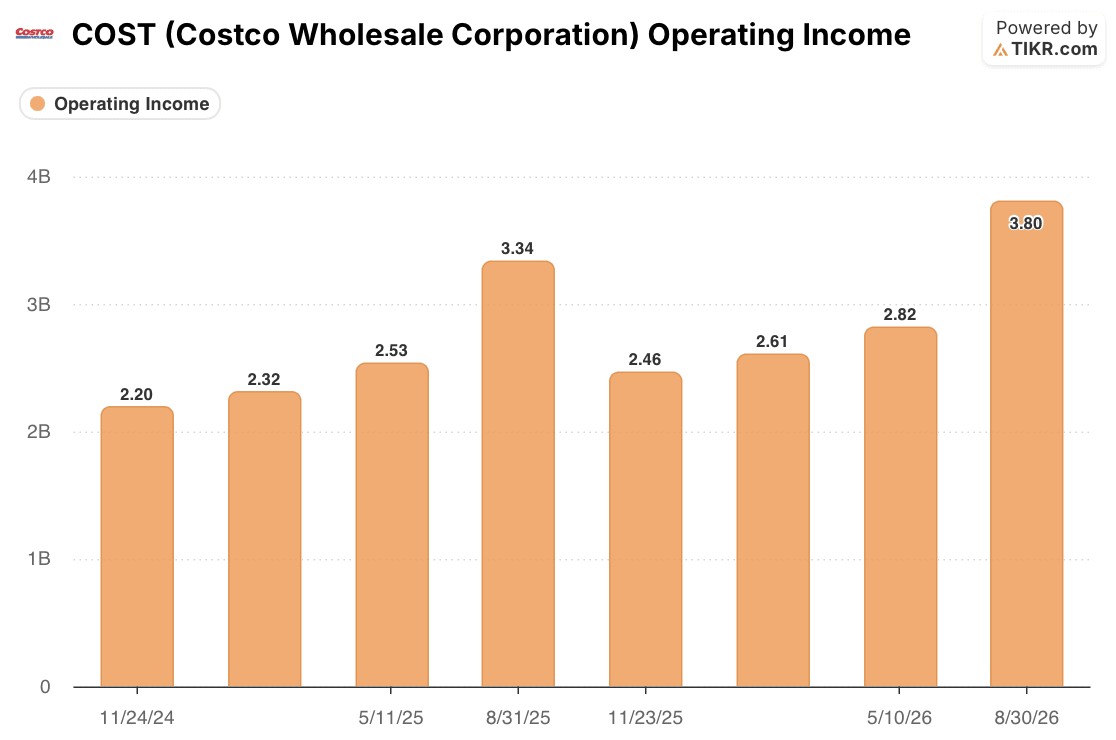
営業利益は2025年度の約104億ドルから2026年度の約117億ドルへと約12.5%増加し、四半期ごとに前年比で増加した。第4四半期は33億4000万ドルから38億ドルに達した。年会費を除くその他の営業利益は、この四半期に約20%成長した。
この数字には注意点がある。IEEPA関税還付による9ベーシスポイントの粗利益率への純益が含まれており、コストコはこれを非経常的としている。それでも根本的な改善は本物に見える:関税効果を除くと、コア・オン・コアの利益率は18ベーシスポイント上昇し、サプライチェーンの効率化と、食肉、ベーカリー、デリ部門での労働生産性の向上が寄与した。
コストコの商品利益は、年会費成長の鈍化とともに加速した。 TIKRでコストコの四半期営業利益を無料で比較 →
なぜ株価収益率が先に下落したのか
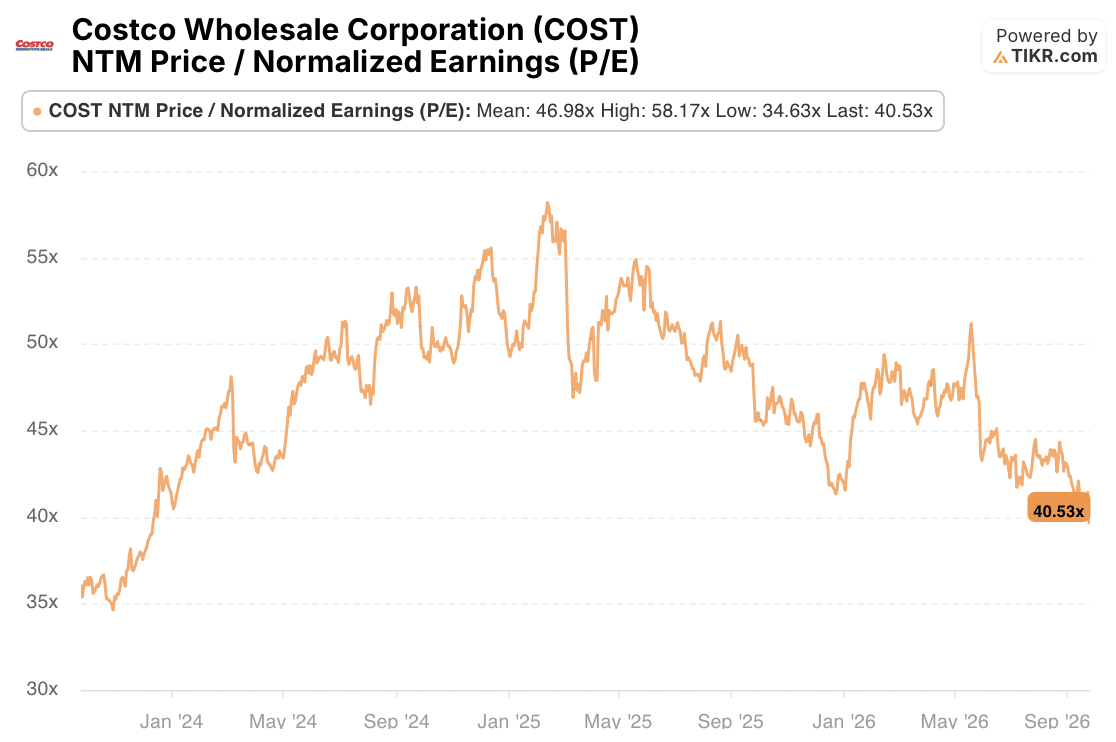
コストコの評価額は過去1年間ですでにリセットされつつあった。NTM P/Eは2025年8月末時点で48.66倍、金曜日の終値922.77ドル時点では40.53倍であり、3年ぶりの高値58.17倍から下落し、平均値の46.98倍を下回っている。同日、決算発表後、株価が2.93%上昇したにもかかわらず、複数の証券会社が目標株価を引き下げた。
この株価収益率の低下は、事業の弱体化に対する判断というよりは、年会費エンジンの減速へのリセットのように見える。年会費収入は値上げなしでも約7%成長しており、米国とカナダでの更新率は92.3%に微増し、商品利益率は拡大している。
しかし、40倍という水準は依然として、倉庫店舗が追加の仕事を続けることを前提としており、その仕事の一部は一時的なものだ。関税還付は2027年度の業績にも流入し続けるが、コストコはその大半を価格引き下げに再投資する計画だ。また、設備投資も64億ドルから約75億ドルへと増加する見込みである。
最もクリーンなテストは、会費値上げ効果が全くない初めての四半期となる、2027年度第1四半期決算だ。もし年会費収入が6.8%という有機的成長ペースに近い水準を維持し、エグゼクティブ会員の成長が有料会員総数の成長を大きく上回り続けるなら、より低い株価収益率は、より安定した資本を複利で増やす企業(compounder)に対する適正な価格に見えるだろう。もし年会費成長率が2024年度の5.5%付近に後退するなら、倉庫店舗はさらに多くの重荷を背負う必要が出てくる。
コストコの評価額は、年会費成長がリセットされる中で利益率に依存している。 TIKRでコストコのフォワードP/Eと年会費収入を無料で追跡 →
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!