


主なポイント
- シティグループは2026年上半期に116億2000万ドルの純利益を計上し、前年同期の80億8000万ドルから約44%増加、収益は約14%増加しました。
- 7月、シティは上半期のRoTCEが13.1%であったにもかかわらず、通期のRoTCE目標を10%から11%のまま据え置き、その発表会見中に株価は下落しました。9月、CFOのゴンサロ・ルケッティ氏は、シティはおそらく11%を上回る結果で終えるだろうと述べました。
- シティの株価純資産倍率(P/TBV)は6月下旬に1.47倍でピークを迎え、9月25日時点では1.33倍でした。これは、経営陣の通期RoTCE見通しがその後上方修正されたにもかかわらずの水準です。
シティの業績見通しは改善した一方で、その企業価値評価はピークから後退しました。 TIKRでシティグループの評価額の推移を無料で確認する →
好調な四半期決算にもかかわらずシティグループ株は下落
7月14日朝、シティグループ (C) は過去10年で最高の四半期収益を報告しました。純利益は58億ドル、RoTCEは13%に達し、5つの事業部門のうち4つで収益が二桁成長しました。その後、業績見通しのスライドが提示されると、会見の雰囲気は一変しました。
シティは通期のRoTCE目標を10%から11%のまま据え置きました。ウェルズ・ファーゴのアナリスト、マイク・メイヨー氏は声に出して計算しました:上半期が13%で通期が11%ということは、下半期は9%に近い数字が暗示されている、と。数問後、バンク・オブ・アメリカのエブラヒム・プーナワラ氏は、株価が5%下落していることに言及しました。
経営陣は、マクロ経済および市場環境の不確実性、マーケッツ部門収益の上半期から下半期への過去20%の減少傾向、そして状況が好調なまま続く場合に投資を前倒しする柔軟性を理由に挙げました。「我々は長期的な視点でプレイしている」とCEOのジェーン・フレイザー氏は述べました。しかし、投資家は警告と受け止めました。
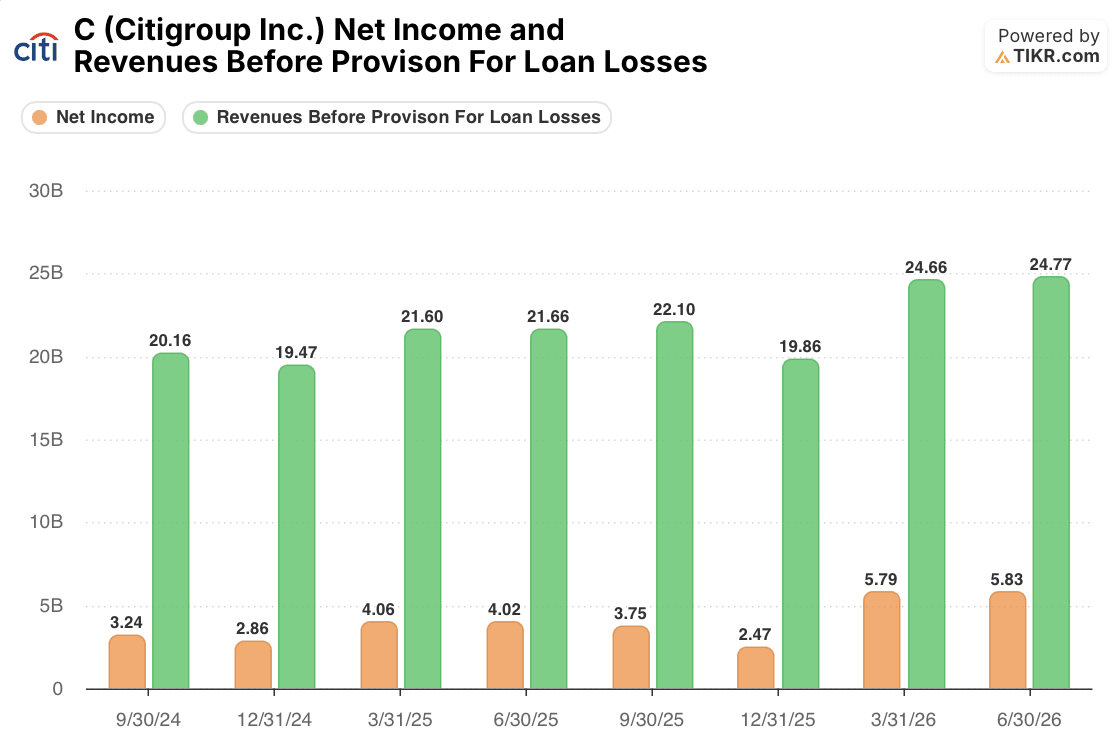
市場が繰り返すことができるか疑った上半期は、確かな前進でした。貸倒引当金控除前収益は2026年第2四半期に247億7000万ドルに達し、前年同期の216億6000万ドルから約14%増加しました。純利益は45%増の58億3000万ドルに増加しました。第1四半期も同様のストーリーでした:純利益は40億6000万ドルに対し57億9000万ドルでした。
このチャートはまた、より軟調な下半期が比較されるベースも示しています。2025年第3四半期と第4四半期に、シティは合計62億2000万ドルを稼ぎましたが、第4四半期は24億7000万ドルに落ち込みました。季節的な減速があったとしても、それは前年の控えめな実績と比較されることになります。
シティの純利益は第2四半期に45%急増した一方で、通期目標は据え置かれました。 TIKRでシティグループの四半期ごとの収益と純利益を無料で比較する →
上方修正は訪れたが、倍率はまだ追いついていない ― 今のところ
2か月後、9月14日のバークレイズ金融サービス・カンファレンスで、ルケッティ氏ははるかに自信に満ちた口調でした。第3四半期の勢いが見えてきた中で、彼はシティは通期のRoTCEが「11%を少し上回る」結果で終える可能性が高いと述べました。彼は、マーケッツ部門を除く純金利収入(NII)が5%から6%の範囲の上限またはそれ以上に、効率性比率(効率率)が60%をわずかに下回る水準に達すると予想しています。これらの予測にはすでに、下半期に前倒しされた約5億ドルの投資と退職金が含まれています。
言い換えれば、7月の慎重姿勢は、シティが現在ではより多くの支出をしながらも快適に乗り切れると見込んでいる下半期をカバーしていたのです。

企業価値評価は完全には追いついていません。シティの株価純資産倍率(P/TBV)は2025年6月末に0.93倍で取引され、2026年6月下旬に1.47倍でピークを迎えました。7月の会見後、この倍率は1.3倍を下回りました。9月25日の終値134.28ドル時点では、1.33倍でした。トレーリングP/Eは6月末の約17.4倍から約14.6倍に下落しましたが、この下落の一部は価格の下落ではなく、より高い利益ベースを反映したものです。
証拠は限定的な結論を支持します。シティの7月の業績見通しは、問題ではなく慎重さを反映したものであり、株価はその会見前の取引水準には戻っていません。これは自動的に割安であることを意味しません。1.33倍では、シティは1年前に抱えていた株価純資産倍率のディスカウントを大きく上回って取引されており、再生の多くはすでに株価に織り込まれています。
この上方修正はまた、9月の好調さにも依拠しています。ルケッティ氏は、第3四半期の投資銀行部門収益は低一桁増にとどまると予想し、四半期の最終数週間は「非常に重要である」と述べました。マーケッツ部門収益は急速に変動する可能性があり、より軟調な第4四半期と前倒しされた支出が組み合わされば、通期の収益率を11%近くに押し戻す可能性もあります。
次の試練は10月のシティの第3四半期決算報告です。重要な数字は、追加の5億ドルの支出が始まった後の四半期のRoTCEです。収益率が11%を快適に上回って維持されれば、7月の売りは経営陣の慎重姿勢の誤解として見えるでしょう。もし一桁台に近づくように下落すれば、市場の懸念は正当化されたことになります。
シティの株価倍率は、第3四半期決算を前に6月のピークを下回っています。 TIKRでシティグループの株価純資産倍率(P/TBV)を無料で追跡する →
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





