AMD株の主要統計
- 現在の株価: $630.63
- 目標株価(中間シナリオ): ~$2,390
- アナリスト平均目標株価: ~$619
- 潜在的なトータルリターン: ~279%
- 年率化IRR: ~37% / 年
新機能: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇幅を発見しよう(無料) >>>
何が起きたのか?
アドバンスト・マイクロ・デバイセズ(AMD)は、9月24日にバンク・オブ・アメリカから目標株価を100ドル引き上げられ、今回はサーバーCPUに焦点が当てられた。アナリストのVivek Arya氏は目標株価を620ドルから720ドルに引き上げ、買い評価を維持し、AIエージェントがCPUとGPUの需要を共に成長させると主張した。このレポートは、AMDが初めて時価総額1兆ドルを突破した9月21日の半導体株全般の約10%上昇から3日後に発表された。
AMDは9月25日に$630.63で取引を終え、前日比0.22%上昇し、2026年初めの水準からほぼ3倍となった。同社の経営陣は、AMDの投資家向け資料によれば、9月11日のゴールドマン・サックスのCommunacopiaカンファレンスでより大きな主張を行った。
AMDの1000億ドル規模のサーバー事業目標は、バンク・オブ・アメリカの予測に近い
BofAのモデルでは、サーバーCPUの売上高が2026年の約610億ドルから2030年には約2110億ドルに上昇するとされており、これはAMDが2030年に予測する2200億ドル規模の市場の5%以内の範囲にある。ゴールドマンでは、AMDの財務戦略・投資家関係担当コーポレートバイスプレジデントのMatthew Ramsay氏が、AMD会長兼CEOのLisa Su氏が、市場が成長するにつれてサーバー事業がその市場の50%以上を占めることを期待していると述べた。
Ramsay氏はさらに、「1000億ドル規模のサーバー事業を構築することを語るのは非常にエキサイティングだ」と付け加えた。これは公言された野望であり、業績見通しではない。アマゾンは5月にAMDのTurinベースのインスタンスをRDS for SQL Serverデータベースサービスに追加した。AMDのコンピュート&エンタープライズAI事業を統括するDaniel McNamara氏は、「その理由はパフォーマンスだ」と述べている。
9月24日、Akamai TechnologiesはAnthropicからCPUワークロード向けに116億ドル、7年間のコミットメントを開示した。これは特定の条件下でいずれかの側が終了できる契約である。Akamaiが直接の受益者であり、チップ供給者は明らかにされていないため、これはAkamaiとのCPU契約であり、AMDへの発注ではない。

予想PER57倍のAMD、ギガワットあたりCPU数は開示せず
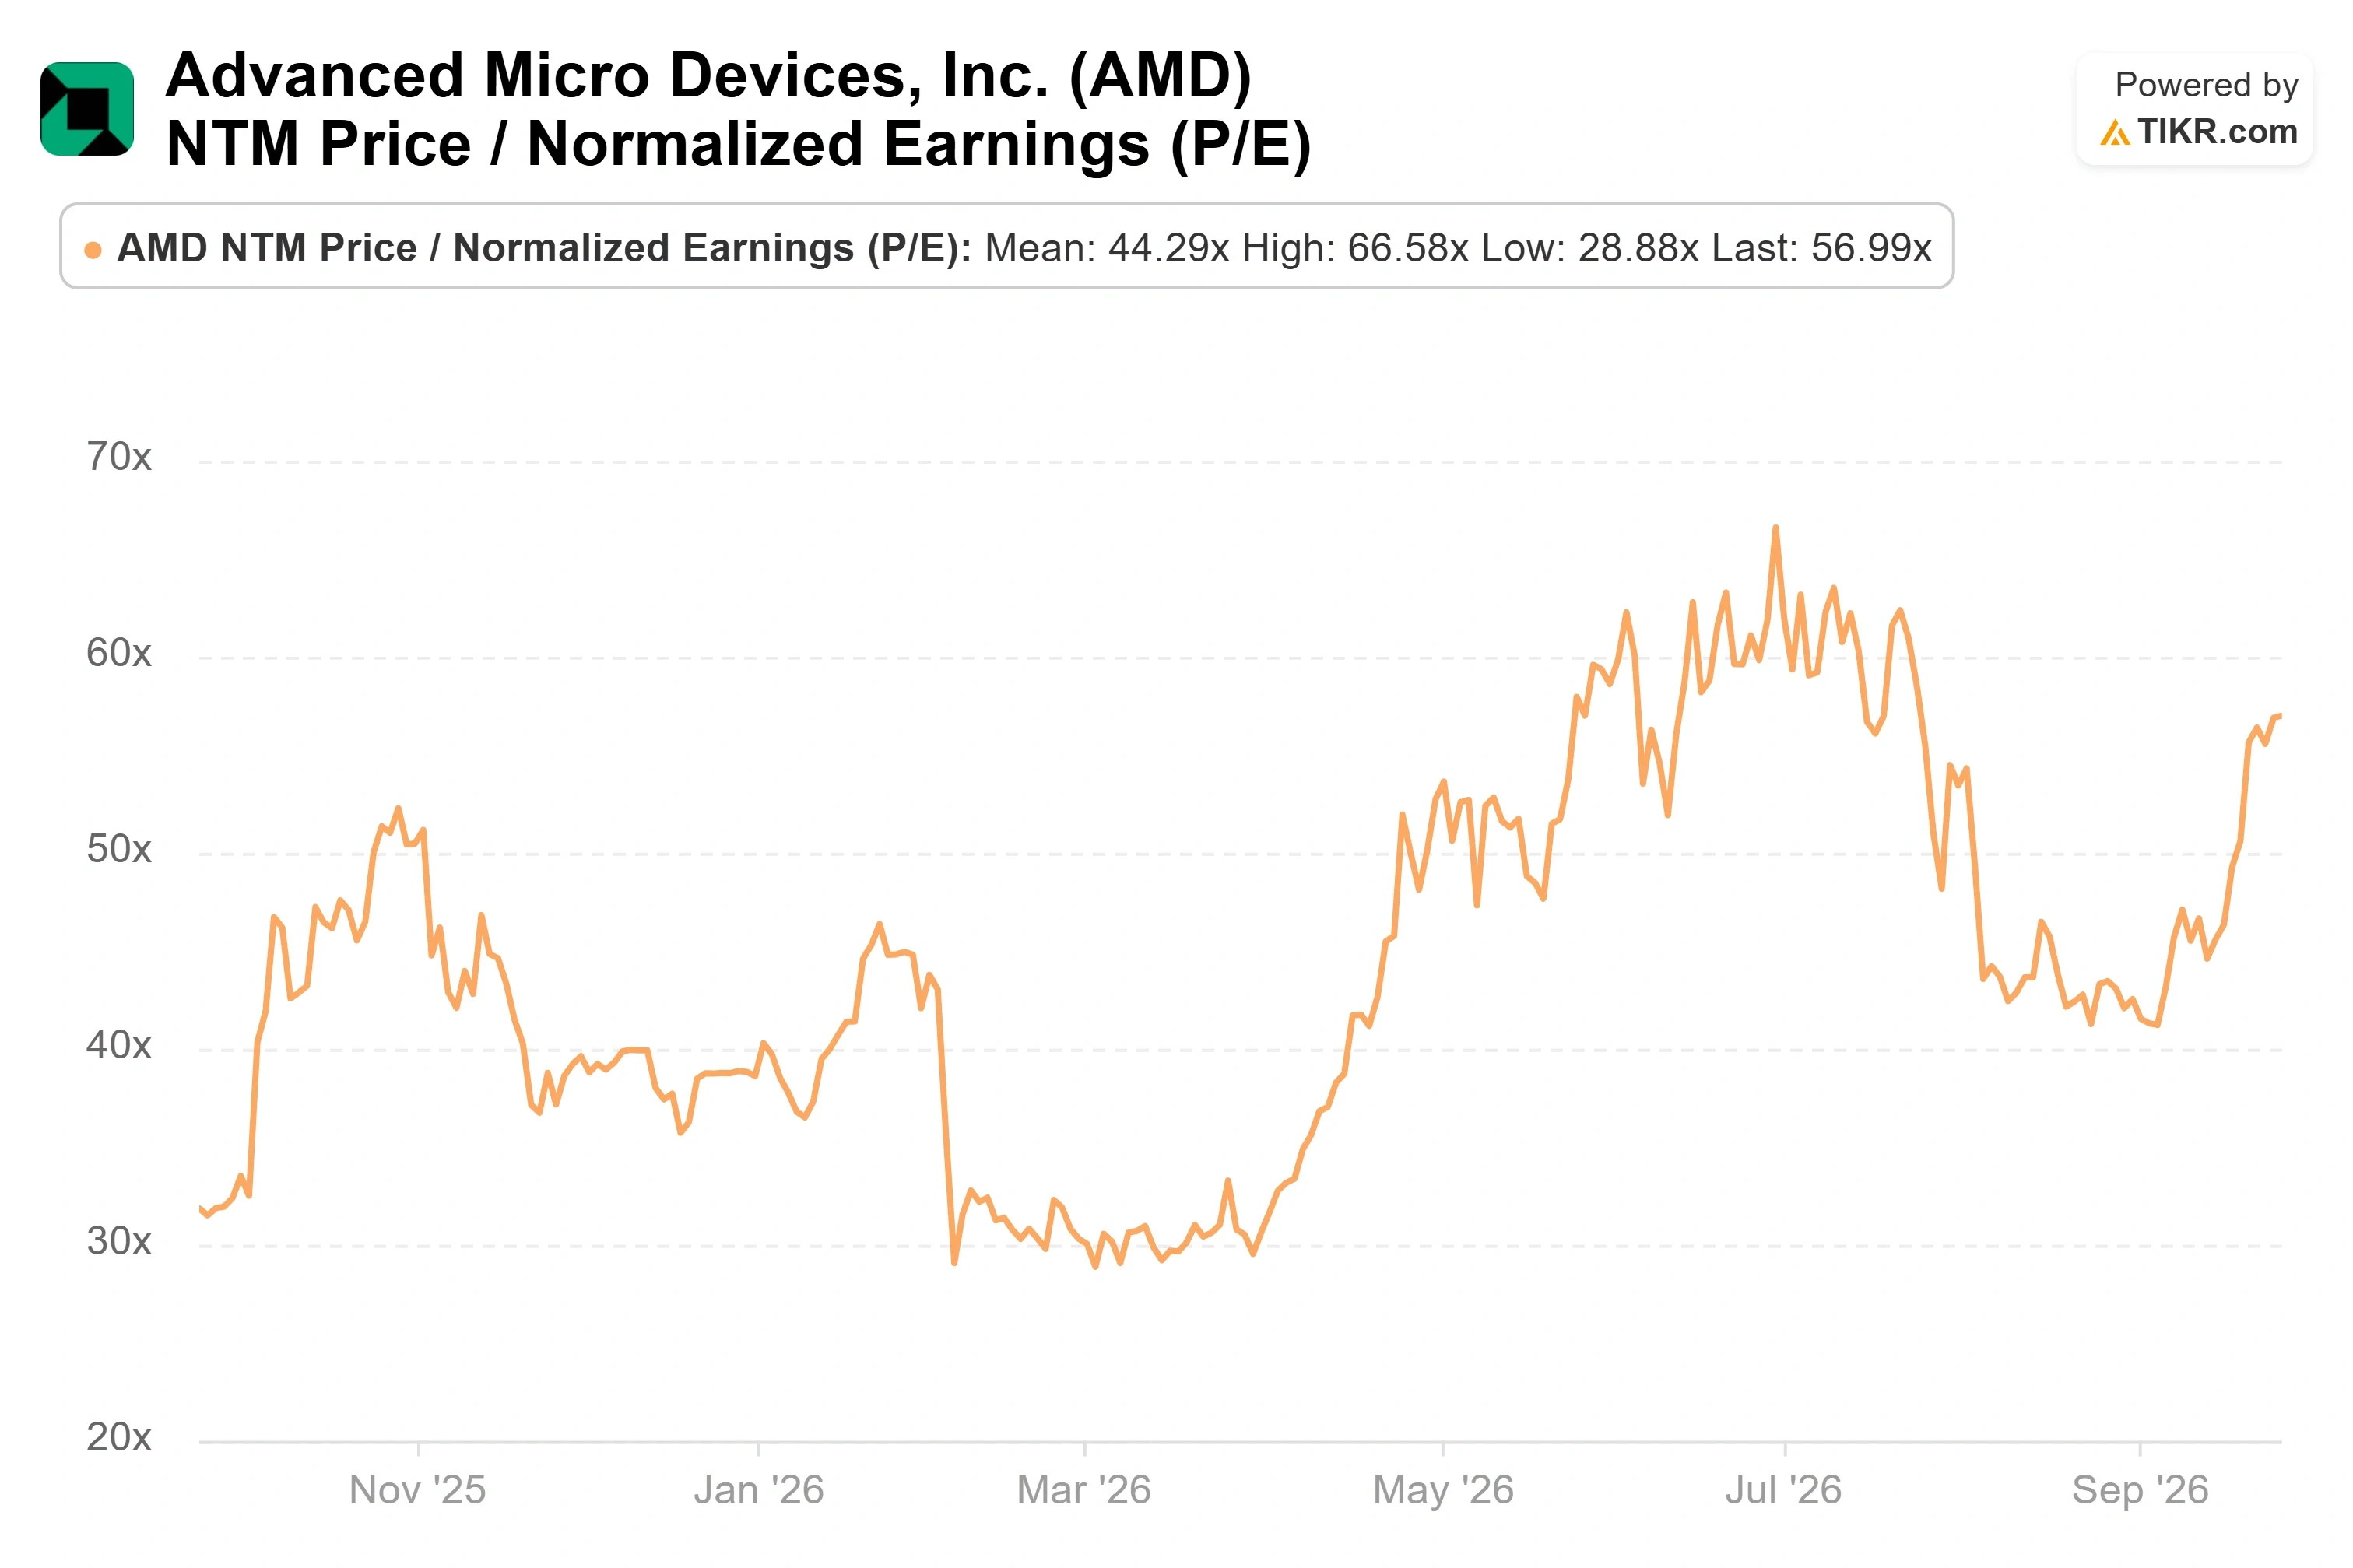
AMDはNTM(今後12ヶ月)ベースの株価収益率(P/E)で57倍で取引されており、これはNVIDIAの19倍、x86サーバー競合のインテルの73倍と比較される。このプレミアムは成長への期待を反映している:コンセンサスでは2027年の売上高が約880億ドルと、2026年見通しから約73%増加するとされており、この数字は6月30日以降約15%上昇している。TIKRによると、39の買い、5のアウトパフォーム、11のホールド、売りはなく、BofAの720ドルは約619ドルのアナリスト平均目標株価の約16%上であり、既に9月25日の終値より低い水準にある。
McNamara氏は現在のCPU対GPUの比率を「1:1のような比率」で成長していると述べたが、「モデルに代入する数字を見つけようとすると、それは非常に、非常に難しい」と警告した。これにより、1000億ドルの目標は、開示されたユニット計算ではなく、TAM(総市場規模)とシェアの仮定に依存することになる。ハイパースケーラーの自社開発Armチップは、そのシェアに対する主要な脅威である。
Su氏の8月4日のリリースでは、EPYCがAMDの下半期の成長ドライバーの筆頭に挙げられた:「EPYCの需要が加速し、Instinctの導入が拡大し、Heliosが立ち上がり始める中、我々は強い勢いを持って下半期に突入する」。同じリリースでは、第3四半期の売上高を約130億ドルとし、市場予想の125.2億ドルを上回るとの業績見通しを示し、粗利益率は約56%で横ばいとされたが、より強い見通しを求める投資家の反応で株価は8月5日に7.04%下落した。
TIKRでAMDが競合と比較してどのようにパフォーマンスしているか見る(無料!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $630.63
- 目標株価(中間シナリオ): ~$2,390
- 潜在的なトータルリターン: ~279%
- 年率化IRR: ~37% / 年

AMD株のアナリスト成長予測と目標株価を見る(無料!) >>>
TIKRの中間シナリオモデル(予測ではなく、設定された仮定に基づくシナリオ)は、AMDを2030年12月31日時点で約2,390ドルと評価している。これは$630.63からの約279%のトータルリターン、または4.3年間で年率約37%に相当する。売上高のケースは、Su氏が挙げた2つのドライバーに依存している:サーバーCPU市場におけるEPYCのシェア拡大(AMDとBofAはともに2000億ドル超えを見込む)と、Heliosラックの立ち上がりである。
コンセンサスでは、売上高が2025年の346.39億ドルから2030年には約2290億ドルに達し、ノーマライズド純利益率は19.7%から約35%に上昇するとされている。利益率のドライバーはオペレーティングレバレッジであり、Ramsay氏は2027年について、粗利益ドルが「経費よりも非常に、非常に大幅に速く成長する」と予告した。
実行が計画通りに進めば、利益はこの倍率に見合うまで成長できる。57倍という倍率で四半期業績が失望すれば、バリュエーションが主要なリスクとなる:この株は過去1年間でピークから27.76%下落し、2026年3月3日に底を打った。
結論
サードパーティのカレンダーによると、AMDの第3四半期決算発表は11月3日、市場終了後とされている。第4四半期のコンセンサスは約160億ドル付近にある。その水準以上、特にサーバーCPUの強さが強調された業績見通しを示せば、CPUの成長シナリオは順調に進むことになる;8月の例が示すように、この倍率では予想を上回る見通しであっても株価は7.04%下落する可能性がある。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーを追従しよう。
AMDに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
AMDを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、バリュエーションマルチプルの経時的な推移、目標株価が上昇トレンドか下降トレンドかがわかる。
あなたが注目する他のすべての銘柄と一緒にAMDを追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか見て 、スマートマネーを追従しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!