


ベライゾン株の主要統計
- 現在株価: $47.08
- 目標株価 (中間ケース): ~$69
- ストリートの目標株価: ~$52
- 潜在的なトータルリターン: ~46%
- 年率化IRR: ~9% / 年
新登場: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的な上昇余地を発見しよう (無料です) >>>
何が起きたのか?
ベライゾン・コミュニケーションズ (VZ) は9月25日に$47.08で取引を終え、9月中旬の高値から8.49%下落したものの、TIKRによれば2026年は依然として15.6%上昇している。下落は9月16日、連邦準備制度理事会が2023年以来初の利上げを発表した日に始まった。そのセッションで、ベライゾンは3.28%下落し、AT&T (T) は3.22%下落した (TradingKey調べ)。
原因については見解が分かれている: 5Gstoreは金利を原因としたが、TradingKeyはベライゾン固有の要因を挙げた。既にアカウント成長の鈍化を示唆していたT-Mobile US (TMUS) は、9月17日に5.6%下落し1年安値を記録した。その日は、SpaceX (SPCX) がStarlink Mobileのトラフィックを海外で運ぶためのFCC承認を取得した日であり、これは国際ライセンスであり、米国内での開始ではない。
9月21日、NJ Transitの作業員がFAAのバックアップシステムに接続するベライゾンの光ファイバー回線を切断し、ニューアーク発のフライトが欠航した。より大きな試練は、ダン・シュルマンCEOが9月9日のゴールドマン・サックスでの公約を、ベライゾンの投資家向け資料と照らし合わせて評価されることである。

ベライゾン株の過去の実績と将来の予測を見る (無料です!) >>>
シュルマンCEOの第3四半期の試練: 有料回線とアカウント成長
シュルマンCEOは、「無料回線を持ち込んでも、純増としてはカウントされない。私の見解では、収益成長には寄与しない。それは解約待ちの状態だ」と述べた。そして彼は次のように約束した:「今四半期は、少なくとも3年ぶりに、携帯電話の純アカウント数がプラスになるだろう」。
ベライゾンは第2四半期末時点で合計3424万のポストペイドアカウントを抱え、前年同期比で1.2%減少したが、過去60日間でアカウントが成長したと報告している。ポストペイドARPAは$168.35で1.4%減少した。シュルマンCEOは、顧客あたり収益は2027年に成長し、第4四半期から始まる可能性があると述べている。
ベライゾンは、2026年のポストペイド携帯電話の純増加数を75万から100万の上半分と予想している。シュルマンCEOはさらに踏み込んで言った:「明らかに、我々はその予想の上限に達するだろう」。上半期に23万9千だった後、上限は下半期に約76万1千を意味し、これは第2四半期の18万4千の約2倍の平均に相当する。
iPhone 18の発売は、補助金がまだ生きている場所を示している
「新製品発売時でも、我々が端末を無料提供することはないだろう」とシュルマンCEOは述べた。ベライゾンの9月10日の消費者向けオファーのほとんどはこの路線に沿っている:
- 乗り換え客は、割引後月額$80でSimplicity ProでiPhone 18 Proを入手できる。
- 最大$1,200の下取りクレジットは、myPlanに回線を追加する必要がある。
- 無料のApple WatchとiPadはそれぞれ、有料サービス回線が必要である。
例外はベライゾンビジネスで、下取り付きの乗り換え客に対して256GB iPhone 18 Proを「無料」と宣伝している。
収益予想は下落、利益予想は上昇
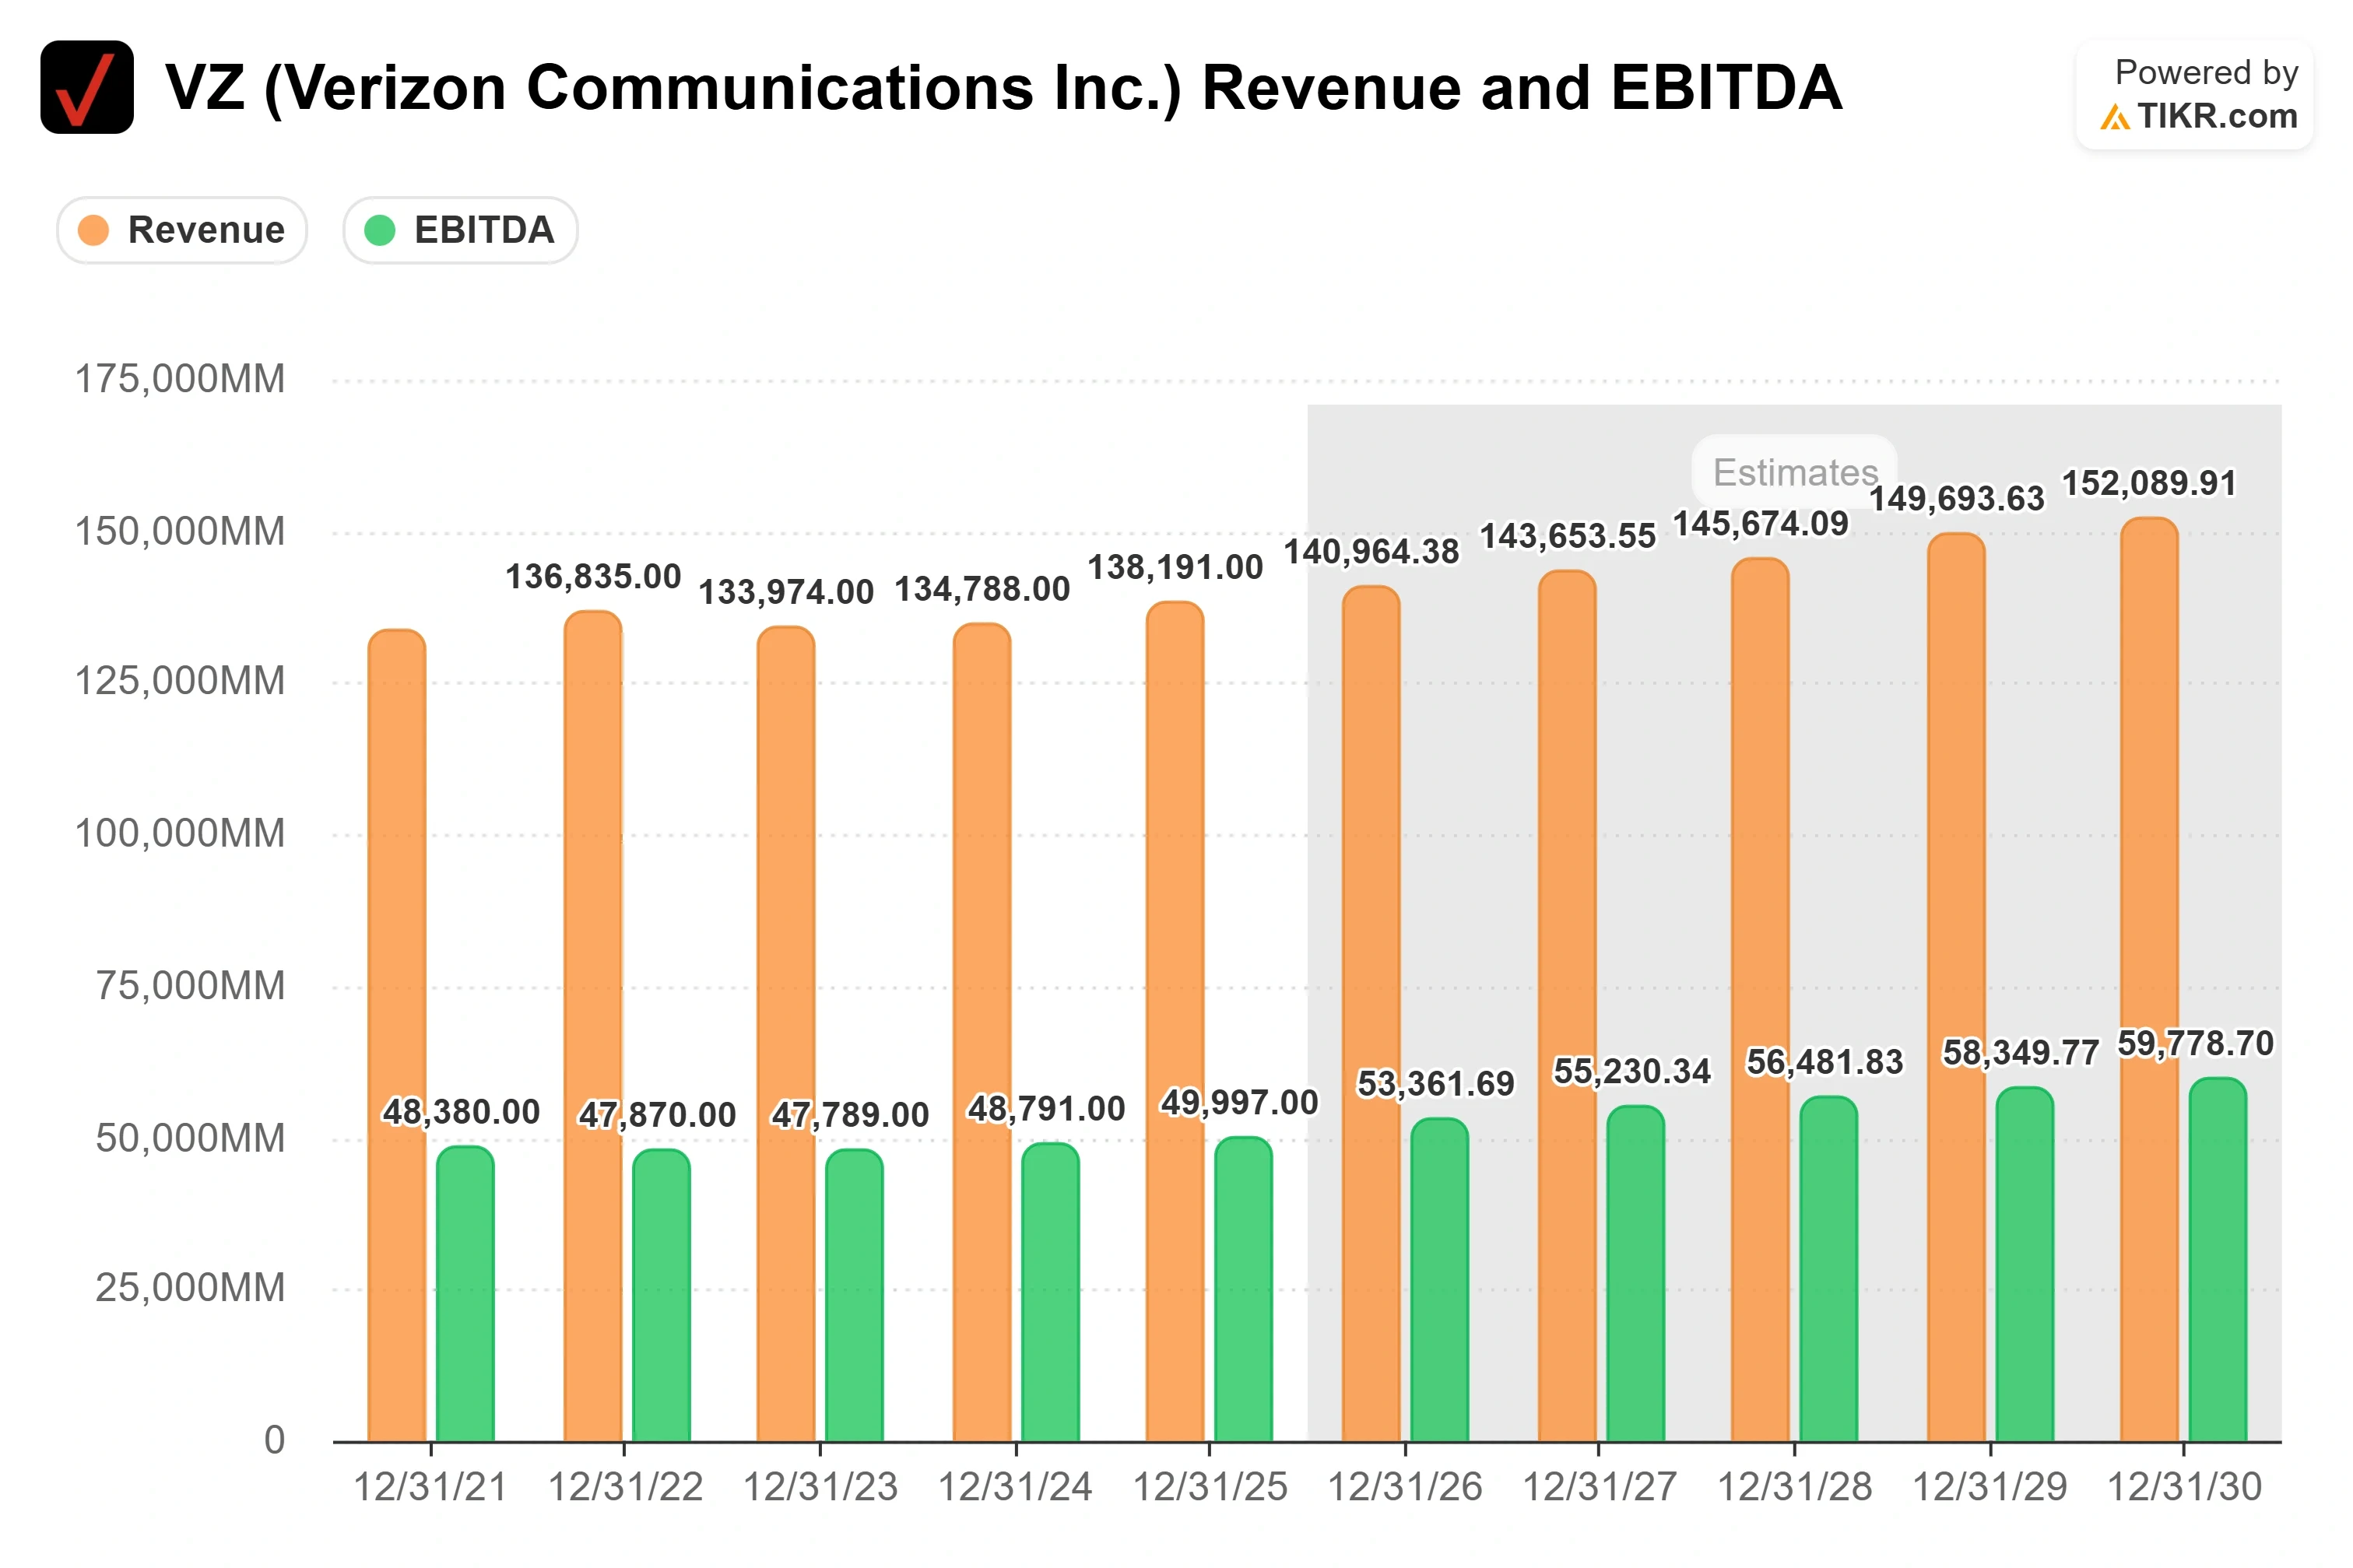
第2四半期、端末収益はアップグレード数の減少と補助金支出の削減により19.7%減の$50.2億ドルとなり、総収益を0.7%押し下げた。3月31日以降、TIKRのデータによるとNTM収益予想は約1%下落している。同じ期間に、NTM EBITDA予想は約4%上昇し、NTM調整後EPSは約$4.92から約$5.08に上昇した。
株価はそれに追いついただけである。現在、NTM利益の約9倍で取引されており、今年は約8倍から10倍の間で変動した後、2025年9月30日時点の水準に近い。また、NTMフリーキャッシュフローの約8倍で取引されており、AT&Tの約11倍および10倍と比較される。
TIKRでベライゾンが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKRアドバンストモデル分析
- 現在株価: $47.08
- 目標株価 (中間ケース): ~$69
- 潜在的なトータルリターン: ~46%
- 年率化IRR: ~9% / 年

アナリストの成長予測とベライゾン株の目標株価を見る (無料です!) >>>
中間ケースのシナリオでは、2030年12月31日までに約$69を目標としている。これは、6.1%のNTM配当利回りを除いた、約46%の価格リターン、または年率約9%に相当する。その入力値は、2025年から2030年までのTIKRコンセンサスに近い、年率約2%の収益成長、約16%の純利益マージン、安定したP/Eを想定している。
光ファイバーの純増加数は、第2四半期に前年同期の3万2千から15万5千に増加した。この比較には、2026年1月20日に買収されたフロンティアが2026年分のみ含まれている。シュルマンCEOは、AI接続契約が「来年から顕著な収益をもたらす」と期待しており、50億ドルを超えるランレートでの営業コスト削減という目標がマージンを押し上げている。主なリスクは、補助金競争の再燃または衛星競争である。
ストリートの12ヶ月平均目標株価は約$52で、これは8つの「買い」、3つの「アウトパフォーム」、15の「保有」のレーティングに基づいており、「アンダーパフォーム」または「売り」のコールはない。最低目標株価の$44は、9月25日の終値から約6.5%下回っている。
結論
TipRanksは第3四半期決算発表を10月20日の取引開始前としているが、ベライゾンは日付を発表していない。TIKRコンセンサスは、収益約$349億ドル、調整後EPS約$1.28としている。
良好な決算は3つの点を示すだろう: ポストペイド携帯電話の純アカウント数がプラスであること、ポストペイド携帯電話の純増加数が18万4千を大幅に上回ること、モビリティおよびブロードバンドサービス収益の成長が予想される3%に近づいていること。もしアカウントが再び縮小したり、携帯電話のプロモーションが拡大したりすれば、押し目買いの論拠は弱まる。
億万長者投資家が何を買っているかを見て、スマートマネーを追跡しよう。TIKRで。
ベライゾンに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ベライゾンを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する収益と利益、時価総額倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたは、ベライゾンとあなたが注目している他のすべての銘柄を追跡するための無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追跡しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


