

主なポイント
- コネクティビティ主導の上方修正: マーベルは2028年度の売上高見通しを約180億ドルに引き上げた。CEOのマット・マーフィー氏は、この15億ドルの増加分の最大の要因は新しいGoogleとの契約ではなく、コネクティビティ事業であると述べた。
- マージンは維持: 2026年8月1日終了の四半期において、GAAP粗利益率は53.1%に達し、5四半期連続で上昇した。これは、粗利益率の低いカスタムチップ事業が立ち上がり始めたにもかかわらず達成された。
- 株価評価倍率が主役: マーベル株の予想株価収益率(P/E)は、1月の23.7倍から9月25日には48.0倍へとほぼ倍増し、2023年後半以降の平均35.3倍を大きく上回っている。
マーベルの業績は伸びているが、その予想P/Eはさらに速く上昇している。TIKRでマーベルの株価評価倍率と業績予想の修正を無料で比較する →
マーベルの上方修正はGoogleではなくコネクティビティによるもの
9月9日のCiti Global TMT Conferenceのランチで、アナリストのアティフ・マリク氏はマット・マーフィー氏を紹介する際、ジェンセン・フアン氏の「マーベルは次の兆ドル企業になる可能性がある」という言葉を繰り返した。マーフィー氏の返答は「それで会場は静かになりました」だった。その後、彼は会話の大半をオプティクス、スイッチ、シグナル・プロセッサについて費やした。
この焦点は注目に値する。マーベルの夏の見出しは、7月29日に締結され8月19日に開示されたGoogleとの契約であり、これによりGoogleは1株206.58ドルで最大58,970,907株のワラントを取得し、モルガン・スタンレーが2033年度までの累計売上高1,200億ドルに相当すると関連付けるカスタムプログラムが対象となった。
しかし、2027年度第2四半期決算説明会で、マーフィー氏は、ワラント関連プログラムによる2028年度までの売上高は、マーベルが以前示していたカスタム事業の目標値に既に含まれていると述べた。Googleによる大きな貢献は2029年度から始まる。
したがって、2028年度の業績見通しが165億ドルから約180億ドルへと跳ね上がった原因は、他にある。マーフィー氏はコネクティビティを「おそらく純増分で最大の要因」と呼び、1.6Tオプティカル・シグナル・プロセッサ、今年中に2倍以上になる見込みのスケールアウト・スイッチング、そして1四半期前に概算300億ドルと示した規模よりも現在ははるかに大きくなったと彼が述べたスケールアップ・オプティクスを指摘した。
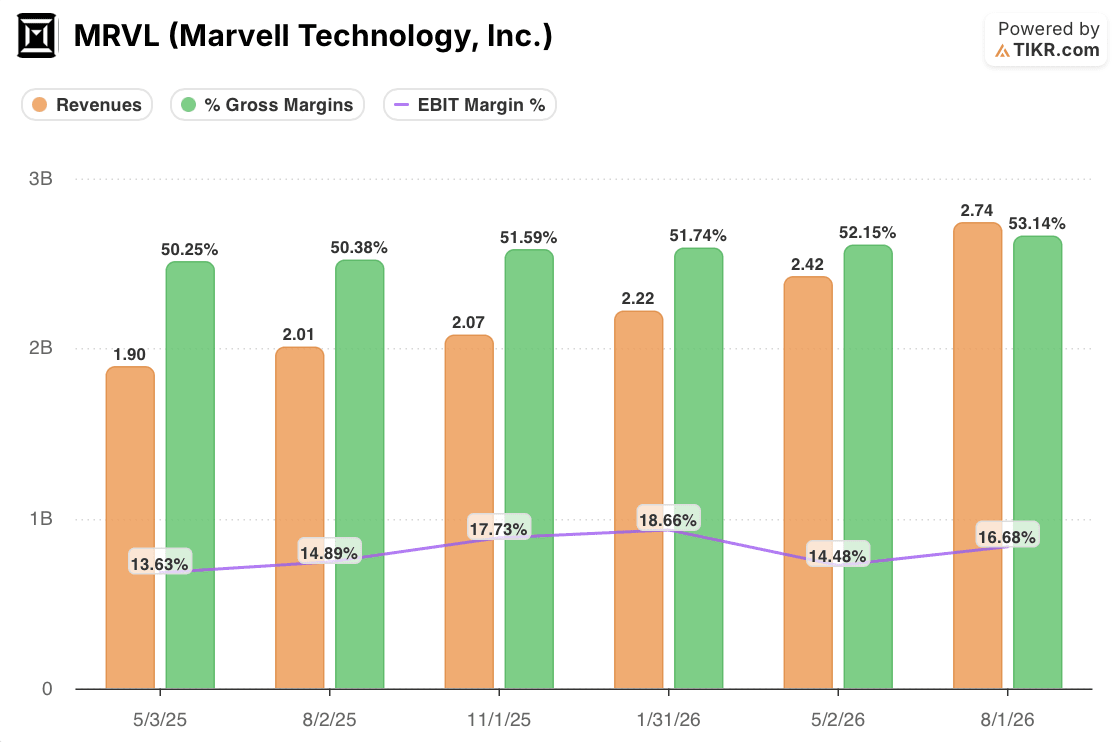
四半期の数字はこの説明に合致する。売上高は2025年5月3日終了の四半期の19億ドルから、2026年8月1日終了の四半期には27.4億ドルに増加し、前年同期比成長率は直近2四半期の間で27%から37%に加速した。GAAP粗利益率は1年前の50.4%から53.1%に上昇し、高マージンのマーチャント製品が成長を牽引していることと一致している。
マージンの話には注意点がある。カスタムチップは粗利益率が低く、第3四半期の業績見通しでは、非GAAP粗利益率が58.9%から57.5%~58.5%に低下するとされており、同事業が立ち上がるにつれての影響だ。経営陣は依然として、カスタム事業の売上高が2倍以上になる2028年度においても粗利益率がこの範囲内に留まると予想しており、これはコネクティビティ事業がそれに並行して成長し続ける場合にのみ成立する。
マーベル株は、まだ実現していないストーリーの部分に対してプレミアムを支払っている
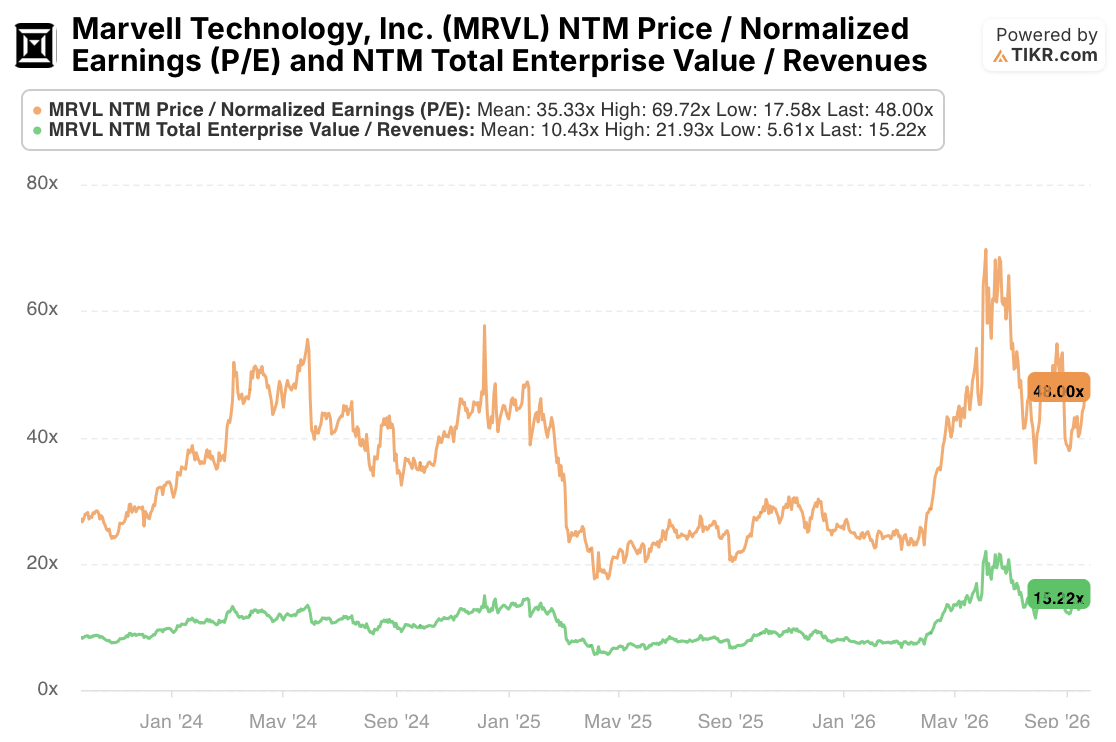
マーベルの予想P/Eは1月31日の23.66倍から9月25日には48.00倍へ、予想EV/売上高は7.30倍から15.22倍へと上昇した。この期間中に利益予想も上昇したが、株価評価倍率の上昇の方が速かった。
直近2ヶ月がその状況を物語っている。予想P/Eは、Googleのワラントが公表され、2028年度の上方修正が行われる前の8月1日時点で41.24倍だった。現在は48.00倍であり、上方修正に伴い予想値が上昇した後もさらに上昇している。タイミングはGoogle関連の見出しと一致するが、ワラントが株価評価倍率の上昇(リレーティング)を引き起こしたことを証明するものではない。
これにより、評価は二分される。マーベルが現在報告しているビジネスはコネクティビティに支えられており、売上高とマージンのデータがそれを裏付けている。一方、株価のプレミアムは、2029年度以降のカスタム事業の機会により多く依存しており、経営陣はその規模をまだ示していない。48.0倍で取引される同株は、平均の35.3倍を大きく上回っているが、今年初めに到達した69.7倍よりは低く、9月14日のAI関連株売り(マーベルは前場で5.5%下落)は、市場センチメントがどれだけ早く変化し得るかを示した。
次の試練は10月6日のインベスター・デイだ。マーベルは2029年度に100億ドル以上のカスタム事業売上高を見込んでおり、Googleのプログラムを含む成果の範囲を示すと約束している。その水準を明らかに上回るベースケースと、第4四半期の粗利益率が57.5%~58.5%のガイドライン内に収まることが確認されれば、現在の株価評価倍率を支える材料となるだろう。以前の目標値をほとんど繰り返すだけの範囲であれば、コネクティビティ事業が、より大きな期待を込めたバリュエーションを背負うことになる。
マーベルの10月6日のインベスター・デイは、48倍の予想P/Eがそのプレミアムに見合うものかどうかを示す。TIKRでマーベルの2029年度アナリスト予想を無料で確認する →
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸せな投資を!





