TSLA株の主要統計
- 過去1週間のパフォーマンス: -0.8%
- 52週間レンジ: $297 ~ $499
- バリュエーションモデルによる目標株価: $531
- 潜在的上昇余地: 42.8% (2.3年間)
テスラのロボタクシーへの期待とアナリストの実際のマージン予測を比較する (無料) >>>
トラックは到着、ロボットは停滞、そして欧州は待機
テスラ (TSLA) 株は今週約0.8%下落し、金曜日に$372付近で取引を終えた。同株は52週間高値の$499から約25%下がっており、過去1年で16%下落している。ニュースの流れは混ざり合っていた。投資家は製品のマイルストーンと新たな遅延の間で揺れているようだ。
良いニュースはネバダ州からもたらされた。テスラは、発表からほぼ9年を経て、セミ電気トラックの最初の顧客への納入を開始した。しかし、イベントでは生産目標や価格は発表されなかった。テスラは専用工場が最終的に年間5万台のトラックを製造できると述べている。
このマイルストーンを相殺する2つの後退があった。EUはフルセルフドライビング(監視付き)に関する10月の投票を延期し、決定は早くても12月に先送りされた。また、オプティマス(テスラのヒューマノイドロボット)は、複雑な手部とサプライヤーの品質に問題を抱え、生産が拡大するにつれて直面していると報告されている。テスラは年末までに週1,000台のロボットを目標としている。
経営陣はこの立ち上がりリスクに注意を促していた。「オプティマスは通常の製造立ち上がりのS字カーブに従うだろうが、S字カーブの初期部分はかなり平坦で長くなるだろう」と、イーロン・マスクCEOは第2四半期決算説明会で述べた。TSLA株が高値を取り戻すためには、投資家はおそらく、そのカーブの平坦な部分が終わりつつあるという証拠を必要とするだろう。
テスラの出荷台数成長と縮小する営業利益率を比較する (無料) >>>
テスラは、そのマージンがまだ到達していない未来を織り込んだ株価水準にある
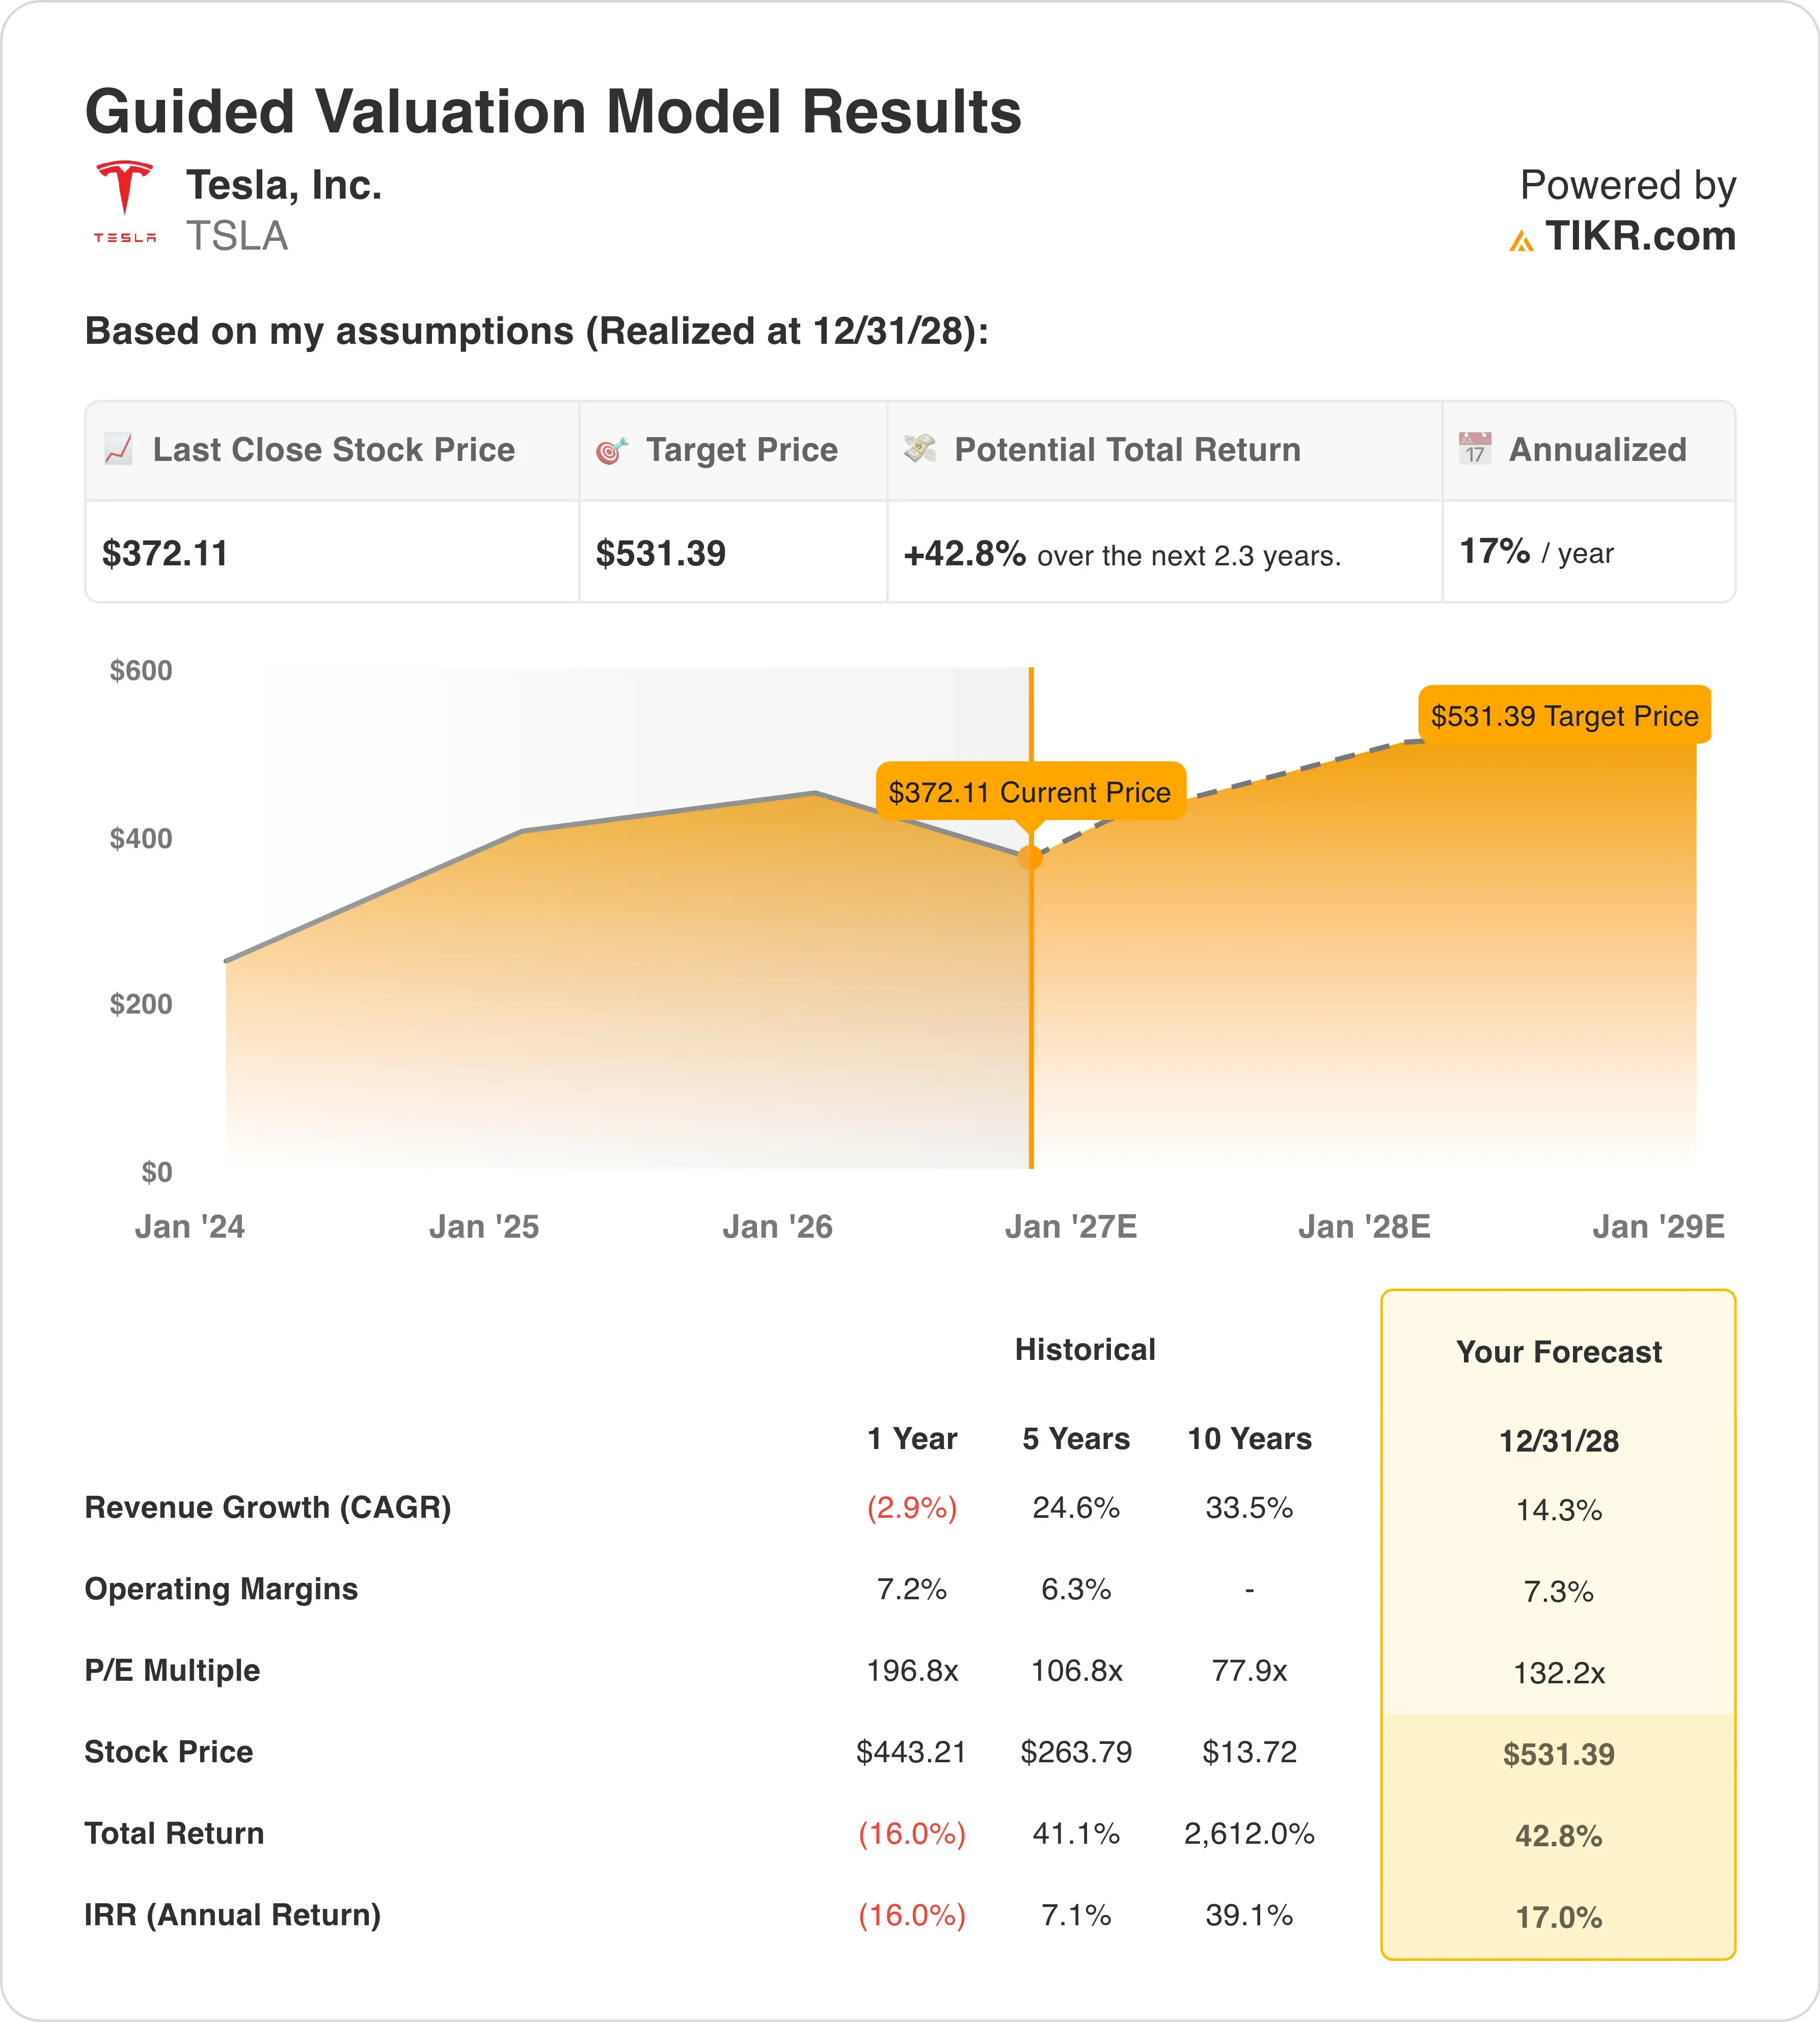
2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件の下で、株価は以下の要素を用いてモデル化されている:
- 売上高成長率 (CAGR): 14.3%
- 営業利益率: 7.3%
- エグジットP/E倍率: 132.2倍
これらのインプットに基づき、モデルは目標株価を$531と推定しており、これは現在の株価$372から42.8%の総合的上昇余地と、今後2.3年間で年率17.0%のリターンを意味する。
年率17.0%のリターンは紙の上では魅力的に見える。しかし、その道筋はほぼ完全に倍率に依存している。モデルは132.2倍のエグジットP/Eを使用しており、これは昨年の196.8倍を下回るものの、10年平均の77.9倍をはるかに上回っている。言い換えれば、投資家はテスラの将来への賭けに対して高いプレミアムを払い続けなければならない。
ファンダメンタルズはより厳しい物語を語っている。第2四半期の営業利益率は1.4%に低下し、コストが増加し、設備投資が142%増の58億ドルに跳ね上がった。モデルは利益率が昨年の7.2%に近い7.3%までしか回復しないと仮定している。したがって、これはまだ回復ではなく、利益率圧縮の物語のままである。
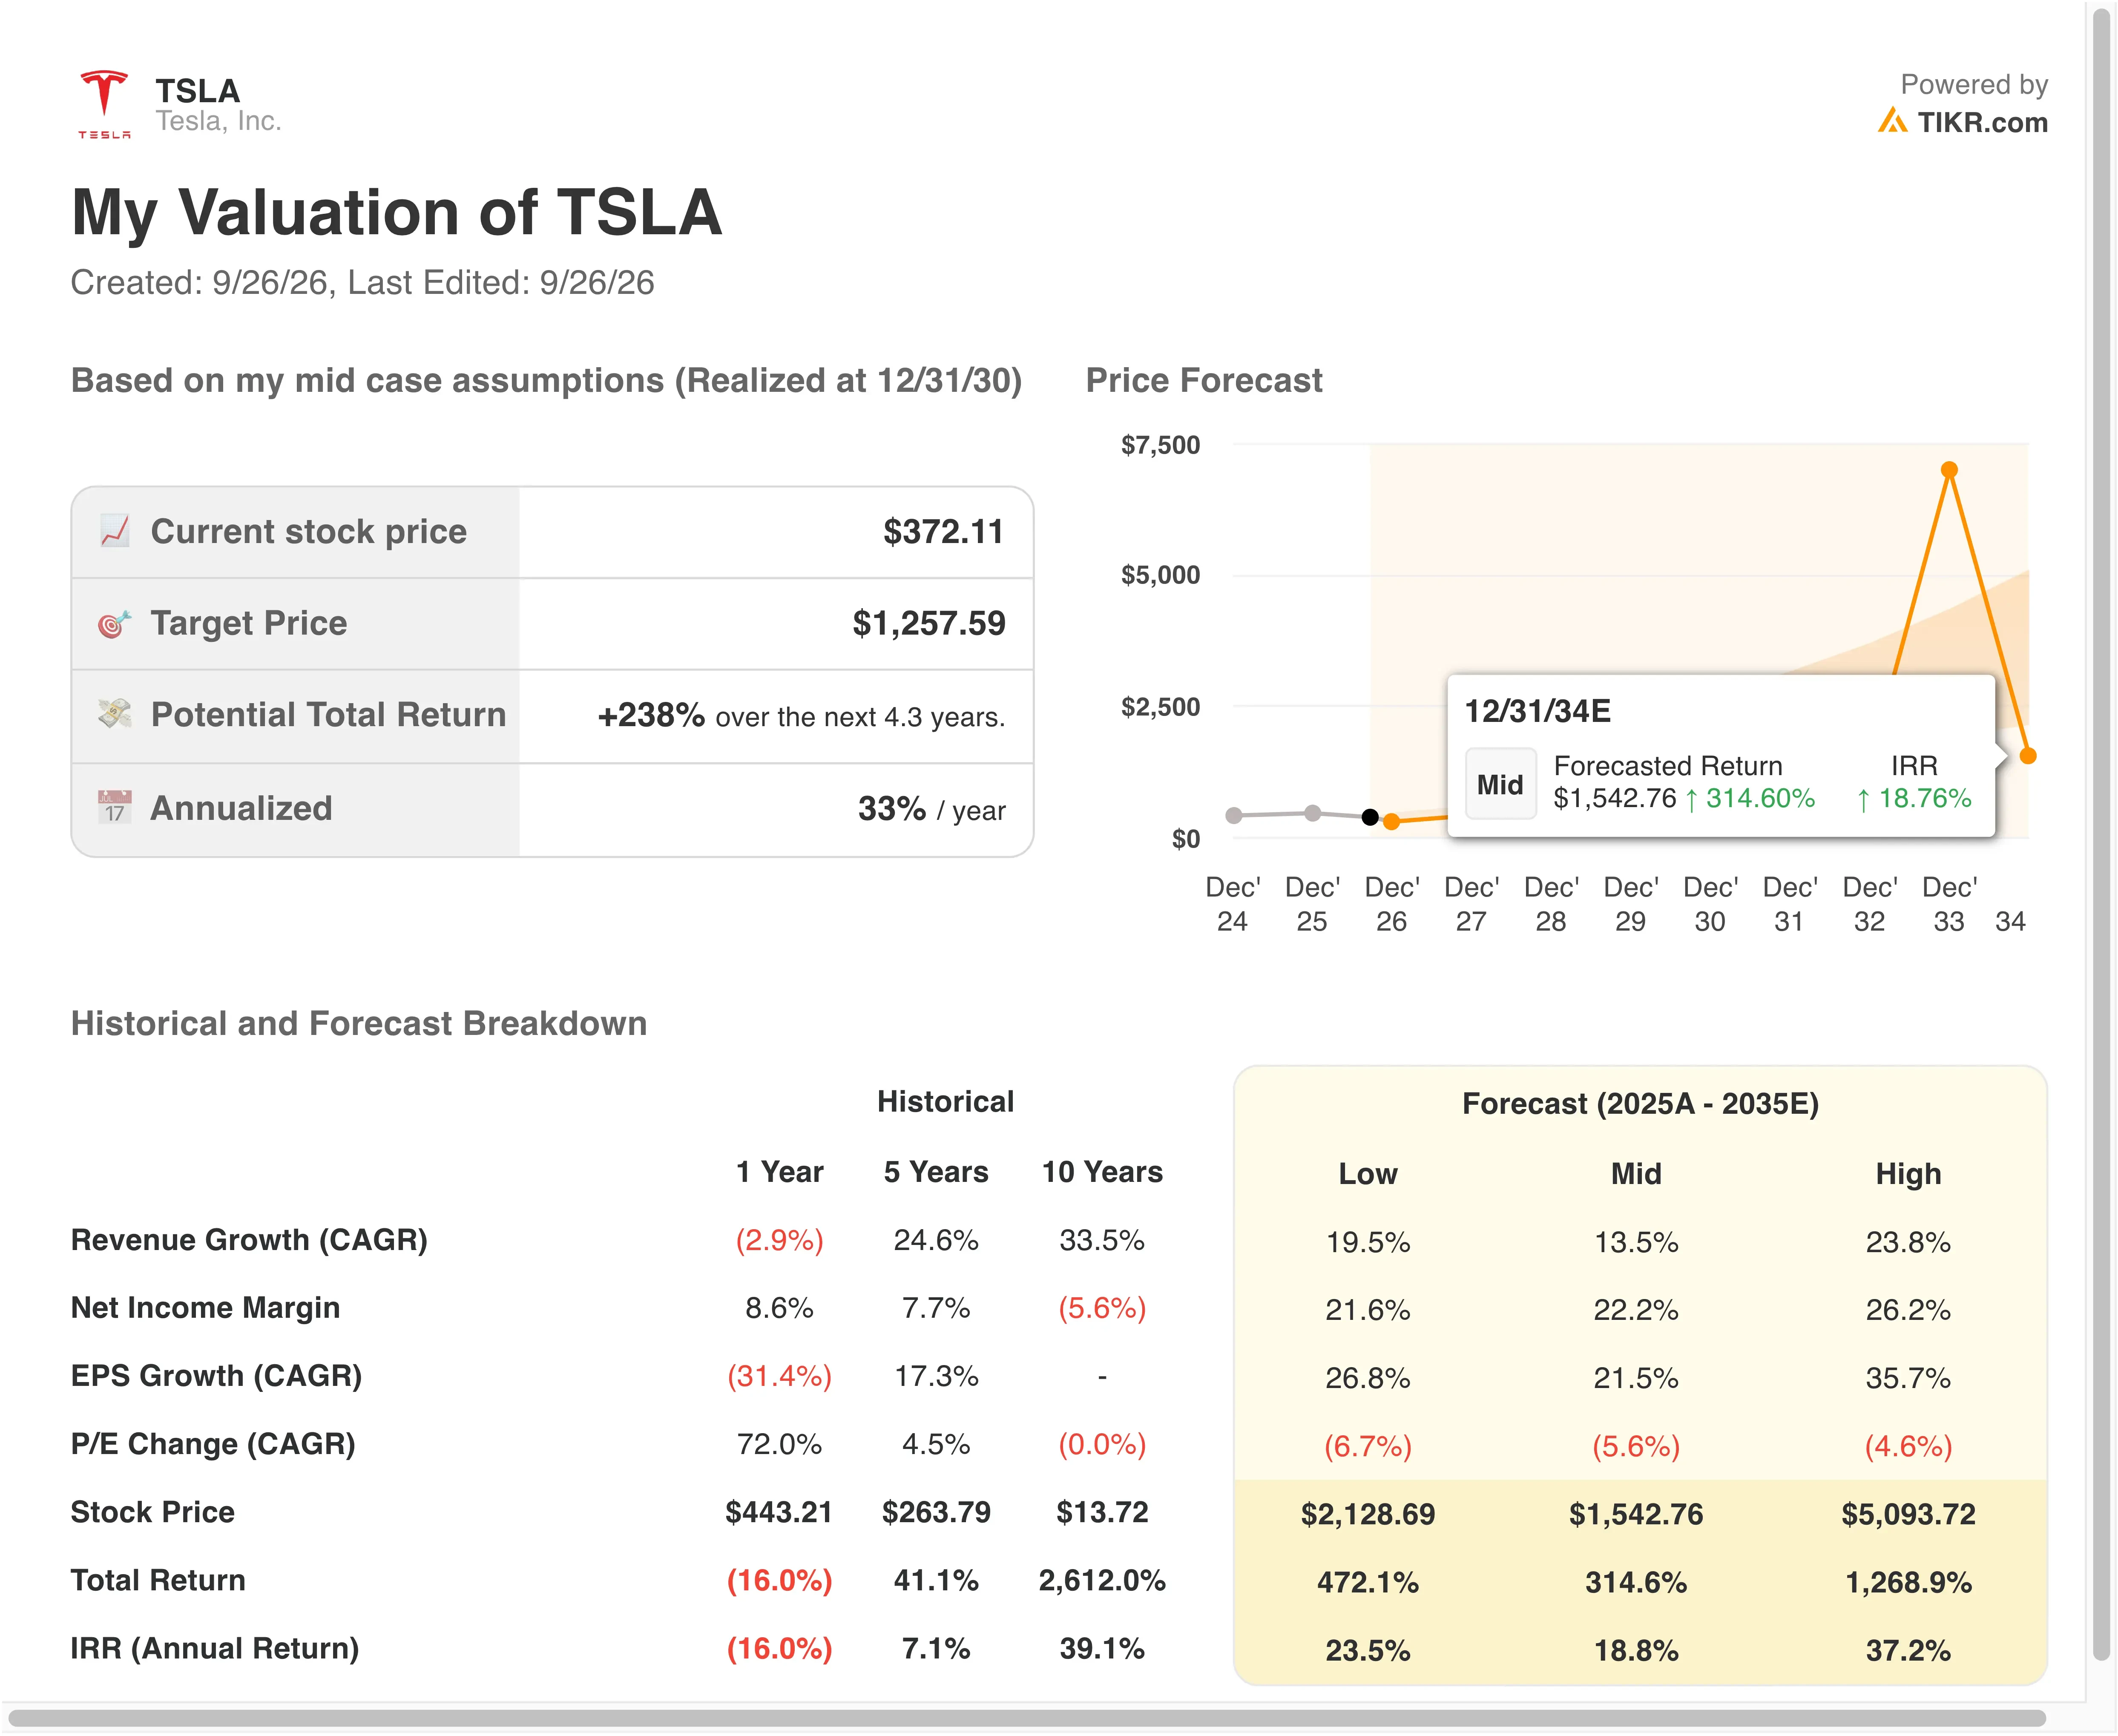
年率14.3%の売上高成長は妥当に見える。第2四半期の売上高は26%増の282億ドルとなり、出荷台数は記録的な480,126台だった。アナリストは今後2年間の年間売上高成長率を12.9%と予想しており、モデルのインプットに近い。成長が主な問題ではない。
真の問題はバリュエーションギャップである。テスラは予想収益195.3倍で取引されており、これは自動車販売ではなく、ロボタクシーやロボットに基づくプレミアムである。そのため、株価はサイバーキャブ、FSD、オプティマスのいずれかの遅延に対して非常に敏感になる。
テスラの132倍のエグジット倍率をストレステストし、より低いプレミアムがリターンに与える影響を確認する (TIKRで無料) >>>
BYDはより多くの車を販売するが、自律走行の物語はテスラが握る
BYD (1211) は電気自動車におけるテスラの最大のライバルであり続けている。同社の上半期売上高は7.1%減の3,448億元(約509億ドル)となり、価格競争が中国での販売を直撃した。それでも、粗利益率は18.9%に改善し、より収益性の高い輸出が寄与した。テスラの第2四半期粗利益率は16.8%と低かった。
成長トレンドは現在、テスラに有利に働いている。同社の第2四半期売上高は26%増加した一方で、BYDの第2四半期売上高は3.2%減少した。しかし、BYDの海外進出は本物であり、上半期の輸出は67.8%増の約79万2,000台となった。これはBYDを欧州やアジア全域でテスラと直接競争させることになる。
自律走行の競争はNvidiaのエコシステムから来ている。Nvidia (NVDA) は、特定のエリアで人間の入力なしで走行するレベル4の車両向けに、BYD、吉利、日産に自動運転プラットフォームを供給している。Lucid (LCID) とBoltは欧州全域で25,000台の自律走行車両を配備する計画だ。Uber (UBER) とNvidiaもまた、2027年にロサンゼルスとサンフランシスコから始まるロボタクシーフリートを計画している。
テスラの競争的優位性(モート)はデータと垂直統合にある。同社は約150万人の有料FSD顧客を抱え、実際の運転データをモデルにフィードバックしている。しかし、競合他社はNvidiaが彼らにツールを販売しているため、単独でテスラに匹敵する必要はない。これが、実行速度をテスラの最も重要な優位性にしている。
サイバーキャブとオプティマスがテスラの厳しいバリュエーションを支えられるか判断する >>>
今後、TSLA株を動かすものは何か?
第3四半期決算(10月21日頃発表予定)が次の主要な試金石となる。テスラはすでに第2四半期の記録的な出荷台数を報告しているため、投資家の焦点は収益性になるだろう。自動車部門の粗利益率(規制クレジットを除く)は第2四半期に16.3%に低下した。ここでの反発があれば、コアビジネスへの懸念を和らげるだろう。
規制は自律走行のタイムラインを形作る。FSD監視付きに関するEUの投票は12月に再開される可能性がある。一方、ベルギーの安全団体は、同システムが速度制限を誤認することが多いと発見しており、承認を複雑にする可能性がある。米国では、国家道路交通安全局が約1,000台のサイバーキャブ車両を対象とする監査質問を開始した。
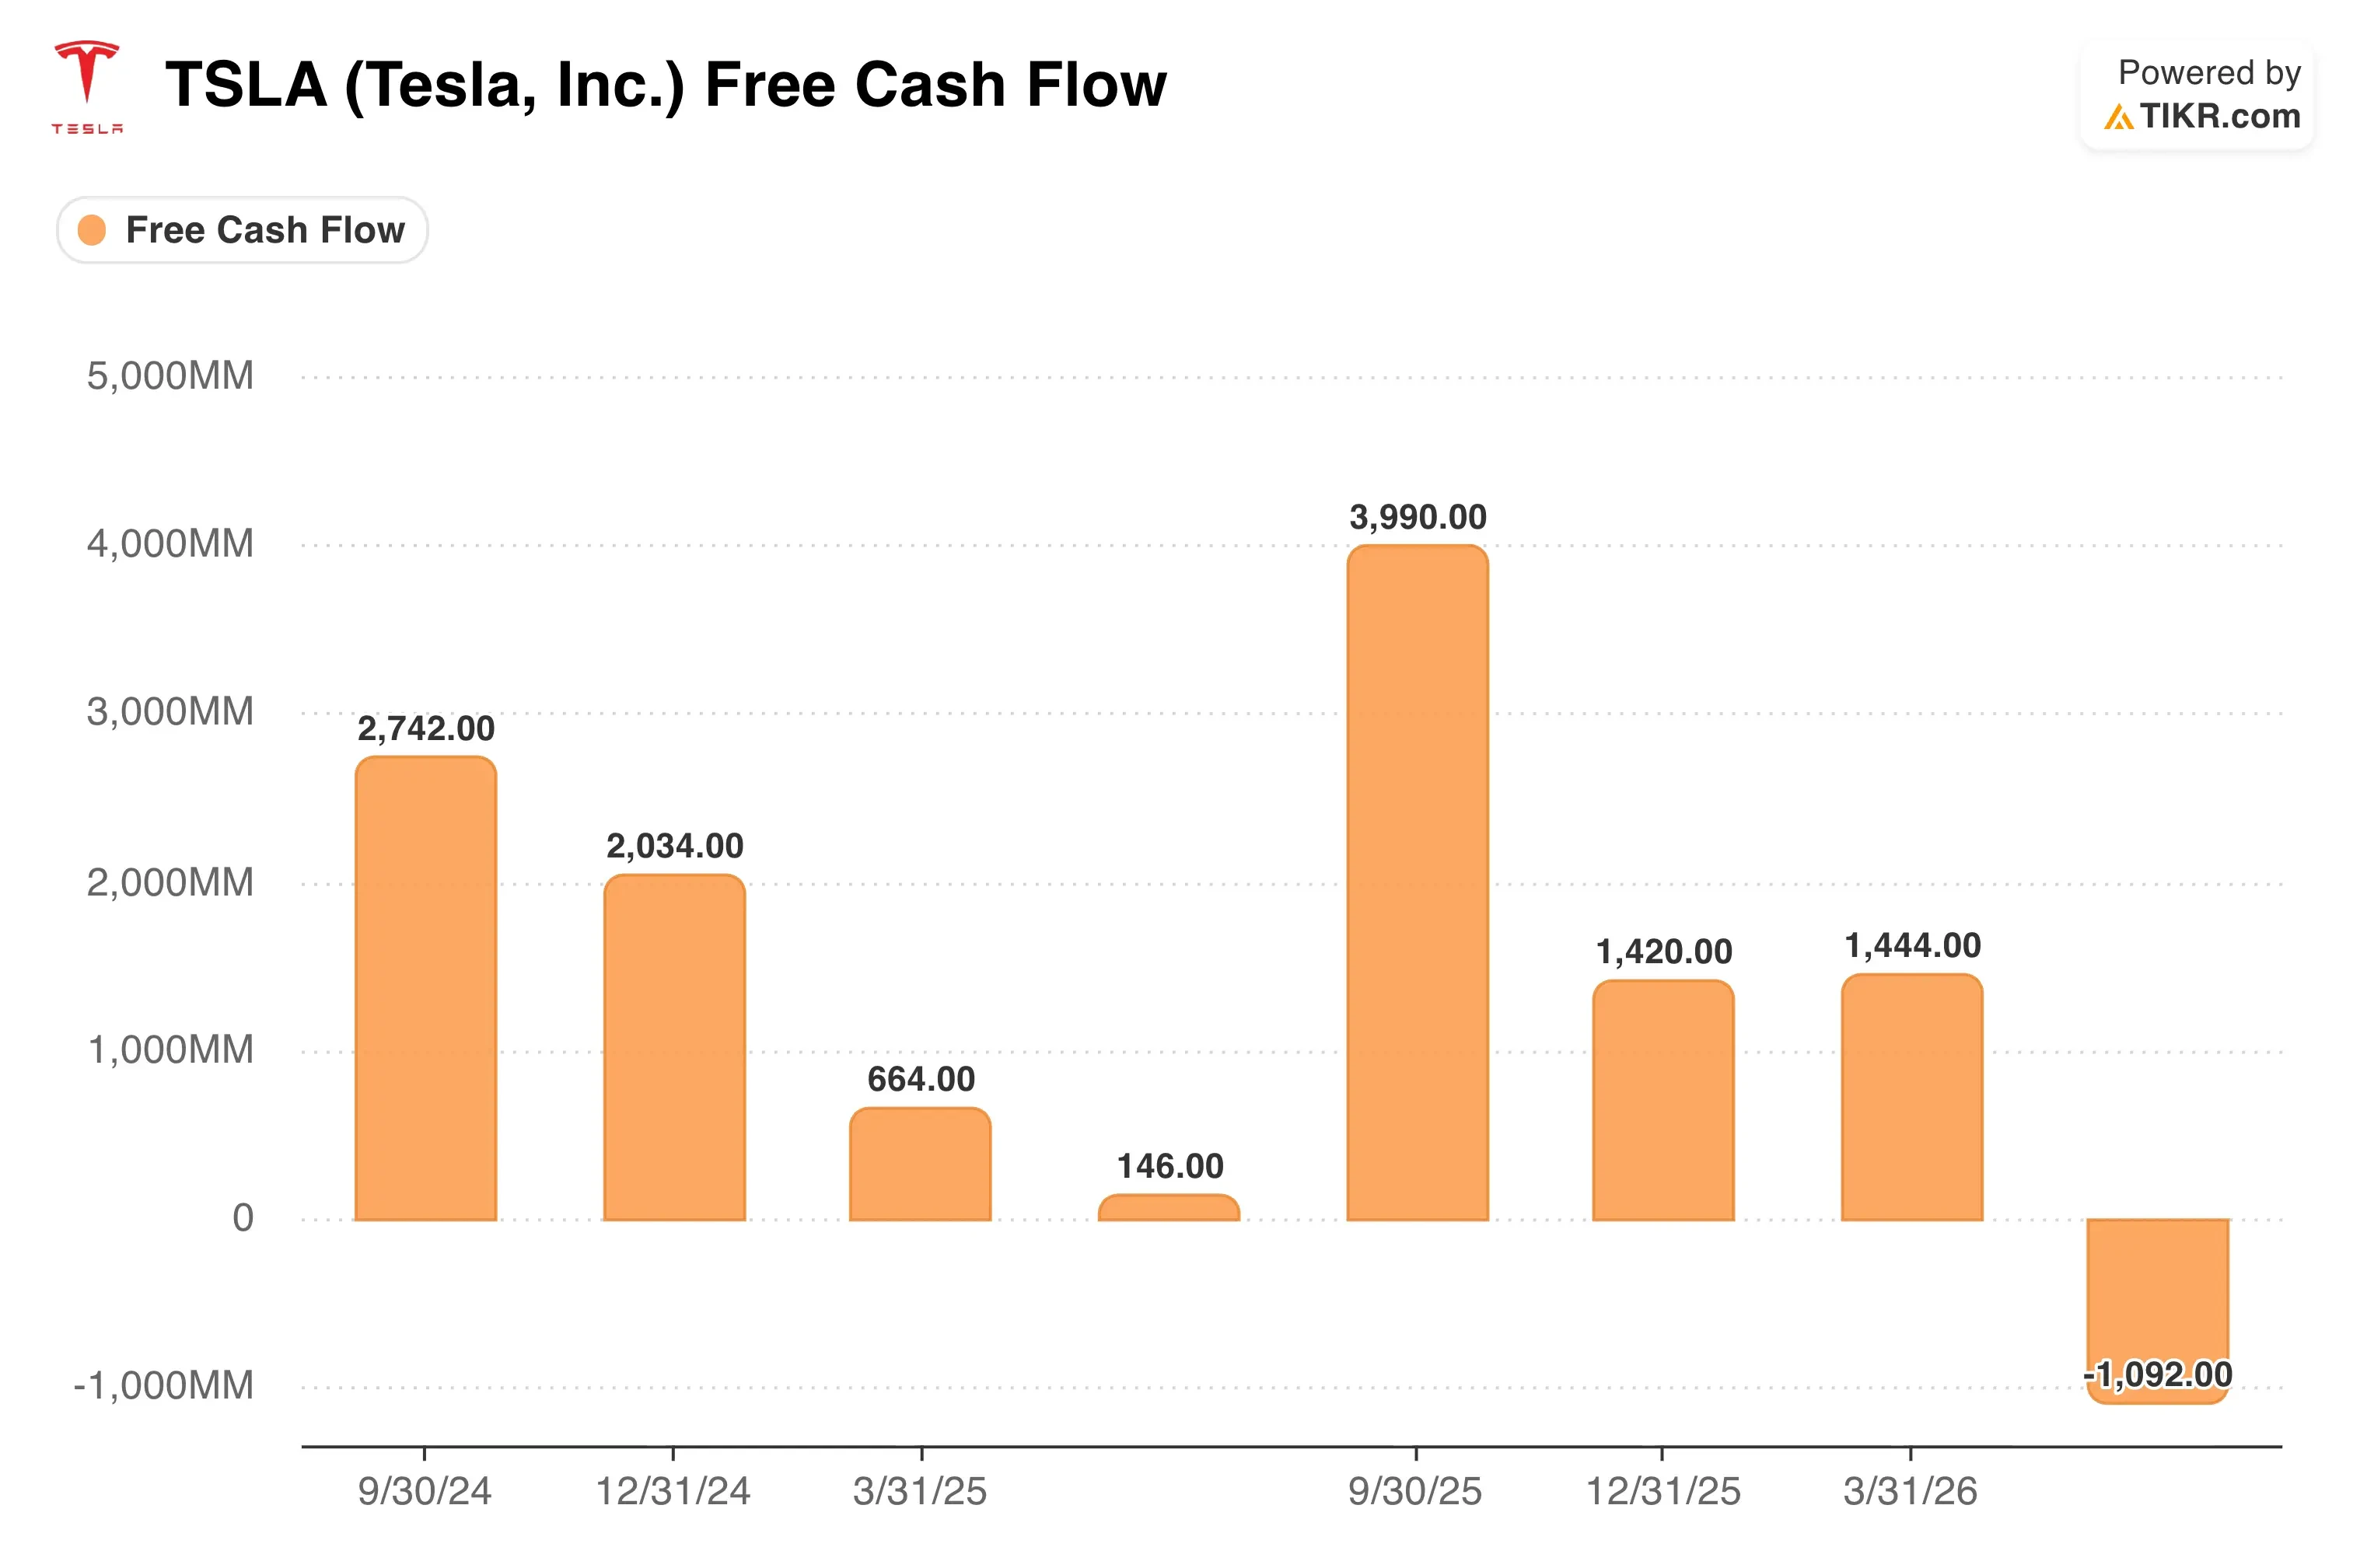
支出は高水準を維持する見込みだ。テスラは2026年の設備投資が250億ドルを超えると見込んでおり、CFOは今後2、3年間は支出が増加すると述べている。その資金はサイバーキャブ、オプティマス、セミ、バッテリーの工場に充てられる。第2四半期のフリーキャッシュフローは-11億ドルに転じたため、投資家はすぐにリターンが現れることを望んでいる。
SpaceXとのつながりはワイルドカードを追加する。7月の報道によると、テスラは潜在的なSpaceXとの合併への道を開くために中国事業の売却を検討したという。何も確認されていないが、この考えはテスラをより広範なマスク・エコシステムに結びつけ続ける。
テスラに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
TSLAを呼び出せば、何年分もの過去の財務データ、今後数四半期の売上高と収益に関するウォール街アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇トレンドか下降トレンドかがわかる。
TSLAと、あなたが注目している他のすべての銘柄を追跡するための無料ウォッチリストを作成できる。クレジットカードは不要。自分で決断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、またいかなる銘柄の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!