MSTF株の主要統計
- 過去1週間のパフォーマンス: +2.9%
- 52週間レンジ: $349 ~ $554
- バリュエーションモデルによる目標株価: $923
- 潜在的上昇余地: 2.8年間で78.9%
TIKRの新バリュエーションモデルで、マイクロソフトのAzure成長をアナリストの5年間予測と比較してみよう(無料) >>>
Copilotがコードを学び、ウォール街が注目
マイクロソフト (MSFT) 株は今週約2.9%上昇し、その動きの大半は金曜日に集中した。同社が刷新されたCopilotを発表した後、株価は3.7%急騰し、約$516で取引を終えた。この上昇により、株価は52週安値$349から約48%上回る水準となった。投資家のトーンは、AI支出への懸念からAI収益化へとシフトした。
新しいCopilotは3つの部分から構成される。「Home」はチャット、委任タスク、Word、Excel、PowerPointを1か所にまとめる。「Code」はユーザーが平易な英語で説明するだけでアプリやダッシュボードを構築できるようにする。「Autopilot」は、数日かかるタスクに取り組み続ける持続的なデジタルチームメイトとして機能する。
機能よりもビジネスモデルが重要だ。最も計算負荷の高いツールは、基本サブスクリプションに加えてCopilot Creditsを消費する。これにより、マイクロソフトは「シート単位プラス使用量ベース」のモデルへと向かい、収益は使用量とともに成長する。Microsoft 365 Copilotは、第4四半期の時点で既に3,000万以上の有料シートを獲得している。

この勢いは堅調な会計年度を土台としている。「我々にとって記録的な会計年度の非常に強力な締めくくりでした」と、サティア・ナデラCEOは第4四半期決算説明会で述べた。年間収益は18%増の3,310億ドルに達し、マイクロソフトのクラウドプラットフォームであるAzureは第4四半期に43%成長した。今後、株価はCopilotが使用量を測定可能な収益に変えるかどうかを追うことになりそうだ。
マイクロソフトの収益をクラウド、生産性、ゲーミングのセグメントごとに分解してみよう(無料) >>>
株価が停滞する中、利益は上昇を続けた

2029年6月30日までに実現すると想定されるバリュエーションモデルの前提条件の下、株価は以下の要素を用いてモデル化されている:
- 収益成長率 (CAGR): 19.5%
- 営業利益率: 46.3%
- エグジットP/E倍率: 25.4倍
これらの入力値に基づき、モデルは目標株価を$923と推定している。これは現在の株価$516から78.9%の総合的上昇余地、および今後2.8年間で年率23.4%のリターンを意味する。
このリターンプロファイルは、マイクロソフトが割安に見える理由だ。主な理由は、事業が加速する一方でその評価がリセットされたことにある。マイクロソフトの過去1年間のトータルリターンはわずか0.3%だったが、その期間中にP/E倍率は41.6%下落した。株価が利益に追いつくのではなく、利益が株価に追いついて成長したのだ。
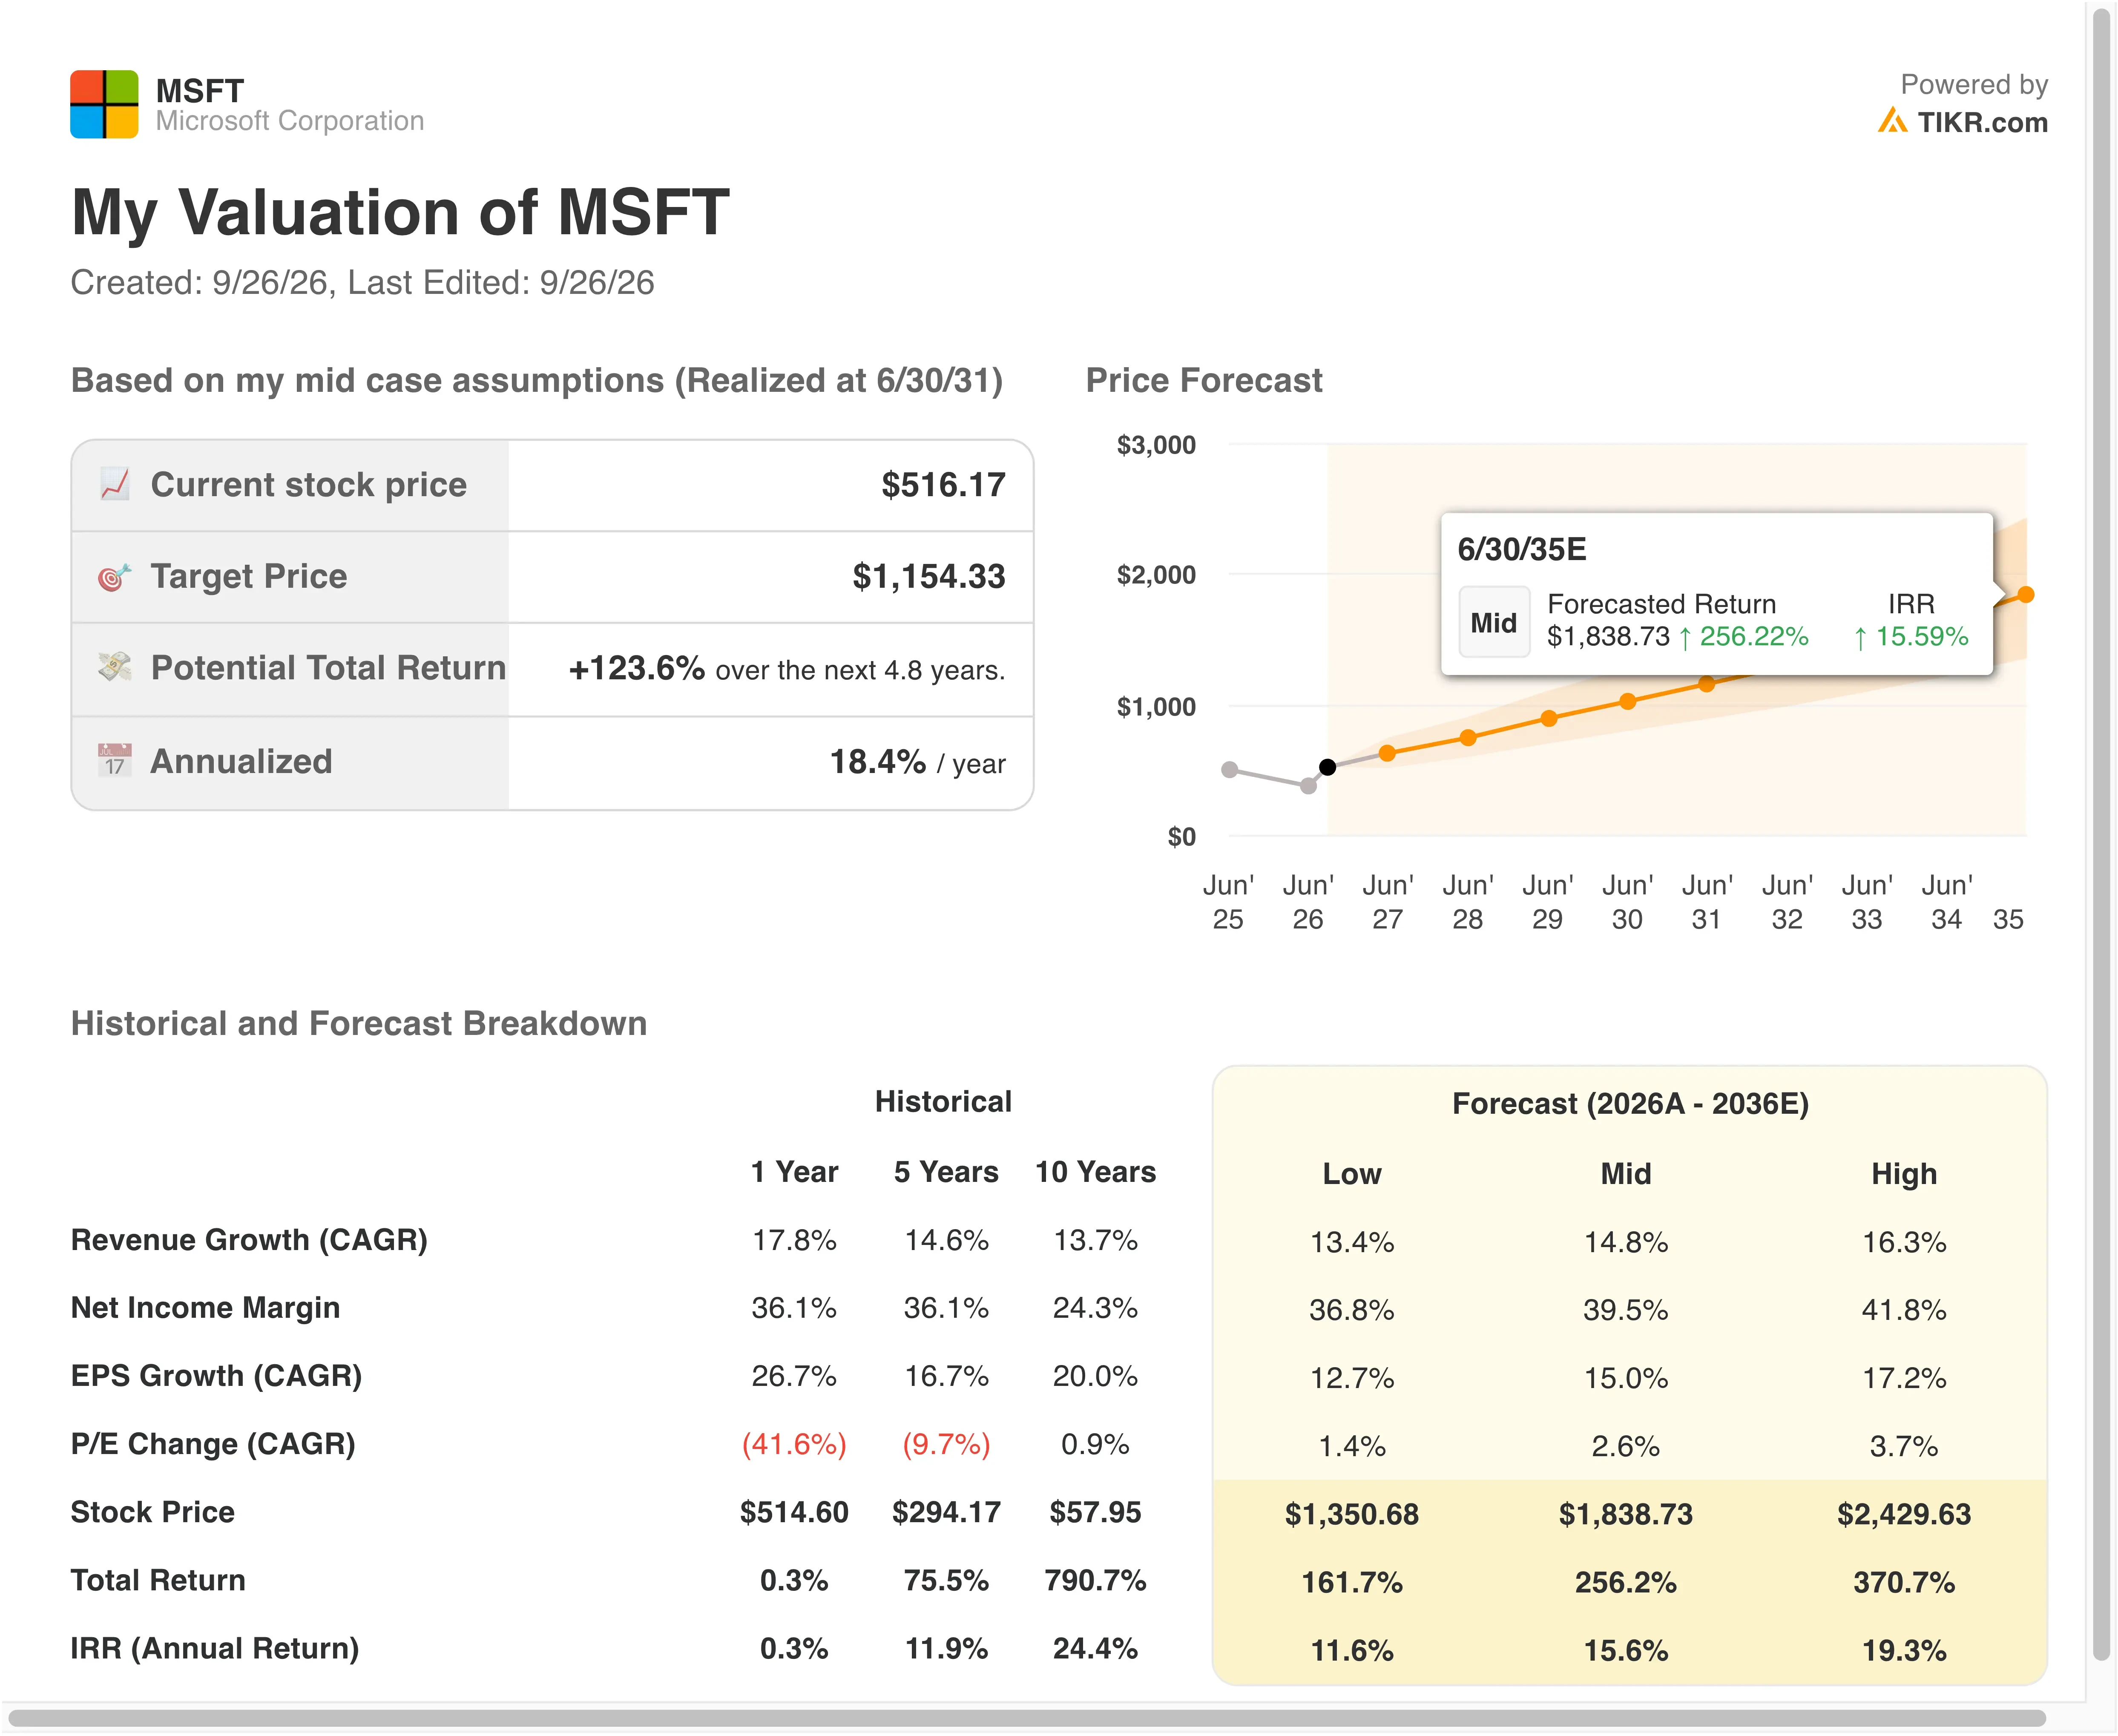
年率19.5%の収益成長率は、過去1年間のペース17.8%を上回っている。第1四半期のAzure業績見通しが44%から45%の定常通貨成長を示していることは、この加速を裏付けている。また、将来の契約済み収益を意味する商業残存履行義務は84%増の6,780億ドルに達した。このバックログは、成長前提に実質的な可視性を与えている。
利益率も達成可能に見える。モデルは46.3%の営業利益率を使用しており、これは昨年の45.6%に近い。主な圧力は設備投資から来ており、第4四半期だけで410億ドルに達した。これらのサーバーに対する減価償却費が利益を圧迫するため、効率性向上がペースを維持する必要がある。
注目すべきは、25.4倍のエグジット倍率が現在の水準と一致し、5年間平均の29.5倍を下回っている点だ。つまり、このモデルは評価倍率の上昇に依存していない。アマゾンとアルファベットはクラウドを急速に成長させているが、マイクロソフトのソフトウェア事業はより安定した収益基盤を与えている。
マイクロソフトの設備投資に関するベアケースを実行し、目標株価がどう変化するか確認してみよう(TIKRで無料) >>>
クラウド競争が加速する中、マイクロソフトは中心に位置する
アマゾン (AMZN) は、Amazon Web Servicesを通じてクラウドコンピューティングを依然としてリードしている。AWSの収益は第2四半期に36.7%増の422億ドルに成長し、2021年以来の最速ペースを記録した。また、39.4%の営業利益率を達成した。Azureはマイクロソフトの直近四半期で43%とより速く成長した。
アルファベット (GOOGL) が最も速く動いている。Google Cloudの収益は第2四半期に82%急増して248億ドルに達し、35.6%の営業利益率を記録した。そのバックログは5,140億ドルに達し、一方でマイクロソフトの商業バックログは6,780億ドルだ。つまり、マイクロソフトは依然としてより大きな契約済みパイプラインを保持しているが、競争は激化している。
マイクロソフトの強みは幅の広さだ。Azureの年間収益は1,000億ドルを超え、AWSには及ばないがGoogle Cloudを上回る。さらに重要なのは、マイクロソフトがOfficeからGitHubまで、自社クラウド上で動作するアプリケーションを販売している点だ。Copilot CodeとAutopilotは、サブスクリプションとクラウド使用量の両方を駆動するため、このループを深化させる。
オラクル (ORCL) は、AI構築のリスク面を示している。同社のデータセンター支出に関する懸念が今週投資家を動揺させた。しかし、マイクロソフトの直近12か月(LTM)営業利益率46.8%は、支出圧力がセクター全体に広がった場合の厚い緩衝材となる。
マイクロソフトがAI支出サイクルを通じて高い利益率を維持できるかどうか検討してみよう >>>
今後MSTF株を 牽引する要因は?
Azureの成長率が注目すべき数字だ。経営陣は第1四半期のAzure成長率を定常通貨ベースで44%から45%と見通している。定常通貨は為替変動を除去し、実需を示す。エイミー・フッドCFOは、需要が利用可能な供給を引き続き上回っていると述べた。
収益化の速度はキャパシティによって決まる。マイクロソフトはコンピューティングパワーを3倍にするデータセンター拡大を計画しており、2027年度の設備投資が前年比で増加すると見込んでいる。この支出は成長を解き放つ一方で、リターンのハードルも引き上げる。
Copilotの採用が2つ目のカタリストだ。Codeは9月末にフロンティアプログラムの顧客に提供され、その後より広範に展開される。Autopilotも同時にプライベートプレビューを拡大する。有料Copilot Creditsに関する初期データは、収益予想を再形成する可能性がある。
第1四半期決算は、収益が$899億から$910億という業績見通しの範囲内に収まるかどうかを確認するはずだ。長期的には、マイクロソフトがメリーランド州のMajorana 2量子システムへの直接アクセスをDARPAに提供した。これは製品ではなく検証ステップだが、マイクロソフトを量子競争に留まらせるものだ。
第1四半期決算前に、マイクロソフトのフォワードP/Eを10年間のレンジと比較してみよう(TIKRで無料) >>>
マイクロソフトに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
MSTFを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する収益と利益、時系列で評価倍率がどのように動いたか、目標株価が上昇トレンドか下降トレンドかがわかる。
あなたは無料のウォッチリストを作成してMSTFを追跡し、他の注目銘柄と一緒に管理できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!