Netflix株の主要統計データ
- 現在の株価: $71.15
- 目標株価(低水準ケース): ~$170
- ストリート・ターゲット: ~$93
- 潜在的なトータルリターン: ~140%
- 年率化IRR: ~11% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の潜在的上昇幅を発見しよう(無料です) >>>
何が起きたのか?
9月24日に初めて開催した英国Upfrontイベントで、Netflix (NFLX)は、広告付きプランをさらに9つのEMEA地域で展開する開始日を2027年3月1日と設定しました。この展開は2026年のUpfrontで初めて発表されたものです。同社はまた、Pause Ads(一時停止広告)が10月からパートナーの広告購買プラットフォームを通じて利用可能になると発表し、Barbのデータを引用して、英国の広告付きプランが1,400万人以上の視聴者に到達していると述べました。
この発表の前には、エンゲージメントに関する2件の格下げがありました。ウェルズ・ファーゴは9月18日に目標株価$57でアンダーウェイトに格下げし、HSBCは9月22日に目標株価$76でホールドに格下げしました。HSBCは、Alphabet (GOOGL) 傘下のYouTubeが7月のニールセンデータで米国のテレビ視聴時間の14.2%を占め過去最高を記録した一方、ワールドカップで放送視聴が増加した月にNetflixは7.8%に低下したと指摘しました。9月25日の終値は$71.15で、2026年は24.1%下落しており、Netflixの投資家向け資料によると次回の決算発表は10月20日に設定されています。
Netflix株の過去実績と将来予測を見る(無料です!) >>>
Netflix、「すべての視聴時間が同じ価値を持つわけではない」と主張
ウェルズ・ファーゴの推計によると、パスワード共有を調整した上で、会員1人あたりの1日平均視聴時間は2026年上半期が2023年上半期より約8%減少しています。共同CEOのグレッグ・ピーターズは7月16日の決算説明会でこの視聴時間に関する議論に応じ、「視聴時間と収益・利益の間には線形関係はありません。なぜなら、すべての時間が同じ価値を持つわけではないからです」と述べました。
ライブイベントは、2026年のコンテンツ支出の約5%を占めると見込まれていますが、視聴時間の割合は約1%に過ぎません。しかし、過去5年間で新規会員登録が最も多かった日のトップ10のうち6日を生み出しています。
第2シーズンの視聴率低下について問われた共同CEOのテッド・サランドスは、ポートフォリオ全体での第2シーズンの視聴率低下は昨年より今年の方がわずかに改善していると述べました。会員1人あたりの時間ではなく総視聴時間は、2026年上半期に依然として2%成長しました。
広告収入は増加するコンテンツコストを上回る必要がある
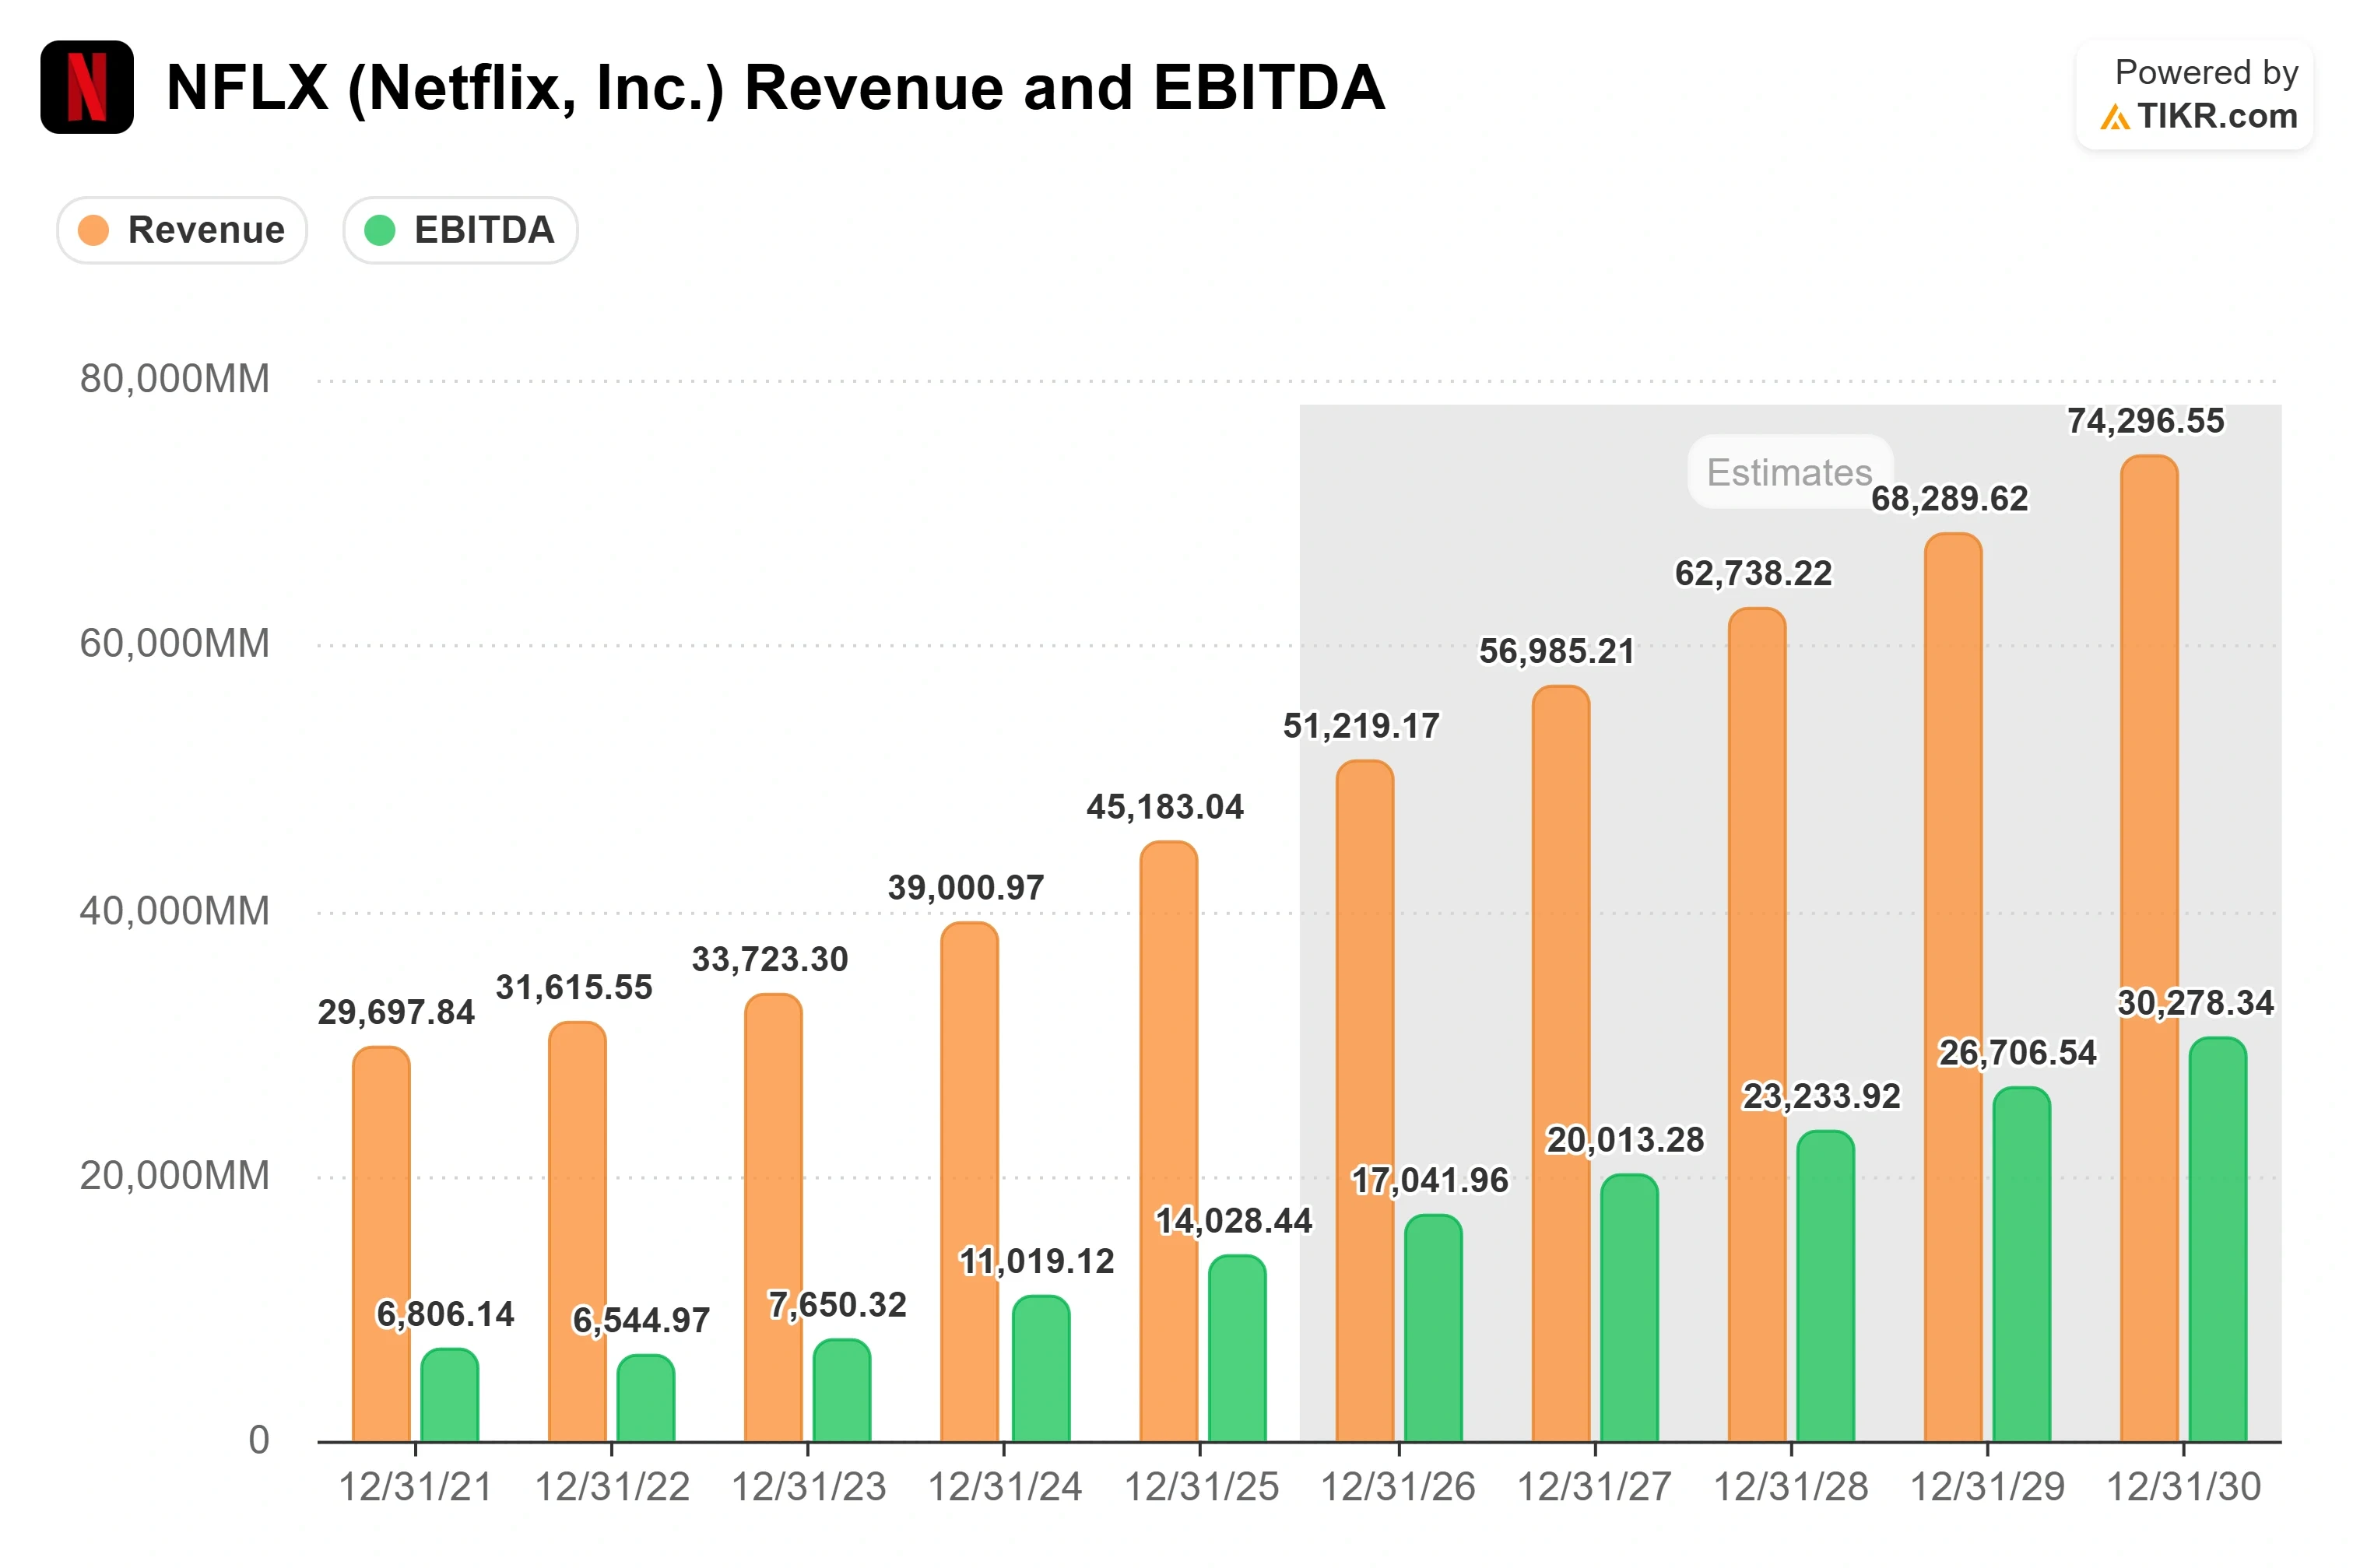
HSBCは、2027年と2028年のキャッシュコンテンツ支出見積もりを2%上方修正し、それらの年のEPS見積もりを6%から9%下方修正しました。同社は、エンゲージメントの弱さが顧客維持、価格設定の柔軟性、広告の魅力に悪影響を与える可能性があると警告しました。コンセンサスによる2027会計年度の売上高予想は6月30日以降わずか0.71%下方修正されたに過ぎず、TIKRのデータにある52件のレーティングのうち35件が依然として買いまたはアウトパフォームです。
ピーターズは、新しい広告商品や測定を含む広告機能の向上が、広告付きプランの会員あたり収益と広告なしプランとの差を縮め、「短期的に実現されていない収益成長」を生み出すと述べました。ウェルズ・ファーゴのスティーブン・カホールからの質問に答えて、サランドスは、会計上の費用であるコンテンツ費用(キャッシュ支出ではない)は2026年に約10%増加する見込みで、5年平均の8%を上回るが10年平均の14%を下回ると述べました。彼はさらに、Netflixは売上高よりも遅いペースでコンテンツ支出を増加させていると付け加えました。別の回答では、生成AIによるコスト削減分はおそらくより多くのコンテンツへの再投資に充てられると述べました。
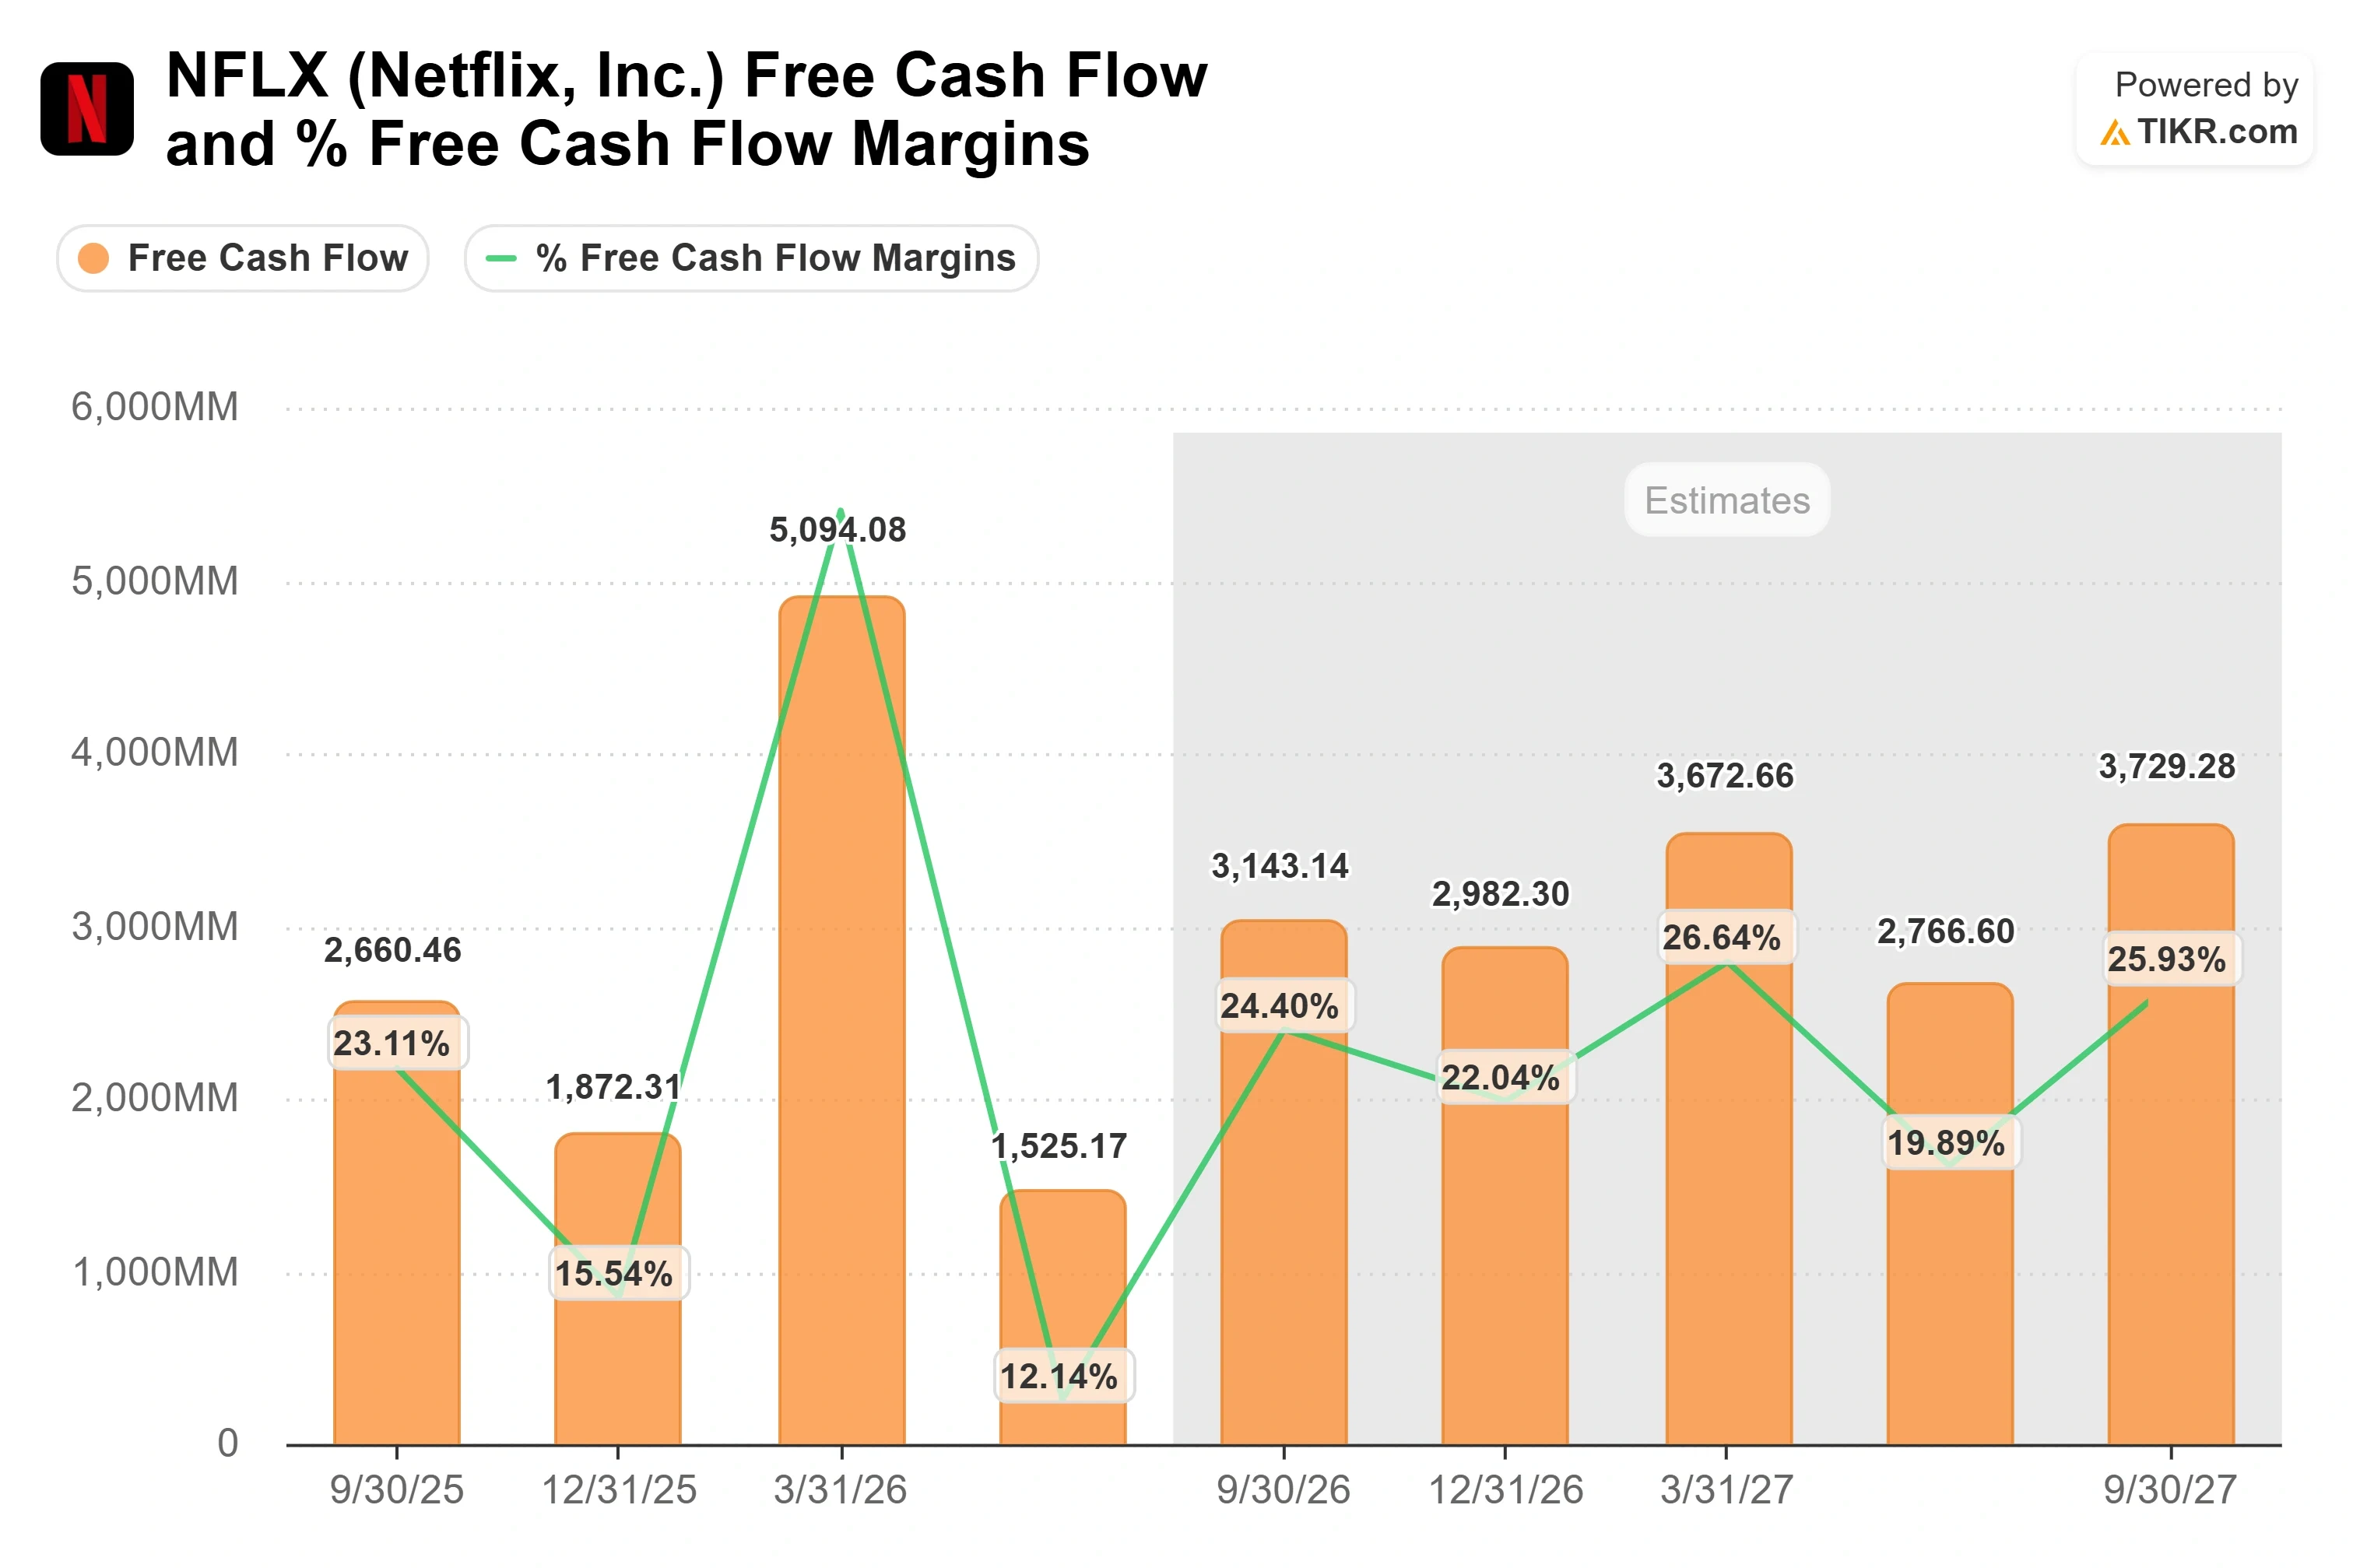
これにより、マージン拡大は売上高の伸びに依存することになります。2026年の売上高成長率は13%から14%と予想されており、依然として増加しているコンテンツコストを上回っています。第2四半期のフリーキャッシュフローは15億2,517万ドルで、26億1,408万ドルの予想を下回りましたが、第1四半期の予想超過により、上半期のフリーキャッシュフローは66億1,925万ドルで、合計予想の58億8,882万ドルを上回りました。株価は、第3四半期の売上高ガイダンスが予想を下回った7月17日に7.26%下落しました。
TIKRでNetflixが競合他社と比較してどのようなパフォーマンスを上げているか見る(無料です!) >>>
TIKR アドバンストモデル分析
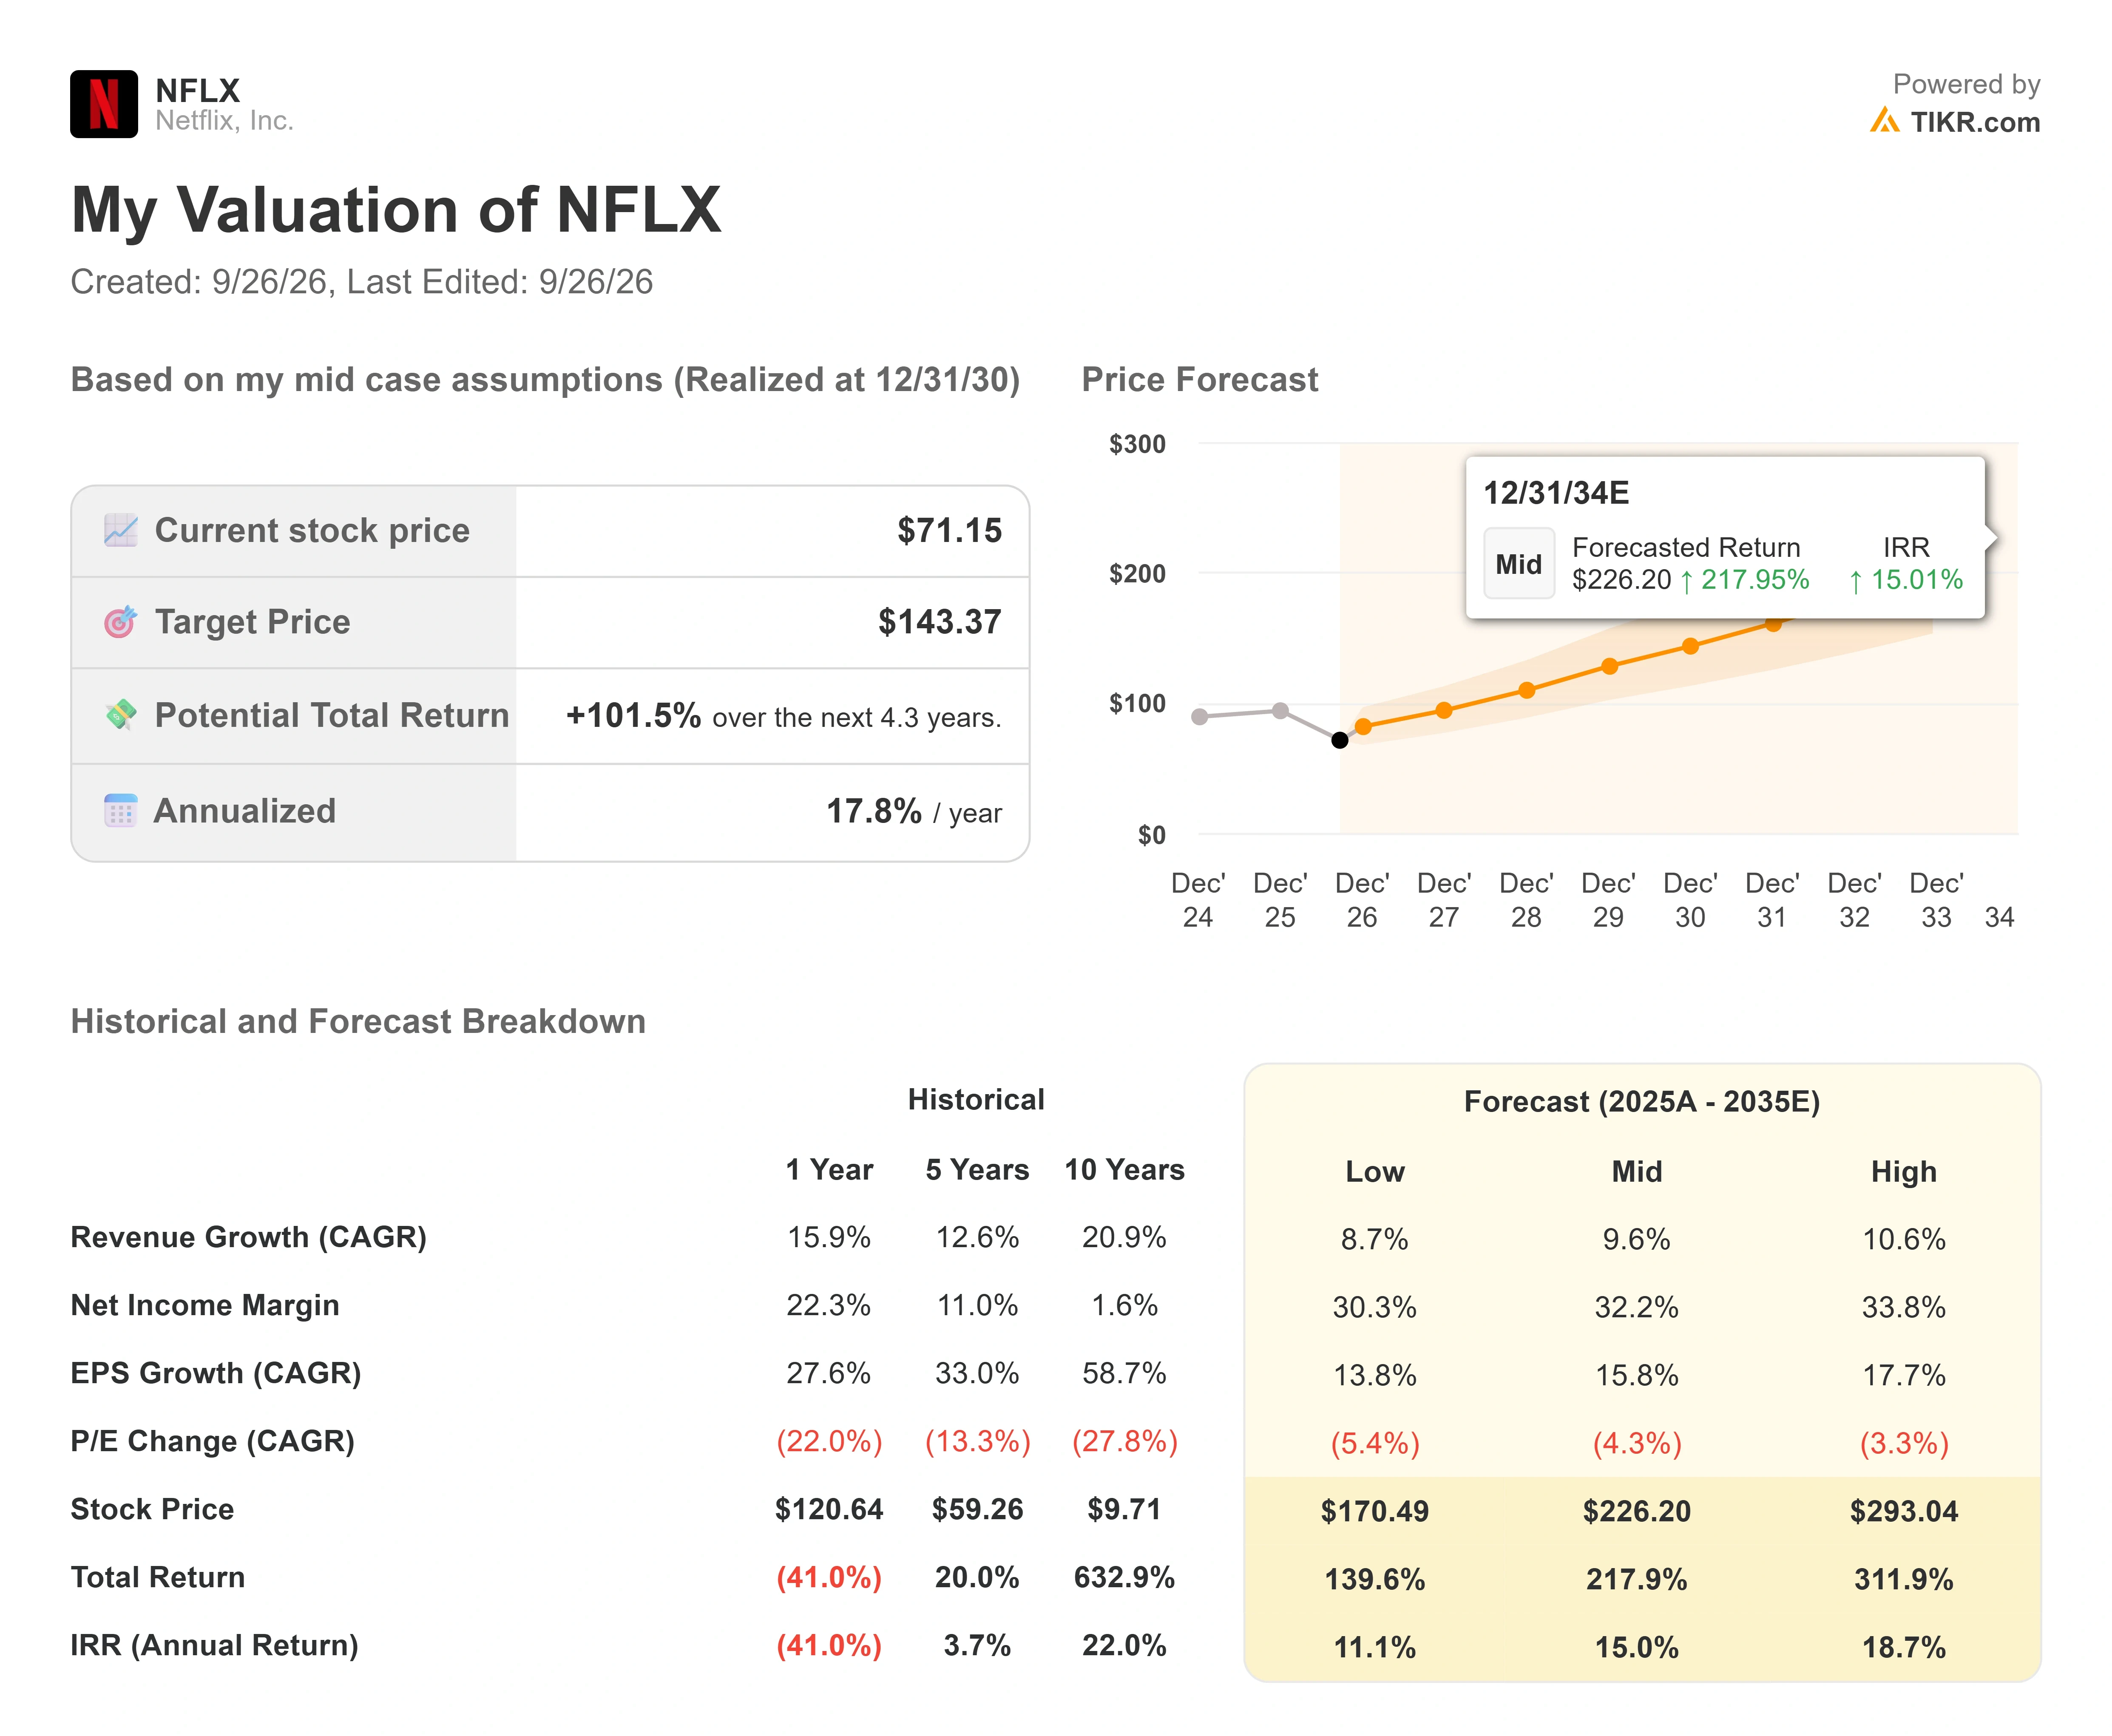
- 現在の株価: $71.15
- 目標株価(低水準ケース): ~$170
- 潜在的なトータルリターン: ~140%
- 年率化IRR: ~11% / 年
Netflix株のアナリスト成長予測と目標株価を見る(無料です!) >>>
これはコンセンサスを下回る低水準ケースを使用しています。以下の前提を置いています:
- 売上高成長率: 年間約9%
- 純利益率: 約30%近辺
- P/E: 年間約5%縮小
コンセンサスは、2025年から2030年までの年間売上高成長率が約10%、2030年の純利益率が32%であることを示唆しています。
それでも、低水準ケースは2034年末までに約$170(年間約11%の成長)を示唆しており、中位ケースは同じ時点で約$226を示唆しています。マージンの前提は、HSBCのより高いコンテンツ支出見積もりが影響する部分です。
上振れ要因: 新しい広告市場とツールが、モデルが想定するよりも速いペースで広告付きプランの会員あたり収益を押し上げる。
下振れ要因: ウェルズ・ファーゴの$57という目標株価は、モデルの8年という期間よりもはるかに短い期間で、現在の株価から約20%下に位置している。
結論
Pause Ads(一時停止広告)は10月からプログラム的に販売が開始され、Netflixは10月20日に第3四半期決算を発表します。ガイダンスは売上高約129億ドル、営業利益約42.7億ドルで、いずれもTIKRのデータにあるコンセンサスに近い水準です。ガイダンスに達するか上回る営業利益、かつコンテンツ費用が依然として約10%成長であれば、HSBCのコストに関する主張は弱まります。ガイダンスを下回るか、支出見通しが上方修正されれば、その主張を支持し、決算発表後6四半期連続の下落リスクを伴う可能性があります。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
Netflixに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家品質の財務データへの無料アクセスを提供します。
Netflixを呼び出せば、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する売上高と利益、時系列でのバリュエーションマルチプルの動き、目標株価が上昇傾向か下降傾向かを見ることができます。
あなたは無料のウォッチリストを作成して、Netflixとあなたが注目している他のすべての銘柄を追跡できます。クレジットカードは不要です。あなた自身が判断するために必要なデータだけです。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているか 見て、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして意図されたものではなく、またいかなる銘柄の売買推奨でもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!