主なポイント
- スティーブ・アイズマン氏は、AIが「今年5000億ドルの資金調達」をもたらし、国債を圧迫していると指摘。10年債利回りが5%を下回らない限り、市場調整が迫ると見ている。
- アライアンス・バーンスタインのイニゴ・フレイザー・ジェンキンス氏は、AIの資本需要が今や株式、クレジット、ドル、海外資金流動を結びつけており、AIリスクを分散させることが難しくなっていると論じる。
- 例外もある!バークシャー・ハサウェイ、ジョンソン・エンド・ジョンソン、ウェイスト・マネジメントはベータが平均以下で、AIトレードに依存しないビジネスを展開している。
マイケル・ルイスが『ザ・ビッグ・ショート』で有名にした投資家、スティーブ・アイズマン氏が、AIブームについて新たな懸念を抱いている。それは債券市場だ。
先週金曜日のProf G Markets ポッドキャストのエピソードで、彼は率直にこう述べた:
「AIは今年5000億ドルの資金調達であり、国債市場へのクラウディング・アウト効果をもたらしている。」
彼の論理:マイクロソフト (MSFT) や アルファベット (GOOG) がデータセンターを建設するとき、彼らは長期(「10年債のようなもの」)で資金を調達する。財務省も同じ長期資金を必要としている。つまり「少しの競争」が生じ、AI関連の負債が国債を圧迫しているというわけだ。
住宅バブルに賭けた男からすれば、耳を傾ける価値がある。
アイズマン氏の一線
アイズマン氏はまた、これが株式にとって問題になるタイミングについても語っている。彼は10年債利回り5%が市場の「ルビコン川」だと書いている。司会のエド・エルソン氏が番組で彼の結論を読み上げた:「何かが起きて利回りが5%を下回らない限り、市場調整は差し迫っているように思える。」
10年債利回りは5.3%にあるので…そう、我々はその地点にいる。
なぜ5%がそんなに重要なのか?長期金利の上昇は住宅ローン金利を押し上げる。アイズマン氏の例では、6%の住宅ローンが「7%、7.5%」になり、住宅セクター全体に打撃を与える。また、AI構築のための資金を調達している企業を含め、あらゆる企業の借入コストを高くする。
公平を期すと、アイズマン氏は10年債利回りの現状について、原油価格の上昇や神経質な投資家も責めている。そしてタイミングについては正直だ:「誰も事後にならなければわからない。」
問題はこれだ:AIは今や誰もが関わるトレードだ
問題は、AIを避けることがますます難しくなっていることだ。
アライアンス・バーンスタインのストラテジスト、イニゴ・フレイザー・ジェンキンス氏は新しいレポートで、「AIの資本への食欲は今や非常に大きくなり、株式、クレジット、ドル、海外資金流動を結びつけている」と論じている。
アライアンス・バーンスタインは誰にも売れと言っているわけではない。彼らの主張は、「このAIの貨物列車全体が失速した場合に備えて、ポートフォリオは緊急に持ちこたえる必要がある」ということだ。
そこで私は少し時間をかけて、ジェンキンス氏のアドバイスに従い、AIトレードへの依存度が低い、平均以下のベータを持つ銘柄を探してみることにした。
以下がその3銘柄だ:
1. バークシャー・ハサウェイは山のような現金を抱えている
アイズマン氏は、大規模な借り手が資金を奪い合うことを懸念している。ベータ0.6のバークシャー・ハサウェイ (BRK.B) は、そのトレードの反対側にいる。2025年度末時点で、現金及び短期投資は3730億ドル、総負債は1350億ドルだった…
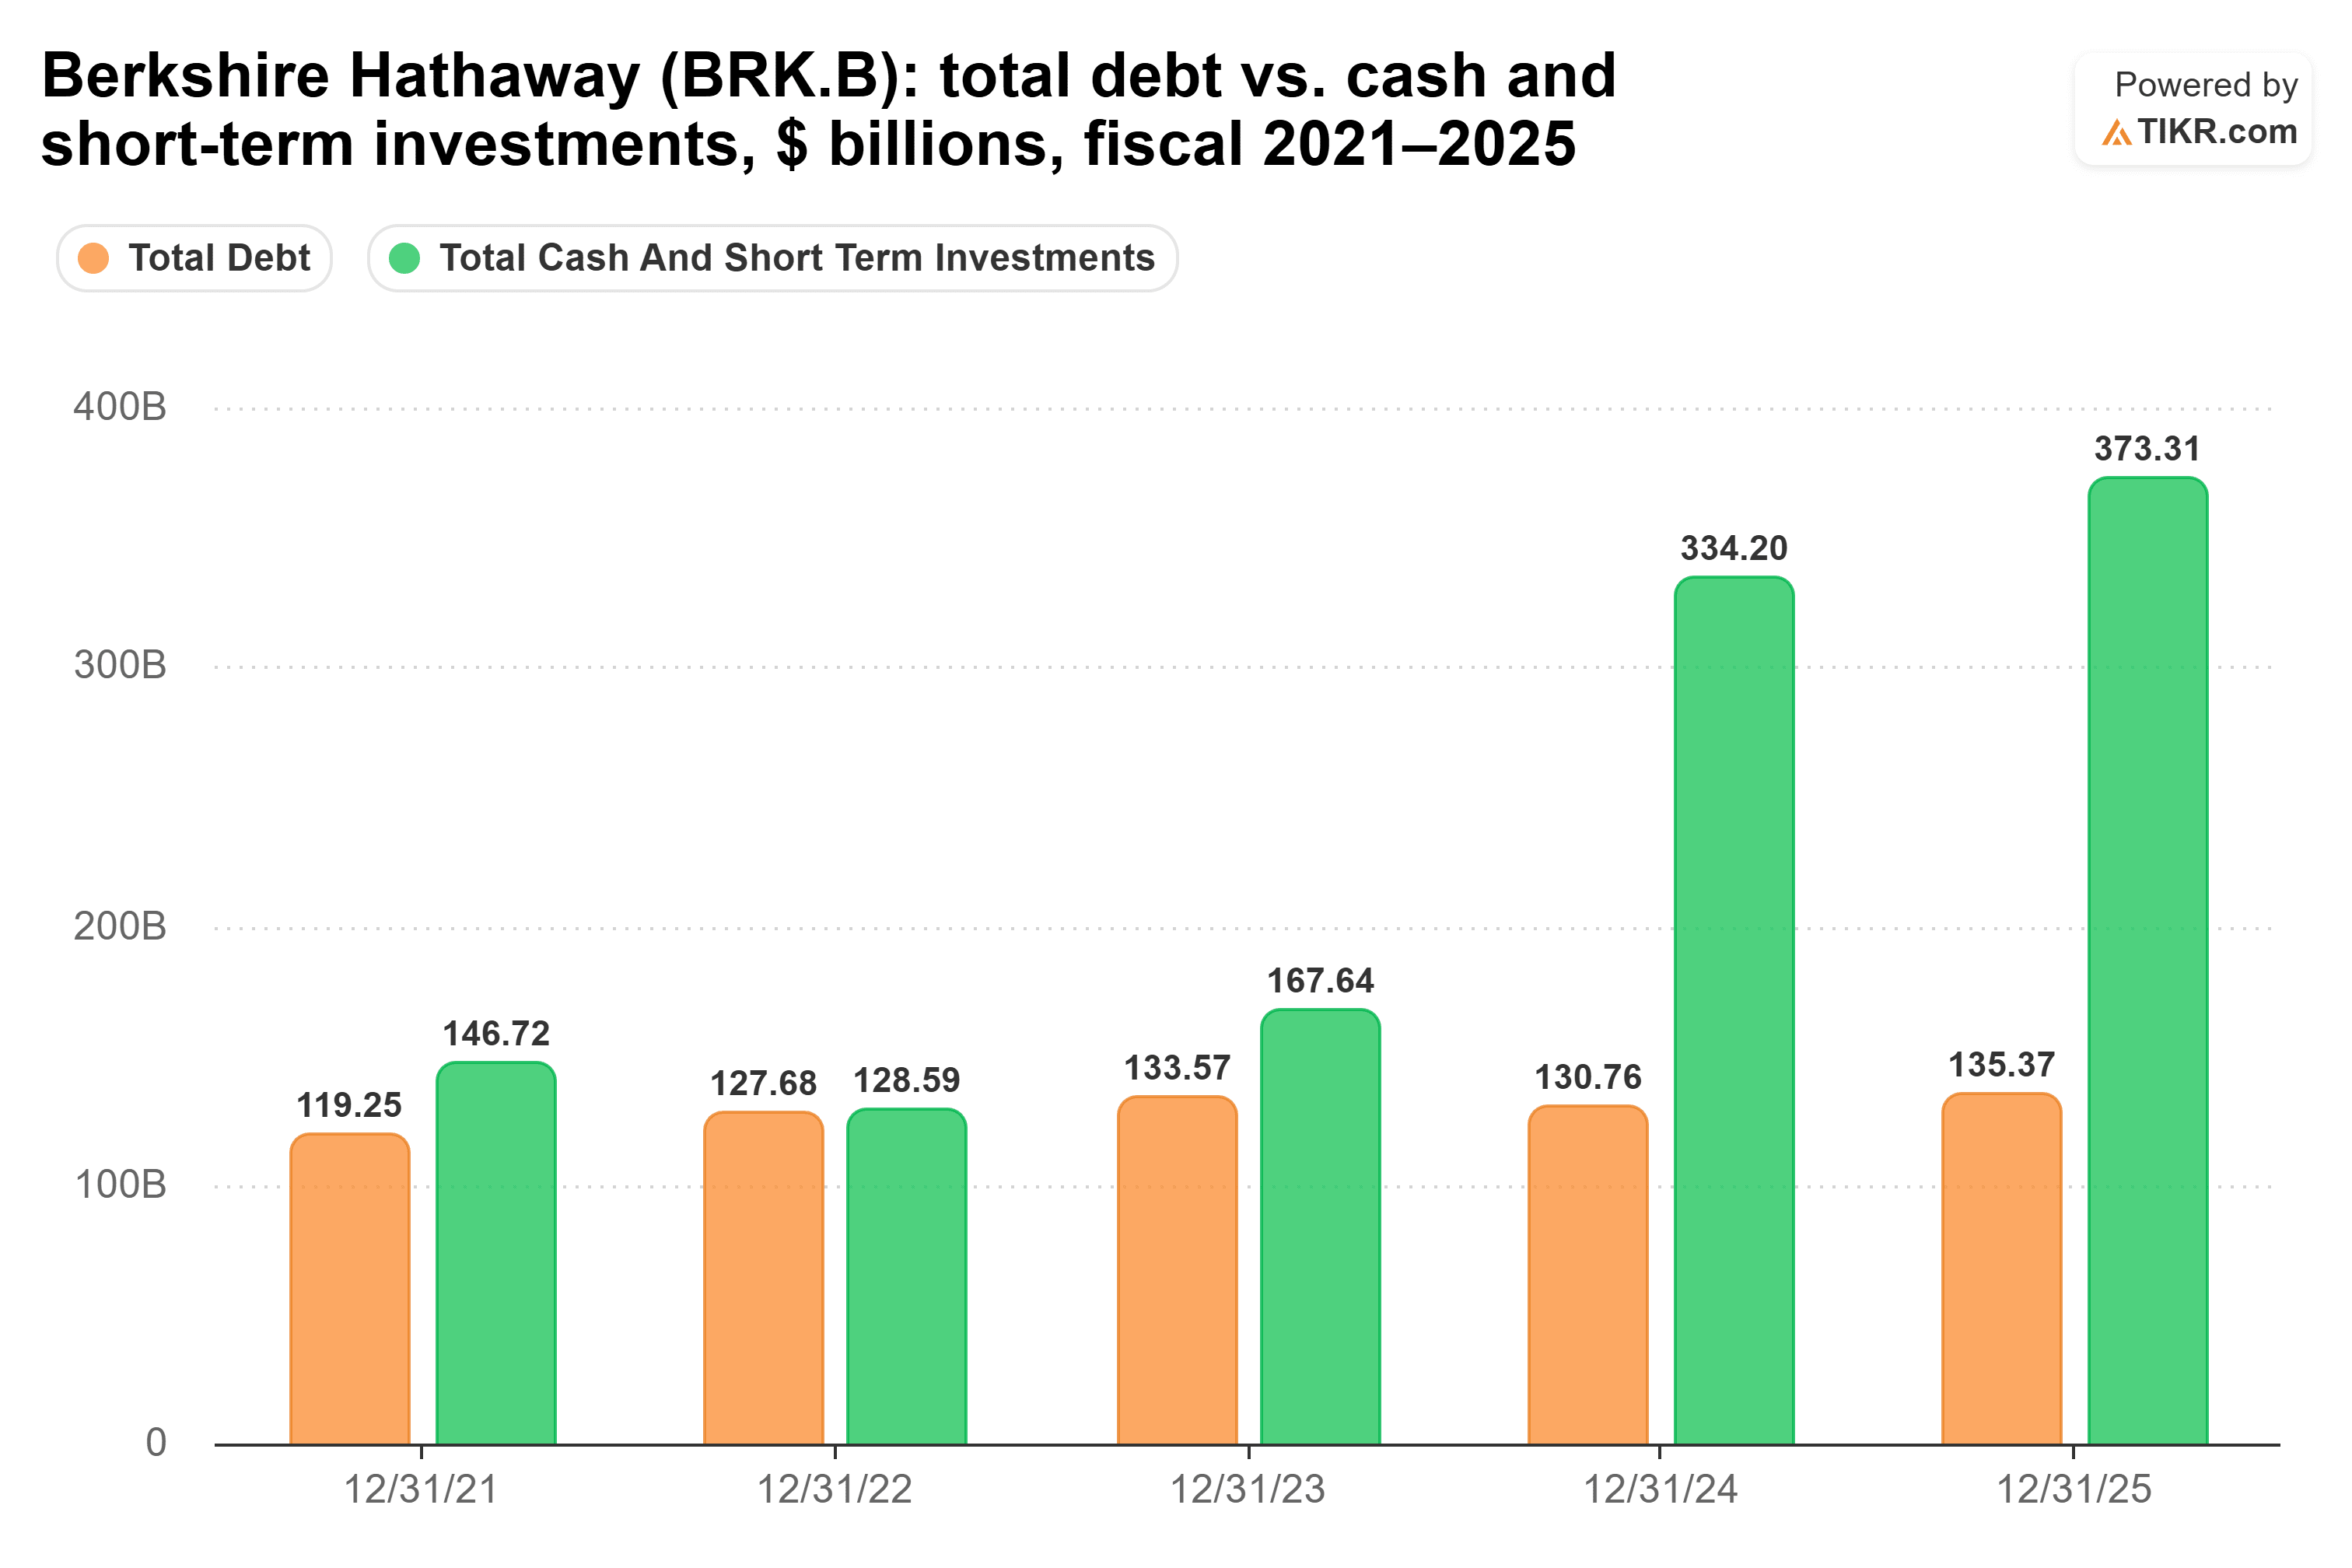
この現金の山は2023年以降2倍以上に膨らんだ(!)一方で、負債はほとんど動かなかった。
バークシャーは依然として、保険、鉄道、エネルギー事業を通じて弱い経済を感じ、その株式ポートフォリオは市場とともに下落するだろう。しかし、もし調整が来れば、バークシャーはウォーレン・バフェットが常々言ってきたことを実行する資金を持っている:「他人が恐れているときに貪欲であれ。」(そして、まさにそれを実行した歴史的な例が数多くあるので、すべてを列挙する時間は無駄にしない。)
2. ジョンソン・エンド・ジョンソンの配当は自らを支えている
バークシャーの安全策は現金の山だ。ジョンソン・エンド・ジョンソン (JNJ) は、届き続ける小切手を提供する:利回りは約2%、ベータはわずか0.23だ。
人々は10年債利回りがどうであれ、処方薬や外科用機器を必要とする。それはキャッシュフローに表れる。J&Jのフリーキャッシュフローは過去5年間、毎年175億ドルから198億ドルの間を維持し、その都度配当を余裕をもって賄ってきた…

2025年度、J&Jは197億ドルのフリーキャッシュフローのうち124億ドルの配当を支払った。これはキャッシュ配当支払率が約63%であり、1セントも借りずに64年連続の配当増額の記録を続けるのに十分な余裕だ。
J&Jの主なリスクは自らのビジネスにある:あらゆる製薬会社と同様に、古い薬が特許を失うにつれて売上を置き換えなければならず、トップラインを成長させるためにパイプラインに新しい薬を補充し続けなければならない。
3. ウェイスト・マネジメントのトラックは走り続ける
J&Jの需要はAIを気にしないし、ゴミも同様だ。ウェイスト・マネジメント (WM) のベータはわずか0.43だ。
AI株が悪い四半期を迎えたからといって、誰もゴミ箱を縁石まで運ぶのをやめたりしない。不況でもレストランはダンプスターを空にする必要があるし、病院や工場も同様だ。それが、売上が過去5年間毎年成長し、2021年度の179億ドルから2025年度の252億ドルに増加した理由だ…
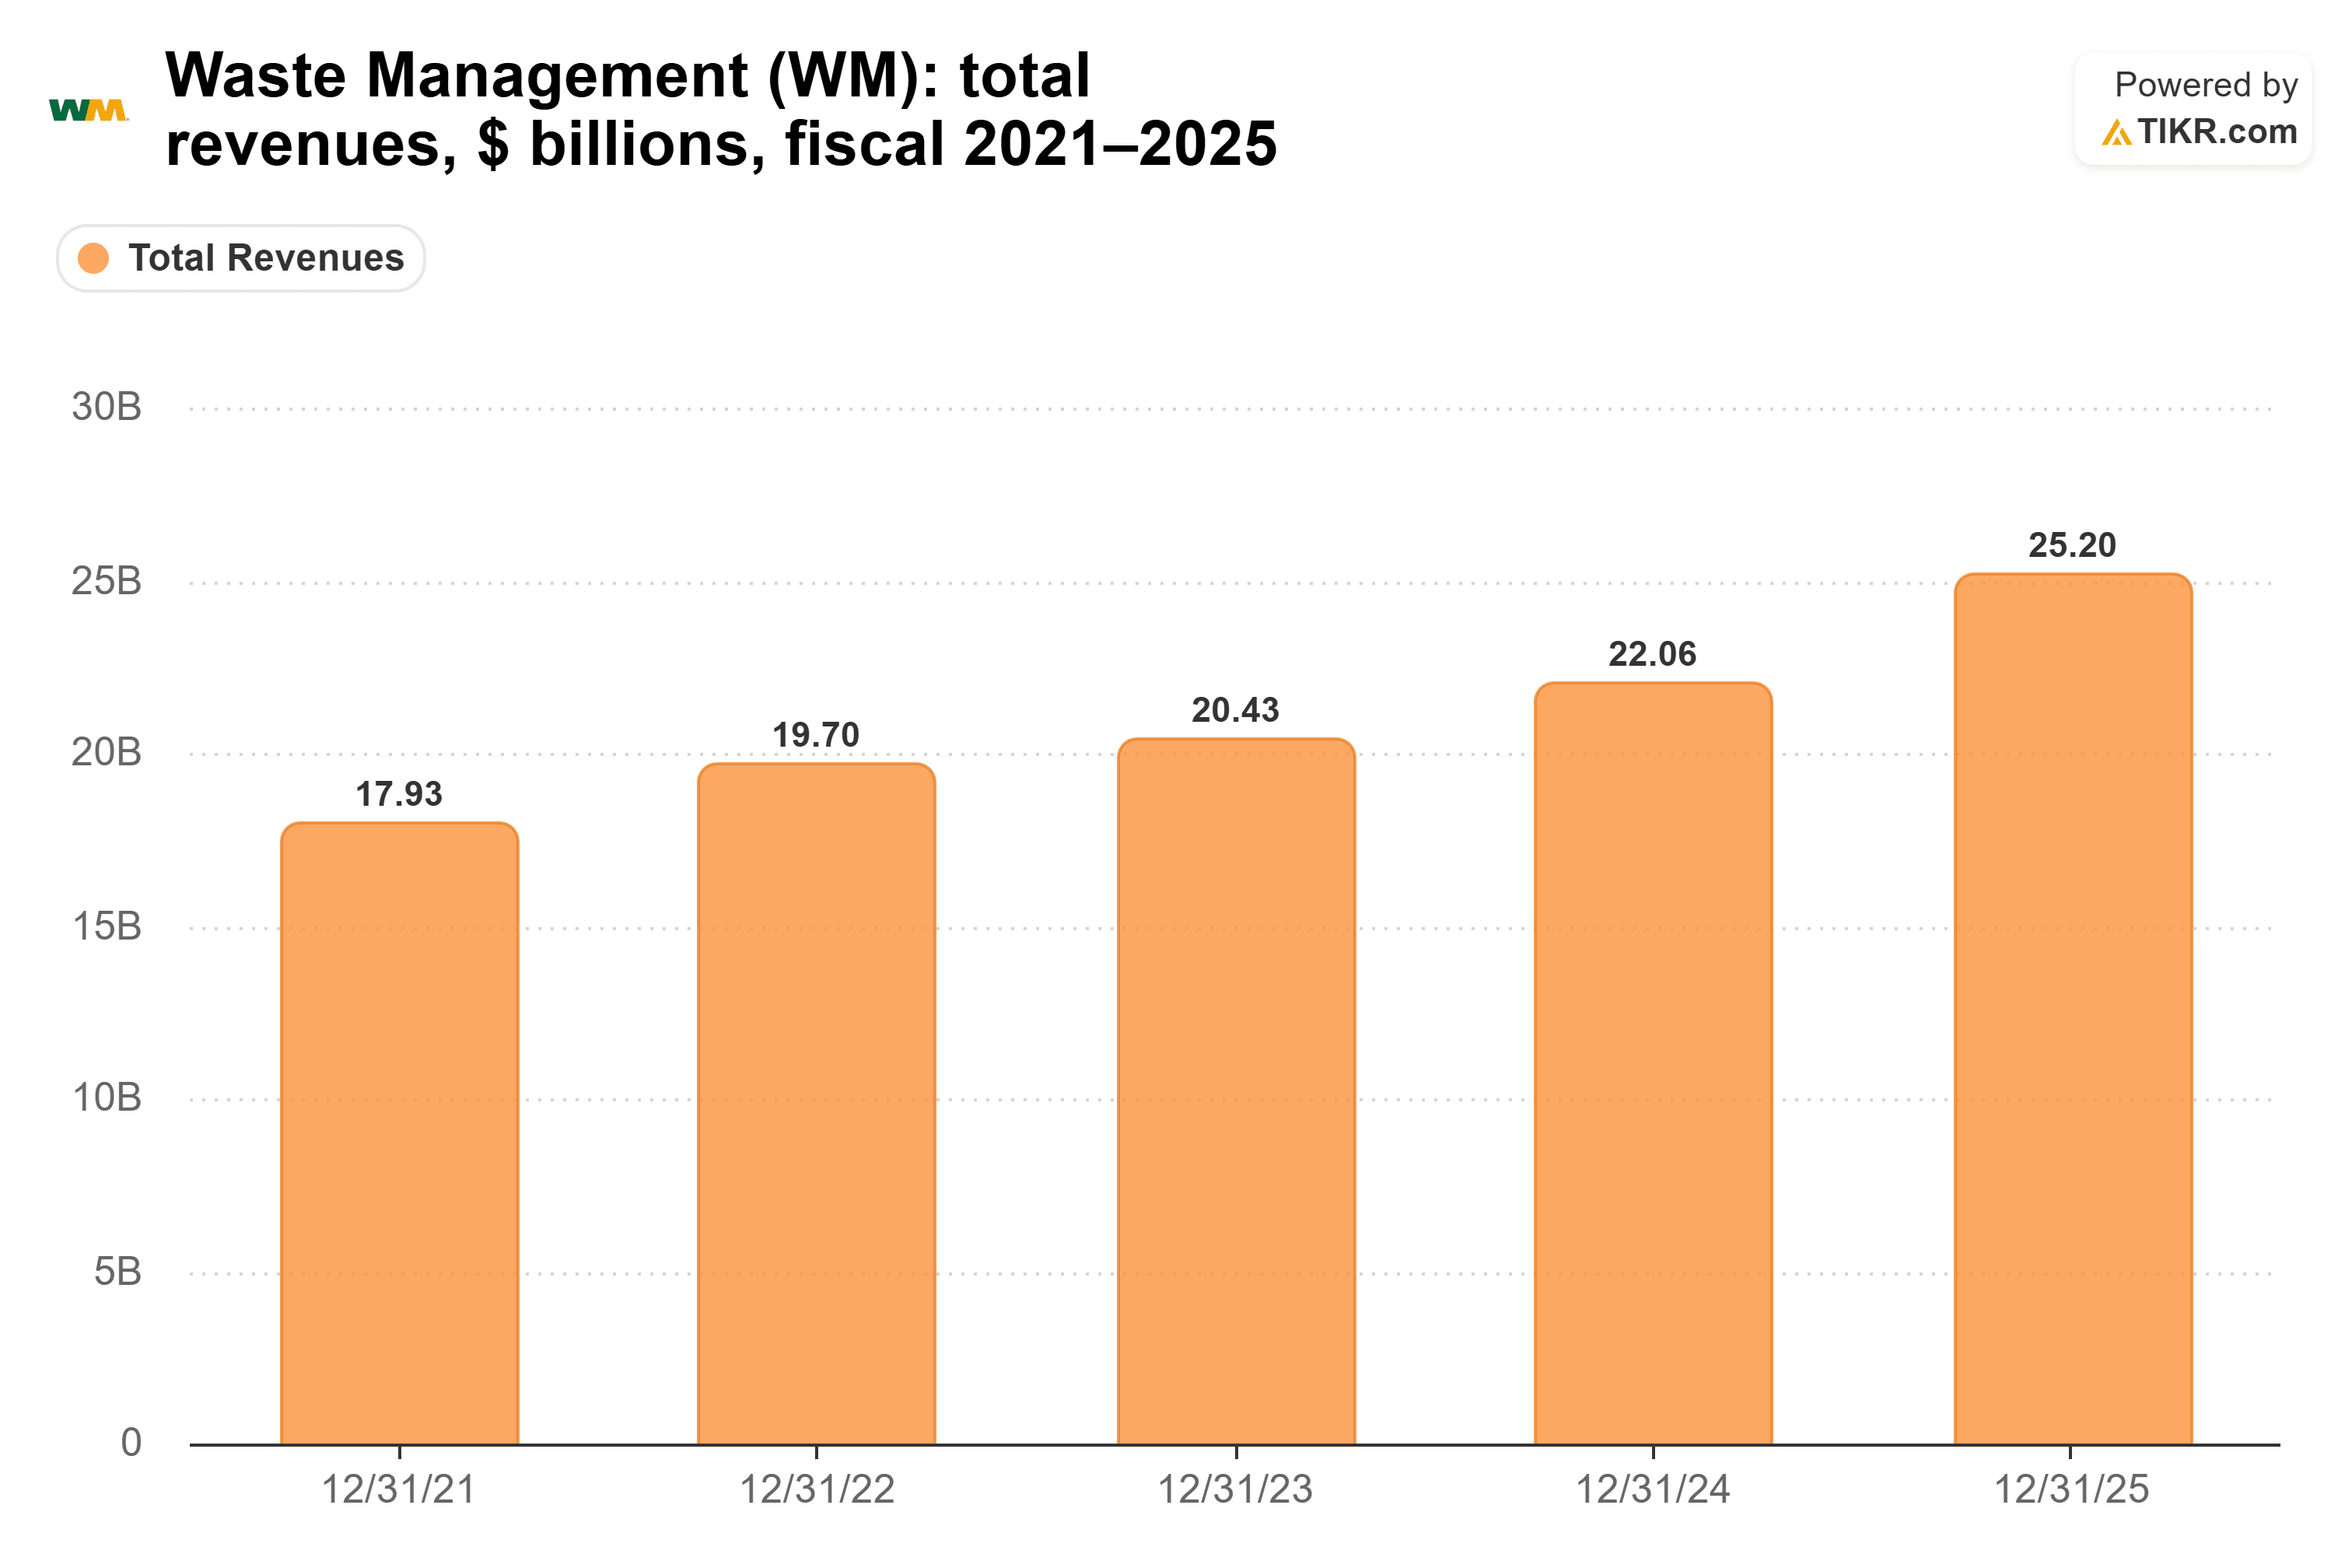
(昨年の14%の跳ね上がりの一部はStericycleの買収によるものなので、毎年そのペースを期待しないでほしい。)
どうやら我々は、景気循環に逆らう銘柄が魅力的に見え始めるサイクルの地点にいるようだ。
結論
私の見解:アイズマン氏は10年債について正しいかもしれないし、早すぎるかもしれない。彼が言ったように、誰も事後にならなければわからない。まさにその理由で、私はこの3銘柄が好きだ。私は天井を呼ばなくてもそれらを保有できる。
もし調整が来れば、バークシャーは買い物をする現金を持ち、J&Jの配当はフリーキャッシュフローから支払われ、ウェイスト・マネジメントのトラックは走り続ける。
もちろん、もし金利が5%を下回り、AIトレードが続けば、この3銘柄はしばらく市場に遅れをとるだろう。それがラリーにおける低ベータの代償だ。
では、バークシャー・ハサウェイ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、バークシャー・ハサウェイがいくらの価値になる可能性があるか確認できる。ウォール街のコンセンサス予想から始めることも、自分のビジネス見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!