主なポイント
- Sequoiaのパートナー、ショーン・マグワイアのモデルでは、SpaceXの売上高は2026年の約515億ドルから2028年には7310億ドルに達し、その成長の大部分はAIコンピューティングのレンタルによるものとされている。
- 彼は、このモデルは競合他社が構築に苦労するという前提に立っており、Amazon、Alphabet傘下のGoogle、Microsoftを物理的な構築において「完全に笑いもの」と呼んだ。
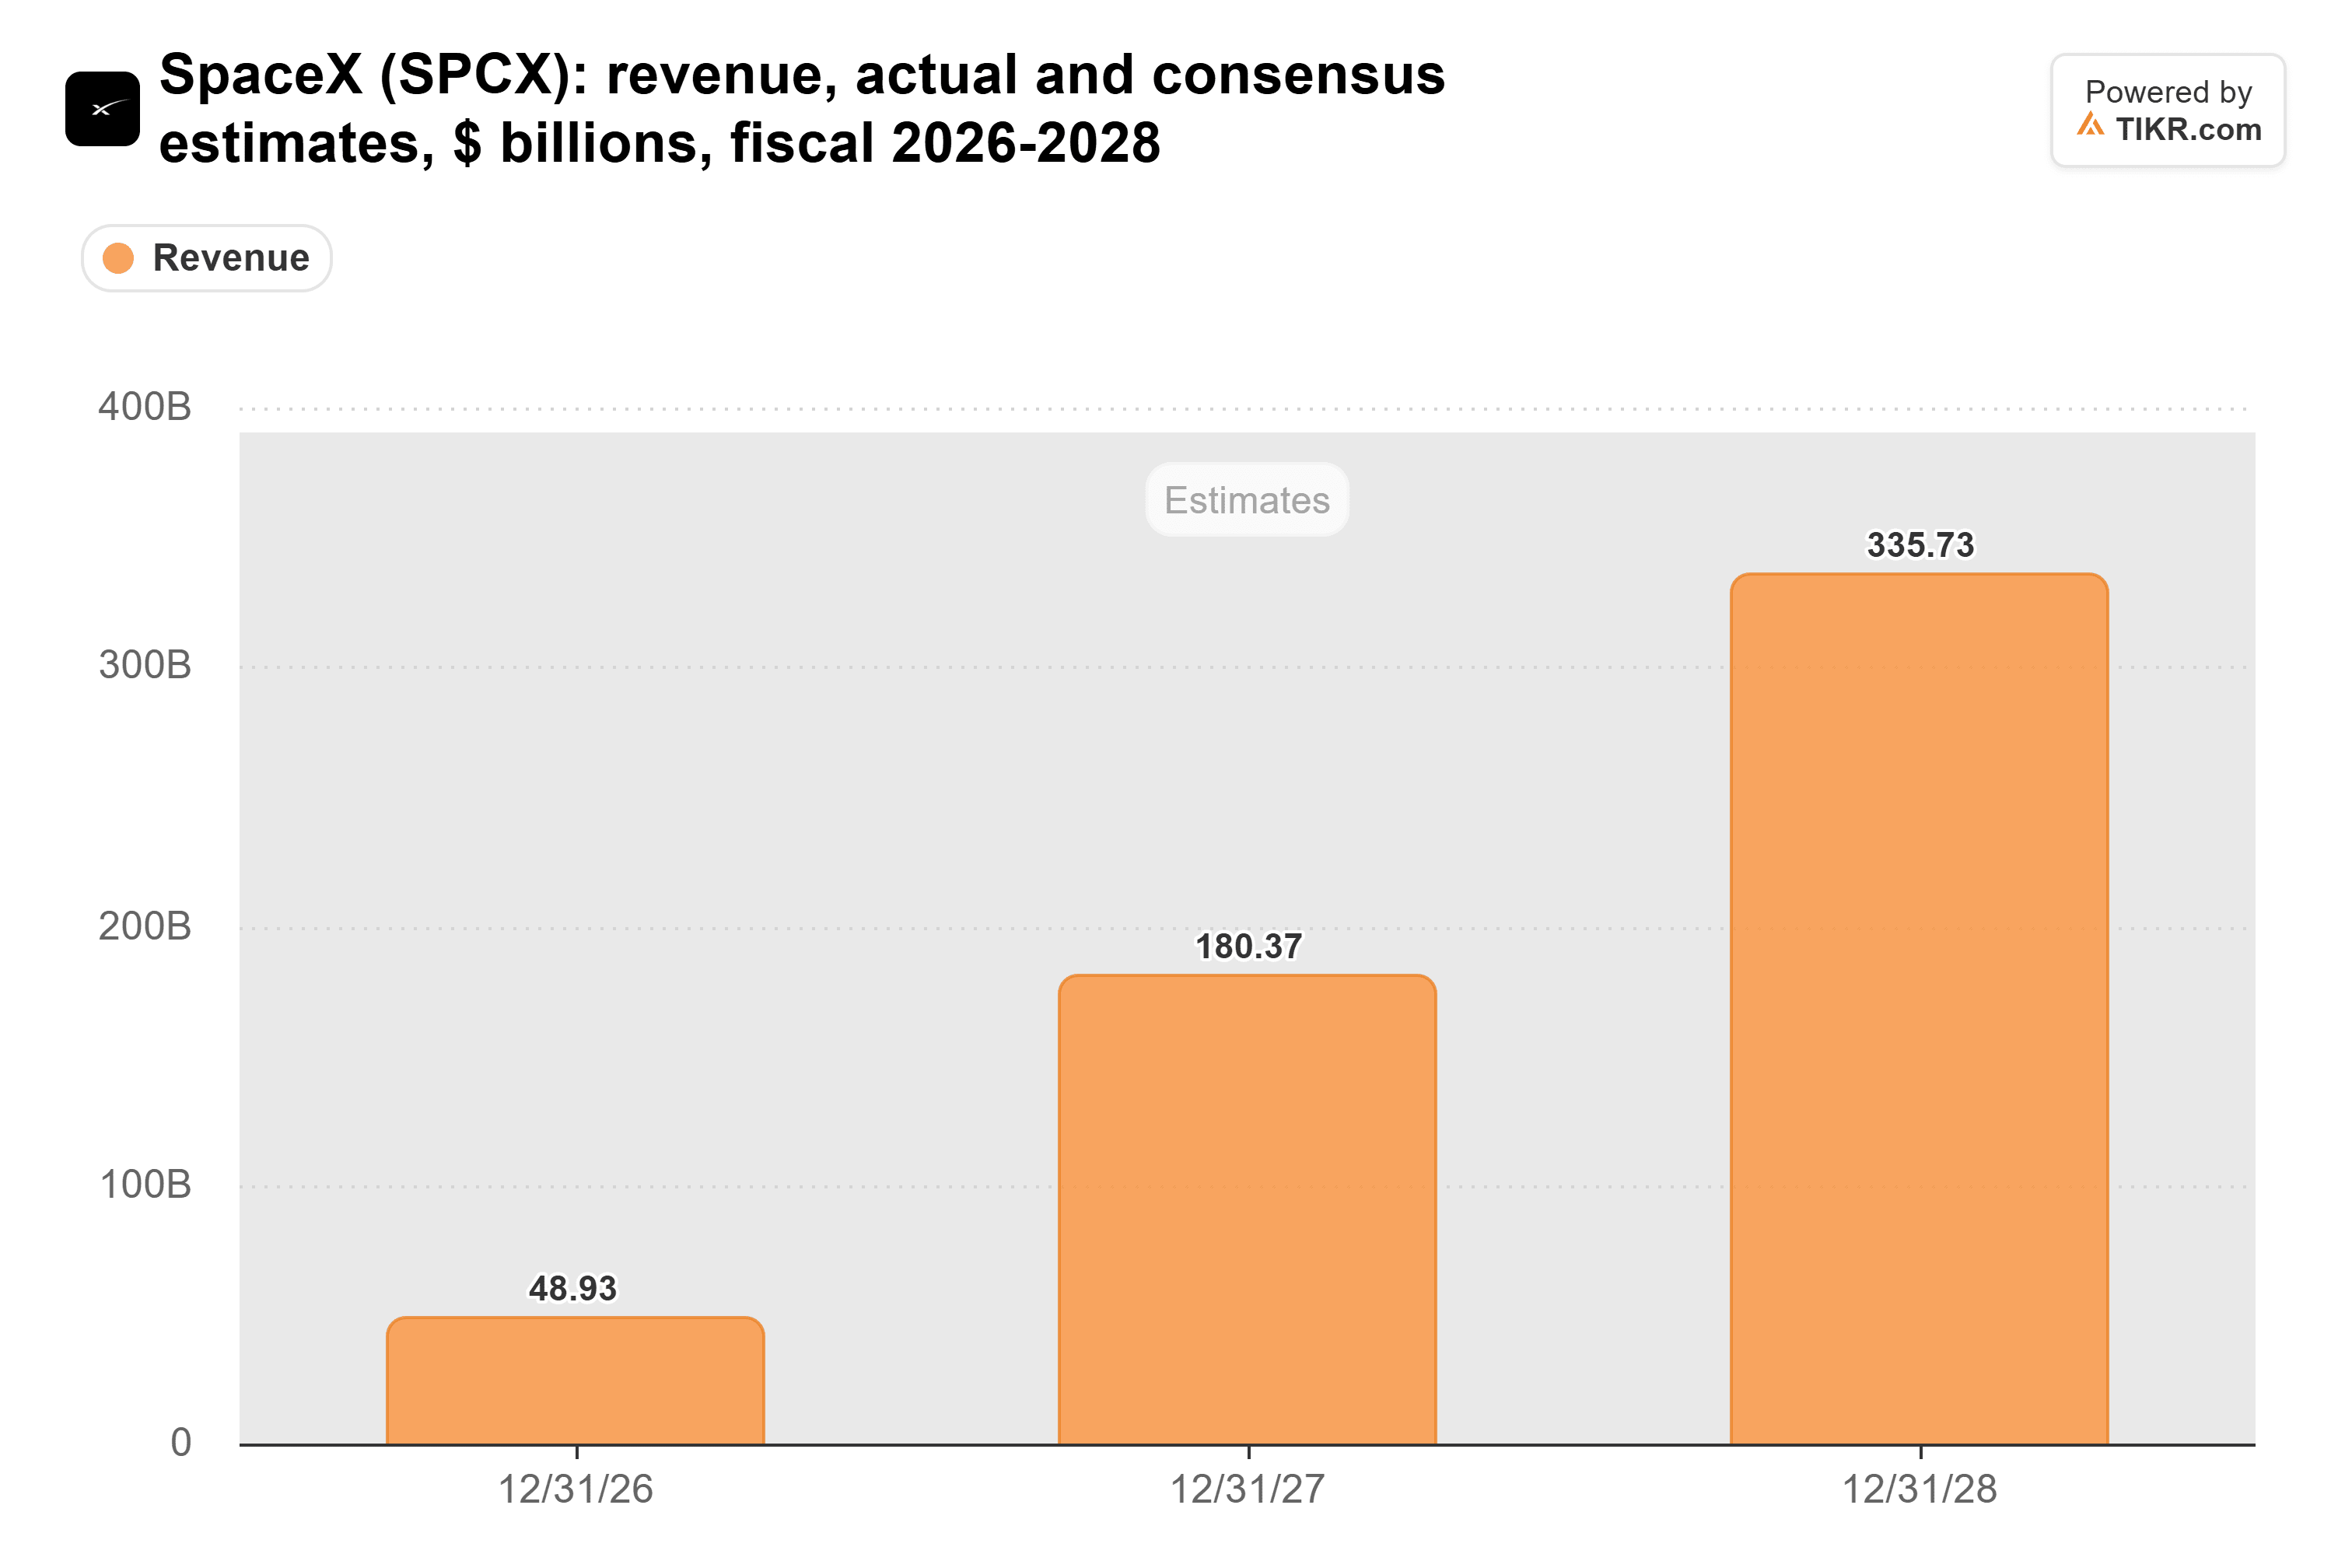
- Microsoftのサードパーティ製キャパシティの遅延は彼の前提を裏付けるが、ウォールストリートは2028年のSpaceX売上高を3360億ドルと予想しており、彼の数字の半分以下である。
- SpaceXはそのコンピューティングをスポット価格で少数の大口バイヤーにレンタルしているため、そのスピードは真の強みであるが、マグワイアのモデルは最良のケースのように見える。
Sequoiaのパートナー、ショーン・マグワイアは、SpaceX (SPCX) がAIデータセンターを Amazon (AMZN)、Alphabet (GOOG)、Microsoft (MSFT) よりも速く構築できると考えており、彼はその考えに基づいて財務モデルを構築した。
「出てきた数字は正気の沙汰ではない」と彼は10月30日にXに投稿し、SequoiaがSpaceXの大株主であることに言及した。
懐疑的な意見が、このモデルは70%の営業利益率でAWSを3つゼロから構築するようなものだと冗談を言うと、マグワイアは反論した:「Amazon、Google、Microsoftは、SpaceXと比べると物理的な世界での構築において完全に笑いものだ」。
イーロン・マスクのモデルへの返信は「もっとうまくやれると思う」だった。彼は本気だった。SpaceXの第3四半期決算後、マスクはすでに書いていた:2028年にSpaceXの売上高が1兆ドルに達することは「もはや不可能ではない」と。
マグワイアの7310億ドルSpaceXモデル
Xに投稿されたモデルの概要によると、マグワイアはSpaceXの売上高を今年の約515億ドルから2027年には約2740億ドル、2028年には7310億ドルに引き上げている。成長の大部分、約5分の4は、地上のデータセンターでのAIコンピューティングのレンタルによるものだ。キャパシティは2026年初頭の約1ギガワットから2028年末までに21ギガワットに増加し、1ギガワットあたり年間約400億ドルの売上を生み出すとしている。
ウォールストリートの予想ははるかに低い。コンセンサスでは、SpaceXの売上高は2027年に1800億ドル、2028年に3360億ドルと予想されており、マグワイアの2028年予想の半分以下だ:
SpaceX自身の業績見通しも同じ方向を指している。同社は2027年第1四半期の売上高を330億ドルから370億ドルと見通している。この範囲の上限で4四半期分を計算すると1480億ドルとなり、マグワイアの2027年予想の半分強にあたる。
TIKRはSpaceXについて41人のアナリストを追跡。「買い」と言うのは何人?
SpaceXに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト評価を見る
Microsoftがマグワイアの主張を後押し
マグワイアは「重要な前提は、他の企業が地上でのコンピューティング構築に苦労するだろうということだ」と述べている。別の返信では、多くのネオクラウド企業、さらにはハイパースケーラーでさえ、スケジュール遅延により計画を縮小することを予想していると述べた。
Microsoftはその2日前にデータポイントを提供した。CFOのエイミー・フッドは10月28日の決算説明会で、設備投資額が9月期に452億ドルに達したのは「第1四半期に予定していた一部のサードパーティ製キャパシティの納入が遅れたため」だと述べた。Microsoftは現在、2026年の設備投資額を1750億ドルから1700億ドル程度に下方修正している。
Satori Fundの創設者、ダン・ナイルズは、その週のクラウド関連の決算報告全体で同じことを見た。彼はXに「データセンターの延期がクラウド成長を予想よりも低くしていることを示す結果だった」と書いた。
一方、SpaceXは、Colossusデータセンターを122日、Colossus IIを91日で構築したと述べており、業界標準の約2年に比べて速い。マグワイアに1点。
SpaceXのコンピューティングレンタルが下落する可能性がある理由
問題は、SpaceXがレンタルするチップは、十分な資金さえあれば誰でも購入できるものだということだ。経営陣は第3四半期決算説明会で、コンピューティングを「実質的にスポット市場価格」で価格設定していると述べており、そのため競合他社が追いつく速度でレンタル料金は下落する可能性がある。延期を指摘したのと同じナイルズの投稿は、チップ供給がほとんどの企業が考えているよりも需要に近いと主張した。
バイヤーも集中している。BloombergがAnthropicと特定した1社の顧客が、SpaceXの第3四半期売上高の34.5%を占めた。AnthropicのIPO申請書によると、契約のキャンセル不可期間が2027年1月と3月に終了した後は、いずれの側も90日前の通知で契約をキャンセルできる。
そしてSpaceXはそのキャパシティを前払いで調達している。同社の設備投資額は2023年の44億ドルから2025年には209億ドルに増加した:

9月までの過去12ヶ月間の設備投資額は551億ドルに達し、経営陣は第4四半期単独で350億ドルから400億ドルと見通している。アナリストは2027年のフリーキャッシュフローをマイナス1407億ドルと予想しており、SpaceXは来年前半に納入されるGPUのために400億ドルを借り入れている。マグワイアのモデルでさえ、2027年までフリーキャッシュフローがマイナスのままである。
SpaceXがマグワイアの正しさを証明する可能性がある点
マグワイアが、SpaceXがハイパースケーラーよりも速く構築するという点は正しい。そしてMicrosoftは、サードパーティの遅延がいかに彼らの足を引っ張るかを示したばかりだ。しかし、彼の数字を達成するには、SpaceXは10月末時点で予想されていた約2.2ギガワットからキャパシティをほぼ10倍に増やす必要がある。そして、それをすべて、他の誰もが追いつく間、スポット価格でレンタルする必要がある。これが彼のモデルを最良のケースにしている。そして、それに近いものに対して支払う前に、SpaceXがウォールストリートの数字を上回ることを期待したい。
しかし、逆の側面も現実だ。フッドはまた、MicrosoftのAIインフラに対する需要は依然として供給を上回っていると述べ、SpaceXは短期のコンピューティング契約がより高い価格で更新されていると述べた。もしその不足が2028年まで続けば、スポット価格設定はSpaceXにとって不利ではなく有利に働く。最初の本当の手がかりは、SpaceXの2027年第1四半期決算で得られるだろう。330億ドルから370億ドルという見通しの上限で決算を発表し、その後も成長が続けば、マグワイアの数字ははるかに非常識に見えなくなるだろう。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却の推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!