マクドナルド株の主要統計
- 現在の株価: $258.12
- 目標株価 (中間シナリオ): ~$393
- ストリート・ターゲット: ~$292
- 潜在トータルリターン: ~52%
- 年率化IRR: ~11% / 年
何が起きたのか?
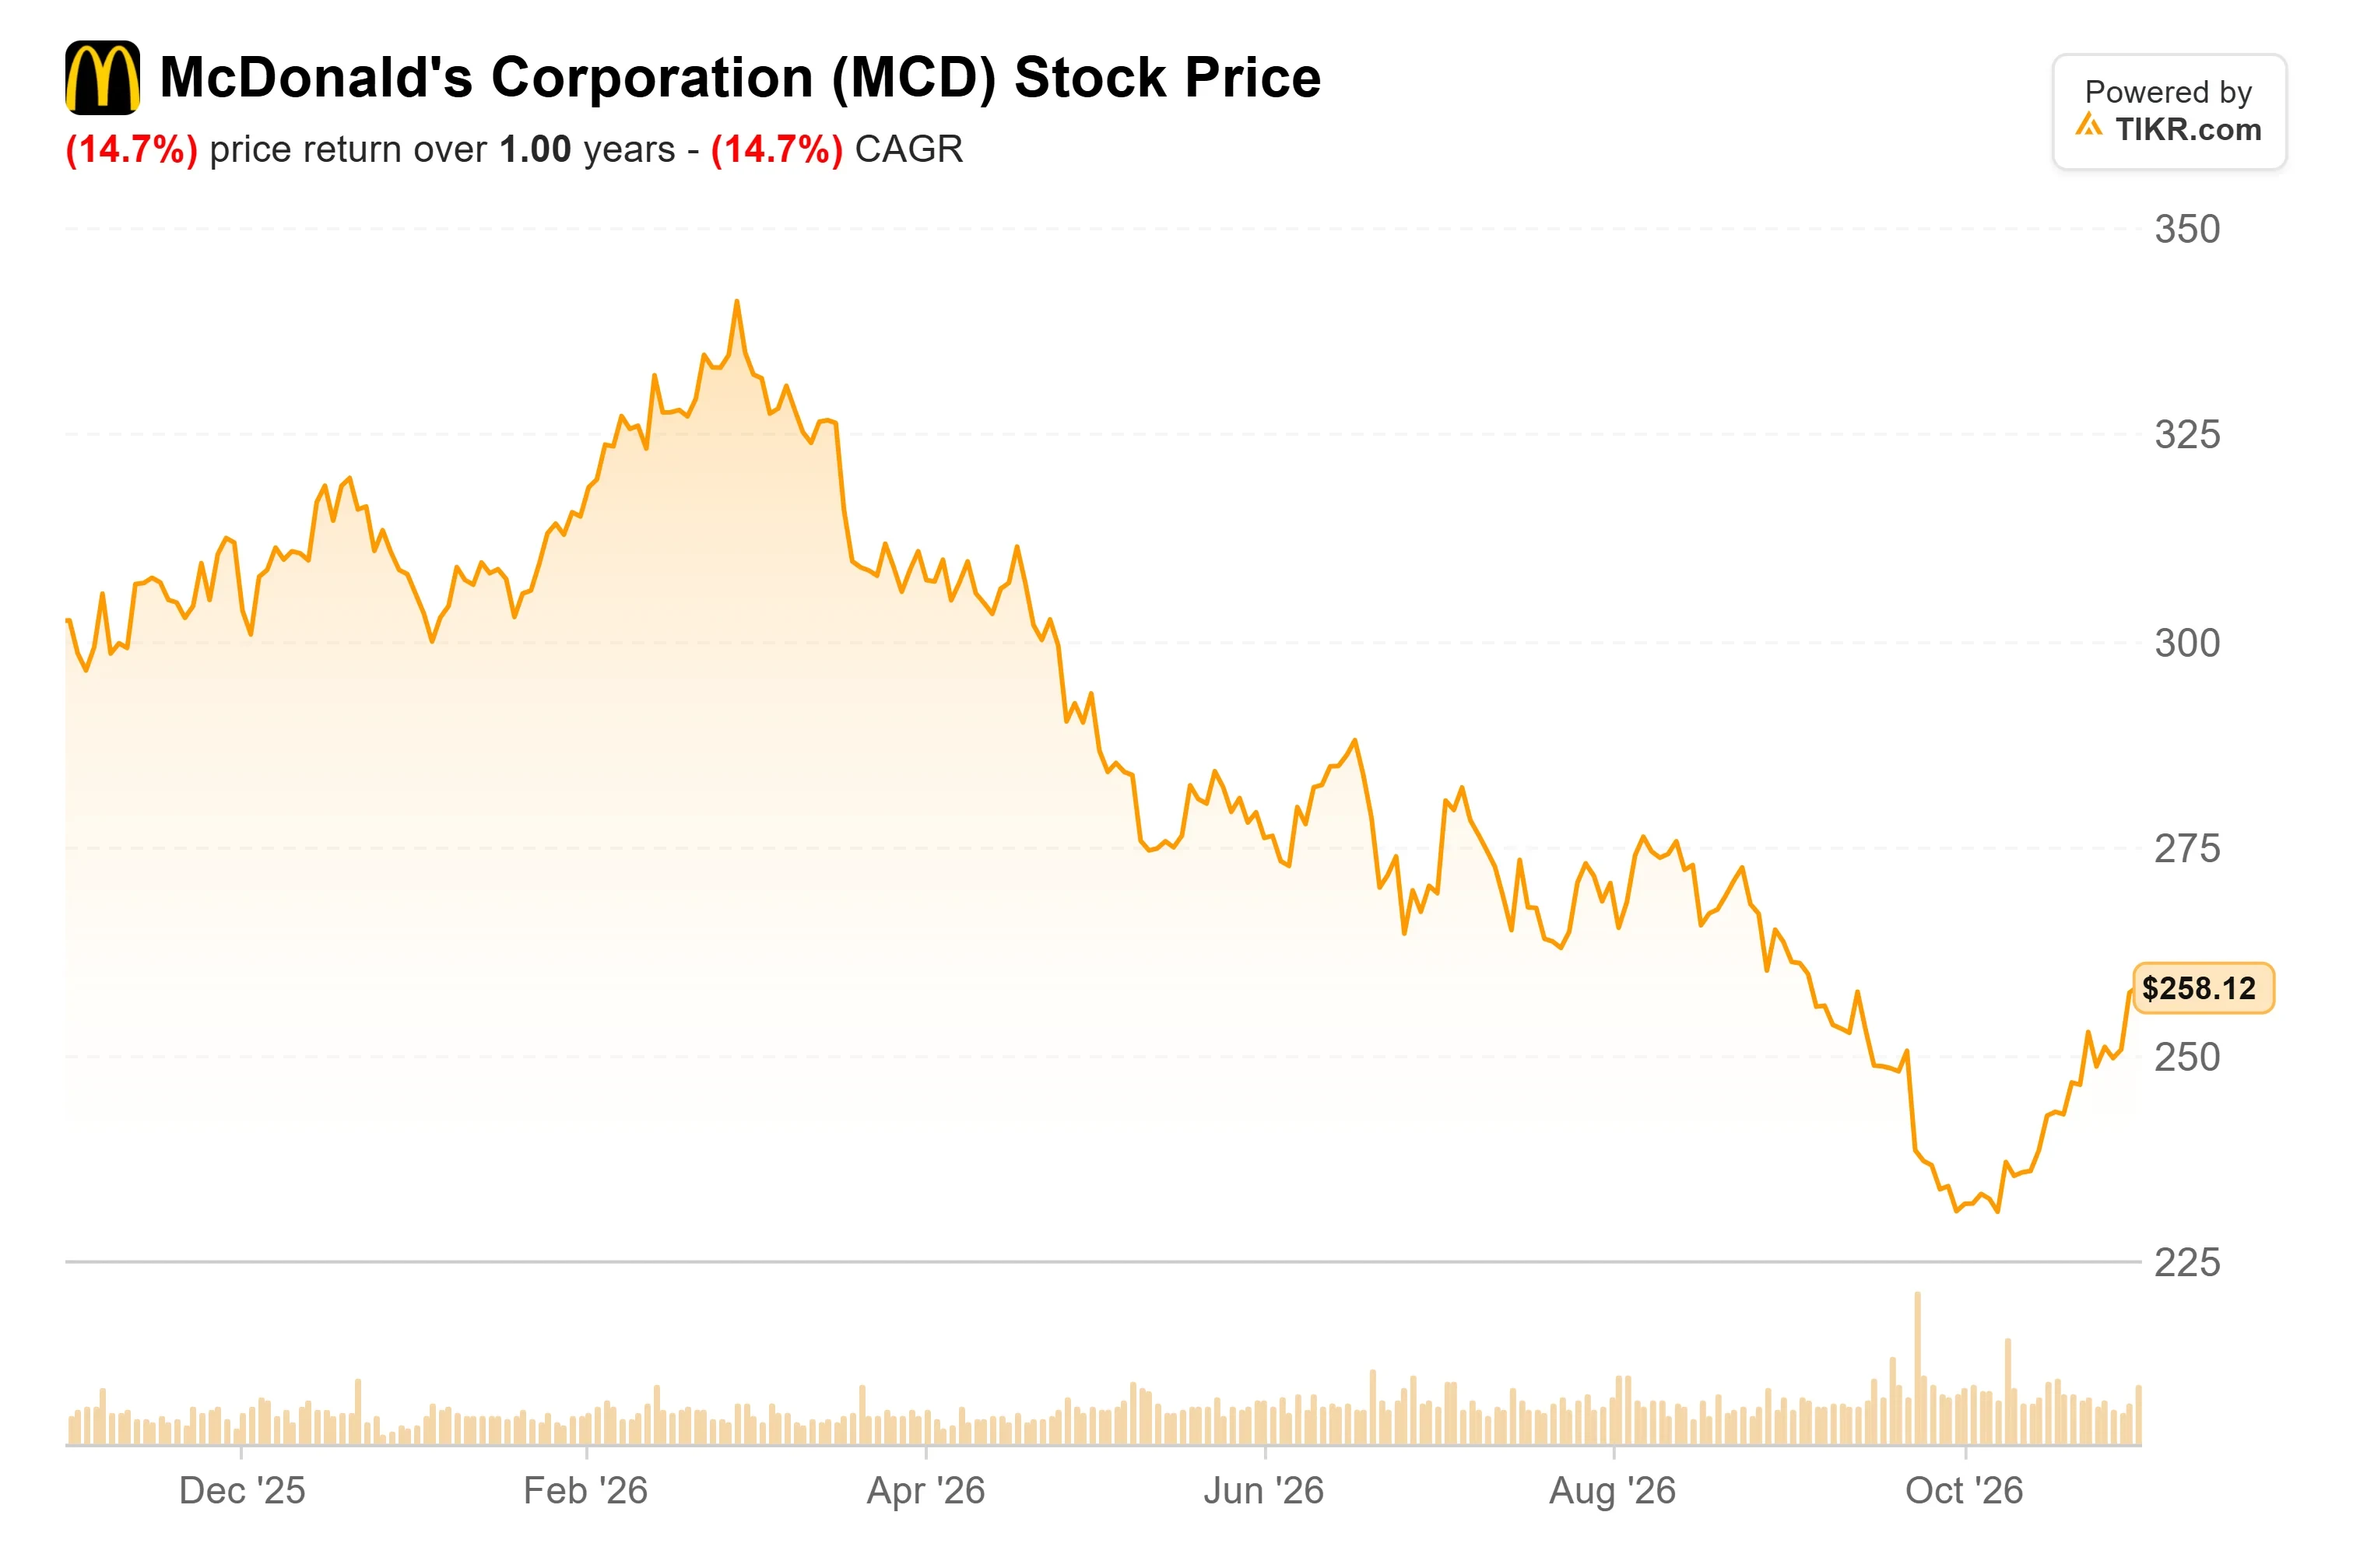
マクドナルド (MCD) は、10月下旬に、1994年に始まったFIFAワールドカップのスポンサーシップが現行契約で終了すると発表した。11月2日、Placer.aiは、10月のプロモーションが2026年の最も繁忙な週を生み出したにもかかわらず、第3四半期の米国来店数が4.6%減少したと推定した。株価は10月30日に$258.12で取引を終え、年初来で15.5%下落しており、第3四半期決算は11月4日の市場開始前に発表される見込みだ。
マクドナルド、ワールドカップを自社IPに置き換え
9月23日の投資家向け説明会で、グローバル最高マーケティング責任者(CMO)のモーガン・フラットリーは、キャンペーンは「他社のIPではなく、マクドナルドが保有する象徴的なIPに基づいて構築される」と述べ、短期的なプロモーションを減らしつつ、「長期的な基盤構築プログラムへの投資を約2倍にする」と説明した。彼女は、マクドナルドが既に有するリーチを指摘した:主要なクイックサービスブランドの中でポジティブなソーシャルメンションの約40%を占め、次の3つの競合企業を合わせたよりも多い。アプリはもう一つの自社チャネルだ:約2億2000万人の90日間アクティブなロイヤルティメンバー(非会員の2.5倍の頻度で来店)に加え、数ヶ月間来店していない約1億5000万人の非定期的なメンバーがいる。今年米国で導入されるUber乗車クレジットやDisney+サブスクリプションなどのパートナー特典は、彼らを呼び戻すことを目的としている。
ワールドカップはパートナーの資産であり、4年に一度の数週間に集中していた。マクドナルドは今年の夏に最大規模のワールドカップキャンペーンを展開したが、グローバル最高財務責任者(CFO)のイアン・ボーデンは第2四半期決算説明会で、それが「我々の期待に対してパフォーマンスが低かった」と述べた。
キャンペーンの数が減り規模が大きくなることで、失敗のリスクが高まるかとの質問に対し、会長兼CEOのクリス・ケンプシンスキーは、味と品質に依存することでマクドナルドは「今月適切な映画作品があるかどうかといったことに少し依存しなくなる」と述べ、それが「マーケティングカレンダーのリスクを軽減する」だろうと語った。このアプローチは効率性も高い:国際運営市場担当社長のマヌエル・ステイヤートは、「Menu Heist」キャンペーンでは、従来の市場ごとの実行で必要とされるであろう40社の主要パートナーの代わりに、約10社を使用したと述べた。
TIKRはマクドナルドについて34人のアナリストを追跡している。「買い」と言っているのは何人? マクドナルドの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予測を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。マクドナルドのアナリスト評価を見る
10月の最も繁忙な週は短期的プロモーションから
Placer.aiの推定(企業データではなくデバイスパネルから得られたもの)によると、ガソリン価格が1ガロンあたり$4を超えて以来、3月以降の月次来店数は前年同期を下回っている。モノポリーは10月6日に復活し、10月20日に「Boo Buckets」が登場した週までに、来店数は年初来の週平均を7.2%上回った。それでも来店数は、モノポリーが約10年ぶりに復活した2025年の同じ週を下回った。
どちらも定期的なマクドナルドのプロモーションであり、モノポリーはアプリ注文でボーナスプレイを提供し、ケンプシンスキーが「売上の約30%を占める」と述べたロイヤルティプログラムへの後押しとなった。これらはまた、フラットリーが減らす計画を立てている短期キャンペーンでもある。10月の結果は、マクドナルドが依然として集客力を有していることを示しているが、新しいマーケティングモデルが約束する持続的な基盤成長にはまだ至っていない。
ウォールストリートは迅速な回復を織り込んでいない。10月30日、みずほ証券は目標株価を$290から$260に引き下げ、中立評価を維持し、第3四半期の米国既存店売上高が0.5%減少すると予想し、第4四半期の見通しを横ばいに下方修正した。同日、連邦判事は、マックリブの原材料に関する集団訴訟の提訴を認める判断を下した。主張は立証されていないが、マクドナルドは1月にこの訴訟が事実を歪めていると述べている。

TIKR 高度モデル分析
- 現在の株価: $258.12
- 目標株価 (中間シナリオ): ~$393
- 潜在トータルリターン: ~52%
- 年率化IRR: ~11% / 年

中間シナリオはモデルの中心的なケースである。2035年までの長期前提条件では、売上高が年間約4%成長し、純利益率が過去1年の32.6%から約38%に達するとしている。これによりEPSは年間約8%上昇する一方、P/Eは年間約2%低下するため、リターンはマルチプルの上昇ではなくマージンの拡大に依存している。主なリスクは、10月のプロモーションが終わった後も米国の来店数がマイナスのままであることだ。上振れ要因は、ワールドカップなしで長期的なキャンペーンが来店数を維持できるかどうかにある。
結論
11月4日の決算報告は、FIFAの決定前の7月から9月をカバーするため、10月の状況は経営陣のコメントでのみ明らかになる。みずほ証券の-0.5%という予想を上回る米国既存店売上高に加え、10月の来店数が2025年のモノポリー復活時と比較して持ちこたえた証拠があれば、マーケティング戦略の転換を支持する材料となる。米国での下落がより深刻であれば、新しいマーケティング計画は2027年に証明すべき課題をさらに抱えることになる。
では、マクドナルド株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マクドナルドの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!