主なポイント
- Astera Labsは金曜日に11%下落。ナスダック総合指数の2.9%下落のほぼ4倍で、AI支出への懸念が原因だが、その懸念はAstera自身から来たものではない。
- 2026年の売上高見通し191億ドルを維持するには、11月3日の決算発表で第4四半期の業績見通しが6億4800万ドルから6億6800万ドルとなる必要がある。
- マージン低下の約半分は、非現金のAmazonワラント費用によるもの。残り半分はハードウェアの製品構成によるもので、こちらが注目すべき部分だ。
- 予想PERは46倍で、1年平均の72倍を下回る。計画通りに業績を達成できれば十分だろう。
Astera Labs (ALAB) の株価は、10月30日金曜日に11%下落した。これはナスダック総合指数の2.9%下落のほぼ4倍に相当する。Alphabet (GOOGL) が失望的な検索結果を報告し、Amazon (AMZN) がAI支出の増加を示唆し、Intel (INTC) がキャッシュバーンについて警告した。これらの要因が相まって、AI支出がいつ利益に結びつくかについての疑念が再燃した。ナスダック100種総合指数は、10月6日の高値から10%下落し、調整局面に入った後、高値から9.1%安で取引を終えた。
これらのニュースはいずれもAstera自身から発信されたものではない。同社は11月3日火曜日の市場終了後に第3四半期決算を発表するが、株価はすでに下落している。これは売上高にとっては有利に働く。売上高のハードルは明確で、Asteraはそれを常にクリアしてきたからだ。一方、マージンにとってはそれほど有利ではない。経営陣はすでに少なくとも過去3年間で最低水準となる数値を示唆している。
売上高には明確なハードルがある
アナリストは、Asteraの売上高が2026年に再び倍増以上の191億ドルに達し、その後2027年に298億ドル、2028年に382億ドルに達すると予想している。
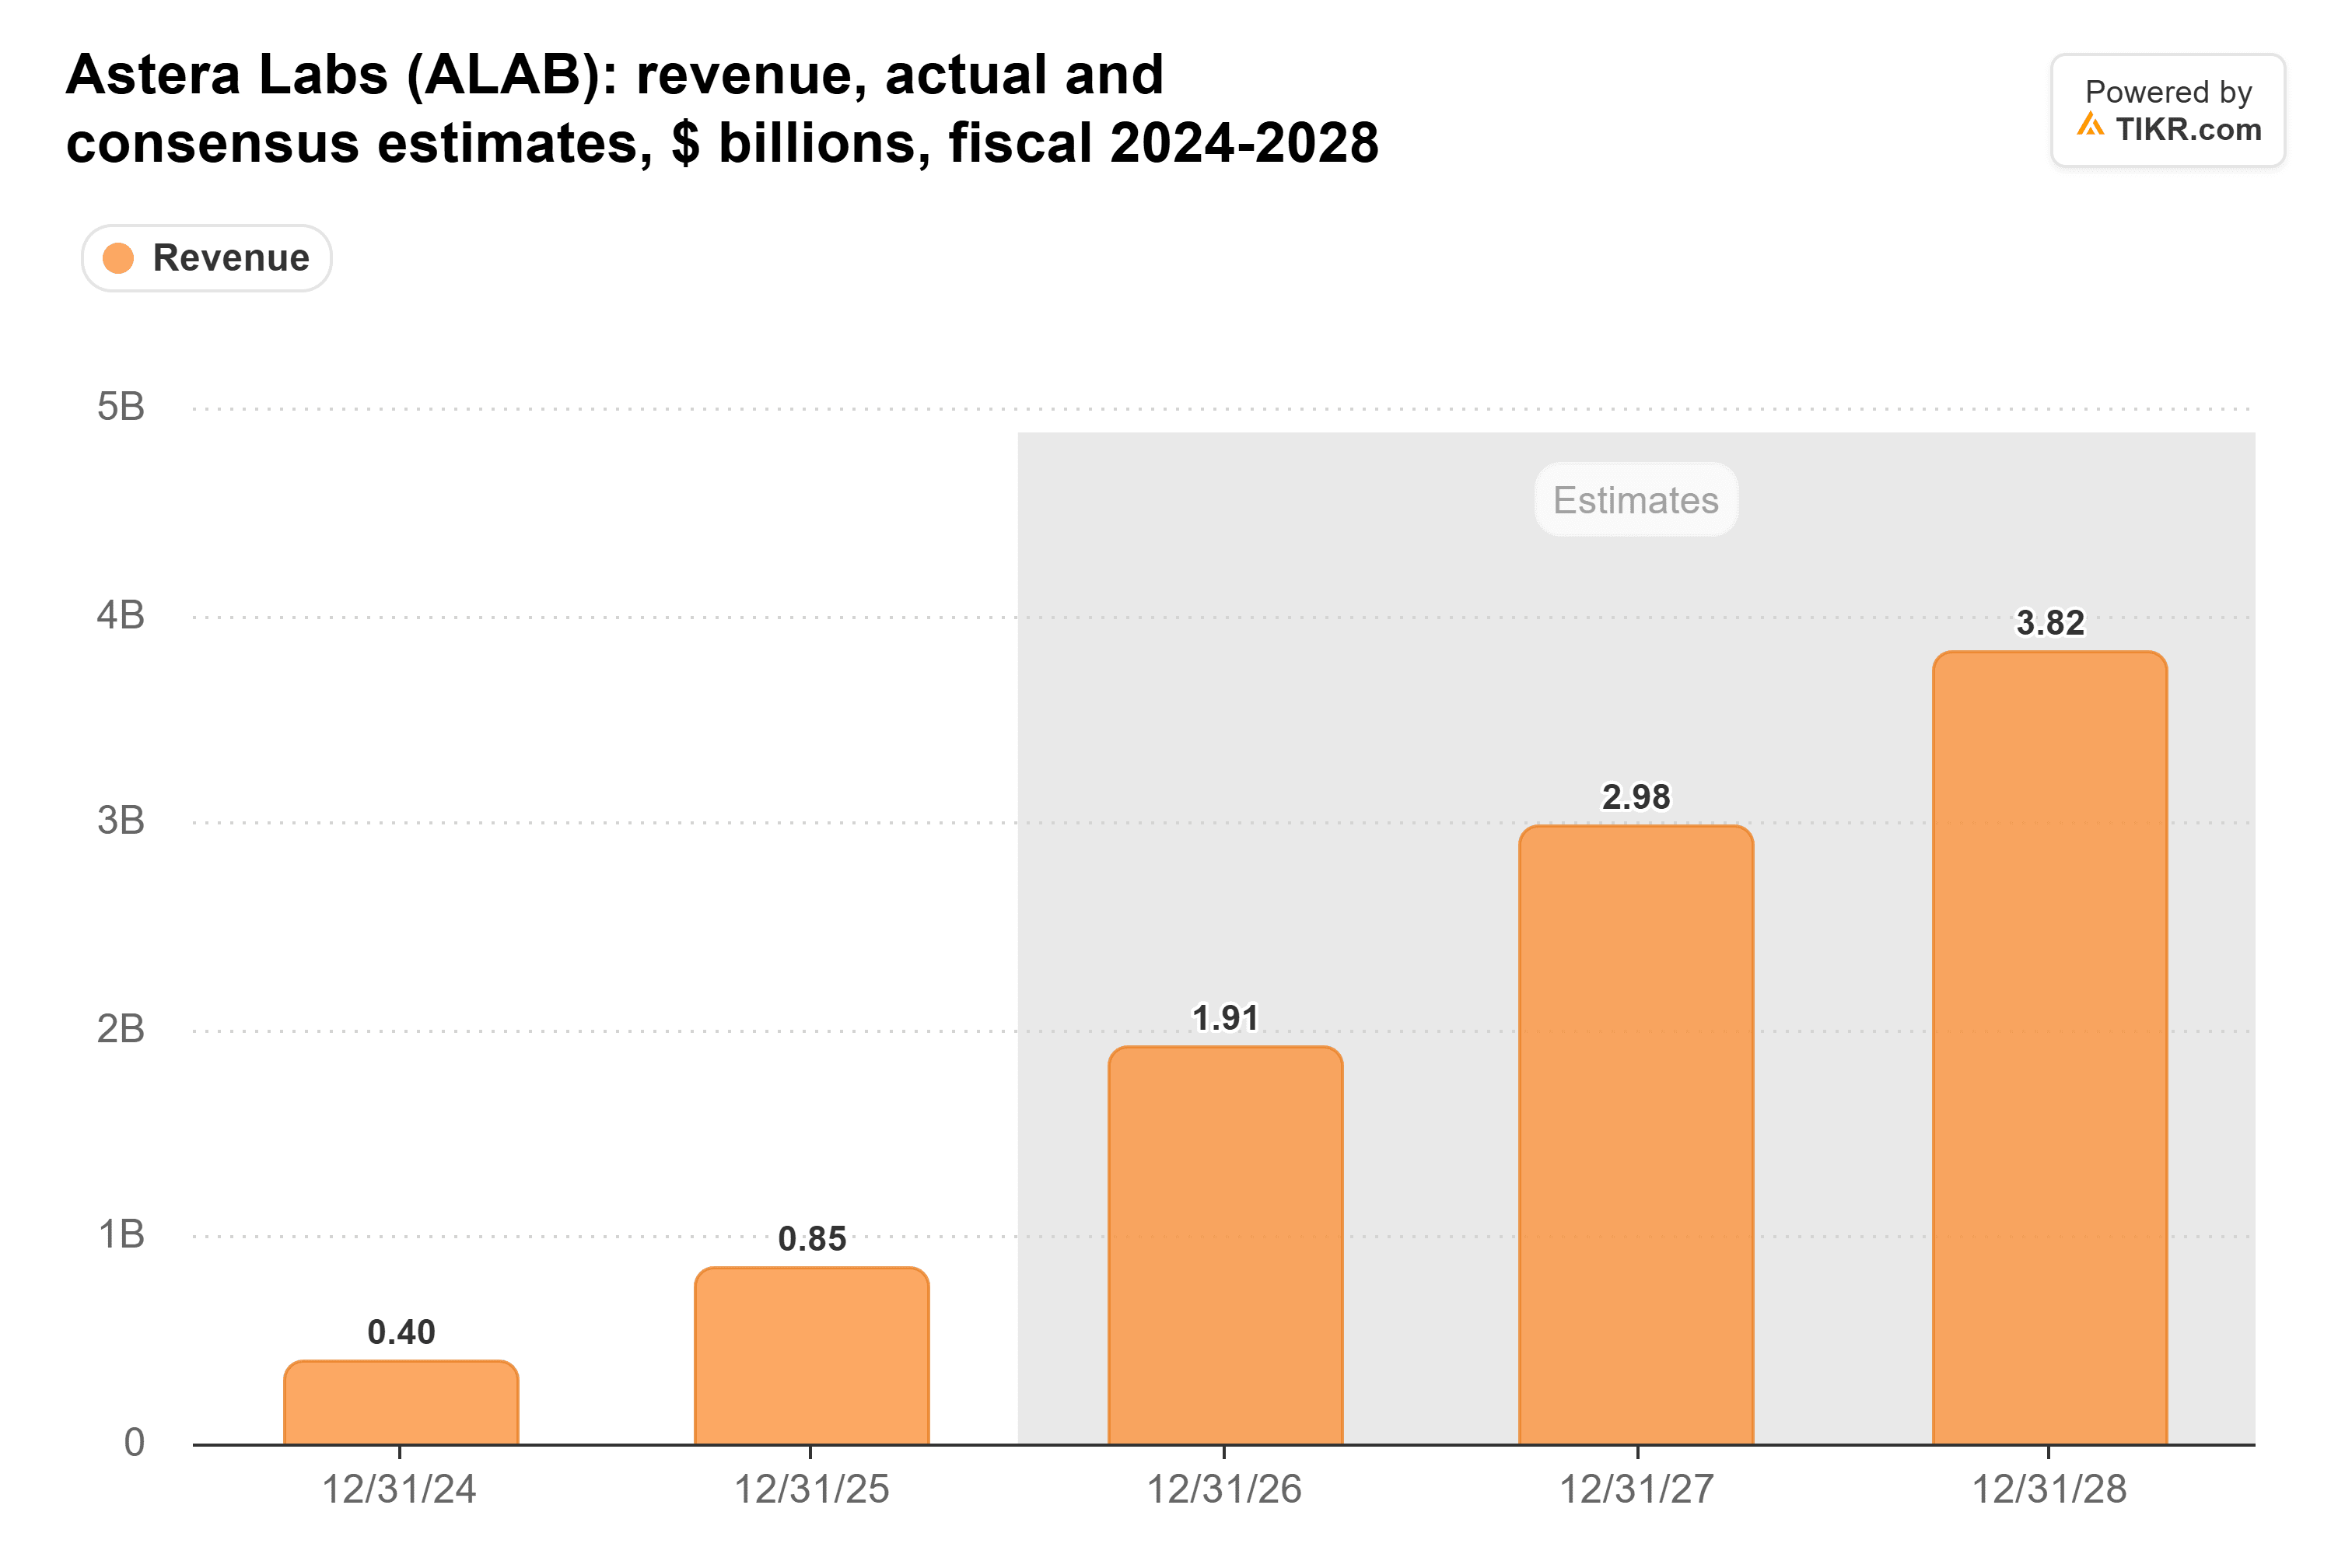
この2027年の数字は1年前には13.4億ドルだったが、経営陣は見通しの上方修正を実現してきた。過去3四半期連続で、売上高は自社の業績見通しの上限を上回っている。第3四半期の業績見通しは5億4000万ドルから5億6000万ドルで、中間値は第2四半期の3億9240万ドルを約40%上回る。またAsteraは、Scorpioファブリックスイッチが今四半期に最大の製品ファミリーになると予想しており、これは計画より1四半期早い。
したがって、火曜日に重要な数字は第4四半期の業績見通しだ。コンセンサス予想の191億ドルから、Asteraが上半期に計上した7億80万ドルと第3四半期の範囲を差し引く。これにより、第4四半期には6億4800万ドルから6億6800万ドルが必要となる。これより低い見通しを示せば、2026年の見通しが下方修正され、2027年もそれに追随する可能性が高い。
TIKRはAstera Labsについて26人のアナリストを追跡。何人が「買い」と言っている?
Astera Labsの買い、保有、売りのレーティングの詳細と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Astera Labsのアナリスト評価を見る
Astera Labsの株価は今年最も安い水準に近い
上方修正が続く見通しと下落する株価により、Asteraの予想PERは46倍まで低下した。これは1年平均の72倍、6月のピーク時の143倍を下回る水準だ。
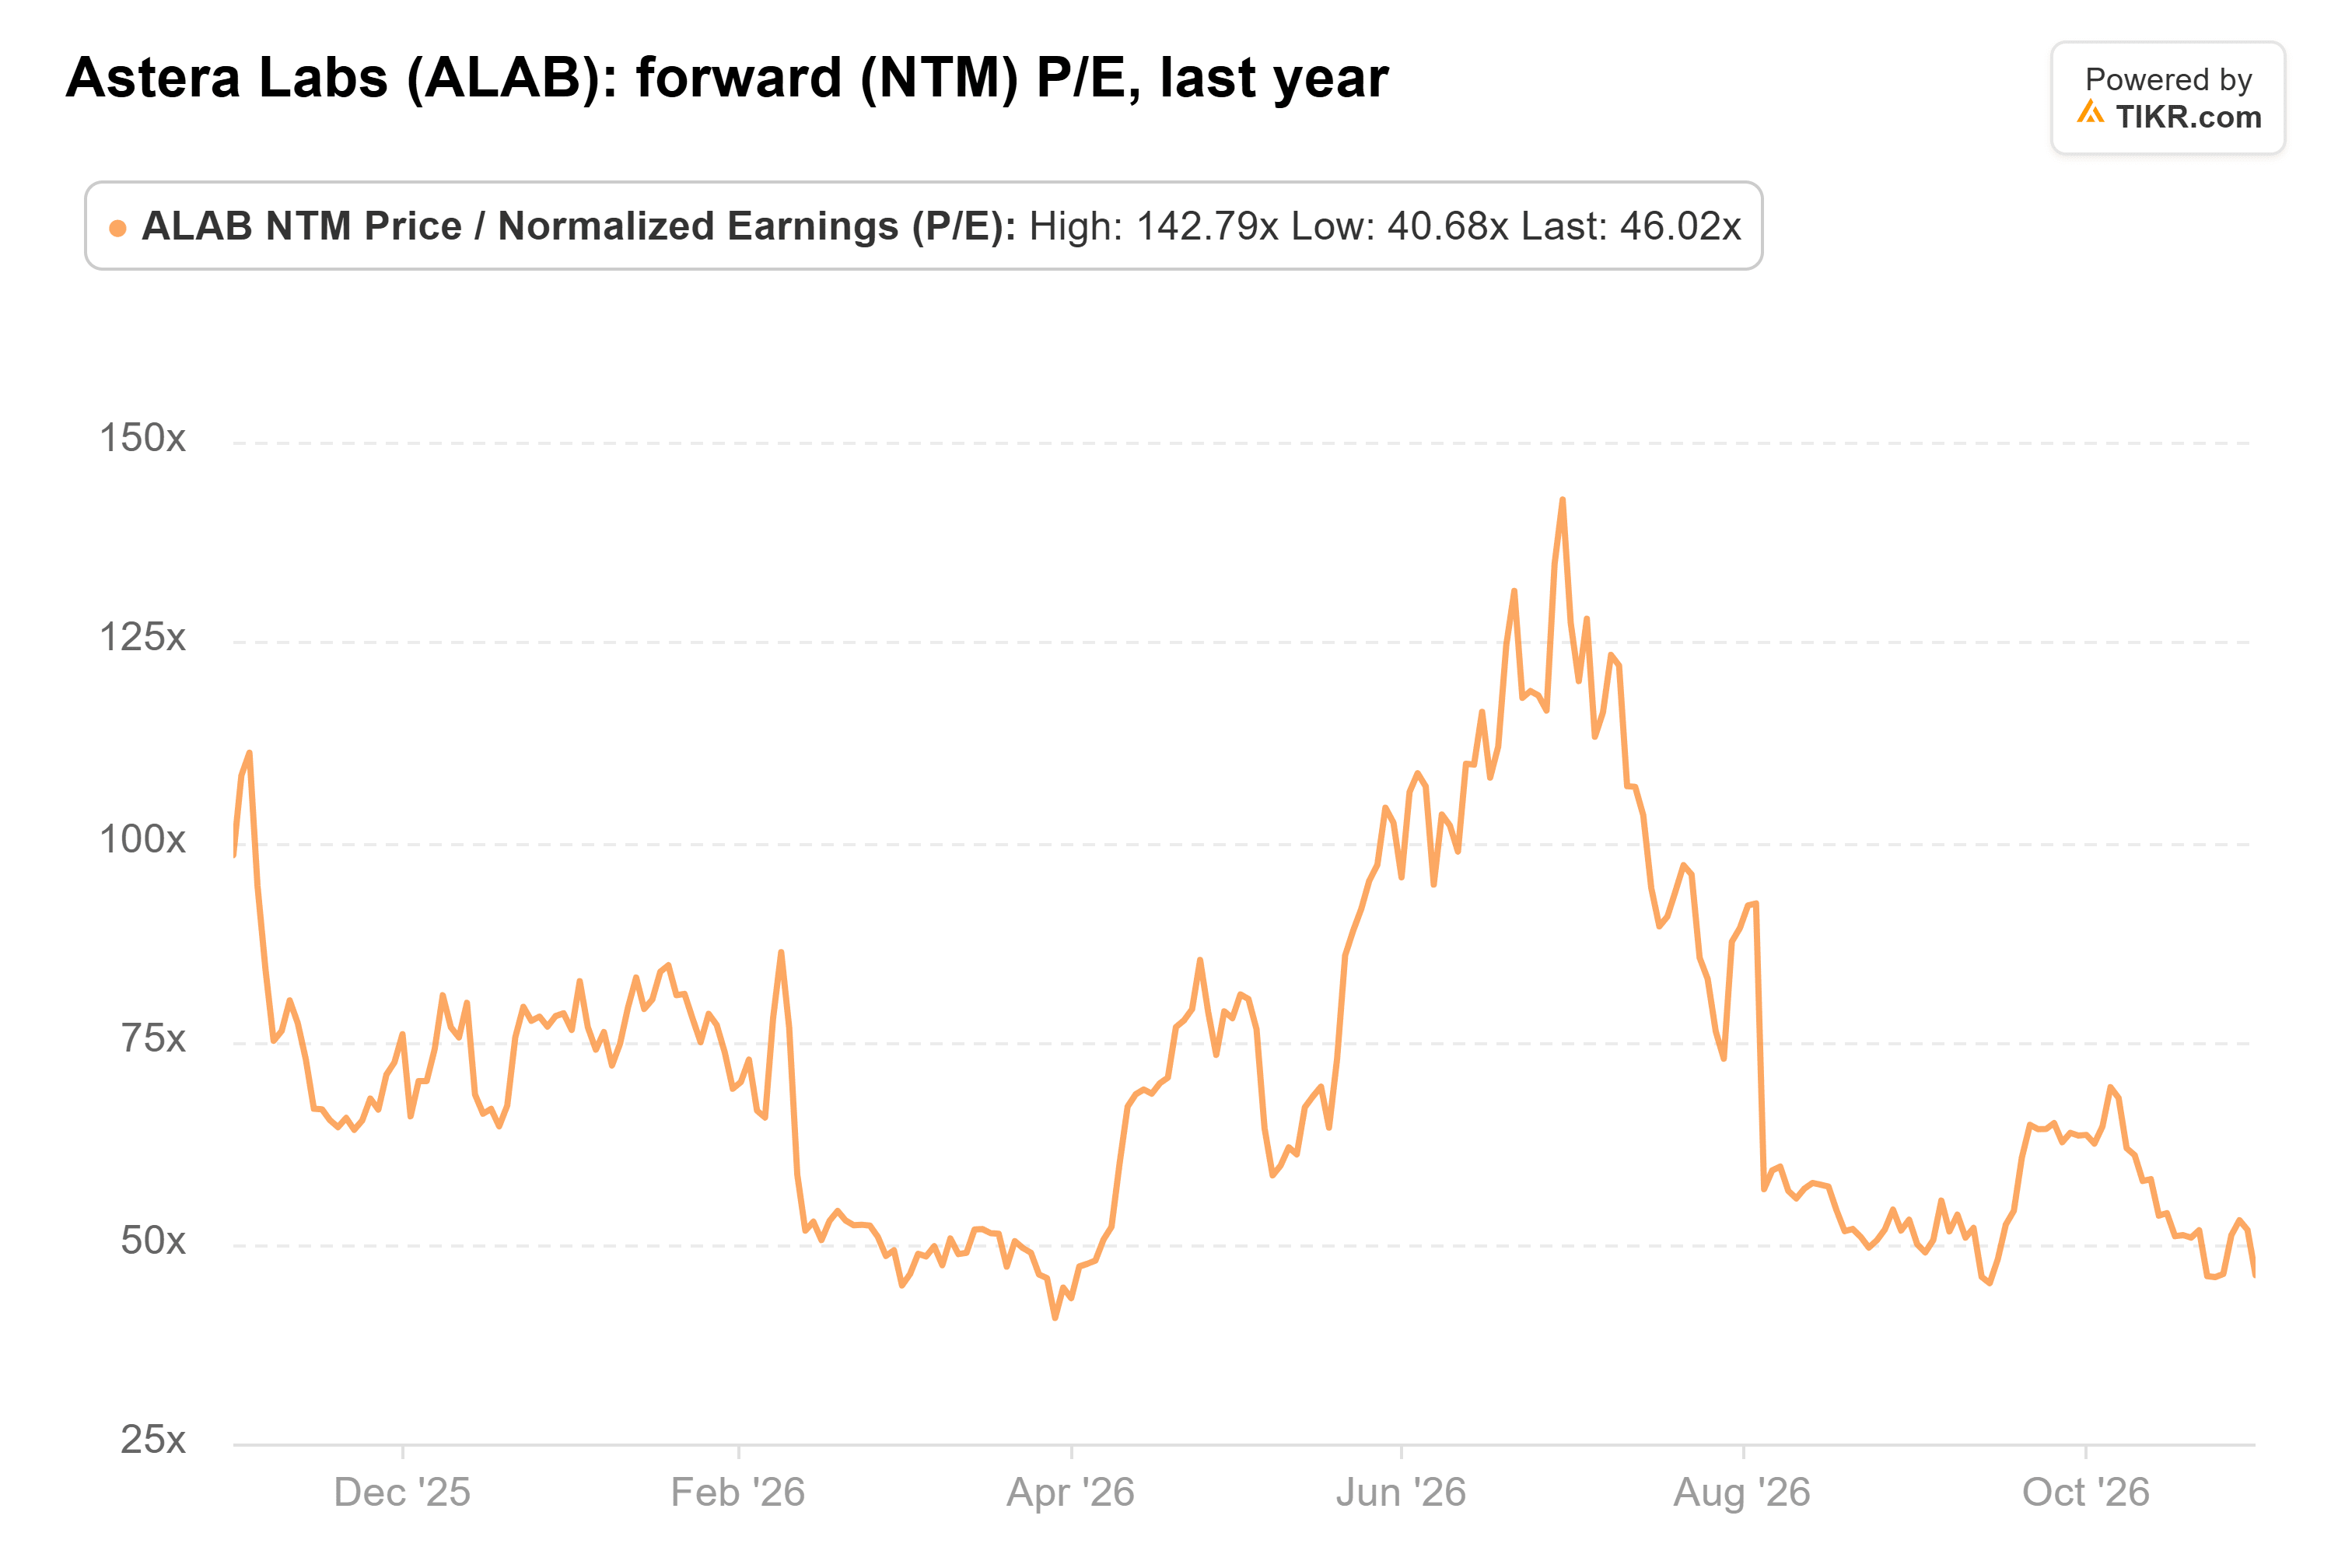
3月の安値は41倍だったため、株価はレンジの下限付近にある。それでもこれは依然として成長株の倍率だ。ただし、これは2025年の1株あたり利益(EPS)1.84ドルから、アナリストが2028年に予想する8.08ドルへ、年間約64%のペースで上昇する場合にのみ維持される。
マージン低下の半分は会計上の費用
売上総利益率(グロスマージン)は、11四半期連続で74%から78%の間を維持していたが、第2四半期には73.3%に低下した。経営陣は第3四半期を約72%と示唆している。
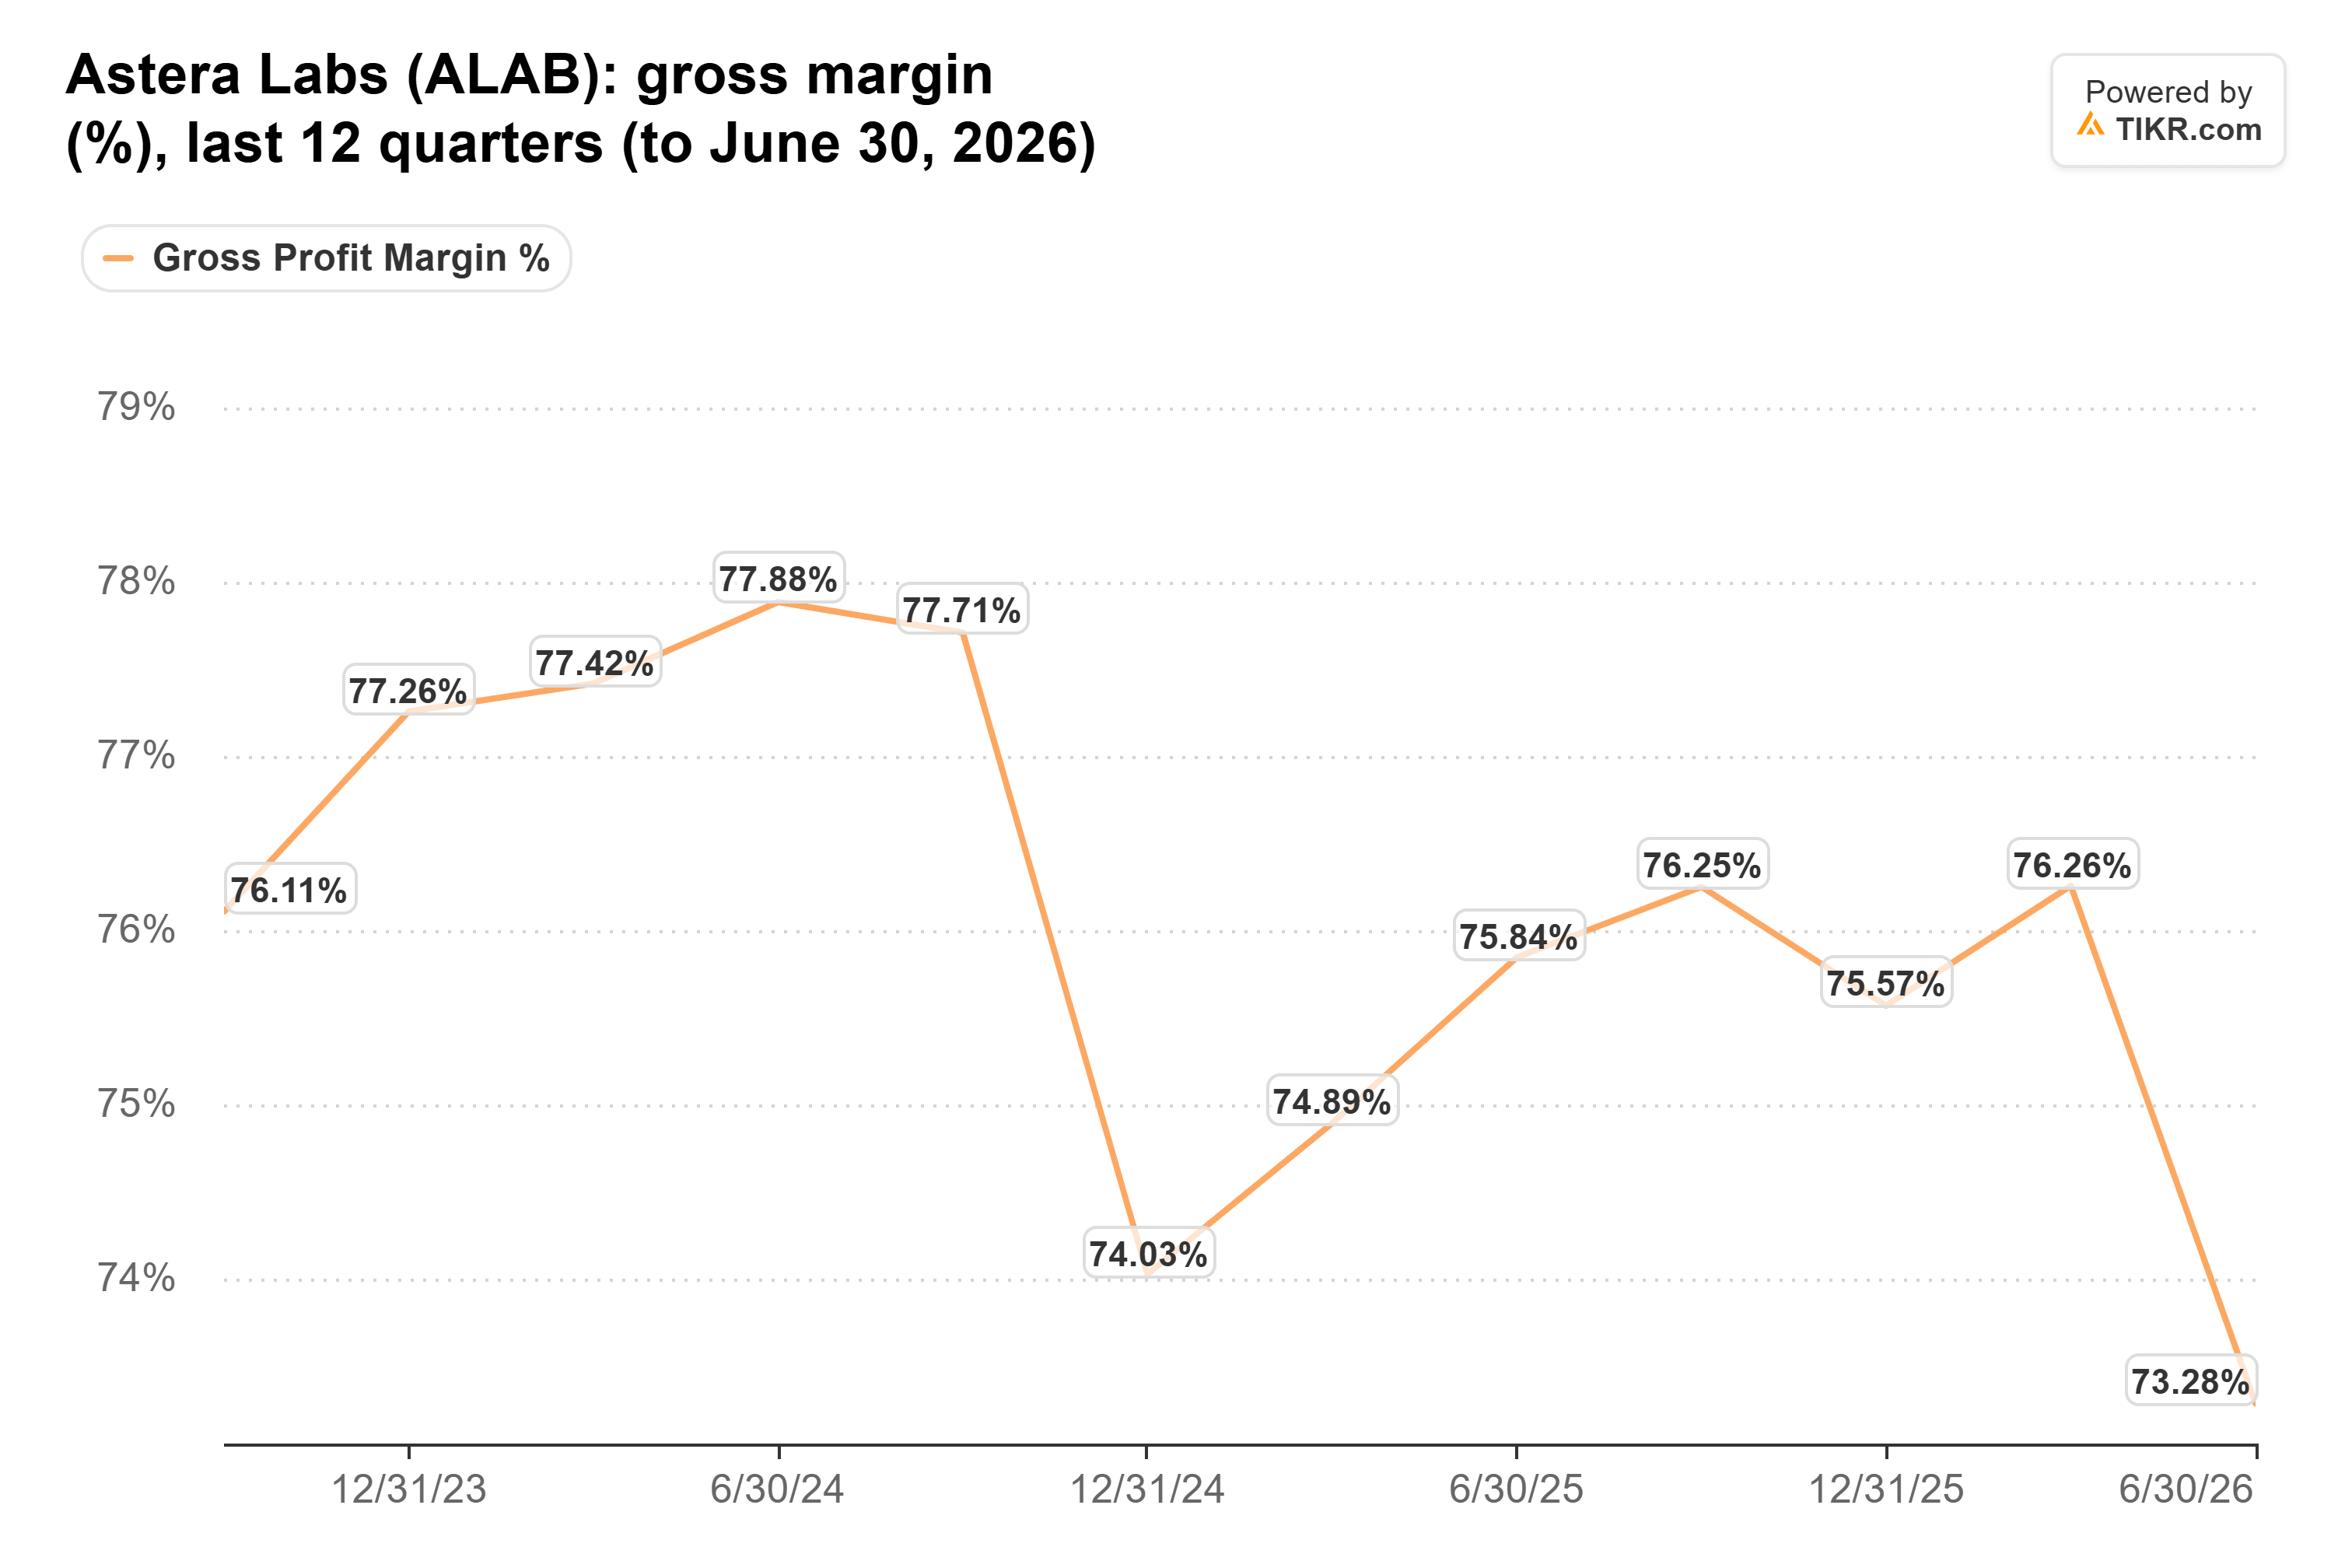
Asteraの最新の10-Qは、2つの要因を挙げている。製品構成における低マージンのハードウェアモジュールの増加と、Amazonに与えたワラントだ。Asteraはこのワラントを売上高の減少として計上しており、経営陣はその影響を四半期あたり約2%ポイントのマージン低下と見積もっている。これはすべて非現金費用だ。これは、第1四半期の76.3%と第3四半期の見通しの間にある4%ポイントのうち、ほぼ半分に相当する。残り半分はハードウェアの製品構成によるもので、こちらが注目すべき部分だ。
アナリストはすでに、2026年に72.6%、2027年に70.9%をモデルに組み込んでいる。第3四半期が72%前後で、第4四半期の見通しも同水準であれば、これは想定内だ。60%台後半の見通しを示せば、ハードウェアが予想以上にマージンを圧迫していることを意味する。また、これは株価の下落が示す、PERがビジネスの実態を上回っていたという見方も裏付けることになる。
火曜日の決算がAstera Labs株に意味すること
46倍のPERでは、Asteraには驚異的な業績は必要ない。第4四半期の見通しが少なくとも6億4800万ドル以上で、マージンが72%前後で安定すれば十分だろう。自社の見通し範囲の上限を3四半期連続で上回った後では、売上高は私が賭ける部分だ。マージンこそが真の試金石である。
問題は、株価が自社の四半期決算だけで動かない可能性があることだ。同社は10月中旬に、自社に関するニュースがないにもかかわらず1週間で11%下落した。また、上位3社のエンドカスタマーが2025年の売上高の約86%を占めているため、Asteraは自社の業績見通しよりも、これらの顧客の設備投資計画に左右される可能性がある。
では、Astera Labs株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Astera Labsの価値がわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!