コヒーレント株の主要統計
- 現在の株価: $210.32
- 目標株価(中間ケース): ~$794
- アナリスト平均目標株価: ~$394
- 潜在的な総リターン: ~278%
- 年率化IRR: ~33% / 年
何が起きたのか?
コヒーレント (COHR) は、10月30日(金)に11.34%下落し、$210.32で取引を終えた。これは、インテルとアマゾンの失望的な決算がAIハードウェア株に打撃を与えたもので、コヒーレント固有のニュースはなかった。ルメンタム (LITE) は8.57%下落し、マーベル・テクノロジー (MRVL) は10.05%下落した。これは、ブルームバーグがマーベルがルメンタムの買収に向けた最終交渉に入っていると報じた2日後のことだった。
アマゾンは、フリーキャッシュフローがさらに悪化したにもかかわらず、2026年の約$2200億という資本支出計画を維持し、売りはテクノロジーサプライチェーン全体に広がった。コヒーレントは11月4日(水)の市場終了後に第1四半期決算を発表する予定で、これはライバルであるルメンタムの決算発表の1日前にあたる。したがって、市場が主要なライバルを買収対象として評価する中、コヒーレントが先に発言することになる。
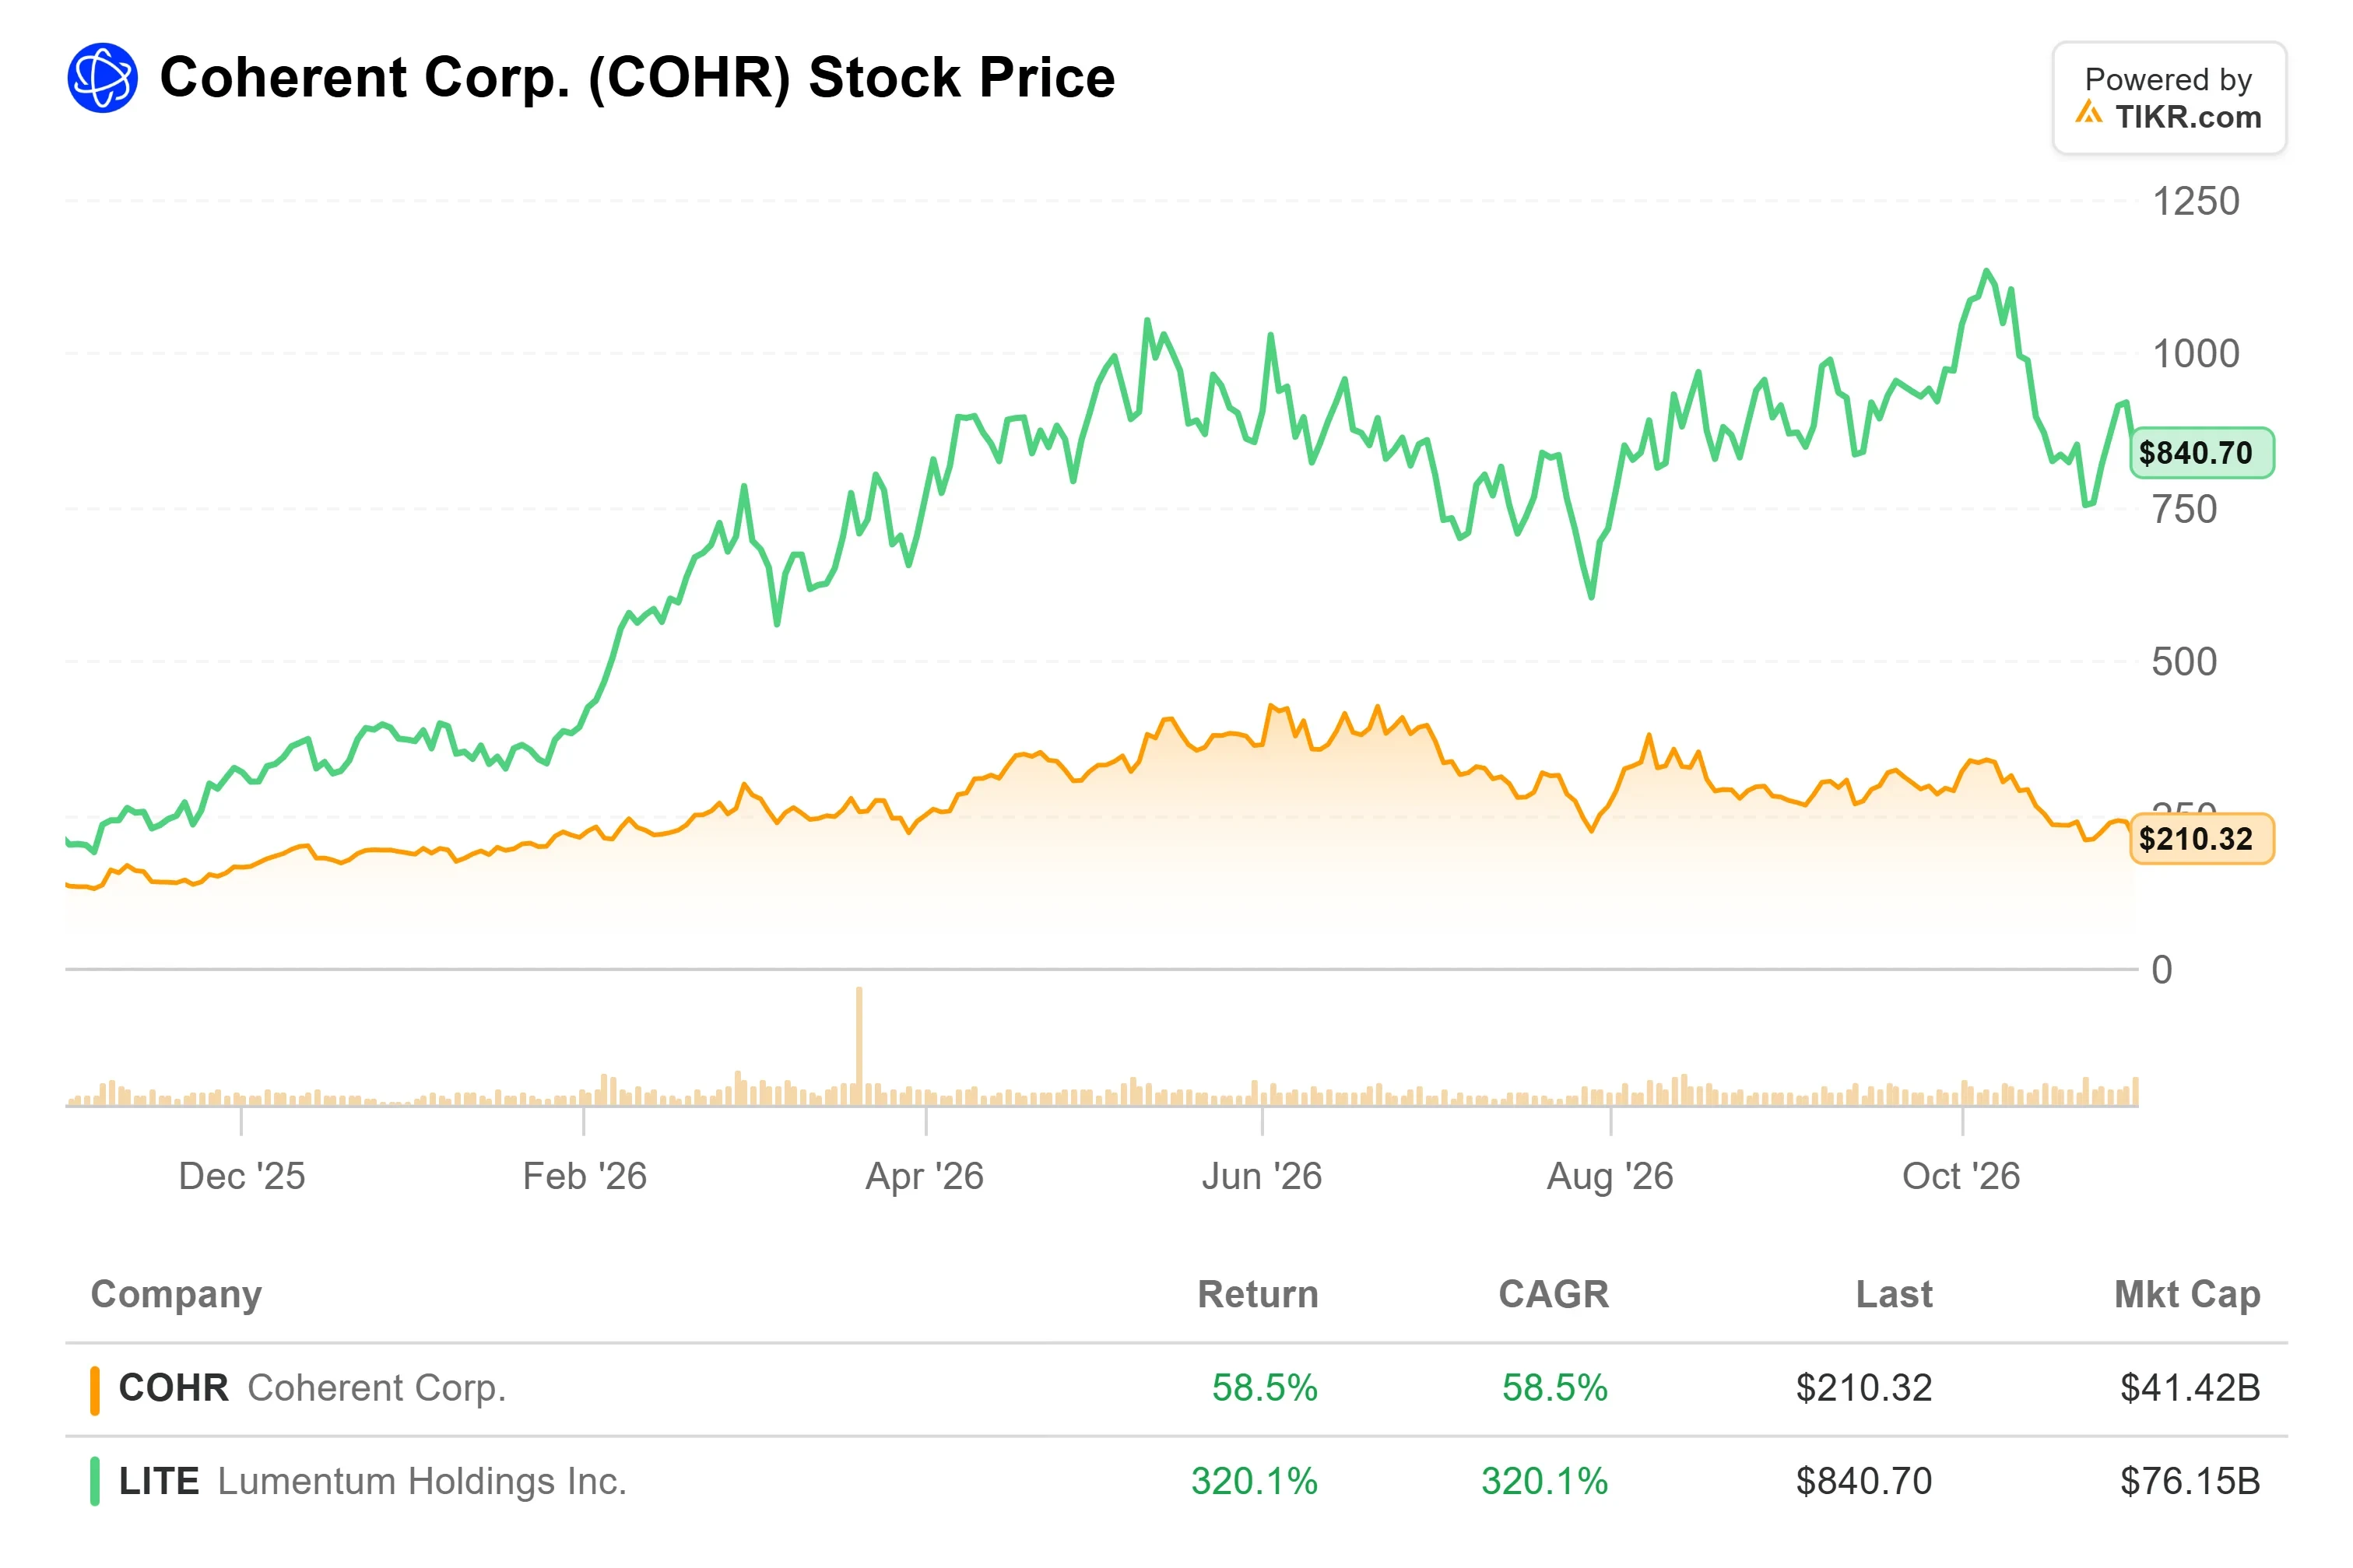
ルメンタムは、半分以下の売上高でより高い評価を受けている
コヒーレントは2026年度(6月決算)に$71.2億の売上高を計上し、報告ベースで22.5%増加した。ルメンタムは同じ6月決算年度に$30.1億の売上高を計上し、83.2%増加した。しかし、10月30日(金)の終値時点で、ルメンタムの時価総額は約$760億、コヒーレントは$414億と評価されていた。ルメンタムはブルームバーグ報道前には約$830億に達していた。
2つの理由が際立っている。1つは成長率。もう1つは粗利益率である。ルメンタムの非GAAP粗利益率は6月四半期に50.4%に達したのに対し、コヒーレントは40.2%であり、売上高1ドルあたり約10セント多くを利益として確保している。
マーベルは高速光モジュール内のデジタル信号プロセッサを設計し、ルメンタムはレーザーを製造している。ブルームバーグは、10月28日の報道後すぐに取引が成立する可能性があると報じ、10月30日現在、いずれの企業も交渉を確認していない。同日、B. ライリーはコヒーレントの目標株価を$297から$262に引き下げ、中立評価を維持した。これは、アナリスト平均の約$394を大きく下回る水準である。
コヒーレントは全リンクを販売し、単一のチップメーカーに縛られない
9月21日にスペインで開催された光学会議で、CEOのジム・アンダーソンは、他のベンダーはレーザーやファイバーを供給しているが、「全ポートフォリオを単一のソリューションとしてまとめ、組み合わせることができるのは、実質的にコヒーレントだけだ」と述べた。
マーベル傘下のルメンタムは、レーザーをマーベル自社のチップと組み合わせることになる。TIKRは10月29日に指摘したように、これによりコヒーレントはチップ設計会社に縛られない主要なレーザーメーカーとして残ることになる。コヒーレントの経営陣は、アーキテクチャ横断的な中立性もアピールしている。最高技術責任者(CTO)のジュリー・エングは、コヒーレントがOpen CPXマルチソース合意の創設メンバーであると述べた。これは、ベンダー間で共通のコネクタを構築するための業界イニシアチブである。コヒーレントはこれらすべての技術を保有しているため、「アーキテクチャ要件を伝えていただければ、すべての選択肢について正直な評価を提供できます」と彼女は述べた。

TIKRは24人のアナリストをコヒーレントで追跡しています。「買い」と言っているのは何人ですか?
コヒーレントの買い、保有、売りの評価の内訳、ウォールストリートの売上高・収益予想をすべて1か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コヒーレントのアナリスト評価を見る
TIKR アドバンストモデル分析
- 現在の株価: $210.32
- 目標株価(中間ケース): ~$794
- 潜在的な総リターン: ~278%
- 年率化IRR: ~33% / 年
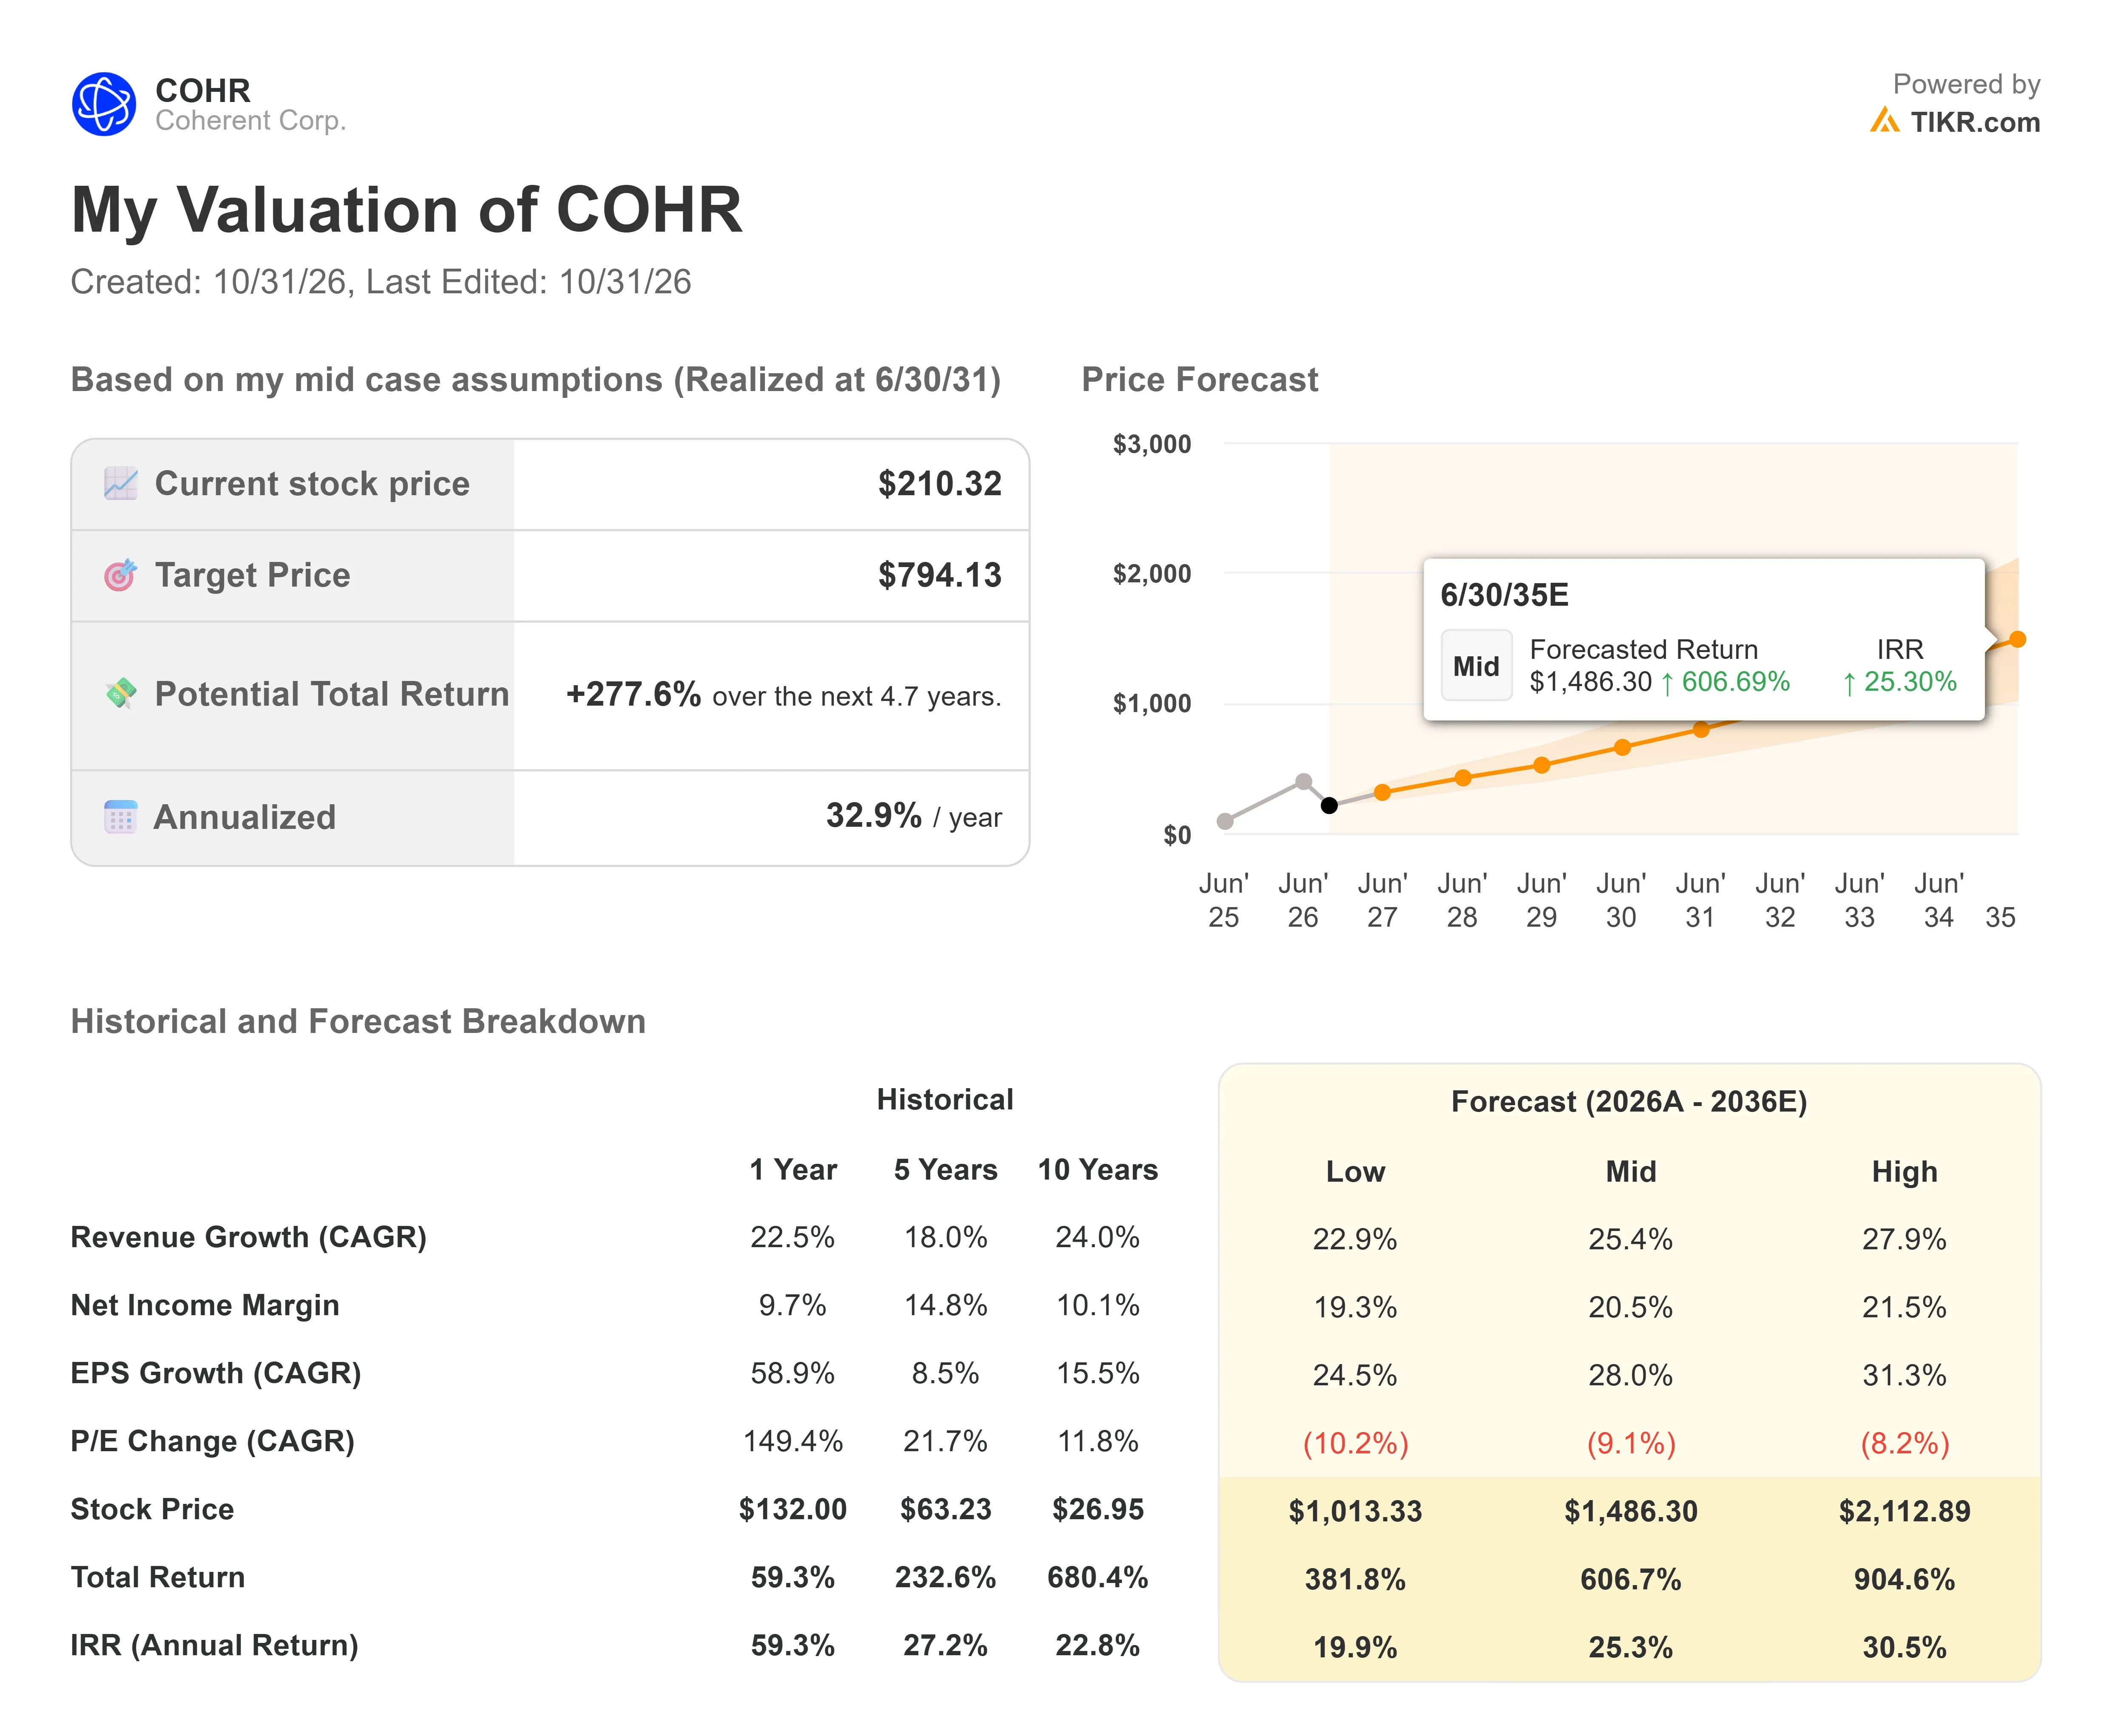
中間ケースが妥当なのは、その10年間の前提条件では、コヒーレントのP/Eが年間約9%縮小することが既に織り込まれており、リターンはより高い倍率ではなく利益に依存するためである。これらの前提条件は、売上高成長率が年間約25%、純利益率が約21%となることを想定している。主なリスクは利益率にある。完全なモジュールを販売するマーベル-ルメンタムの組み合わせが、コヒーレントの粗利益率を40%付近に抑え込む可能性がある。コパッケージド・オプティクスの採用が加速すれば、成長率はこの想定を上回るだろうが、立ち上がりが遅れれば、25%という想定と目標株価はリスクにさらされる。
結論
コヒーレントの非GAAP粗利益率はルメンタムを10.2ポイント下回っている。11月4日の業績見通しでこの差が縮小すれば、全チェーンを提供するという主張を裏付けることになる。40%付近に留まる見通しが示され、その後マーベルとの取引が発表されれば、コヒーレントは売上高ではより大きな企業でありながら、依然としてより小さい企業として評価されることになる。その後、11月5日のルメンタムの決算発表で、同社自身の利益率が上昇を続けているかどうかが明らかになる。
では、コヒーレント株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、コヒーレントの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!